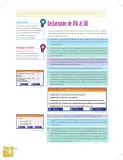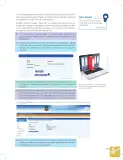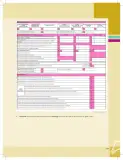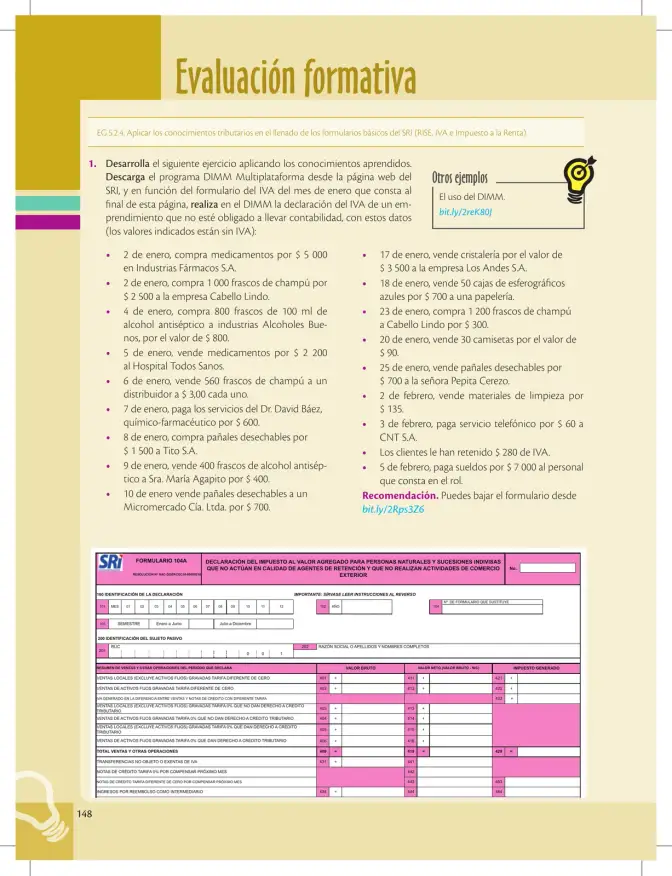
Declarar en el DIMM el IVA de enero de un emprendimiento que no lleva contabilidad, con los datos dados (valores sin IVA) y el Formulario 104 del SRI.
Datos de enero (excluyendo febrero, que se declara en el período siguiente):
Ventas gravadas (tarifa 12 %):
- 05: medicamentos al Hospital Todos Sanos: $2 200
- 06: 560 frascos de champú a 3,00 c/u: 560 \times 3 = $1 680
- 09: 400 frascos de alcohol a 400: 400
- 10: pañales a Micromercado Cía. Ltda.: $700
- 17: cristalera a Los Andes S.A.: $3 500
- 18: 50 cajas de esferográficos a 700: 50 \times 700 = $35 000
- 20: 30 camisetas a 90: 30 \times 90 = $2 700
- 25: pañales a Sra. Pepita Cerezo: $700
Compras con derecho a crédito tributario:
- 02: medicamentos Industrias Fármacos S.A.: $5 000
- 02: 1 000 frascos de champú Cabello Lindo: $2 500
- 04: alcohol antiséptico Industrias Alcoholes Buenos: $800
- 08: pañales Tito S.A.: $1 500
- 23: 1 200 frascos de champú Cabello Lindo: $300
Operaciones sin IVA (no gravadas / no generan crédito): pago de servicios del Dr. David Báez (600) y sueldos del personal (7 000, se declara en renta, no en el 104 de IVA).
Paso 1: Ventas gravadas de enero (casilla 401/411)
Suma de todas las ventas locales gravadas con tarifa diferente de cero:
2\,200 + 1\,680 + 400 + 700 + 3\,500 + 35\,000 + 2\,700 + 700 = 46\,880
Ventas gravadas (valor bruto, casilla 401 y 411): $46\,880.
Paso 2: Impuesto generado por las ventas (casilla 421)
46\,880 \times 12\% = 46\,880 \times 0{,}12 = 5\,625{,}60
Impuesto generado (casilla 421): $5\,625{,}60.
Paso 3: Compras con crédito tributario (Formulario 104, sección de compras 405/415/425)
5\,000 + 2\,500 + 800 + 1\,500 + 300 = 10\,100
Valor bruto de compras gravadas con derecho a crédito tributario: $10\,100.
Paso 4: IVA pagado en compras (crédito tributario)
10\,100 \times 12\% = 10\,100 \times 0{,}12 = 1\,212
Crédito tributario generado: $1\,212.
Paso 5: IVA retenido por los clientes
280
IVA retenido por los clientes (se suma al crédito tributario): \280$.
Paso 6: Saldo a pagar
5\,625{,}60 - (1\,212 + 280) = 5\,625{,}60 - 1\,492 = 4\,133{,}60
Nota: Las operaciones de febrero (venta de materiales de limpieza, pago de servicio telefónico y sueldos) se declaran en el período de febrero, no en el de enero. El pago al Dr. David Báez y los sueldos no generan crédito tributario de IVA.
Saldo a pagar al SRI por enero: $4\,133{,}60.