Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

150/208

Impuesto a la Renta: base imponible, deducciones y plazos de declaración

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 150
150 de 208
Página 150 de Emprendimiento y Gestion 1° · 2019
Anterior Página 150 / 208 Siguiente

Respuesta rápida

Base imponible = ingresos gravados − deducciones. Gastos deducibles = los del negocio. Declaración obligatoria salvo dos excepciones; plazos: 10–28 de marzo (personas) y 10–28 de abril (sociedades) según el noveno dígito del RUC.

📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 150

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

— Pregunta abierta (Saberes previos)

Pregunta: ¿Crees que cobrar impuestos según las rentas de las personas permite redistribuir la riqueza?

Respuesta orientativa: Sí, un impuesto progresivo —donde quien gana más paga un porcentaje mayor— permite financiar servicios públicos (educación, salud, infraestructura) que benefician sobre todo a los sectores de menores ingresos. Así, parte de la renta de los grupos más acomodados se redistribuye indirectamente hacia quienes más lo necesitan. No obstante, para que la redistribución sea efectiva el Estado debe recaudar y gastar de forma transparente y eficiente.

2
Ejercicio 2

— Pregunta abierta (Desequilibrio cognitivo)

Pregunta: ¿Se descuenta el Impuesto a la Renta del sueldo que reciben los docentes de tu colegio?

Respuesta orientativa: Sí. Los docentes son trabajadores en relación de dependencia, por lo que su empleador les retiene mensualmente una parte del sueldo como pago a cuenta del Impuesto a la Renta (retención en la fuente de segunda categoría). En su declaración anual se calcula el impuesto definitivo y, según el caso, se paga la diferencia o se devuelve lo retenido de más.

3
Ejercicio 3

— Pregunta abierta (Saberes ancestrales)

Pregunta implícita: ¿Qué relación tiene la rebelión de las Alcabalas de 1592 con el estudio de los impuestos?

Respuesta orientativa: En 1592 el cobro del impuesto de las Alcabalas (que gravaba el comercio y la venta de bienes inmuebles) provocó un levantamiento popular en Quito liderado por mestizos y criollos. Este hecho muestra que la carga tributaria siempre ha sido un tema sensible en la sociedad y que los ciudadanos exigen que los impuestos sean justos y transparentes.

Paso 1 — Estructura del cálculo del impuesto

El Impuesto a la Renta se calcula sobre las rentas de personas naturales, sucesiones indivisas y sociedades (nacionales o extranjeras), en el período fiscal del 1 de enero al 31 de diciembre:

\text{Base imponible} = \text{Ingresos gravados} - (\text{devoluciones} + \text{descuentos} + \text{costos} + \text{gastos deducibles} + \text{deducciones})

Respuesta orientativa: la base imponible es el resultado de restar a los ingresos gravados todas las devoluciones, descuentos, costos, gastos y deducciones permitidas.

Paso 2 — Gastos deducibles y no deducibles

  • Deducibles (vinculados al negocio): en una panadería, la harina, la levadura y el azúcar; en un restaurante, los sueldos del personal y las compras para preparar la comida.
  • No deducibles (sin relación con el negocio): los gastos familiares del contribuyente, que no se aceptan para el cálculo del impuesto.

Respuesta orientativa: solo los gastos relacionados con la actividad económica reducen la base imponible.

Paso 3 — Base imponible del trabajo en relación de dependencia

\text{Base imponible} = \text{Ingreso gravado} - \text{Aportes al IESS} - \text{Gastos personales autorizados}

Los aportes personales al IESS solo se restan cuando no los paga el empleador.

Respuesta orientativa: la base imponible del salario se reduce por los aportes al IESS y por los gastos personales que la normativa permite deducir.

Paso 4 — Cuándo la declaración es obligatoria

Es obligatoria para personas naturales, sucesiones indivisas y sociedades, aun con rentas exentas, excepto:

  1. Contribuyentes domiciliados en el exterior, sin representante en el país y con ingresos solo sujetos a retención en la fuente.
  2. Personas naturales cuyos ingresos brutos del ejercicio fiscal no excedan la fracción básica no gravada.

Respuesta orientativa: casi todos deben declarar; solo quedan fuera los dos casos anteriores.

Paso 5 — Plazos según el noveno dígito del RUC

Noveno dígito del RUC Personas naturales Sociedades
1 10 de marzo 10 de abril
2 12 de marzo 12 de abril
3 14 de marzo 14 de abril
4 16 de marzo 16 de abril
5 18 de marzo 18 de abril
6 20 de marzo 20 de abril
7 22 de marzo 22 de abril
8 24 de marzo 24 de abril
9 26 de marzo 26 de abril
0 28 de marzo 28 de abril
Respuesta

las personas naturales declaran entre el 10 y el 28 de marzo y las sociedades entre el 10 y el 28 de abril, según el noveno dígito del RUC.

Contenido de la página

Impuesto a la Renta

EG.5.2.2. Identificar las obligaciones legales que debe cumplir un emprendedor como elemento fundamental para la operación del emprendimiento.

Saberes previos

Opina: ¿Crees que cobrar impuestos según las rentas de las personas permite redistribuir la riqueza?

Desequilibrio cognitivo

¿Se descuenta el Impuesto a la Renta del sueldo que reciben los docentes de tu colegio?

Saberes ancestrales

En 1592 llegó a Quito una disposición que ordenaba el pago del impuesto de las Alcabalas, que gravaba el comercio y la venta de bienes inmuebles.

Los miembros del cabildo quiteño realizaron un levantamiento popular, liderado por mestizos y criollos. Esta se considera una de las primeras gestas libertarias de nuestro país.

Glosario

Sucesiones indivisas. Conjunto de personas que tienen derecho a una herencia que aún no ha sido declarada.

¿Sabías qué?

Según el SRI, en los últimos meses del año 2017, los impuestos representaron el 50 % del presupuesto del Estado. Ya desde 2015, el petróleo pasó a ser la segunda fuente de ingreso (SRI, 2018).

Impuesto a la Renta

El Impuesto a la Renta se aplica sobre aquellas rentas que obtengan las personas naturales, a las sucesiones indivisas y a las sociedades, sean nacionales o extranjeras.

Los impuestos se calculan desde el 1.º de enero al 31 de diciembre. Para ello, de la totalidad de los ingresos gravados se restarán las devoluciones, descuentos, costos, gastos y deducciones. A este resultado se le llama base imponible. Se consideran como gastos deducibles aquellos relacionados con el negocio. En una panadería, por ejemplo, serán la harina, la levadura, el azúcar, etc.; en un restaurante, serán los sueldos y las compras para preparar la comida. Los gastos que no se relacionan con el negocio, como los gastos familiares, no se consideran para el pago de impuestos y son conocidos como no deducibles.

La base imponible de los ingresos del trabajo en relación de dependencia está constituida por el ingreso gravado, menos el valor de los aportes personales al Instituto Ecuatoriano de Seguridad Social (excepto cuando estos sean pagados por el empleador), menos los gastos personales del contribuyente de acuerdo con la normativa actual.

La declaración del Impuesto a la Renta es obligatoria para todas las personas naturales, sucesiones indivisas y sociedades, aun cuando la totalidad de sus rentas estén constituidas por ingresos exentos, a excepción de:

  1. Los contribuyentes domiciliados en el exterior, que no tengan representante en el país y que exclusivamente tengan ingresos sujetos a retención en la fuente.
  2. Las personas naturales cuyos ingresos brutos durante el ejercicio fiscal no excedieren de la fracción básica no gravada.

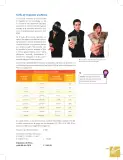
Los plazos para la presentación de la declaración varían de acuerdo con el noveno dígito de la cédula o RUC del contribuyente.

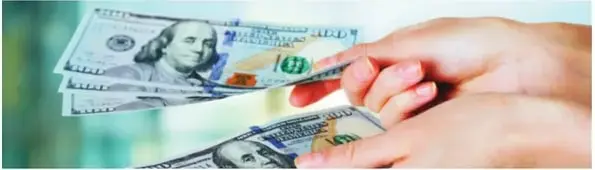
Imagen: manos contando billetes de dólares — "Una parte de los sueldos que reciben muchas personas es retenida como Impuesto a la Renta."

Ejemplos resueltos

Clasifica los gastos de una panadería y un restaurante en deducibles y no deducibles.

Deducibles: harina, levadura, azúcar (panadería); sueldos del personal y compras para preparar la comida (restaurante). No deducibles: gastos familiares del contribuyente, por no estar relacionados con el negocio.

¿Cuál es la base imponible del trabajo en relación de dependencia?

Base imponible = Ingreso gravado − Aportes personales al IESS (salvo que los pague el empleador) − Gastos personales autorizados por la normativa vigente.

Tabla

Noveno dígito del RUC Personas naturales Sociedades
1 10 de marzo 10 de abril
2 12 de marzo 12 de abril
3 14 de marzo 14 de abril
4 16 de marzo 16 de abril
5 18 de marzo 18 de abril
6 20 de marzo 20 de abril
7 22 de marzo 22 de abril
8 24 de marzo 24 de abril
9 26 de marzo 26 de abril
0 28 de marzo 28 de abril

Diagrama

flowchart TD
    A[Ingresos gravados del 1 de enero al 31 de diciembre] --> B[Restar devoluciones, descuentos, costos, gastos y deducciones]
    B --> C[Base imponible]
    C --> D{¿Gasto relacionado con el negocio?}
    D -- Sí --> E[Gasto deducible: sí reduce la base]
    D -- No --> F[Gasto no deducible: no se considera]
    C --> G[Cálculo y declaración del Impuesto a la Renta]

Fórmulas y ecuaciones

\text{Base imponible} = \text{Ingresos gravados} - \text{devoluciones} - \text{descuentos} - \text{costos} - \text{gastos} - \text{deducciones}

\text{Base imponible} = \text{Ingresos gravados} - (\text{devoluciones} + \text{descuentos} + \text{costos} + \text{gastos deducibles} + \text{deducciones})

\text{Base imponible (relación de dependencia)} = \text{Ingreso gravado} - \text{Aportes al IESS} - \text{Gastos personales autorizados}

Glosario (8)

Sucesiones indivisas
Conjunto de personas que tienen derecho a una herencia que aún no ha sido declarada.
Base imponible
Resultado de restar a los ingresos gravados las devoluciones, descuentos, costos, gastos y deducciones permitidas; sobre ella se calcula el impuesto.
Gastos deducibles
Gastos relacionados con la actividad del negocio que se restan de los ingresos para calcular el impuesto.
Gastos no deducibles
Gastos sin relación con el negocio (por ejemplo, los gastos familiares) que no se aceptan para el pago de impuestos.
Fracción básica no gravada
Monto mínimo de ingresos brutos que no está sujeto al pago del Impuesto a la Renta.
Retención en la fuente
Descuento que el pagador hace del impuesto antes de entregar el ingreso al contribuyente.
Alcabalas
Impuesto colonial que gravaba el comercio y la venta de bienes inmuebles, cuyo cobro provocó la rebelión de 1592 en Quito.
IESS
Instituto Ecuatoriano de Seguridad Social, entidad que administra los aportes y prestaciones sociales.

Preguntas para practicar

¿Crees que cobrar impuestos según las rentas de las personas permite redistribuir la riqueza?

Sí, un impuesto progresivo permite financiar servicios públicos que benefician a los sectores de menores ingresos, siempre que el Estado recaude y gaste con transparencia.

¿Se descuenta el Impuesto a la Renta del sueldo que reciben los docentes de tu colegio?

Sí, por ser trabajadores en relación de dependencia el empleador les retiene mensualmente una parte del sueldo como pago a cuenta del Impuesto a la Renta.

¿Qué relación tiene la rebelión de las Alcabalas de 1592 con el estudio de los impuestos?

Muestra que la carga tributaria ha sido históricamente un tema conflictivo y que los ciudadanos exigen impuestos justos y transparentes.

Temas y conceptos clave

Impuesto a la RentaBase imponibleGastos deducibles y no deduciblesTrabajo en relación de dependenciaObligación de declararPlazos de declaración según el RUCHistoria tributaria: Alcabalas de 1592Impuesto a la RentaSucesiones indivisasBase imponibleIngresos gravadosGastos deduciblesGastos no deduciblesAportes personales al IESSFracción básica no gravadaRetención en la fuenteNoveno dígito del RUC

Fuentes y referencias

  • SRI (2018), citado en el recuadro ¿Sabías qué?
¿Te fue útil esta página?

Figuras de la página (6)

Fotografía de unas manos contando billetes de dólares estadounidenses; el pie de foto indica que una parte de los sueldos que reciben muchas personas es retenida como Impuesto a la Renta (Shutterstock, ID 333859177).
Figura 1 image
Iconos de bombillas de colores que identifican los recuadros: Saberes previos (azul), Desequilibrio cognitivo (rosa), Saberes ancestrales (amarillo), Glosario (verde) y ¿Sabías qué? (rojo).
Figura 2 image
Figura 3 de Emprendimiento y Gestion 1° · 2019
Figura 3 image
Figura 4 de Emprendimiento y Gestion 1° · 2019
Figura 4 image
Figura 5 de Emprendimiento y Gestion 1° · 2019
Figura 5 image
Figura 6 de Emprendimiento y Gestion 1° · 2019
Figura 6 image

Preguntas que la gente también hace

¿Qué es la base imponible del Impuesto a la Renta en Ecuador?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué gastos son deducibles y cuáles no para el Impuesto a la Renta?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Hasta qué fecha se declara el Impuesto a la Renta según el noveno dígito del RUC?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de renta e ingreso gravado
  • • Nociones de porcentaje y operaciones básicas
  • • Qué es el IESS y los aportes personales
  • • Identificación de obligaciones legales de un emprendimiento
Siguiente tema sugerido
Declaración del Impuesto a la Renta: formulario, pasos y sanciones por no declarar
📝 Transcripción de la página (texto seleccionable) 3323 caracteres

EGs5.2.2. Identificar las obligaciones legales que debe cumplir un emprendedor como elemento fundamental para la operación del emprendimiento.

Saberes previos

Opina: ¿crees que cobrar impuestos según las rentas de las personas permite redistribuir la riqueza?

Desequilibrio cognitivo

¿Se descuenta el Impuesto a la Renta del sueldo que reciben los docentes de tu colegio?

Saberes ancestrales

En 1592 llegó a Quito una disposición que ordenaba el

pago del impuesto de las Alcabalas, que gravaba el comercio y la venta de bienes inmuebles.

Los miembros del cabildo quiteño realizaron un levantamiento popular, liderado por mestizos y criollos.

Esta se considera una de las primeras gestas libertarias de nuestro país.

Glosario

Sucesiones indivisas. Conjunto de personas que tienen derecho a una herencia que aún no ha sido declarada.

¿Sabías qué?

Según el SRI, en los últimos

meses del año 2017, los impuestos representaron el 50 % del presu- puesto del Estado. Ya desde 2015, el petróleo pasó a ser la segunda fuente de ingreso (SRI, 2018).

Noveno dígito

Impuesto a la Renta

El Impuesto a la Renta se aplica sobre aquellas rentas que obtengan las per- sonas naturales, a las sucesiones indivisas y a las sociedades, sean nacionales

o extranjeras.

El Una parte de los sueldos que reciben muchas personas es retenida como Impuesto a la Renta.

Los impuestos se calculan desde el 1°. de enero al 31 de diciembre. Para ello, de la totalidad de los ingresos gravados se restarán las devoluciones, descuentos, costos, gastos y deducciones. A este resultado se le llama base imponible. Se consideran como gastos deducibles aquellos relacionados con el negocio. En una panadería, por ejemplo, serán la harina, la levadura, el azúcar, etc; en un restaurante, serán los sueldos y las compras para preparar la comida. Los gastos que no se relacionan con el negocio, como los gastos familiares, no se conside- ran para el pago de impuestos y son conocidos como no deducibles.

La base imponible de los ingresos del trabajo en relación de dependencia está constituida por el ingreso gravado, menos el valor de los aportes personales al Instituto Ecuatoriano de Seguridad Social (excepto cuando estos sean pagados por el empleador), menos los gastos personales del contribuyente de acuerdo con la normativa actual.

La declaración del Impuesto a la Renta es obligatoria para todas las personas naturales, sucesiones indivisas y sociedades, aun cuando la totalidad de sus rentas estén constituidas por ingresos exentos, a excepción de:

  1. Los contribuyentes domiciliados en el exterior, que no tengan represen- tante en el país y que exclusivamente tengan ingresos sujetos a retención en la fuente.

  2. Las personas naturales cuyos ingresos brutos durante el ejercicio fiscal no excedieren de la fracción básica no gravada.

Los plazos para la presentación de la declaración varían de acuerdo con el noveno dígito de la cédula o RUC del contribuyente:

Noveno

del RUC Personas naturales Sociedades del Personas naturales Sociedades 1 10 de marzo 10 de abril 6 20 de marzo 20 de abril 2 12 de marzo 12 de abril 7 22 de marzo 22 de abril 3 14 de marzo 14 de abril 8 24 de marzo 24 de abril 4 16 de marzo 16 de abril 9 26 de marzo 26 de abril 5 18 de marzo 18 de abril 0 28 de marzo 28 de abril

150

k, (2018). 334538177

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.