Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

149/208

Liquidación del IVA: formulario 104 y casos de declaración en cero

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 149
149 de 208
Página 149 de Emprendimiento y Gestion 1° · 2019
Anterior Página 149 / 208 Siguiente

Respuesta rápida

La declaración es igual a cero cuando el impuesto generado por las ventas (campo 601) es cubierto por el crédito tributario y saldos arrastrados (campo 602): no hay operaciones gravadas, ventas iguales a adquisiciones, o ventas exentas/tarifa 0%.

📚 exercise emprendimiento-y-gestion ⭐⭐⭐ Dificultad 3/5 ⏱ 5 min lectura

Solución — Página 149

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

(Actividad 2 de la página)

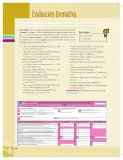
Enunciado: Imprime el formulario que completaste e investiga los casos en que la declaración es igual a cero.

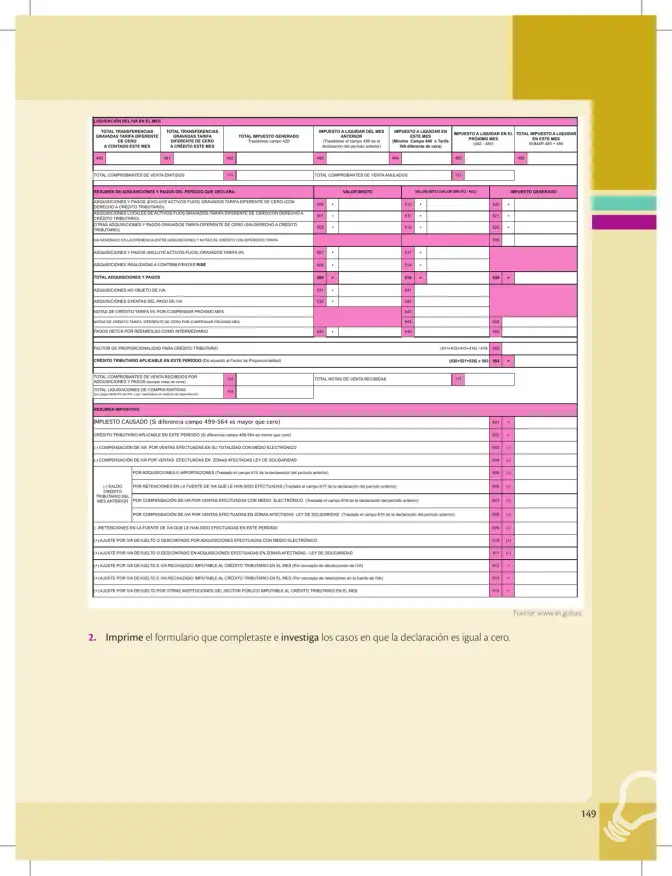
Análisis del formulario de liquidación del IVA (SRI, Ecuador):

El formulario presentado resume tres bloques:

  1. Liquidación del IVA en el mes (campos 480 a 486): total de transferencias gravadas a contado y a crédito (480, 481), total de impuesto generado (482), impuesto a liquidar del mes anterior (483), impuesto a liquidar en este mes (484), impuesto a liquidar el próximo mes (485 = 482 - 484) y total de impuesto a liquidar (486 = 483 + 484).
  2. Resumen de adquisiciones y pagos (campos 500 a 564): valor bruto, valor neto e impuesto generado de las adquisiciones; factor de proporcionalidad (campo 563 = \frac{411+412+415+416}{419}) y crédito tributario aplicable (564 = (520+521+526) \times 563).
  3. Resumen impositivo (campos 601 a 614): impuesto causado y saldo de crédito tributario que determinan si se paga, se compensa o se arrastra al siguiente período.

Cálculo clave:

\text{Impuesto a pagar} = 601 - 602 = (499 - 564) - \text{saldo de crédito tributario}

a
Parte 1.a

¿Cuándo la declaración es igual a cero?

La declaración (saldo a pagar) resulta igual a cero cuando el impuesto generado por las ventas coincide exactamente con el crédito tributario generado por las adquisiciones, más cualquier saldo arrastrado. Los casos principales son:

  1. Sin operaciones en el período: si el contribuyente no tuvo ventas gravadas (499 = 0) ni adquisiciones con crédito (564 = 0), entonces 601 - 602 = 0.
  2. Ventas iguales a adquisiciones: cuando el impuesto generado por las ventas es igual al crédito tributario del período: 499 = 564, resultando 601 = 0.
  3. Crédito tributario acumulado que cubre el impuesto: si existe saldo de crédito tributario de meses anteriores (campos 605 a 608) igual o mayor que el impuesto causado: 601 - 602 \le 0.
  4. Compensaciones que absorben el impuesto: retenciones en la fuente (campo 609) o compensaciones por ventas con medio electrónico (campo 603) que igualan al impuesto causado.
  5. Ventas exentas o no objeto de IVA: si todas las ventas están gravadas a tarifa 0% o son exentas, no se genera impuesto.

Respuesta orientativa: La declaración es igual a cero cuando el impuesto causado (campo 601) se ve compensado por el crédito tributario aplicable y el saldo arrastrado (campo 602), o cuando el contribuyente no realiza operaciones gravadas en el período; es decir, cuando el IVA cobrado en ventas es idéntico al IVA pagado en adquisiciones, o ambos son cero.


Contenido estructurado del formulario (referencia)

Bloque Campos principales Operación clave
Liquidación del IVA en el mes 480, 481, 482, 483, 484, 485, 486 485 = 482 - 484; 486 = 483 + 484
Resumen de adquisiciones y pagos 500-509, 510-519, 520-529, 563, 564 563 = \frac{411+412+415+416}{419}; 564 = (520+521+526)\times 563
Resumen impositivo 601-614 601 = 499 - 564 (si es mayor que cero)

Fuente del formulario: www.sri.gob.ec
Contenido de la página

Página 149

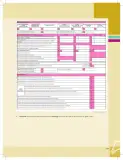
Imagen del formulario de liquidación del IVA del Servicio de Rentas Internas de Ecuador (www.sri.gob.ec), organizado en tres secciones:

1. Liquidación del IVA en el mes

  • 480: Total transferencias gravadas tarifa diferente de cero a contado este mes.
  • 481: Total transferencias gravadas tarifa diferente de cero a crédito este mes.
  • 482: Total impuesto generado (trasladese campo 429).
  • 483: Impuesto a liquidar del mes anterior (trasladese campo 485 de la declaración anterior).
  • 484: Impuesto a liquidar en este mes (mínimo campo 480 × tarifa N.A. diferente de cero).
  • 485: Impuesto a liquidar el próximo mes (482 - 484).
  • 486: Total impuesto a liquidar en este mes (sumar 483 + 484).
  • 111: Total comprobantes de venta emitidos. 113: Total comprobantes de venta anulados.

2. Resumen de adquisiciones y pagos del período que declara

Columnas: valor bruto, valor neto (valor bruto - NIC), impuesto generado.

  • 500/510/520: Adquisiciones y pagos (excluye activos fijos) gravados tarifa diferente de cero (con crédito tributario).
  • 501/511/521: Adquisiciones locales de activos fijos gravados tarifa diferente de cero (con derecho a crédito).
  • 502/512/522: Otras adquisiciones y pagos gravados tarifa diferente de cero (sin derecho a crédito tributario).
  • 526: IVA generado en la diferencia entre adquisiciones y notas de crédito con diferente tarifa.
  • 507/517: Adquisiciones y pagos (incluye activos fijos) gravados tarifa 0%.
  • 508/518: Adquisiciones realizadas a contribuyentes RISE.
  • 509/519/529: Total adquisiciones y pagos.
  • 531/541: Adquisiciones no objeto de IVA.
  • 532/542: Adquisiciones exentas del pago de IVA.
  • 543: Notas de crédito tarifa 0% por compensar próximo mes.
  • 544/554: Notas de crédito tarifa diferente de cero por compensar próximo mes.
  • 535/545/555: Pagos netos por reembolso como intermediario.
  • 563: Factor de proporcionalidad para crédito tributario \frac{411+412+415+416}{419}.
  • 564: Crédito tributario aplicable en este período (520+521+526) \times 563.
  • 115: Total comprobantes de venta recibidos por adquisiciones y pagos (excepto notas de venta). 117: Total notas de venta recibidas. 119: Total liquidaciones de compra emitidas.

3. Resumen impositivo

  • 601: Impuesto causado (si diferencia campo 499-564 es mayor que cero).
  • 602: Crédito tributario aplicable en este período (si diferencia campo 499-564 es menor que cero).
  • 603: (-) Compensación de IVA por ventas efectuadas en su totalidad con medio electrónico.
  • 604: (-) Compensación de IVA por ventas efectuadas en zonas afectadas Ley de Solidaridad.
  • (-) Saldo crédito tributario del mes anterior:
    • 605: Por adquisiciones e importaciones (trasladese campo 615 de la declaración anterior).
    • 606: Por retenciones en la fuente de IVA (trasladese campo 617).
    • 607: Por compensación de IVA por ventas con medio electrónico (trasladese campo 618).
    • 608: Por compensación de IVA por ventas en zonas afectadas Ley de Solidaridad (trasladese campo 619).
  • 609: (-) Retenciones en la fuente de IVA efectuadas en este período.
  • 610: (+) Ajuste por IVA devuelto o descontado por adquisiciones con medio electrónico.
  • 611: (+) Ajuste por IVA devuelto o descontado en zonas afectadas - Ley de Solidaridad.
  • 612: (+) Ajuste por IVA devuelto e IVA rechazado imputable al crédito tributario (devoluciones de IVA).
  • 613: (+) Ajuste por IVA devuelto e IVA rechazado imputable al crédito tributario (retenciones en la fuente).
  • 614: (*) Ajuste por IVA devuelto por otras instituciones del sector público.

Actividad 2

2. Imprime el formulario que completaste e investiga los casos en que la declaración es igual a cero.

Fuente: www.sri.gob.ec

Ejemplos resueltos

Un contribuyente genera \@@MATH_0@@ de IVA por ventas y tiene 1\,000 de crédito tributario por adquisiciones. ¿Cuánto debe declarar?

  1. Impuesto generado por ventas: 499 = 1000.
  2. Crédito tributario del período: 564 = 1000.
  3. Impuesto causado: 601 = 499 - 564 = 1000 - 1000 = 0.
  4. Como no hay diferencia positiva, no hay saldo a pagar.

Respuesta: La declaración es igual a cero.

Tabla

Campo Descripción Operación
482 Total impuesto generado Trasladado del campo 429
484 Impuesto a liquidar en este mes Mínimo campo 480 × tarifa N.A.
485 Impuesto a liquidar próximo mes 482 - 484
486 Total impuesto a liquidar este mes 483 + 484
563 Factor de proporcionalidad \frac{411+412+415+416}{419}
564 Crédito tributario aplicable (520+521+526) \times 563
601 Impuesto causado 499 - 564 si es mayor que cero
602 Crédito tributario aplicable 499 - 564 si es menor que cero

Fórmulas y ecuaciones

Crédito tributario aplicable: (520+521+526) \times 563

Factor de proporcionalidad: \frac{411+412+415+416}{419}

Impuesto a pagar: 601 - (603+604+605+606+607+608+609) + (610+611+612+613+614)

485 = 482 - 484

486 = 483 + 484

563 = \frac{411+412+415+416}{419}

564 = (520+521+526) \times 563

601 = 499 - 564 \quad (\text{si } 499-564 > 0)

602 = 499 - 564 \quad (\text{si } 499-564 < 0)

Glosario (5)

Crédito tributario
IVA pagado en adquisiciones que el contribuyente puede descontar del impuesto generado por sus ventas.
Impuesto causado
Diferencia entre el impuesto generado por las ventas y el crédito tributario del período; si es positiva, es lo que se debe pagar.
Factor de proporcionalidad
Coeficiente entre 0 y 1 que ajusta el crédito tributario cuando el contribuyente realiza operaciones gravadas y exentas.
RISE
Régimen Simplificado Ecuatoriano para Emprendedores, con tratamiento tributario distinto al régimen general.
Retención en la fuente de IVA
IVA que clientes o agentes de retención descuentan al contribuyente y que se imputa como crédito tributario.

Preguntas para practicar

¿Cuándo la declaración de IVA es igual a cero?

Cuando el impuesto generado por las ventas (campo 601) es cubierto por el crédito tributario y los saldos arrastrados (campo 602): no hay operaciones gravadas, las ventas son iguales a las adquisiciones, o las ventas son exentas / a tarifa 0%.

Temas y conceptos clave

Formulario de liquidación del IVA (SRI)Impuesto causado y crédito tributarioCasos de declaración en ceroIVAdébito fiscalcrédito tributariofactor de proporcionalidadretención en la fuentecompensación de IVA

Fuentes y referencias

  • www.sri.gob.ec
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Cuándo una declaración de IVA resulta en cero?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué es el crédito tributario en el formulario 104?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se calcula el factor de proporcionalidad del IVA?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Conocer qué es el IVA y sus tarifas
  • • Entender diferencia entre débito e impuesto generado
  • • Nociones de crédito tributario
Siguiente tema sugerido
Cálculo del valor a pagar o a compensar en el formulario 104 con un caso numérico
📝 Transcripción de la página (texto seleccionable) 3135 caracteres

TOTAL TRANSFERENCIAS _ | TOTAL TRANSFERENCIAS IMPUESTO ALIQUIDAR DELMES | IMPUESTO ALIQUIDAR EN GRAVADAS TARIFADIFERENTE |" GRAVADAS TARIFA TOTAL PUESTO GENERADO emo eme IMPUESTO A LIQUIDAR EN EL, TOTAL IMPUESTO ALIQUIDAR| OFERENTE DE CERO Francesa campo 428 Castes campo 485 dela | (Minimo Campoo Tana OKO ESTE

ACONTADO ESTE MES A CRÉDITO ESTE MES declaración del periodo anterior) IVA diferente de cero)

fora: COMPROBANTES DE VENTA EMITIDOS E] TOTAL COMPROBANTES DE VENTAANULADOS le] ]

Jroaursiciones Y PAGOS (EXCLUYE ACTWVOS FUOS) GRAVADOS TARIFA DIFERENTE DE CERO (GON 7 7

[DERECHO A CRÉDITO TRIBUTARIO)

[EGUSTIONES LOCALES DEACTNOS FUOS GRADOS TAR OFERENTE DE CEROICON DEREGHOR - 7

[CRÉDITO TRIBUTARIO)

OTRAS ADQUISICIONES Y PAGOS SRAVADOS TARIFADIFERENTE DE GERO (SNEREGO ACREDTO 7 7 -

Fusuramo)

haoautsiciones Y PAGOS INCLUYE ACTIVOS FIOS) SRAVADOS TARIFAD . .

hacautsicionES REALIZADAS ACONTREUYENTES RISE . .

hora anausiciones Y Pacos

hicausicones no osuEro DE WA .

[roauisiciones EXENTAS DEL PAGO DE WA 7

[NOTAS DE CRÉDITO TARIFA 0% POR COMPENSAR PRÓXIMO MES

baso NETOS POR REENBOLSO COMO INTERMEDIO >

[FACTOR DE PROPORCIONALIDAD PARA CRÉDITO TRIBUTARIO (411+412+415+416)/419

ICREDITO TRIBUTARIO APLICABLE EN ESTE PERÍODO (De acuerdo al Factor de Proporcionalidad) (52045214526) x 563|

[TOTAL COMPROBANTES DE VENTA RECIBIDOS POR

[TOTAL LIQUIDACIONES DE COMPRA EMITIDAS [ear pagos rt 0% de VA opor eemBolos an relación de dependence)

IMPUESTO CAUSADO (Si diferencia campo 499-564 es mayor que cero)

[CRÉDITO TRIBUTARIO APLICABLE EN ESTE PERÍODO (Si diferencia campo 499-564 es menor que cero)

{-) COMPENSACIÓN DE IVA POR VENTAS EFECTUADAS EN SU TOTALIDAD CON MEDIO ELECTRÓNICO

|) COMPENSACIÓN DE IVA POR VENTAS EFECTUADAS EN ZONAS AFECTADAS LEY DE SOLIDARIDAD.

POR ADQUISICIONES E IMPORTACIONES (Trasiada el campo 615 de la declaración del periodo anterior)

(SALDO — [POR RETENCIONES EN LAFUENTE DE IVA QUE LE HAN SIDO EFECTUADAS (Trastada el campo 617 de la declaración del periodo anterior) CRÉDITO

TRIBUTARIO DEL. MES ANTERIOR [POR COMPENSACIÓN DE IVA POR VENTAS EFECTUADAS CON MEDIO ELECTRÓNICO (Traslada el campo 618 de la declaración del periodo anterior)

POR COMPENSACIÓN DE IVA POR VENTAS EFECTUADAS EN ZONAS AFECTADAS LEY DE SOLIDARIDAD (Traslada el campo 619 de la declaración del periodo anterior)

[(- JRETENCIONES EN LA FUENTE DE IVA QUE LE HAN SIDO EFECTUADAS EN ESTE PERÍODO

(+) AJUSTE POR IVA DEVUELTO O DESCONTADO POR ADQUISICIONES EFECTUADAS CON MEDIO ELECTRÓNICO

|) AJUSTE POR IVA DEVUELTO O DESCONTADO EN ADQUISICIONES EFECTUADAS EN ZONAS AFECTADAS - LEY DE SOLIDARIDAD

(+) AJUSTE POR IVA DEVUELTO E IVA RECHAZADO IMPUTABLE AL CRÉDITO TRIBUTARIO EN EL MES (Por concepto de devoluciones de IVA)

|) AJUSTE POR IVA DEVUELTO E IVA RECHAZADO IMPUTABLE AL CRÉDITO TRIBUTARIO EN EL MES (Por concepto de retenciones en la fuente de IVA)

|(+) AJUSTE POR IVA DEVUELTO POR OTRAS INSTITUCIONES DEL SECTOR PÚBLICO IMPUTABLE AL CRÉDITO TRIBUTARIO EN EL MES

  1. Imprime el formulario que completaste e investiga los casos en que la declaración es igual a cero.

Fuente: www.sri.gob.ec

149

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.