Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

152/208

Evaluación formativa: cálculo del Impuesto a la Renta de un emprendedor

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 152
152 de 208
Página 152 de Emprendimiento y Gestion 1° · 2019
Anterior Página 152 / 208 Siguiente

Respuesta rápida

1.a: Base imponible 16 550; Impuesto fracción básica 0; Fracción excedente 5 207 × 5% = 260,35; Impuesto total ≈ $260. Se usa el penúltimo dígito de la cédula. Marta Reyes (dígito 7) declara hasta el 30 de junio.

📚 exercise emprendimiento-y-gestion ⭐⭐⭐ Dificultad 3/5 ⏱ 5 min lectura

Solución — Página 152

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Calcula el Impuesto a la Renta en los siguientes casos.

a
Parte 1.a

Marta Reyes (cédula de identidad N.° 1722726971) tiene una panadería como persona natural. El detalle de sus ingresos y gastos anuales es el siguiente.

Paso 1: Clasificar cada gasto en deducible o no deducible.

Los gastos deducibles son los necesarios para producir el ingreso (materia prima de la panadería). Los gastos personales o ajenos al negocio (vestimenta, deuda del auto personal, víveres del hogar, medicamentos del hijo) NO son deducibles del negocio.

Gasto Monto Deducible No deducible
Ingresos anuales $28 000 — —
Harina 5 000 | 5 000
Levadura 2 700 | 2 700
Aceite 2 900 | 2 900
Huevos 850 | 850
Gasto vestimenta 1 800 | | 1 800
Gasto deuda del auto 250 | | 250
Víveres de su casa 2 000 | | 2 000
Medicamentos para su hijo 250 | | 250
Total 11 450** | **4 300

Paso 2: Calcular la base imponible.

\text{Base imponible} = \text{Ingresos} - \text{Gastos deducibles}

\text{Base imponible} = 28\,000 - 11\,450 = 16\,550

Respuesta (Base imponible): 16,550$

Paso 3: Impuesto a la fracción básica.

En el Ecuador 2019, para persona natural (escala del Impuesto a la Renta): fracción básica hasta 11\,343, impuesto de la fracción básica = 0 (tramo 0 % hasta 11,343)$.

\text{Impuesto fracción básica} = \$\,0

Respuesta (Impuesto fracción básica): $ 0

Paso 4: Impuesto a la fracción excedente.

\text{Base imponible} - \text{Fracción básica} = 16\,550 - 11\,343 = 5\,207

Sobre el excedente se aplica el 5 % (primer tramo excedente, 0–20 % según tabla):

\text{Fracción excedente} \times 5\% = 5\,207 \times 0{,}05 = 260{,}35

Respuesta (Impuesto fracción excedente): $ 260,35

Paso 5: Impuesto a la Renta total.

\text{Impuesto total} = 0 + 260{,}35 = 260{,}35

Pregunta: ¿Qué dígito de la cédula se toma en cuenta para definir el plazo de presentación de la declaración?

Se toma en cuenta el penúltimo dígito de la cédula de identidad.

Respuesta: El penúltimo dígito (antepenúltimo si se cuenta desde el final).

Pregunta: ¿Hasta qué fecha debe Marta Reyes presentar la declaración?

Cédula: 1722726971 → penúltimo dígito = 7. Con dígitos 5, 6 o 7 el plazo vence el 30 de junio.

Respuesta: Hasta el 30 de junio.

Respuesta

260,35 (redondeado 260)

Contenido de la página

Evaluación formativa

EG.5.2.2. Identificar las obligaciones legales que debe cumplir un emprendedor como elemento fundamental para la operación del emprendimiento.

1. Calcula el Impuesto a la Renta en los siguientes casos:

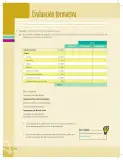
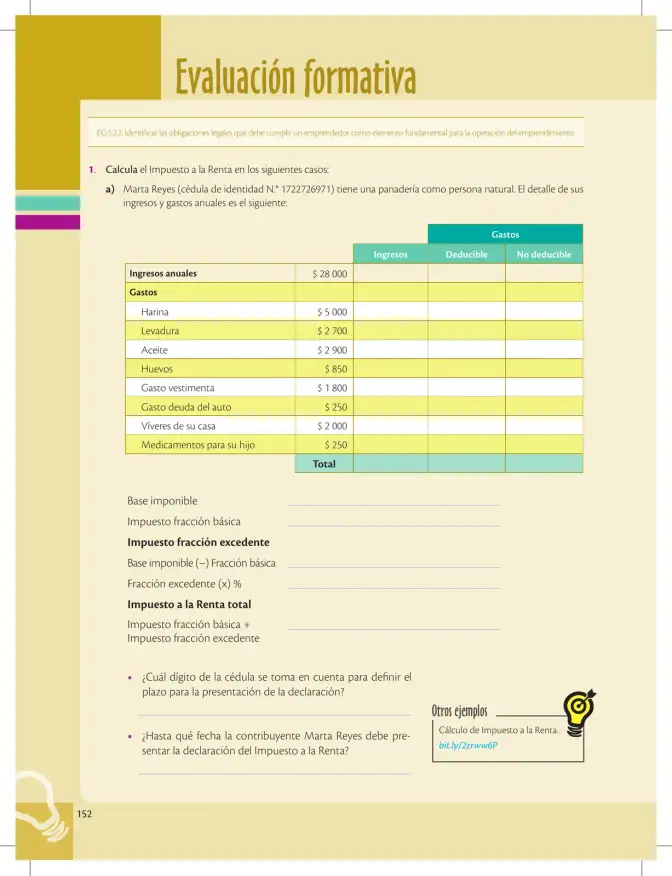
a) Marta Reyes (cédula de identidad N.° 1722726971) tiene una panadería como persona natural. El detalle de sus ingresos y gastos anuales es el siguiente:

Concepto Monto Ingresos Deducible No deducible
Ingresos anuales $28 000
Gastos
Harina $5 000
Levadura $2 700
Aceite $2 900
Huevos $850
Gasto vestimenta $1 800
Gasto deuda del auto $250
Víveres de su casa $2 000
Medicamentos para su hijo $250
Total
  • Base imponible _______________

  • Impuesto fracción básica _______________

  • Impuesto fracción excedente

    • Base imponible (−) Fracción básica _______________
    • Fracción excedente (×) % _______________
  • Impuesto a la Renta total

    • Impuesto fracción básica + Impuesto fracción excedente _______________
  • ¿Qué dígito de la cédula se toma en cuenta para definir el plazo para la presentación de la declaración? _______________

  • ¿Hasta qué fecha la contribuyente Marta Reyes debe presentar la declaración del Impuesto a la Renta? _______________

Otros ejemplos: Cálculo de Impuesto a la Renta. bit.ly/2zrww6P

Tabla

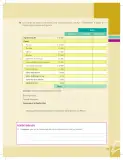
Concepto Monto Deducible No deducible
Ingresos anuales $28 000 — —
Harina 5 000 | 5 000
Levadura 2 700 | 2 700
Aceite 2 900 | 2 900
Huevos 850 | 850
Gasto vestimenta 1 800 | | 1 800
Gasto deuda del auto 250 | | 250
Víveres de su casa 2 000 | | 2 000
Medicamentos para su hijo 250 | | 250
Total 11 450** | **4 300

Fórmulas y ecuaciones

Base imponible = Ingresos anuales − Gastos deducibles

Impuesto fracción excedente = Fracción excedente × %

Impuesto total = Impuesto fracción básica + Impuesto fracción excedente

\text{Base imponible} = \text{Ingresos} - \text{Gastos deducibles}

\text{Impuesto fracción excedente} = (\text{Base imponible} - \text{Fracción básica}) \times %

\text{Impuesto total} = \text{Impuesto fracción básica} + \text{Impuesto fracción excedente}

Glosario (5)

Base imponible
Monto sobre el cual se calcula el impuesto: ingresos anuales menos los gastos deducibles del negocio.
Fracción básica
Tramo inicial de la base imponible que se grava a tasa fija (0 % hasta $11 343 en 2019).
Fracción excedente
Parte de la base imponible que supera la fracción básica y se grava al porcentaje del tramo correspondiente.
Gasto deducible
Gasto necesario para generar el ingreso del negocio (materia prima, servicios del local) y que disminuye la base imponible.
Declaración del Impuesto a la Renta
Formulario presentado ante el SRI donde el contribuyente reporta ingresos, gastos y determina el impuesto a pagar.

Preguntas para practicar

¿Qué dígito de la cédula se toma en cuenta para definir el plazo para la presentación de la declaración?

Se considera el penúltimo dígito de la cédula de identidad, con el cual el SRI distribuye los vencimientos en cuatro grupos (0-2, 3-4, 5-7 y 8-9) para evitar aglomeraciones.

¿Hasta qué fecha la contribuyente Marta Reyes debe presentar la declaración del Impuesto a la Renta?

Su cédula termina en ...6971, por lo que el penúltimo dígito es 7; este grupo vence el 30 de junio, por lo que Marta debe presentar la declaración hasta el 30 de junio.

Temas y conceptos clave

Impuesto a la Renta de personas naturalesGastos deducibles y no deduciblesObligaciones legales del emprendedorbase imponiblefracción básicafracción excedentegasto deducibledeclaración de impuestospenúltimo dígito de la cédula

Fuentes y referencias

  • https://bit.ly/2zrww6P
¿Te fue útil esta página?

Figuras de la página (1)

Tabla de ingresos y gastos anuales de la panadería de Marta Reyes con columnas de Ingresos, Deducible y No deducible para clasificar cada gasto.
Figura 1 image

Preguntas que la gente también hace

¿Cómo se calcula la base imponible del Impuesto a la Renta de una persona natural en Ecuador?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué gastos son deducibles y cuáles no en el Impuesto a la Renta de un pequeño negocio?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué dígito de la cédula determina el plazo para presentar la declaración de impuestos?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Clasificar gastos en deducibles y no deducibles
  • • Conocer la tabla de impuestos a la renta de personas naturales
  • • Entender qué es la base imponible
Siguiente tema sugerido
Cálculo de aportes al IESS y retención en la fuente para emprendedores
📝 Transcripción de la página (texto seleccionable) 1007 caracteres

Evaluación formativa

EG.5.2.2. Identificar las obligaciones legales que debe cumplir un emprendedor como elemento fundamental para la operación del emprendimiento.

  1. Calcula el Impuesto a la Renta en los siguientes casos:

a) Marta Reyes (cédula de identidad N.° 1722726971) tiene una panadería como persona natural. El detalle de sus

O ingresos y gastos anuales es el siguiente:

Gastos

Ingresos Deducible No deducible

Ingresos anuales $ 28 000

Harina $5000

Aceite $2900

Gasto vestimenta $ 1800

Viveres de su casa $2000

Base imponible

Impuesto fracción básica

Impuesto fracción excedente

Base imponible (—) Fracción básica

Fracción excedente (x) %

Impuesto a la Renta total

Impuesto fracción básica + Impuesto fracción excedente

  • ¿Cuál dígito de la cédula se toma en cuenta para definir el plazo para la presentación de la declaración?

Otros ejemplos

  • ¿Hasta qué fecha la contribuyente Marta Reyes debe pre- o de PU la Renta. sentar la declaración del Impuesto a la Renta? pa aus

y Y.

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.