Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

151/208

Tarifa de Impuesto a la Renta 2018: tabla y cálculo

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 151
151 de 208
Página 151 de Emprendimiento y Gestion 1° · 2019
Anterior Página 151 / 208 Siguiente

Respuesta rápida

  1. Impuesto 2018 con base 25 000 = 1 463,50 ( 946 + 517,50). 2) Hoja electrónica: tabla con fracción básica, exceso, impuesto fijo y %; usar BUSCARV/SI para obtener $ 1 463,50.
📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 5 min lectura

Solución — Página 151

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Calcular el Impuesto a la Renta del año 2018 de una persona natural con una base imponible anual de $ 25 000, usando la tabla de la página.

  1. Ubicar el rango de la base imponible en la tabla: 21 550 a 43 100.

  2. Impuesto por fracción básica (columna "Impuesto fracción básica" de ese rango): $ 946.

  3. Calcular el excedente sobre la fracción básica:

    25\,000 - 21\,550 = 3\,450

  4. Aplicar el porcentaje del excedente de ese rango (15 %):

    3\,450 \times 0,15 = 517,50

  5. Sumar fracción básica + excedente:

    946 + 517{,}50 = 1\,463{,}50

Respuesta

Impuesto a la Renta total del año 2018: $ 1 463,50.

2
Ejercicio 2

(TIC)

Diseñar una hoja electrónica que calcule automáticamente el Impuesto a la Renta.

Respuesta orientativa: En la hoja se coloca en la celda B1 la base imponible. Con la función SI anidada (o BUSCARV sobre la tabla) se identifica el rango: fracción básica (F) y porcentaje del excedente (p). Luego se calcula: =F + (B1 - fracción_inferior) * p. Ejemplo con BUSCARV: =BUSCARV(B1; tabla; 3; VERDADERO) + (B1 - BUSCARV(B1; tabla; 1; VERDADERO)) * BUSCARV(B1; tabla; 4; VERDADERO). Para B1 = 25 000 el resultado es 1 463,50, verificando con el ejemplo de la página.

Contenido de la página

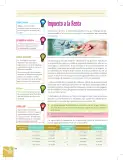
Tarifa de Impuesto a la Renta

La tarifa de Impuesto a la Renta para la mayoría de las sociedades es del 25 % sobre la base imponible. Esta base imponible se calcula sobre los ingresos anuales de la sociedad, menos los costos y los gastos anuales aceptados por el SRI.

En el caso de personas naturales, se aplican los ingresos anuales de la persona natural (en relación de dependencia o por facturación a sus clientes) menos sus costos anuales relacionados con su actividad, el aporte personal al IESS y ciertos gastos básicos, como salud, educación, vivienda, alimentación y vestimenta, realizados en el año, considerando algunos límites máximos.

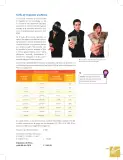
Las personas naturales deben cancelar su Impuesto a la Renta de acuerdo con una tabla que se actualiza cada año. Para el año 2018, la tabla de Impuesto a la Renta es la siguiente:

Fracción básica Exceso hasta Impuesto fracción básica Impuesto fracción excedente
0 $ 11 270 0 0 %
11 270 | 14 360 0 5 %
14 360 | 17 950 $ 155 10 %
17 950 | 21 550 $ 514 12 %
21 550 | 43 100 $ 946 15 %
43 100 | 64 630 $ 4 178 20 %
64 630 | 86 180 $ 8 484 25 %
86 180 | 114 890 $ 13 872 30 %
114 890 | En adelante | 22 485 35 %

En consecuencia, si una persona tiene una base imponible anual de 25 000, se debe comparar con el rango que corresponde ( 21 550 a $ 43 100). El Impuesto a la Renta por pagar será el siguiente:

  • Impuesto por fracción básica: $ 946
  • Excedente sobre fracción básica: 25 000 − 21 550 = 3 450; 3 450 × 15 % = $ 517,50
  • Impuesto a la Renta total del año 2018: $ 1 463,50

TIC: Diseña una hoja electrónica que calcule automáticamente el Impuesto a la Renta.

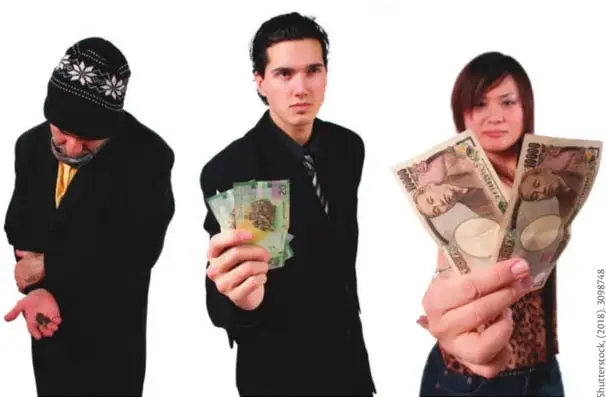
Imagen: En cualquier país del mundo, el Impuesto a la Renta permite redistribuir la riqueza.

Ejemplos resueltos

Calcular el Impuesto a la Renta 2018 de una persona con base imponible de $ 25 000.

Rango: 21 550– 43 100 → impuesto fijo 946, 15 % sobre el excedente. Excedente: 25 000 − 21 550 = 3 450. 3 450 × 0,15 = 517,50. Total: 946 + 517,50 = 1 463,50.

Tabla

Fracción básica Exceso hasta Impuesto fracción básica Impuesto fracción excedente
0 $ 11 270 0 0 %
11 270 | 14 360 0 5 %
14 360 | 17 950 $ 155 10 %
17 950 | 21 550 $ 514 12 %
21 550 | 43 100 $ 946 15 %
43 100 | 64 630 $ 4 178 20 %
64 630 | 86 180 $ 8 484 25 %
86 180 | 114 890 $ 13 872 30 %
114 890 | En adelante | 22 485 35 %

Fórmulas y ecuaciones

\text{Impuesto} = \text{Impuesto fracción básica} + (\text{Base imponible} - \text{Fracción básica}) \times % \text{ excedente}

25\,000 - 21\,550 = 3\,450

3\,450 \times 0,15 = 517,50

946 + 517{,}50 = 1\,463{,}50

Glosario (5)

Base imponible
Monto sobre el cual se calcula el impuesto: ingresos anuales menos costos y gastos aceptados por el SRI.
Fracción básica
Límite inferior del tramo de ingresos al que corresponde una tarifa; determina el impuesto fijo acumulado.
Excedente (fracción excedente)
Parte de la base imponible que supera la fracción básica y se grava con el porcentaje del tramo.
SRI
Servicio de Rentas Internas de Ecuador, entidad que administra los impuestos.
Tarifa progresiva
Sistema de tasas que aumentan a medida que crece la base imponible.

Preguntas para practicar

¿Por qué el Impuesto a la Renta permite redistribuir la riqueza?

Porque aplica tasas progresivas: quienes tienen mayores ingresos pagan un porcentaje mayor, y con lo recaudado el Estado financia servicios públicos que benefician a todos, reduciendo desigualdades.

¿Qué diferencia hay entre la tarifa de sociedades (25 %) y la de personas naturales?

Las sociedades pagan un 25 % fijo sobre su base imponible, mientras las personas naturales usan una tabla progresiva con tramos desde 0 % hasta 35 %, según el nivel de ingresos.

Temas y conceptos clave

Tarifa de Impuesto a la RentaTabla de impuestos progresiva 2018Cálculo de fracción básica y excedenteBase imponibleFracción básicaExceso hastaImpuesto fracción básicaImpuesto fracción excedenteSRIAporte personal al IESS

Fuentes y referencias

  • Tabla de Impuesto a la Renta del año 2018, SRI Ecuador
¿Te fue útil esta página?

Figuras de la página (2)

Tres personas mostrando billetes de dinero; pie de foto: 'En cualquier país del mundo, el Impuesto a la Renta permite redistribuir la riqueza'.
Figura 1 image
Ícono de foco/robot con la actividad de diseñar una hoja electrónica de Impuesto a la Renta.
Figura 2 image

Preguntas que la gente también hace

¿Cómo se calcula el Impuesto a la Renta de una persona natural en Ecuador?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué es la base imponible y la fracción básica en el Impuesto a la Renta?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cómo se usa una tabla progresiva de impuestos para calcular el impuesto a pagar?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Operaciones básicas con porcentajes
  • • Resta y multiplicación de números decimales
  • • Lectura de tablas
Siguiente tema sugerido
Cálculo del Impuesto a la Renta de sociedades y retenciones en la fuente
📝 Transcripción de la página (texto seleccionable) 1740 caracteres

Tarifa de Impuesto a la Renta

La tarifa de Impuesto a la Renta para la mayoría de las sociedades es del 25 % sobre la base imponible. Esta base imponible se calcula sobre los ingresos anuales de la sociedad, menos los cos- tos y los gastos anuales aceptados por el SRI.

En el caso de personas naturales, se aplican los ingresos anuales de la perso- na natural (en relación de dependencia o por facturación a sus clientes) menos sus costos anuales relacionados con su actividad, el aporte personal al IESS y ciertos gastos básicos, como salud, educación, vivienda, alimentación y vestimenta, realizados en el año, consi-

derando algunos límites máximos. E En cualquier país del mundo, el Impuesto a la Renta permite redistribuir la riqueza.

Las personas naturales deben cancelar su Impuesto a la Renta de acuerdo con una tabla que se actualiza cada año. Para el año 2018, la tabla de Impuesto a la Renta es la siguiente:

Impuesto a la Renta - Año 2018 TIC se Impuesto a . A Fracción Exceso Impuesto AE Diseña una hoja electrónica básica hasta fracción básica que calcule automáticamente excedente el Impuesto a la Renta.

0 $ 11270 0 0% 11270 14 360 0 5% 14 360 17 950 $ 155 10 % 17 950 521550 514 12 % 21550 43 100 $946 15% 43 100 64 630 $4178 20% 64 630 86 180 $8 484 25% 86 180 114 890 $ 13 872 30% 114 890 En adelante 22 485 35%

En consecuencia, si una persona tiene una base imponible anual de $ 25 000, se debe comparar con el rango que corresponde ( 21 550 a 43 100). El Im- puesto a la Renta por pagar será el siguiente:

Impuesto por fracción básica: $946

Excedente sobre fracción básica: 25 000 - 21550 = $ 3 450 3450x 15% = 517,50

Impuesto a la Renta total del año 2018 $ 1 463,50

151

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.