Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

176/208

Incentivos tributarios: definición, fines extrafiscales y marco legal

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 176
176 de 208
Página 176 de Emprendimiento y Gestion 1° · 2019
Anterior Página 176 / 208 Siguiente

Respuesta rápida

Los incentivos equilibran recaudación y estímulo vía fin extrafiscal: son temporales, selectivos y buscan mayor producción e inversión que amplíen la base tributaria.

📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 176

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

(Saberes previos)

Enunciado: ¿Conoces a alguna persona que sea beneficiaria directa de algún incentivo tributario?

  1. Un ejemplo frecuente es una persona con discapacidad que accede a exenciones tributarias previstas en la Ley Orgánica de Discapacidades.
  2. Otro caso es un adulto mayor que se beneficia de la Ley del Anciano.
  3. También puede ser un emprendedor o empresario que aplica depreciación acelerada o reduce sus cotizaciones de seguridad social.

Respuesta orientativa: Sí; por ejemplo, un adulto mayor o una persona con discapacidad que recibe exoneraciones tributarias según la Ley del Anciano o la Ley Orgánica de Discapacidades.

2
Ejercicio 2

(Desequilibrio cognitivo)

Enunciado: ¿Qué criterios permiten equilibrar el interés que tiene el Estado para recaudar impuestos y la necesidad de establecer incentivos tributarios?

  1. El criterio del fin extrafiscal del tributo: el impuesto no solo recauda, sino que también estimula o desestimula conductas sociales y económicas.
  2. El criterio de interés público: se incentivan solo actividades de interés colectivo (producción, inversión, empleo, turismo).
  3. El criterio de temporalidad: los incentivos reducen o eliminan la carga tributaria solo de forma temporal, sin anular permanentemente la recaudación.
  4. El criterio de retorno económico: un sector estimulado eleva su contribución a la actividad económica, ampliando la base tributaria futura.

Respuesta orientativa: Se equilibran mediante el fin extrafiscal del tributo: los incentivos se otorgan de forma temporal, selectiva y sobre actividades de interés público, de modo que la menor recaudación inicial se compense con mayor producción, inversión y empleo.

Contenido de la página

EG.5.2.3. Describir y argumentar la importancia del pago de las obligaciones sociales y tributarias a la autoridad respectiva, como retribución de los servicios públicos utilizados e incentivos fiscales recibidos, para fomentar una cultura tributaria.

Incentivos tributarios

Saberes previos

¿Conoces a alguna persona que sea beneficiaria directa de algún incentivo tributario?

Desequilibrio cognitivo

¿Qué criterios permiten equilibrar el interés que tiene el Estado para recaudar impuestos y la necesidad de establecer incentivos tributarios?

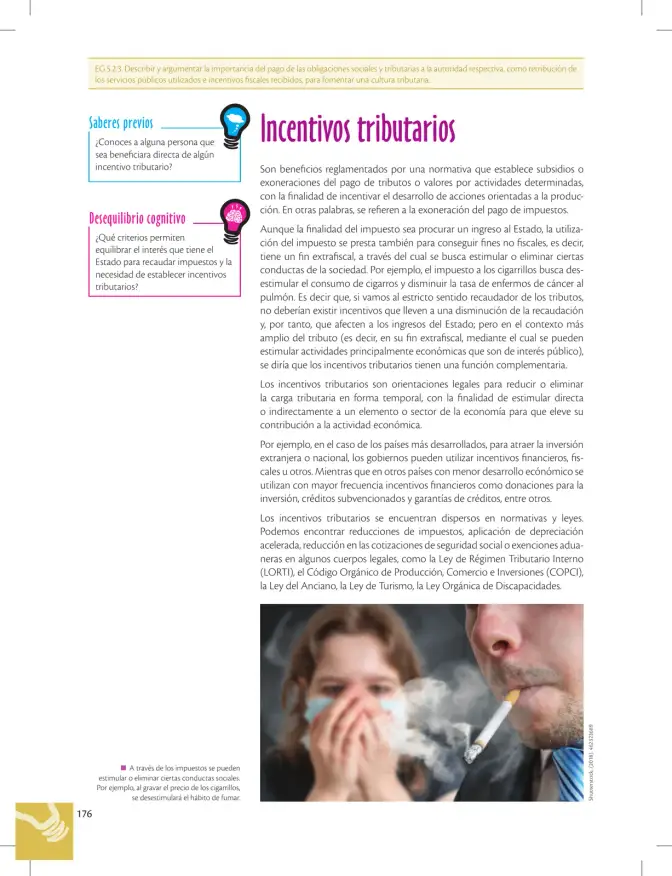
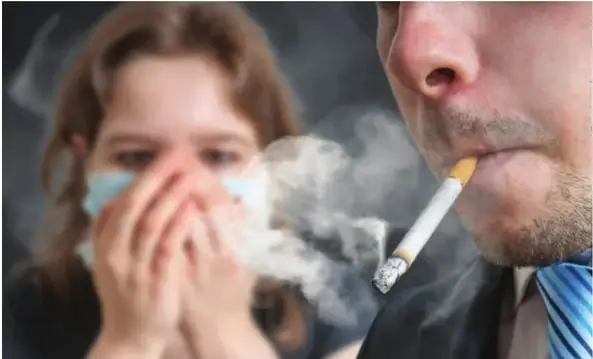
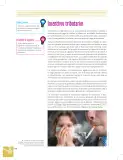
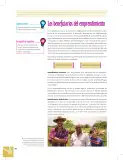
Nota de la imagen: A través de los impuestos se pueden estimular o eliminar ciertas conductas sociales. Por ejemplo, al gravar el precio de los cigarrillos, se desestimulará el hábito de fumar.

Son beneficios reglamentados por una normativa que establece subsidios o exoneraciones del pago de tributos o valores por actividades determinadas, con la finalidad de incentivar el desarrollo de acciones orientadas a la producción. En otras palabras, se refieren a la exoneración del pago de impuestos.

Aunque la finalidad del impuesto sea procurar un ingreso al Estado, la utilización del impuesto se presta también para conseguir fines no fiscales, es decir, tiene un fin extrafiscal, a través del cual se busca estimular o eliminar ciertas conductas de la sociedad. Por ejemplo, el impuesto a los cigarrillos busca desestimular el consumo de cigarros y disminuir la tasa de enfermos de cáncer al pulmón. Es decir que, si vamos al estricto sentido recaudador de los tributos, no deberían existir incentivos que lleven a una disminución de la recaudación y, por tanto, que afecten a los ingresos del Estado; pero en el contexto más amplio del tributo (es decir, en su fin extrafiscal, mediante el cual se pueden estimular actividades principalmente económicas que son de interés público), se diría que los incentivos tributarios tienen una función complementaria.

Los incentivos tributarios son orientaciones legales para reducir o eliminar la carga tributaria en forma temporal, con la finalidad de estimular directa o indirectamente a un elemento o sector de la economía para que eleve su contribución a la actividad económica.

Por ejemplo, en el caso de los países más desarrollados, para atraer la inversión extranjera o nacional, los gobiernos pueden utilizar incentivos financieros, fiscales u otros. Mientras que en otros países con menor desarrollo económico se utilizan con mayor frecuencia incentivos financieros como donaciones para la inversión, créditos subvencionados y garantías de créditos, entre otros.

Los incentivos tributarios se encuentran dispersos en normativas y leyes. Podemos encontrar reducciones de impuestos, aplicación de depreciación acelerada, reducción en las cotizaciones de seguridad social o exenciones aduaneras en algunos cuerpos legales, como la Ley de Régimen Tributario Interno (LORTI), el Código Orgánico de Producción, Comercio e Inversiones (COPCI), la Ley del Anciano, la Ley de Turismo, la Ley Orgánica de Discapacidades.

Ejemplos resueltos

El impuesto a los cigarrillos como herramienta de política extrafiscal.

El impuesto grava el precio de los cigarrillos → se encarece el producto → se desestimula el consumo de cigarros → disminuye la tasa de enfermos de cáncer al pulmón. Aquí el objetivo no es solo recaudar, sino modificar una conducta social.

Incentivos para atraer inversión según el nivel de desarrollo del país.

Países desarrollados: incentivos financieros, fiscales u otros para atraer inversión extranjera o nacional. Países con menor desarrollo económico: incentivos financieros como donaciones para la inversión, créditos subvencionados y garantías de créditos.

Tabla

Tipo de incentivo Ejemplo Finalidad
Reducción de impuestos Descuentos tributarios por inversión Estimular la producción
Depreciación acelerada Amortización rápida de activos Renovación de maquinaria
Reducción de cotizaciones Seguridad social Fomentar el empleo
Exenciones aduaneras Importación de insumos Abaratar costos productivos
Incentivos financieros Donaciones, créditos subvencionados Atraer inversión

Diagrama

graph TD
    A[Tributo] --> B[Fin fiscal: recaudar ingresos para el Estado]
    A --> C[Fin extrafiscal: estimular o eliminar conductas]
    C --> D[Incentivos tributarios: subsidios y exoneraciones]
    C --> E[Impuestos disuasivos: cigarrillos, alcohol]
    D --> F[Mayor producción, inversión y empleo]
    F --> G[Ampliación de la base tributaria futura]

Glosario (6)

Incentivo tributario
Beneficio reglamentado por normativa que establece subsidios o exoneraciones del pago de tributos para actividades determinadas, orientadas a la producción.
Fin extrafiscal
Finalidad del impuesto que va más allá de la recaudación: busca estimular o eliminar ciertas conductas sociales o económicas.
Exoneración
Reducción o eliminación total, temporal o condicionada, del pago de un impuesto o tributo.
Depreciación acelerada
Mecanismo tributario que permite amortizar el costo de un activo en un período menor al esperado, reduciendo la carga impositiva.
Exenciones aduaneras
Beneficios que liberan total o parcialmente del pago de tributos al importar ciertos bienes.
LORTI
Ley de Régimen Tributario Interno, cuerpo legal ecuatoriano que regula obligaciones e incentivos tributarios.

Preguntas para practicar

¿Conoces a alguna persona que sea beneficiaria directa de algún incentivo tributario?

Sí. Por ejemplo, un adulto mayor exonerado según la Ley del Anciano, o una persona con discapacidad que accede a beneficios de la Ley Orgánica de Discapacidades; también emprendedores que aplican depreciación acelerada.

¿Qué criterios permiten equilibrar el interés que tiene el Estado para recaudar impuestos y la necesidad de establecer incentivos tributarios?

El fin extrafiscal del tributo, la temporalidad de los incentivos, su carácter selectivo (actividades de interés público) y el retorno esperado en producción, inversión y empleo que amplíe la recaudación futura.

Temas y conceptos clave

Incentivos tributariosFunción extrafiscal del impuestoReducción temporal de la carga tributariaMarco legal de incentivos en EcuadorIncentivo tributarioSubsidioExoneraciónFin extrafiscalDepreciación aceleradaExenciones aduanerasCultura tributaria
¿Te fue útil esta página?

Figuras de la página (3)

Ícono de bombillo junto al recuadro de Saberes previos.
Figura 1 image
Ícono de cerebro junto al recuadro de Desequilibrio cognitivo.
Figura 2 image
Fotografía de un hombre fumando un cigarrillo mientras una mujer al lado se tapa la nariz, ilustrando el efecto del impuesto a los cigarrillos para desestimular el tabaquismo. Crédito: Shutterstock.
Figura 3 image

Preguntas que la gente también hace

¿Qué son los incentivos tributarios y para qué sirven?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué es el fin extrafiscal de un impuesto?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué leyes ecuatorianas contemplan incentivos tributarios?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de impuesto, tributo y recaudación
  • • Rol del Estado en la economía
  • • Noción de subsidio y exoneración
Siguiente tema sugerido
Obligaciones sociales y tributarias de los emprendedores (pág. 177)
📝 Transcripción de la página (texto seleccionable) 3053 caracteres

y

EG.5.2.3. Describir y argumentar la importancia del pago de las obligaciones sociales y tributarias a la autoridad respectiva, como retribución de los servicios públicos utilizados e incentivos fiscales recibidos, para fomentar una cultura tributaria.

Saberes previos

¿Conoces a alguna persona que sea beneficiara directa de algún incentivo tributario?

Desequilibrio cognitivo

¿Qué criterios permiten

equilibrar el interés que tiene el Estado para recaudar impuestos y la necesidad de establecer incentivos tributarios?

E A través de los impuestos se pueden estimular o eliminar ciertas conductas sociales. Por ejemplo, al gravar el precio de los cigarrillos, se desestimulará el hábito de fumar.

176

Incentivos tributarios

Son beneficios reglamentados por una normativa que establece subsidios o exoneraciones del pago de tributos o valores por actividades determinadas, con la finalidad de incentivar el desarrollo de acciones orientadas a la produc ción. En otras palabras, se refieren a la exoneración del pago de impuestos.

Aunque la finalidad del impuesto sea procurar un ingreso al Estado, la utiliza- ción del impuesto se presta también para conseguir fines no fiscales, es decir, tiene un fin extrafiscal, a través del cual se busca estimular o eliminar ciertas conductas de la sociedad. Por ejemplo, el impuesto a los cigarrillos busca des- estimular el consumo de cigarros y disminuir la tasa de enfermos de cáncer al pulmón. Es decir que, si vamos al estricto sentido recaudador de los tributos, no deberían existir incentivos que lleven a una disminución de la recaudación y, por tanto, que afecten a los ingresos del Estado; pero en el contexto más amplio del tributo (es decir, en su fin extrafiscal, mediante el cual se pueden estimular actividades principalmente económicas que son de interés público), se diría que los incentivos tributarios tienen una función complementaria.

Los incentivos tributarios son orientaciones legales para reducir o eliminar la carga tributaria en forma temporal, con la finalidad de estimular directa o indirectamente a un elemento o sector de la economía para que eleve su contribución a la actividad económica.

Por ejemplo, en el caso de los países más desarrollados, para atraer la inversión extranjera o nacional, los gobiernos pueden utilizar incentivos financieros, fis- cales u otros. Mientras que en otros países con menor desarrollo ecónómico se utilizan con mayor frecuencia incentivos financieros como donaciones para la inversión, créditos subvencionados y garantías de créditos, entre otros.

Los incentivos tributarios se encuentran dispersos en normativas y leyes. Podemos encontrar reducciones de impuestos, aplicación de depreciación acelerada, reducción en las cotizaciones de seguridad social o exenciones adua- neras en algunos cuerpos legales, como la Ley de Régimen Tributario Interno (LORTI), el Código Orgánico de Producción, Comercio e Inversiones (COPCN), la Ley del Anciano, la Ley de Turismo, la Ley Orgánica de Discapacidades.

k, (2018). 462323689

d

Shutter:

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.