Ejercicio 1
Clasificación de incentivos tributarios
Según el Código de la Producción, Comercio e Inversiones, en el Ecuador se determinan tres grupos de incentivos tributarios:
 MisLibrosTexto
Prueba nacional
TransformarPor universidad (27)
 ESPE — Universidad de las Fuerzas Armadas ESPE
 ESPOCH — Escuela Superior Politécnica de Chimborazo
 ESPOL — Escuela Superior Politécnica del Litoral IKIAM — Universidad Regional Amazónica Ikiam
 UCE — Universidad Central del Ecuador
 UCUENCA — Universidad de Cuenca UEA — Universidad Estatal Amazónica
 UEB — Universidad Estatal de Bolívar
 UG — Universidad de Guayaquil
 ULEAM — Universidad Laica Eloy Alfaro de Manabí
 UNACH — Universidad Nacional de Chimborazo
 UNAE — Universidad Nacional de Educación
 UNEMI — Universidad Estatal de Milagro
 UNESUM — Universidad Estatal del Sur de Manabí UNL — Universidad Nacional de Loja
 UPEC — Universidad Politécnica Estatal del Carchi
 UPSE — Universidad Estatal Península de Santa Elena UTA — Universidad Técnica de Ambato UTB — Universidad Técnica de Babahoyo UTC — Universidad Técnica de Cotopaxi
 UTELVT — Universidad Técnica Luis Vargas Torres de Esmeraldas
 UTEQ — Universidad Técnica Estatal de Quevedo
 UTM — Universidad Técnica de Manabí UTMACH — Universidad Técnica de Machala UTN — Universidad Técnica del Norte MisLibrosTexto
Tres grupos de incentivos: generales, sectoriales y en zonas deprimidas. La mayoría de emprendedores no accede a ellos; el Estado debería crear incentivos para emprendedores y aliados estratégicos.
Emprendimiento y Gestion 1° · 2019
Según el Código de la Producción, Comercio e Inversiones, en el Ecuador se determinan tres grupos de incentivos tributarios:
Se aplican a la sociedad en general dentro de todo el territorio del país. Entre ellos:
Son aquellos que se otorgan a nuevas inversiones en sectores denominados prioritarios. Ejemplo: incentivos en el pago de tributos a las empresas que desarrollan el sector automotriz.
Se aplican a aquellas empresas con una economía deprimida. Ejemplo: los incentivos tributarios en el pago del IVA en el consumo de productos en la zona de Manabí, golpeada por el terremoto del año 2016.
Reflexión sobre el uso de los incentivos:
Varios países de América Latina, entre ellos el Ecuador, utilizan los incentivos tributarios como herramienta para promover el desarrollo económico. Sin embargo, deben ser evaluados antes y después de su implementación para que no se conviertan en mecanismos de elusión o evasión de impuestos. Además, los incentivos son solo un factor del conjunto de aspectos que determinan si mejora o no la inversión; esta también depende de factores como la estabilidad política, jurídica y económica.
La mayoría de emprendimientos en el Ecuador responden a la necesidad de mejorar pequeñas economías de familias o comunidades y crear oportunidades laborales. Este tipo de emprendimiento emplea al propio emprendedor y a miembros de su familia, y no genera el capital de impacto que les permita acceder a incentivos tributarios. Por ello, la mayoría de incentivos no han sido concebidos desde las necesidades reales de los emprendedores: en la fase inicial hay una persona natural impulsándolo, que no se ve beneficiada con dichos incentivos, lo que dificulta la sostenibilidad del emprendimiento en el tiempo.
El Estado debe promover incentivos tributarios para los aliados estratégicos que ayuden al impulso de emprendimientos, involucrando empresas, empresarios o fundaciones que difundan la cultura emprendedora y promuevan redes de contacto, posibles inversionistas, etc. De la misma manera, el Estado debería promover incentivos tributarios orientados a los propios emprendedores.
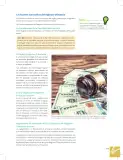
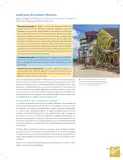
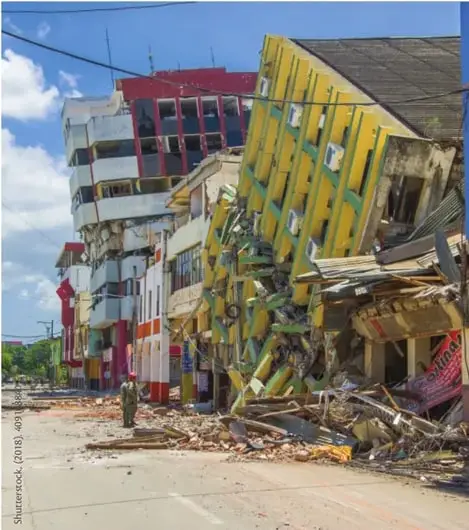
Nota de la imagen: Para contar con mayores recursos y apoyar la reconstrucción de las poblaciones afectadas por el terremoto de 2016, el Estado incrementó el IVA del 12 % al 14 % durante algunos meses.
\text{IVA normal} = 12\%, \quad \text{IVA temporal (reconstrucción)} = 14\%
Existen tres grupos de incentivos tributarios (generales, sectoriales y en zonas deprimidas); la mayoría de emprendedores ecuatorianos no accede a ellos, por lo que el Estado debería diseñar incentivos orientados a ellos y a sus aliados estratégicos.
Según el Código de la Producción, Comercio e Inversiones, en el Ecuador se determinan tres grupos de incentivos tributarios:
Incentivos generales. Se aplican a la sociedad en general dentro de todo el territorio del país: reducción progresiva de tres puntos porcentuales en el impuesto a la renta; incentivos para las zonas económicas de desarrollo especial; deducciones adicionales para el cálculo del impuesto a la renta para incentivar mejora de productividad, innovación y producción ecoeficiente; beneficios para la apertura del capital social de las empresas a favor de sus trabajadores; deducción de la compensación adicional para el pago del salario digno; exoneración del impuesto a la salida de divisas para operaciones de financiamiento externo; exoneración del anticipo al impuesto a la renta por cinco años para toda inversión nueva.
Incentivos sectoriales. Se otorgan a nuevas inversiones en sectores prioritarios, como incentivos en el pago de tributos a empresas del sector automotriz.
Incentivos en zonas deprimidas. Se aplican a empresas con economía deprimida; ejemplo: incentivos en el pago del IVA en la zona de Manabí, golpeada por el terremoto de 2016.
Los incentivos tributarios deben ser evaluados antes y después de su implementación para que no se conviertan en mecanismos de elusión o evasión de impuestos; además, la inversión también depende de la estabilidad política, jurídica y económica.
La mayoría de emprendimientos en el Ecuador busca mejorar pequeñas economías de familias o comunidades y crear oportunidades laborales. Al emplear al emprendedor y a su familia sin generar capital de impacto, no acceden a los incentivos tributarios, lo que dificulta su sostenibilidad. El Estado debería promover incentivos para aliados estratégicos (empresas, empresarios, fundaciones) y también incentivos orientados a los propios emprendedores.
Pie de foto: para apoyar la reconstrucción tras el terremoto de 2016, el Estado incrementó el IVA del 12 % al 14 % durante algunos meses.
Identifica a qué grupo de incentivos tributarios pertenece cada caso: (a) exoneración del impuesto a la salida de divisas; (b) incentivos tributarios al sector automotriz; (c) incentivos al IVA en Manabí tras el terremoto de 2016.
(a) Incentivo general, pues se aplica a toda la sociedad en todo el territorio. (b) Incentivo sectorial, porque se otorga a inversiones en un sector prioritario. (c) Incentivo en zona deprimida, ya que se aplica a empresas de una región con economía golpeada por el desastre natural.
| Grupo de incentivo | Ámbito de aplicación | Ejemplo |
|---|---|---|
| Incentivos generales | Sociedad en general, todo el territorio nacional | Reducción de 3 puntos porcentuales en el impuesto a la renta; exoneración del anticipo de renta por 5 años a toda inversión nueva |
| Incentivos sectoriales | Nuevas inversiones en sectores prioritarios | Incentivos en el pago de tributos al sector automotriz |
| Incentivos en zonas deprimidas | Empresas con economía deprimida por causas excepcionales | Incentivos en el pago del IVA en Manabí tras el terremoto de 2016 |
flowchart TD
    A[Incentivos tributarios<br/>Código de la Producción] --> B[Incentivos generales]
    A --> C[Incentivos sectoriales]
    A --> D[Incentivos en zonas deprimidas]
    B --> B1[Reducción 3 puntos<br/>impuesto a la renta]
    B --> B2[Zonas económicas<br/>de desarrollo especial]
    B --> B3[Deducciones por<br/>productividad e innovación]
    B --> B4[Exoneración salida<br/>de divisas]
    B --> B5[Exoneración anticipo<br/>renta por 5 años]
    C --> C1[Sectores prioritarios<br/>ej. sector automotriz]
    D --> D1[Economías deprimidas<br/>ej. Manabí, terremoto 2016]
Reducción progresiva de 3 puntos porcentuales en el impuesto a la renta
Exoneración del anticipo al impuesto a la renta por 5 años para inversión nueva
Incremento del IVA del 12 % al 14 % (terremoto 2016)
\text{IVA normal} = 12%
\text{IVA temporal (reconstrucción 2016)} = 14%
\Delta \text{IVA} = 14% - 12% = 2%
¿Por qué es importante evaluar los incentivos tributarios antes y después de su implementación?
Porque si no se evalúan pueden convertirse en mecanismos de elusión o evasión de impuestos, perdiendo los fines de recaudación y de promoción del desarrollo económico. La evaluación permite verificar si efectivamente aumentaron la inversión o simplemente redujeron los ingresos fiscales sin beneficio real.
Además de los incentivos tributarios, ¿qué otros factores influyen en que mejore la inversión?
La estabilidad política, la estabilidad jurídica, la estabilidad económica, la seguridad, la infraestructura y la calidad de la mano de obra, entre otros. Los incentivos tributarios son solo un factor más dentro de un conjunto de aspectos que determinan la decisión de invertir.
¿Qué medidas debería tomar el Estado para apoyar a los emprendedores en materia tributaria?
Diseñar incentivos tributarios orientados específicamente a los propios emprendedores (por ejemplo, exenciones en los primeros años, régimen Simplificado), promover incentivos para aliados estratégicos como empresas, fundaciones e inversionistas que difundan la cultura emprendedora y generen redes de contacto.
Clasificación de incentivos tributarios
Según el Código de la Producción, Comercio e Inversiones, en el Ecuador se determinan tres grupos de incentivos tributarios:
Incentivos generales. Se aplican a la sociedad en general dentro de todo el territorio del país. Podemos indicar los siguientes: reducción progresiva de tres puntos porcentuales en el impuesto a la renta; los que se establecen para las zonas económicas de desarrollo especial; deducciones adicionales para el cálculo del impuesto a la renta, para incentivar la mejora de productividad, innovación y para la producción ecoeficiente; beneficios para la apertura del capital social de las empre- sas a favor de sus trabajadores; deducción para el cálculo del impuesto a la renta de la compensación adicional para el pago del salario digno; exoneración del impuesto a la salida de divisas para las operaciones de financiamiento externo; exoneración del anticipo al impuesto a la renta por cinco años para toda inversión nueva.
Incentivos en zonas deprimidas. Se aplican a aquellas empresas con una economía deprimida. Por ejemplo, los incentivos tributarios en el pago del IVA en el consumo de productos en la zona de Manabí, gol- peada por el terremoto en el año 2016.
En la actualidad, varios países de América Latina, y entre estos el Ecuador, uti- Il Para contar con mayores recursos y apoyar la lizan los incentivos tributarios como una herramienta para promover el desa "Sconstrucción de las poblaciones afectadas por ON . el terremoto de 2016, el Estado incrementó el IVA
rrollo económico, pero estas herramientas deben ser evaluadas antes y des- del 12 % al 14 % durante algunos meses.
pués de su implementación, para que no se conviertan en mecanismos de
elusión o evasión de impuestos. Igualmente se debe considerar que los incen-
tivos tributarios son un factor más del conjunto de aspectos que determinan
que se mejore o no la inversión, pues esta también depende de factores como
la estabilidad política, jurídica, económica, entre otras.
El emprendimiento y el régimen tributario
La mayoría de emprendimientos en el Ecuador obedecen a la necesidad de mejorar pequeñas economías de familias o comunidades y crear oportunida- des laborales. Este tipo de emprendimiento emplea al propio emprendedor y a miembros de su familia y no genera el capital de impacto que les permita acceder a incentivos tributarios. Por esto, podemos decir que la mayoría de incentivos no han sido concebidos necesariamente desde las necesidades rea- les de los emprendedores, ya que en la fase inicial de un emprendimiento se encuentra una persona natural impulsándolo, que no está siendo beneficiada con dichos incentivos, lo que le dificulta la sostenibilidad del emprendimiento en el tiempo.
El Estado debe promover los incentivos tributarios para los aliados estratégi- cos que le ayuden en el impulso de emprendimientos. Es necesario, entonces, el involucramiento de empresas, empresarios o fundaciones, que difundan la cultura emprendedora, y que promuevan redes de contacto, posibles inversio- nistas, etc.
De la misma manera, el Estado debería promover incentivos tributarios orien- tados a los propios emprendedores.
177

Historia 1 BGU · 2025
Ministerio de Educación del Ecuador
226 págs.

Lengua y Literatura 1 BGU (PDF de 64 páginas) · 2025
Ministerio de Educación del Ecuador
64 págs.

Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
87 págs.

Historia 1° · 2024
Ministerio de Educación del Ecuador
386 págs.

Matematica 1° · 2024
Ministerio de Educación del Ecuador
98 págs.

Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs.

Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs.

Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs.
Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.