


















Ejercicio 1
Ad
Las fuentes normativas del régimen tributario en Ecuador
📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Respuesta rápida
Fuentes normativas tributarias del Ecuador: Constitución (Art. 301), Código Orgánico Tributario, Ley Orgánica de Régimen Tributario Interno y su Reglamento de aplicación.
📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura
Solución — Página 173
Emprendimiento y Gestion 1° · 2019
Ejercicio 1
Las fuentes normativas del régimen tributario
Las fuentes normativas crean el conjunto de reglas jurídicas que se generan dentro de un Estado y en un determinado momento. Las fuentes normativas del régimen tributario en el Ecuador son cuatro: la Constitución, el Código Orgánico Tributario, la Ley Orgánica de Régimen Tributario Interno y su Reglamento.
Ejercicio 2
La Constitución de la República del Ecuador
Sobre la generación de impuestos, la Constitución indica (Art. 301):
"Solo por iniciativa de la Función Ejecutiva y mediante ley sancionada por la Asamblea Nacional se podrá establecer, modificar, exonerar o extinguir impuestos. Solo por acto normativo de órgano competente se podrán establecer, modificar, exonerar y extinguir tasas y contribuciones. Las tasas y contribuciones especiales se crearán y regularán de acuerdo a la Ley."
Interpretación: crear o cambiar un impuesto requiere dos condiciones acumulativas: (i) iniciativa de la Función Ejecutiva y (ii) ley aprobada por la Asamblea Nacional. Tasas y contribuciones pueden crearse por acto normativo de órgano competente.
Ad
Ejercicio 3
El Código Orgánico Tributario
Es un documento legal en el que constan los principios generales de la tributación. Su función está señalada en su artículo 1:
"Los preceptos de este Código regulan las relaciones jurídicas provenientes de los tributos, entre los sujetos activos y los contribuyentes o responsables de aquellos. Se aplicarán a todos los tributos, nacionales, provinciales, municipales o locales o de otros entes acreedores de los mismos, así como a las situaciones que se deriven o se relacionen con ellos."
Ejercicio 4
La Ley Orgánica de Régimen Tributario Interno
Es un conjunto de leyes y reglamentos creados con el fin de controlar y regular los impuestos sobre los ingresos o rentas. Detalla los impuestos fiscales del Ecuador, que pueden ser directos o indirectos. Ejemplos: impuesto a la renta, impuesto al valor agregado (IVA), impuesto a los consumos especiales.
Ejercicio 5
Reglamento de aplicación de la Ley Orgánica de Régimen Tributario Interno
Un reglamento es un documento en el cual se especifica una norma jurídica que permite ordenar las actividades que se generan en una comunidad. Las leyes no siempre incluyen todos los detalles para explicar la manera en que un individuo o empresa deba seguirlas, por lo que el Gobierno necesita crear normas y reglamentos. Así se genera el Reglamento para la aplicación de la Ley de Régimen Tributario Interno, que incluye normas referentes a la tributación.
Glosario
- Burocracia: sistema de reglas y procedimientos rígidos, establecidos por una organización o Estado.
Orden jerárquico de las fuentes (síntesis)
\text{Constitución} > \text{Leyes orgánicas (COT, LORTI)} > \text{Reglamentos}
Cada norma inferior debe respetar a la superior: el Reglamento no puede contradecir la LORTI, ni ésta al Código Orgánico Tributario, ni éste a la Constitución.
Respuesta
las cuatro fuentes normativas del régimen tributario ecuatoriano son la Constitución (Art. 301), el Código Orgánico Tributario, la Ley Orgánica de Régimen Tributario Interno y su Reglamento de aplicación.
Contenido de la página
Las fuentes normativas del régimen tributario
Las fuentes normativas crean el conjunto de reglas jurídicas que se generan dentro de un Estado y en un determinado momento.
Las fuentes normativas del régimen tributario en el Ecuador son:
La Constitución de la República del Ecuador
Sobre la generación de impuestos, la Constitución de la República del Ecuador indica:
"Art. 301. Solo por iniciativa de la Función Ejecutiva y mediante ley sancionada por la Asamblea Nacional se podrá establecer, modificar, exonerar o extinguir impuestos. Solo por acto normativo de órgano competente se podrán establecer, modificar, exonerar y extinguir tasas y contribuciones. Las tasas y contribuciones especiales se crearán y regularán de acuerdo a la Ley."
El Código Orgánico Tributario
Es un documento legal, en el que constan los principios generales de la tributación. Su función está señalada en su artículo 1, e indica lo siguiente:
"Los preceptos de este Código regulan las relaciones jurídicas provenientes de los tributos, entre los sujetos activos y los contribuyentes o responsables de aquellos. Se aplicarán a todos los tributos, nacionales, provinciales, municipales o locales o de otros entes acreedores de los mismos, así como a las situaciones que se deriven o se relacionen con ellos."
La Ley Orgánica de Régimen Tributario Interno
Es un conjunto de leyes y reglamentos creados con el fin de controlar y regular los impuestos sobre los ingresos o rentas. Detalla, además, los impuestos fiscales que se generan en el Ecuador, los cuales pueden ser directos o indirectos. Por ejemplo, el impuesto a la renta, el impuesto al valor agregado, el impuesto a los consumos especiales, entre otros.
Reglamento de aplicación de la Ley Orgánica de Régimen Tributario Interno
Un reglamento es un documento en el cual se especifica una norma jurídica que nos permita ordenar las actividades que se generan en una comunidad.
Las leyes no siempre incluyen todos los detalles para explicar la manera en que un individuo o empresa deba seguir las leyes, por lo que el Gobierno necesita crear normas y reglamentos. Es así como en el ámbito tributario se genera el Reglamento para la aplicación de la Ley de Régimen Tributario Interno, el cual incluye normas referentes a la tributación.
Glosario
Burocracia. Sistema de reglas y procedimientos rígidos, establecidos por una organización o Estado.
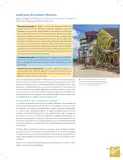
Pie de foto: La ley regula la actividad impositiva por medio de la Constitución, códigos, reglamentos y toda una normativa que permanentemente debe ser actualizada para responder a las necesidades de un país.
Tabla
| Fuente normativa | Contenido principal |
|---|---|
| Constitución (Art. 301) | Rige la creación, modificación y extinción de impuestos, tasas y contribuciones |
| Código Orgánico Tributario (Art. 1) | Principios generales; regula relaciones entre sujetos activos y contribuyentes |
| Ley Orgánica de Régimen Tributario Interno | Controla y regula los impuestos sobre ingresos o rentas (directos e indirectos) |
| Reglamento de la LORTI | Detalla cómo aplicar la ley: normas prácticas de tributación |
Diagrama
graph TD
    A[Constitución de la República del Ecuador - Art. 301] --> B[Código Orgánico Tributario - Art. 1]
    A --> C[Ley Orgánica de Régimen Tributario Interno - LORTI]
    C --> D[Reglamento de aplicación de la LORTI]
    B --> E[Principios generales de la tributación]
    C --> F[Impuestos: renta, IVA, consumos especiales]
    D --> G[Normas prácticas de cumplimiento]
Fórmulas y ecuaciones
Jerarquía normativa: Constitución > Leyes orgánicas (COT, LORTI) > Reglamentos
\text{Constituci\'on} > \text{C\'odigo Org\'anico Tributario y LORTI} > \text{Reglamentos}
Glosario (5)
- Fuente normativa
- Conjunto de reglas jurídicas que se generan dentro de un Estado y en un determinado momento.
- Burocracia
- Sistema de reglas y procedimientos rígidos, establecidos por una organización o Estado.
- Reglamento
- Documento en el cual se especifica una norma jurídica que permite ordenar las actividades de una comunidad; detalla cómo aplicar una ley.
- Tasa
- Tributo que se paga por un servicio público prestado por el Estado.
- Contribución especial
- Tributo que se paga cuando un hecho beneficiario especial aumenta el valor de un bien por obra del Estado.
Preguntas para practicar
¿Por qué una empresa debe conocer las fuentes normativas del régimen tributario antes de iniciar sus operaciones?
Porque cada fuente define obligaciones concretas: la Constitución fija quién puede crear impuestos, el Código Orgánico Tributario establece los principios y derechos del contribuyente, la LORTI detalla los impuestos aplicables (renta, IVA, consumos especiales) y el Reglamento explica cómo cumplirlos. Conocerlas permite calcular correctamente la carga tributaria, evitar sanciones por incumplimiento y planificar el flujo de caja del negocio.
Según el Art. 301 de la Constitución, ¿quién debe proponer un nuevo impuesto y quién debe aprobarlo?
Debe ser propuesto por iniciativa de la Función Ejecutiva y aprobado mediante ley sancionada por la Asamblea Nacional; ninguna de las dos condiciones puede omitirse. En cambio, tasas y contribuciones pueden crearse por acto normativo del órgano competente.
¿Qué diferencia existe entre una ley y un reglamento en materia tributaria?
La ley (por ejemplo la LORTI) establece derechos y obligaciones generales de forma bastante amplia, mientras que el reglamento detalla el procedimiento práctico para aplicarla: plazos, formularios, cálculos y responsabilidades. El reglamento se dicta al amparo de la ley, por lo que no puede contradecir ni ampliar sus alcances.
Temas y conceptos clave
Fuentes normativas del régimen tributarioConstitución de la República del Ecuador Art. 301Código Orgánico TributarioLey Orgánica de Régimen Tributario Interno (LORTI)Reglamento de aplicación de la LORTIBurocraciafuente normativaimpuestotasacontribución especialFunción EjecutivaAsamblea Nacionalsujetos activoscontribuyentesreglamento
¿Te fue útil esta página?
Figuras de la página (2)

Figura 1 image
Figura 2 image
Preguntas que la gente también hace
¿Cuáles son las fuentes normativas del régimen tributario en Ecuador?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué dice el artículo 301 de la Constitución ecuatoriana sobre los impuestos?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué diferencia hay entre una ley y un reglamento en materia tributaria?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
- • Concepto de Estado y de norma jurídica
- • Diferencia entre ley, decreto y reglamento
- • Noción básica de impuestos, tasas y contribuciones
Siguiente tema sugerido
Clasificación de los tributos: impuestos directos e indirectos, tasas y contribuciones especiales
📝 Transcripción de la página (texto seleccionable) 2664 caracteres
Las fuentes normativas del régimen tributario
Las fuentes normativas crean el conjunto de reglas jurídicas que se generan Glosari dentro de un Estado y en un determinado momento. osarlo
Burocracia. Sistema de reglas y procedimientos rigidos, estableci-
La Constitución de la Republica del Ecuador dos por una organización o Estado. Sobre la generación de impuestos, la Constitución de la República del Ecuador indica:
Las fuentes normativas del régimen tributario en el Ecuador son:
“Art. 301. Solo por iniciativa de la Función Ejecutiva y mediante ley san- cionada por la Asamblea Nacional se podrá establecer, modificar, exonerar o extinguir impuestos. Solo por acto normativo de órgano competente se podrán establecer, modificar, exonerar y extinguir tasas y contribuciones. Las tasas y contribuciones especiales se crearán y regularán de acuerdo a la Ley”.
El Código Orgánico Tributario Es un documento legal, en el que constan los principios generales de la tributación. Su función está señalada en su artículo 1, e indica lo siguiente:
“Los preceptos de este Código regulan las relaciones jurídicas provenientes de los tributos, entre los sujetos activos y los contribuyentes o responsables de aque- llos. Se aplicarán a todos los tributos, nacionales, provinciales, municipales o locales o de otros entes acreedores de los mismos, así como a las situaciones que se rara deriven o se relacionen con ellos” i 5 EOTSIBIN La Ley Organica de Régimen I Tributario Interno
Es un conjunto de leyes y reglamentos creados con el fin de controlar y regular los impuestos sobre los ingresos o rentas. Detalla, además, los impuestos fiscales que se generan en el Ecuador, los cuales pue- den ser directos o indirectos. Por ejem- plo, el impuesto a la renta, el impuesto
Shutterstock, (2018). 753897382
al valor agregado, el Impuesto a los consu- El La ley regula la actividad impositiva por medio de la Constitución, códigos, reglamentos y toda una mos especiales, entre otros. normativa que permanentemente debe ser actualizada para responder a las necesidades de un país.
Reglamento de aplicación de la Ley Orgánica de Régimen Tributario Interno
Un reglamento es un documento en el cual se especifica una norma jurídica que nos permita ordenar las actividades que se generan en una comunidad.
Las leyes no siempre incluyen todos los detalles para explicar la manera en que un individuo o empresa deba seguir las leyes, por lo que el Gobierno necesita crear normas y reglamentos. Es así como en el ámbito tributario se genera el Reglamento para la aplicación de la Ley de Régimen Tributario Interno, el cual incluye normas referentes a la tributación.
173
Ad
Otros libros recomendados

Historia 1 BGU · 2025
Ministerio de Educación del Ecuador
226 págs.

Lengua y Literatura 1 BGU (PDF de 64 páginas) · 2025
Ministerio de Educación del Ecuador
64 págs.

Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
87 págs.

Historia 1° · 2024
Ministerio de Educación del Ecuador
386 págs.

Matematica 1° · 2024
Ministerio de Educación del Ecuador
98 págs.

Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs.

Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs.

Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs.
Ad