Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

175/208

Tributación, fuentes normativas y Ley Orgánica de Régimen Tributario Interno

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 175
175 de 208
Página 175 de Emprendimiento y Gestion 1° · 2019
Anterior Página 175 / 208 Siguiente

Respuesta rápida

4.a: Ha mejorado la tributación. 4.b: Crear reglas jurídicas. 4.c: Ley Orgánica de Régimen Tributario Interno. 4.d: Crea normas y reglamentos. 5.1 Sujeto activo: SRI. 5.2 Residencia fiscal: más de 183 días en el país en un año.

📚 exercise emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 175

Emprendimiento y Gestion 1° · 2019

4
Ejercicio 4

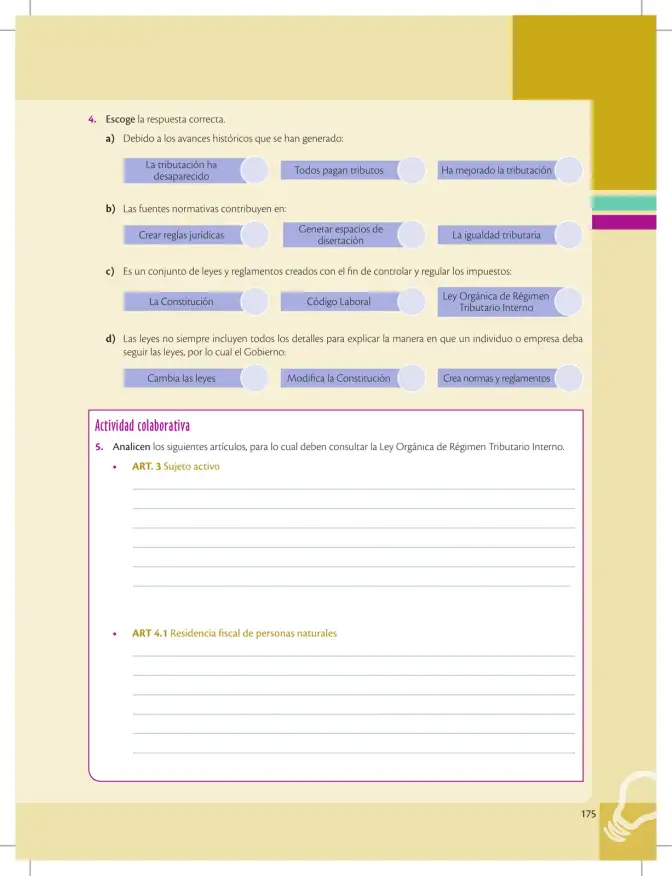
Escoge la respuesta correcta.

a
Parte 4.a

Debido a los avances históricos que se han generado:

  • Opciones: (1) La tributación ha desaparecido, (2) Todos pagan tributos, (3) Ha mejorado la tributación.
  1. Los avances históricos en materia fiscal han perfeccionado los sistemas tributarios: se han creado impuestos más justos, se ha ampliado la base tributaria y se han institucionalizado mecanismos de recaudación.
  2. "La tributación ha desaparecido" es incorrecto: ningún Estado moderno ha eliminado la tributación, ya que es la principal fuente de financiamiento del gasto público.
  3. "Todos pagan tributos" es incorrecto en sentido absoluto: existen personas exoneradas o que no alcanzan los umbrales de tributación.
  4. "Ha mejorado la tributación" es la respuesta correcta, porque los avances históricos (creación de constituciones, códigos y principios como la equidad y progresividad) han perfeccionado el sistema tributario.
Respuesta

Ha mejorado la tributación.

b
Parte 4.b

Las fuentes normativas contribuyen en:

  • Opciones: (1) Crear reglas jurídicas, (2) Generar espacios de disertación, (3) La igualdad tributaria.
  1. Las fuentes del derecho (Constitución, leyes, decretos, reglamentos, resoluciones) son el origen de las normas jurídicas que rigen la vida en sociedad.
  2. "Generar espacios de disertación" no es función de una fuente normativa, es una actividad académica.
  3. "La igualdad tributaria" es un principio derivado de las normas, no el aporte directo y general de las fuentes normativas.
  4. "Crear reglas jurídicas" describe correctamente la función de las fuentes normativas: establecer, crear las normas que regulan la conducta de los ciudadanos.
Respuesta

Crear reglas jurídicas.

c
Parte 4.c

Es un conjunto de leyes y reglamentos creados con el fin de controlar y regular los impuestos:

  • Opciones: (1) La Constitución, (2) Código Laboral, (3) Ley Orgánica de Régimen Tributario Interno.
  1. "La Constitución" es la norma suprema y establece principios tributarios generales, pero no es el conjunto de leyes y reglamentos que regulan los impuestos específicamente.
  2. "El Código Laboral" regula las relaciones de trabajo, no los impuestos.
  3. La "Ley Orgánica de Régimen Tributario Interno" (LORRTI) es el cuerpo normativo integral que regula de manera sistemática la tributación interna (sujetos, hechos imponibles, tasas, procedimientos).
Respuesta

Ley Orgánica de Régimen Tributario Interno.

d
Parte 4.d

Las leyes no siempre incluyen todos los detalles para explicar la manera en que un individuo o empresa deba seguir las leyes, por lo cual el Gobierno:

  • Opciones: (1) Cambia las leyes, (2) Modifica la Constitución, (3) Crea normas y reglamentos.
  1. "Cambia las leyes" no es la función inmediata cuando faltan detalles: la ley ya existe y no necesita ser cambiada, necesita desarrollo normativo.
  2. "Modifica la Constitución" sería desproporcionado y no corresponde a detallar la aplicación de una ley ordinaria.
  3. Los reglamentos son normas secundarias dictadas por el Ejecutivo para detallar y hacer efectiva la aplicación de la ley. Así, el Gobierno "Crea normas y reglamentos" para complementar la ley.
Respuesta

Crea normas y reglamentos.
5
Ejercicio 5

(Actividad colaborativa)

Analicen los siguientes artículos de la Ley Orgánica de Régimen Tributario Interno (LORRTI).

5
Ejercicio 5

1 ART. 3 — Sujeto activo

  1. Según la LORRTI (Ecuador), el sujeto activo es la entidad o persona a quien la ley atribuye el derecho de exigir el cumplimiento de la obligación tributaria (el cobro del impuesto).
  2. En el caso de Ecuador, el sujeto activo es el Servicio de Rentas Internas (SRI), como entidad responsable de recaudar, fiscalizar y controlar los tributos del Estado.
  3. El sujeto activo no es el ciudadano: es la administración tributaria que tiene la facultad legal de exigir el pago.

Respuesta orientativa: El sujeto activo es el SRI (Servicio de Rentas Internas de Ecuador), a quien la ley faculta para exigir y recaudar el cumplimiento de las obligaciones tributarias; el sujeto pasivo es el contribuyente que debe pagar.

Ad
5
Ejercicio 5

2 ART. 4.1 — Residencia fiscal de personas naturales

  1. La residencia fiscal determina a qué país corresponde tributar una persona natural.
  2. Conforme al art. 4.1 de la LORRTI, se considera residente fiscal en Ecuador toda persona natural que permanezca en el territorio nacional más de 183 días, de forma continua o discontinua, en un período cualquiera de un año calendario.
  3. También se considera residente fiscal si mantiene en el país su centro de intereses vitales (vivienda, familia, actividad económica principal).
  4. El residente fiscal tributa sobre sus ingresos de fuente mundial, a diferencia del no residente, que solo tributa sobre ingresos de fuente ecuatoriana.

Respuesta orientativa: Una persona natural es residente fiscal en Ecuador si permanece en el país más de 183 días en un año calendario (continuo o discontinuo) o si su centro de intereses vitales está en el país; el residente fiscal tributa por todos sus ingresos, nacionales y del exterior.

Contenido de la página

4. Escoge la respuesta correcta.

a) Debido a los avances históricos que se han generado:

  • La tributación ha desaparecido
  • Todos pagan tributos
  • Ha mejorado la tributación

b) Las fuentes normativas contribuyen en:

  • Crear reglas jurídicas
  • Generar espacios de disertación
  • La igualdad tributaria

c) Es un conjunto de leyes y reglamentos creados con el fin de controlar y regular los impuestos:

  • La Constitución
  • Código Laboral
  • Ley Orgánica de Régimen Tributario Interno

d) Las leyes no siempre incluyen todos los detalles para explicar la manera en que un individuo o empresa deba seguir las leyes, por lo cual el Gobierno:

  • Cambia las leyes
  • Modifica la Constitución
  • Crea normas y reglamentos

Actividad colaborativa

  1. Analicen los siguientes artículos, para lo cual deben consultar la Ley Orgánica de Régimen Tributario Interno.
  • ART. 3 Sujeto activo
  • ART 4.1 Residencia fiscal de personas naturales

Ejemplos resueltos

¿Quién es el sujeto activo en la obligación tributaria en Ecuador?

El sujeto activo es la entidad que la ley faculta para exigir el pago: el Servicio de Rentas Internas (SRI), según el art. 3 de la LORRTI.

¿Cuándo se considera residente fiscal una persona natural en Ecuador?

Cuando permanece en el país más de 183 días, continuos o discontinuos, en un año calendario, o mantiene en Ecuador su centro de intereses vitales (art. 4.1 LORRTI).

Tabla

| Apartado | Respuesta correcta |\n|---|---|\n| 4.a | Ha mejorado la tributación |\n| 4.b | Crear reglas jurídicas |\n| 4.c | Ley Orgánica de Régimen Tributario Interno |\n| 4.d | Crea normas y reglamentos |

Diagrama

flowchart LR
    A[Fuente normativa] --> B[Constitución]
    A --> C[Leyes - LORRTI]
    A --> D[Reglamentos]
    C --> E[Sujeto activo - SRI]
    C --> F[Sujeto pasivo - Contribuyente]
    F --> G[Pago de tributos]

Fórmulas y ecuaciones

Días de residencia fiscal en Ecuador: permanencia > 183 días en un año calendario (continuo o discontinuo)

Glosario (7)

Tributo
Obligación de pago en dinero que el Estado impone a los ciudadanos con fundamento en su poder soberano.
Fuente normativa
Origen o lugar de donde emana la norma jurídica (Constitución, leyes, decretos, reglamentos).
LORRTI
Ley Orgánica de Régimen Tributario Interno, cuerpo legal que regula los impuestos en Ecuador.
Sujeto activo
Entidad a quien la ley atribuye el derecho de exigir el cumplimiento de la obligación tributaria (SRI).
Sujeto pasivo
Persona obligada al cumplimiento de la obligación tributaria, es decir, el contribuyente.
Residencia fiscal
Reglamento
Norma secundaria dictada por el Ejecutivo para detallar y hacer efectiva la aplicación de una ley.

Preguntas para practicar

¿Quién es el sujeto activo en la obligación tributaria según el ART. 3 de la LORRTI?

El sujeto activo es el Servicio de Rentas Internas (SRI), entidad a quien la ley atribuye el derecho de exigir y recaudar el cumplimiento de la obligación tributaria. El ciudadano o empresa es el sujeto pasivo (contribuyente).

¿Cuándo se considera que una persona natural es residente fiscal en Ecuador según el ART. 4.1 de la LORRTI?

Se considera residente fiscal si permanece en el territorio nacional más de 183 días, de forma continua o discontinua, en un período cualquiera de un año calendario, o si mantiene en el país su centro de intereses vitales (vivienda, familia o actividad económica principal).

¿Por qué las fuentes normativas son importantes en el sistema tributario?

Porque son las que crean las reglas jurídicas que regulan la tributación: definen impuestos, sujetos obligados, tasas y procedimientos, garantizando legalidad, equidad y seguridad jurídica en el pago de tributos.

Temas y conceptos clave

Tributación y avances históricosFuentes normativasLey Orgánica de Régimen Tributario InternoSujeto activo tributarioResidencia fiscal de personas naturalesTributoFuente normativaLORRTISujeto activoSujeto pasivoResidencia fiscalReglamentoContribuyente

Fuentes y referencias

  • Ley Orgánica de Régimen Tributario Interno (LORRTI) de Ecuador
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Qué es el sujeto activo en la Ley Orgánica de Régimen Tributario Interno?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cuántos días se necesita permanecer en Ecuador para ser residente fiscal?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cuál es la función de las fuentes normativas en el sistema tributario?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de tributo e impuesto
  • • Conocimiento básico de la Constitución y jerarquía normativa
  • • Nociones de derecho tributario básico
Siguiente tema sugerido
Análisis de artículos específicos de la LORRTI sobre sujetos, hechos imponibles y tasas impositivas.
📝 Transcripción de la página (texto seleccionable) 606 caracteres
  1. Escoge la respuesta correcta.

a) Debido a los avances históricos que se han generado:

b) Las fuentes normativas contribuyen en:

€) Es un conjunto de leyes y reglamentos creados con el fin de controlar y regular los impuestos:

d) Las leyes no siempre incluyen todos los detalles para explicar la manera en que un individuo o empresa deba seguir las leyes, por lo cual el Gobierno:

Actividad colaborativa 5. Analicen los siguientes artículos, para lo cual deben consultar la Ley Orgánica de Régimen Tributario Interno.

  • ART. 3 Sujeto activo

  • ART 4.1 Residencia fiscal de personas naturales

175 e

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.