Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

27/208

Principios tributarios: opción múltiple y ejemplos colaborativos

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 27
27 de 208
Página 27 de Emprendimiento y Gestion 1° · 2019
Anterior Página 27 / 208 Siguiente

Respuesta rápida

4.c) Simplicidad administrativa. 4.d) Equidad. 4.e) Principio de irretroactividad. 5) Generalidad: todos pagan si cumplen requisitos; Simplicidad: trámite en línea; Irretroactividad: ley nueva no alcanza hechos pasados; Equidad: pagar según capacidad económica.

📚 exercise emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 27

Emprendimiento y Gestion 1° · 2019

4
Ejercicio 4

c

Identifica el principio: "Las autoridades fiscales deben procurar procesos ágiles y alejados de toda burocracia".

  1. La frase alude a que la administración tributaria debe simplificar trámites y evitar obstáculos innecesarios al contribuyente.
  2. "Procesos ágiles y alejados de toda burocracia" equivale a simplificar los procedimientos administrativos.
  3. Esto corresponde al principio de simplicidad administrativa.
Respuesta

Simplicidad administrativa.
4
Ejercicio 4

d

Identifica el principio: "Se refiere a qué impuestos se calculan y pagan con relación a la capacidad económica de los contribuyentes".

  1. La base del cálculo es la capacidad de pago (riqueza o ingresos) de cada contribuyente.
  2. Ajustar la carga tributaria a la capacidad económica implica tratar de forma distinta a quienes tienen distinto poder adquisitivo, buscando justicia distributiva.
  3. Esto corresponde al principio de equidad (equidad vertical y horizontal).
Respuesta

Equidad.

4
Ejercicio 4

e

Identifica el principio: "Ningún impuesto puede afectar a transacciones efectuadas con anterioridad a la fecha de su emisión".

  1. La regla establece que una norma tributaria nueva no alcanza hechos ocurridos antes de su entrada en vigencia.
  2. Es decir, la ley no retroage para gravar actos ya realizados.
  3. Esto corresponde al principio de irretroactividad.
Respuesta

Principio de irretroactividad.

Ad
5
Ejercicio 5

— Actividad colaborativa

Ejemplificar cada principio con una situación conocida:

5
Ejercicio 5

1 Principio de generalidad

Todos los contribuyentes que cumplan los requisitos deben pagar impuestos, sin privilegios para grupos determinados.

Ejemplo: Todos los trabajadores con sueldo superior al mínimo legal están obligados a pagar el impuesto a la renta, tanto el funcionario público como el privado; nadie queda exento solo por su oficio.

Respuesta orientativa: Situación donde todos los que reúnen las condiciones deben contribuir, por ejemplo, todos los comerciantes del barrio pagan la patente municipal.

5
Ejercicio 5

2 Principio de simplicidad administrativa

Los trámites para pagar impuestos deben ser simples, claros y sin burocracia excesiva.

Ejemplo: El Servicio de Impuestos Internos permite declarar y pagar el impuesto a la renta en línea, en pocos pasos y sin formularios extensos, evitando filas y papeleo innecesario.

Respuesta orientativa: Situación donde se simplifican los trámites, por ejemplo, pagar el impuesto desde el celular sin llenar planillas en papel.

Ad
5
Ejercicio 5

3 Principio de irretroactividad

Un impuesto nuevo no puede cobrarse por hechos ocurridos antes de su publicación.

Ejemplo: Si en enero se aprueba un nuevo impuesto a las bebidas azucaradas, este solo se aplica a ventas realizadas después de su entrada en vigencia; no se puede exigir a los comercios por las ventas del año anterior.

Respuesta orientativa: Situación donde la ley nueva no alcanza hechos pasados, por ejemplo, no se puede subir retroactivamente el impuesto a una casa vendida el mes anterior a la reforma.

5
Ejercicio 5

4 Principio de equidad

Cada contribuyente debe pagar en proporción a su capacidad económica.

Ejemplo: Dos familias compran el mismo producto en el mismo comercio: una familia de bajos ingresos y otra de ingresos altos. El impuesto al valor agregado (IVA) es el mismo porcentaje, pero la carga relativa es mayor para la familia de menores ingresos; por ello existen tramos progresivos en el impuesto a la renta para que quienes ganan más paguen una proporción mayor.

Respuesta orientativa: Situación donde se considera la capacidad de pago, por ejemplo, que un trabajador con sueldo bajo pague menos renta que uno con sueldo alto.

Contenido de la página

Ítems de opción múltiple (continuación del ejercicio 4)

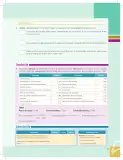
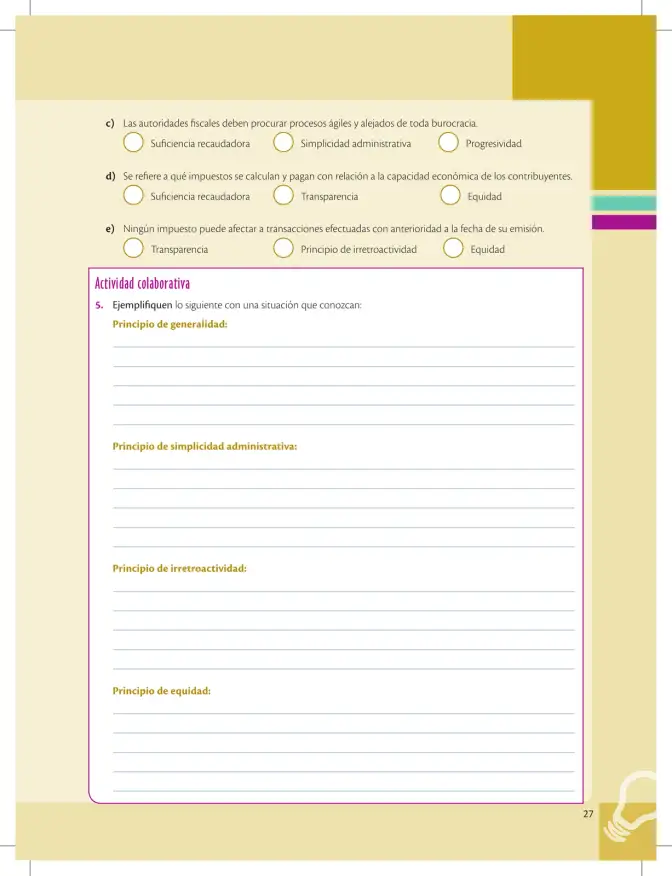
c) Las autoridades fiscales deben procurar procesos ágiles y alejados de toda burocracia.

  • Suficiencia recaudadora | Simplicidad administrativa | Progresividad

d) Se refiere a qué impuestos se calculan y pagan con relación a la capacidad económica de los contribuyentes.

  • Suficiencia recaudadora | Transparencia | Equidad

e) Ningún impuesto puede afectar a transacciones efectuadas con anterioridad a la fecha de su emisión.

  • Transparencia | Principio de irretroactividad | Equidad

Actividad colaborativa

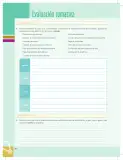
5. Ejemplifiquen lo siguiente con una situación que conozcan:

  • Principio de generalidad:
  • Principio de simplicidad administrativa:
  • Principio de irretroactividad:
  • Principio de equidad:

Ejemplos resueltos

Señalar el principio tributario: "Las autoridades fiscales deben procurar procesos ágiles y alejados de toda burocracia".

La mención a procesos ágiles y ausencia de burocracia identifica el principio de simplicidad administrativa.

Señalar el principio tributario: "Los impuestos se calculan y pagan con relación a la capacidad económica de los contribuyentes".

Vincular el pago con la capacidad económica corresponde al principio de equidad.

Señalar el principio tributario: "Ningún impuesto puede afectar a transacciones efectuadas con anterioridad a la fecha de su emisión".

La prohibición de afectar hechos pasados corresponde al principio de irretroactividad.

Tabla

Ítem Afirmación Principio correcto
c) Procesos ágiles y alejados de toda burocracia Simplicidad administrativa
d) Impuestos calculados según capacidad económica Equidad
e) No afecta transacciones anteriores a su emisión Principio de irretroactividad

Glosario (7)

Simplicidad administrativa
Principio que exige que los procedimientos para calcular y pagar impuestos sean ágiles, claros y sin burocracia innecesaria.
Equidad tributaria
Principio según el cual cada contribuyente debe contribuir en proporción a su capacidad económica.
Irretroactividad
Principio que impide que una norma tributaria afecte hechos ocurridos con anterioridad a su entrada en vigencia.
Generalidad
Principio que obliga a todos los que cumplan los requisitos legales a contribuir con los tributos, sin privilegios.
Progresividad
Principio por el cual la tasa impositiva aumenta a medida que aumenta la base o capacidad económica del contribuyente.
Suficiencia recaudadora
Principio que exige que el sistema tributario recaude lo necesario para financiar el gasto público.
Transparencia
Principio que exige claridad en la información sobre impuestos, su recaudación y su uso.

Preguntas para practicar

Ejemplifiquen el principio de generalidad con una situación que conozcan.

Todos los que cumplan las condiciones legales deben pagar el impuesto, por ejemplo, todos los comerciantes del sector pagan la patente municipal sin excepción por amistad o rol social.

Ejemplifiquen el principio de simplicidad administrativa con una situación que conozcan.

Poder declarar y pagar el impuesto a la renta en línea en pocos pasos, sin filas ni papeleo extenso.

Ejemplifiquen el principio de irretroactividad con una situación que conozcan.

Un impuesto aprobado en enero solo se aplica a ventas posteriores a su publicación; no se cobra por ventas del año anterior.

Ejemplifiquen el principio de equidad con una situación que conozcan.

El impuesto a la renta con tramos progresivos: quien gana más paga una proporción mayor que quien gana menos.

Temas y conceptos clave

Principios tributariosSimplicidad administrativaEquidad tributariaIrretroactividad de la leyGeneralidad fiscalSuficiencia recaudadoraSimplicidad administrativaProgresividadEquidadTransparenciaPrincipio de irretroactividadGeneralidad
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Qué establece el principio de irretroactividad en materia tributaria?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿En qué se diferencia la equidad tributaria de la suficiencia recaudadora?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Por qué la simplicidad administrativa beneficia a los contribuyentes?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Concepto de impuesto y sujeto pasivo
  • • Diferencia entre ley y hecho imponible
  • • Nociones básicas de capacidad económica
Siguiente tema sugerido
Tipos de impuestos directos e indirectos y su recaudación
📝 Transcripción de la página (texto seleccionable) 700 caracteres

€) Las autoridades fiscales deben procurar procesos ágiles y alejados de toda burocracia.

O Suficiencia recaudadora O Simplicidad administrativa O Progresividad

d) Se refiere a qué impuestos se calculan y pagan con relación a la capacidad económica de los contribuyentes.

O Suficiencia recaudadora O Transparencia O) Equidad e) Ningún impuesto puede afectar a transacciones efectuadas con anterioridad a la fecha de su emisión.

O Transparencia O Principio de irretroactividad O Equidad

Actividad colaborativa

  1. Ejemplifiquen lo siguiente con una situación que conozcan:

Principio de generalidad:

Principio de simplicidad administrativa:

Principio de irretroactividad:

Principio de equidad:

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.