Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

26/208

Evaluación formativa: principios tributarios y cultura tributaria

📄 ejercicios emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 26
26 de 208
Página 26 de Emprendimiento y Gestion 1° · 2019
Anterior Página 26 / 208 Siguiente

Respuesta rápida

1a) Suficiencia recaudadora: recaudar lo necesario para financiar el gasto público. 1b) Cultura tributaria: conciencia y cumplimiento voluntario de obligaciones tributarias. 2) Principio de generalidad. 3) Principio de progresividad. 4a) Generalidad. 4b) Eficiencia.

📚 exercise emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 6 min lectura

Solución — Página 26

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Escribe con tus propias palabras qué entiendes sobre: "Principio de suficiencia recaudadora" y "Cultura tributaria".

a
Parte 1.a

Principio de suficiencia recaudadora

  1. Es un principio tributario que exige que los ingresos por tributos sean suficientes para cubrir el gasto público.
  2. El Estado debe recaudar lo necesario para financiar los servicios públicos (salud, educación, seguridad, infraestructura) sin generar déficit.
  3. Implica equilibrio: ni recaudar de más (sobrecarga al contribuyente) ni de menos (falta de recursos para el Estado).
Respuesta

Es el principio según el cual la recaudación tributaria debe alcanzar un monto suficiente para financiar los gastos e inversiones del Estado, garantizando la provisión de servicios públicos sin necesidad de endeudamiento excesivo.

b
Parte 1.b

Cultura tributaria

  1. Es el conjunto de valores, actitudes y comportamientos de los ciudadanos frente a sus obligaciones tributarias.
  2. Incluye la conciencia de que pagar impuestos es un deber y a la vez una contribución al bienestar colectivo.
  3. Se manifiesta en el cumplimiento voluntario y oportuno de las obligaciones tributarias.
Respuesta

Es la conciencia y disposición de los ciudadanos de cumplir voluntaria y puntualmente con sus obligaciones tributarias, reconociendo que los impuestos financian los servicios públicos que benefician a toda la sociedad.
2
Ejercicio 2

Identifica qué principio tributario no se está cumpliendo en el ejemplo: "Se aplicará un impuesto para los habitantes del sector norte de una ciudad".

  1. El ejemplo muestra un impuesto aplicado solo a un grupo geográfico específico (sector norte), no a toda la población.
  2. El principio de generalidad exige que los tributos se apliquen de forma general a todos los miembros de la sociedad, sin discriminación por ubicación u otras características.
  3. Excluir a los habitantes de otros sectores viola la igualdad y generalidad en la carga tributaria.
Respuesta

No se cumple el principio de generalidad, porque el tributo solo recae sobre un sector específico de la población en lugar de aplicarse a todos los ciudadanos de manera uniforme.

3
Ejercicio 3

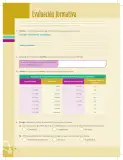
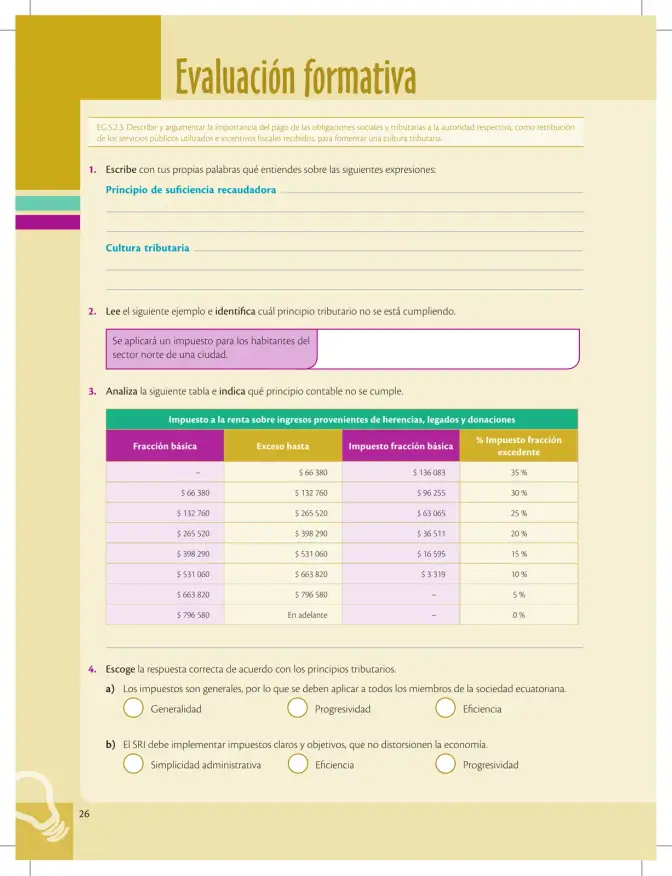
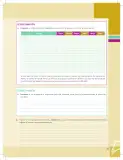
Analiza la tabla del impuesto a la renta sobre herencias, legados y donaciones e indica qué principio no se cumple.

  1. Observa la tabla: las fracciones básicas con menor monto (columna 1) presentan mayores porcentajes de impuesto fracción excedente (35%, 30%, 25%), mientras que los montos superiores pagan menos (20%, 15%, 10%, 5%, 0%).
  2. El principio de progresividad establece que a mayor capacidad económica (mayor ingreso), mayor debe ser la tasa impositiva.
  3. En esta tabla ocurre lo contrario: a mayor base imponible le corresponde menor porcentaje de tributación, lo cual es regresivo.
Respuesta

No se cumple el principio de progresividad, ya que la tabla asigna porcentajes decrecientes a medida que aumenta la renta, grabando más fuertemente a quienes tienen menor capacidad contributiva.

Ad
4
Ejercicio 4

Escoge la respuesta correcta de acuerdo con los principios tributarios.

a
Parte 4.a

Enunciado: "Los impuestos son generales, por lo que se deben aplicar a todos los miembros de la sociedad ecuatoriana."

  1. La clave del enunciado es "generales" y "aplicar a todos los miembros".
  2. Este concepto define exactamente el principio de generalidad.
  3. Progresividad se refiere a tasas crecientes según ingreso; Eficiencia se refiere a costo mínimo de recaudación.
Respuesta

Generalidad.

b
Parte 4.b

Enunciado: "El SRI debe implementar impuestos claros y objetivos, que no distorsionen la economía."

  1. "No distorsionen la economía" es la idea central: el tributo no debe alterar los patrones de producción ni consumo.
  2. Este es el principio de eficiencia económica.
  3. Simplicidad administrativa se refiere a trámites sencillos; Progresividad a tasas según ingreso.
Respuesta

Eficiencia.

Contenido de la página

Evaluación formativa

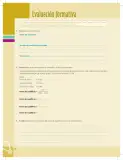
EG.5.2.3. Describir y argumentar la importancia del pago de las obligaciones sociales y tributarias a la autoridad respectiva, como retribución de los servicios públicos utilizados e incentivos fiscales recibidos, para fomentar una cultura tributaria.

  1. Escribe con tus propias palabras qué entiendes sobre las siguientes expresiones:

    • Principio de suficiencia recaudadora
    • Cultura tributaria
  2. Lee el siguiente ejemplo e identifica cuál principio tributario no se está cumpliendo:

    "Se aplicará un impuesto para los habitantes del sector norte de una ciudad."

  3. Analiza la siguiente tabla e indica qué principio contable no se cumple.

Fracción básica Exceso hasta Impuesto fracción básica % Impuesto fracción excedente
- 66 380 | 136 083 35%
66 380 | 132 760 $96 255 30%
132 760 | 265 520 $63 065 25%
265 520 | 398 290 $36 511 20%
398 290 | 531 060 $16 595 15%
531 060 | 663 820 $3 319 10%
663 820 | 796 580 - 5%
$796 580 En adelante - 0%
  1. Escoge la respuesta correcta de acuerdo con los principios tributarios. a) Los impuestos son generales, por lo que se deben aplicar a todos los miembros de la sociedad ecuatoriana. (Generalidad / Progresividad / Eficiencia) b) El SRI debe implementar impuestos claros y objetivos, que no distorsionen la economía. (Simplicidad administrativa / Eficiencia / Progresividad)

Tabla

Fracción básica Exceso hasta Impuesto fracción básica % Impuesto fracción excedente
- 66 380 | 136 083 35%
66 380 | 132 760 $96 255 30%
132 760 | 265 520 $63 065 25%
265 520 | 398 290 $36 511 20%
398 290 | 531 060 $16 595 15%
531 060 | 663 820 $3 319 10%
663 820 | 796 580 - 5%
$796 580 En adelante - 0%

Fórmulas y ecuaciones

\text{Impuesto total} = \text{Impuesto fracción básica} + (\text{Excedente} \times %\text{ fracción excedente})

Glosario (5)

Suficiencia recaudadora
Principio que exige que la recaudación tributaria sea suficiente para cubrir las necesidades de gasto público del Estado.
Cultura tributaria
Conjunto de valores y actitudes que llevan al ciudadano a cumplir voluntariamente con sus obligaciones tributarias.
Generalidad
Principio según el cual los tributos deben aplicarse a todos los miembros de la sociedad sin discriminación.
Progresividad
Principio según el cual a mayor capacidad económica corresponde una mayor tasa impositiva.
Eficiencia económica
Principio que busca que el tributo no distorsione los patrones de producción y consumo de la economía.

Preguntas para practicar

¿Qué entiendes por principio de suficiencia recaudadora?

Es el principio según el cual la recaudación tributaria debe ser suficiente para cubrir las necesidades de gasto público del Estado, financiando los servicios e infraestructura sin generar déficit fiscal.

¿Qué entiendes por cultura tributaria?

Es el conjunto de valores, actitudes y comportamientos que llevan al ciudadano a cumplir voluntaria y oportunamente con sus obligaciones tributarias, reconociendo que los impuestos financian los servicios públicos que benefician a todos.

¿Por qué la tabla del impuesto a la renta sobre herencias no cumple el principio de progresividad?

Porque asigna porcentajes decrecientes a medida que aumenta la base imponible: los tramos menores pagan 35% mientras que los mayores pagan 0%, grabando más fuertemente a quienes tienen menor capacidad contributiva, lo cual es regresivo y contrario a la progresividad.

Temas y conceptos clave

Principios tributariosCultura tributariaImpuesto a la rentaSuficiencia recaudadoraGeneralidadProgresividadEficiencia económicaCultura tributaria
¿Te fue útil esta página?

Preguntas que la gente también hace

¿Qué es el principio de suficiencia recaudadora en Ecuador?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cuál es la diferencia entre generalidad y progresividad tributaria?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Por qué la progresividad fiscal es importante en el impuesto a la renta?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Conocer los principios tributarios básicos
  • • Entender qué es un impuesto y para qué sirve
  • • Saber leer tablas de tarifas impositivas
Siguiente tema sugerido
Obligaciones tributarias del contribuyente y régimen de impuesto a la renta en Ecuador
📝 Transcripción de la página (texto seleccionable) 1375 caracteres

Evaluación formativa

EG.5.2.3. Describir y argumentar la importancia del pago de las obligaciones sociales y tributarias a la autoridad respectiva, como retribución de los servicios públicos utilizados e incentivos fiscales recibidos, para fomentar una cultura tributaria.

  1. Escribe con tus propias palabras qué entiendes sobre las siguientes expresiones:

Principio de suficiencia recaudadora

Cultura tributaria

  1. Lee el siguiente ejemplo e identifica cuál principio tributario no se esta cumpliendo.

  2. Analiza la siguiente tabla e indica qué principio contable no se cumple.

Impuesto a la renta sobre ingresos provenientes de herencias, legados y donaciones

% Impuesto fracción

Fracción básica Exceso hasta Impuesto fracción básica excedente

ad 66 380 136 083 35%

66 380 132 760 $96255 30%

132 760 265 520 $ 63 065 25%

265 520 398 290 $ 36511 20%

398 290 531060 $16 595 15%

531.060 663 820 $3319 10%

663 820 796 580 = 5%

$ 796 580 En adelante - 0%

  1. Escoge la respuesta correcta de acuerdo con los principios tributarios.

a) Los impuestos son generales, por lo que se deben aplicar a todos los miembros de la sociedad ecuatoriana.

O Generalidad O Progresividad O Eficiencia

b) El SRI debe implementar impuestos claros y objetivos, que no distorsionen la economía.

O Simplicidad administrativa O Eficiencia O Progresividad

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.