


















Principios tributarios según el artículo 300 de la Constitución del Ecuador
Respuesta rápida
La página presenta los 8 principios tributarios del art. 300 de la Constitución ecuatoriana, con el IVA como ejemplo de generalidad, progresividad y equidad; los artículos de canasta básica no pagan IVA.
Solución — Página 25
Emprendimiento y Gestion 1° · 2019
Principios tributarios
Se explican los principios tributarios según el artículo 300 de la Constitución del Ecuador.
- Principio de generalidad: los impuestos son generales y deben aplicarse a todos los miembros de la sociedad ecuatoriana; no puede existir discriminación al imponerlos, por lo que no pueden estar direccionados.
- Principio de progresividad: mientras más ingresos tiene una persona, mayor cantidad de impuestos debe cancelar; se aplican porcentajes incrementales en las personas naturales.
- Principio de eficiencia: el SRI debe implementar impuestos claros y objetivos que no distorsionen la economía; el Estado debe establecer políticas que garanticen la recaudación oportuna de los fondos.
- Principio de simplicidad administrativa: las autoridades fiscales deben procurar procesos ágiles y alejados de toda burocracia en todas las actividades impositivas que realiza el SRI.
- Principio de irretroactividad: ningún impuesto puede afectar transacciones efectuadas con anterioridad a la fecha de su emisión. Ejemplo: si se modifica una ley tributaria el 1 de diciembre de 2018, esa norma se aplica a las transacciones generadas después de esa fecha; las anteriores al 1 de diciembre no se ven afectadas.
- Principio de equidad: los impuestos se calculan y pagan en relación con la capacidad económica de los contribuyentes. Ejemplo: si en el año 2018 una persona tuvo un ingreso neto anual (ingresos menos gastos deducibles) inferior a $10,800, no pagará impuesto a la renta.
- Principio de transparencia: el diseño de los impuestos debe ser lo suficientemente claro y preciso para no permitir dudas sobre su interpretación; una interpretación personal puede llevar a conclusiones incorrectas.
- Principio de suficiencia recaudadora: los impuestos deben ser suficientes para cancelar las obligaciones que aseguren el financiamiento del gasto público.
Ejemplo integrador: el IVA
El Impuesto al Valor Agregado (IVA) cumple los principios de generalidad, progresividad y equidad: se aplica a todos los miembros de la sociedad y refleja las distintas situaciones económicas de los contribuyentes. Los productos de la canasta básica (alimentos, útiles escolares, implementos de aseo) no están gravados con IVA por imprescindibles para una calidad de vida digna; en cambio, artículos suntuosos como un equipo de sonido costoso pagan más IVA que uno de menor costo.
Glosario
- Burocracia: sistema de reglas y procedimientos rígidos establecidos por una organización o Estado.
¿Sabías qué?
La Constitución de la República del Ecuador del año 2008 establece en el Título VII, Régimen de Desarrollo, Capítulo Cuarto (Soberanía Económica), Sección Quinta (Régimen Tributario), inciso primero del Art. 301: "Sólo por iniciativa de la Función Ejecutiva y mediante ley sancionada por la Asamblea Nacional se podrá establecer, modificar, exonerar o extinguir impuestos". (Constitución de la República, 2008).
Contenido de la página
Principios tributarios
A continuación se explican los principios tributarios según el artículo 300 de la Constitución del Ecuador.
Principio de generalidad. Los impuestos son generales, por lo que se deben aplicar a todos los miembros de la sociedad ecuatoriana; no puede existir ningún tipo de discriminación a la hora de imponerlos y, en consecuencia, los impuestos no pueden estar direccionados.
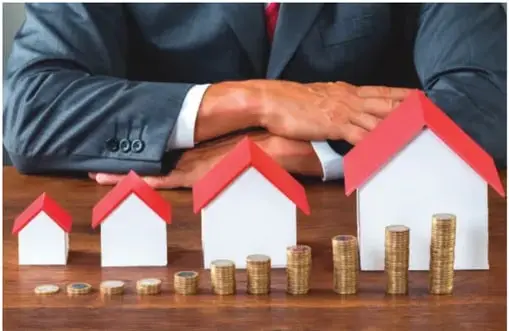
Principio de progresividad. Los impuestos funcionan bajo la premisa de que mientras más ingresos tiene una persona, deberá cancelar una mayor cantidad de impuestos, por lo que se aplican porcentajes incrementales en el caso de las personas naturales.
Principio de eficiencia. El SRI debe implementar impuestos claros y objetivos, que no distorsionen la economía. Paralelamente, el Estado debe establecer políticas y estrategias que garanticen la recaudación oportuna de los fondos.
Principio de simplicidad administrativa. Las autoridades fiscales deben procurar procesos ágiles y alejados de toda burocracia, en todas las actividades impositivas que realiza el SRI.
Principio de irretroactividad. Ningún impuesto puede afectar a transacciones efectuadas con anterioridad a la fecha de su emisión. Por ejemplo, si se modifica una ley tributaria el 1 de diciembre de 2018, dicha normativa aplicará para todas las transacciones generadas luego de esa fecha. Todas las transacciones anteriores al 1 de diciembre no se verán afectadas.
Principio de equidad. Se refiere a qué impuestos se calculan y pagan en relación con la capacidad económica de los contribuyentes. Por ejemplo, si durante el año 2018 una persona ha tenido un ingreso neto anual (ingresos menos gastos deducibles) inferior a $10 800, no pagará ningún concepto de impuesto a la renta.
Principio de transparencia. El diseño de impuestos debe ser lo suficientemente claro y preciso para no permitir duda alguna sobre su interpretación, ya que, en caso de interpretación personal, las conclusiones pueden ser incorrectas.
Principios de suficiencia recaudadora. Los impuestos serán suficientes para cancelar las obligaciones que permitan asegurar el financiamiento del gasto público.
Por ejemplo, el Impuesto al Valor Agregado, IVA, es un magnífico ejemplo de cumplimiento de los principios de generalidad, progresividad y equidad, ya que se aplica a todos los miembros de la sociedad y refleja las distintas situaciones económicas de los contribuyentes. Los productos de la canasta básica (alimentos, útiles escolares, implementos de aseo en el hogar, etc.) no están gravados con IVA. Quien desee comprar un equipo de sonido costoso, artículo suntuoso, pagará por su compra más IVA que alguien que prefiera uno de menor costo.
Glosario
Burocracia. Sistema de reglas y procedimientos rígidos establecidos por una organización o Estado.
¿Sabías qué?
La Constitución de la República del Ecuador del año 2008 establece en el Título VII, Régimen de Desarrollo, Capítulo Cuarto, Soberanía Económica, Sección Quinta, Régimen Tributario, inciso primero del Art. 301: "Sólo por iniciativa de la Función Ejecutiva y mediante ley sancionada por la Asamblea Nacional se podrá establecer, modificar, exonerar o extinguir impuestos". (Constitución de la República, 2008).
Pie de foto: Mientras más ingresos tiene una persona, deberá cancelar una mayor cantidad de impuestos.
Ejemplos resueltos
Si una persona modificó una ley tributaria el 1 de diciembre de 2018, ¿a qué transacciones aplica?
La norma aplica a todas las transacciones generadas después del 1 de diciembre de 2018; las anteriores a esa fecha no se ven afectadas (principio de irretroactividad).
Si el ingreso neto anual 2018 de una persona es inferior a $10 800, ¿paga impuesto a la renta?
No, porque el principio de equidad vincula el impuesto con la capacidad económica; un ingreso neto inferior a $10 800 no genera pago de impuesto a la renta.
Tabla
| Principio | Contenido esencial |
|---|---|
| Generalidad | Se aplica a todos sin discriminación; impuestos no direccionados |
| Progresividad | Mayores ingresos pagan más; porcentajes incrementales |
| Eficiencia | Impuestos claros y objetivos que no distorsionen la economía |
| Simplicidad administrativa | Procesos ágiles, sin burocracia |
| Irretroactividad | No afecta transacciones anteriores a la emisión de la norma |
| Equidad | Pago en relación con la capacidad económica del contribuyente |
| Transparencia | Diseño claro y preciso, sin dudas de interpretación |
| Suficiencia recaudadora | Financia el gasto público |
Fórmulas y ecuaciones
Ingreso neto anual = ingresos - gastos deducibles; si es inferior a $10,800 no se paga impuesto a la renta
Glosario (4)
- Burocracia
- Sistema de reglas y procedimientos rígidos establecidos por una organización o Estado.
- Principio tributario
- Criterio fundamental que rige la creación, aplicación y recaudación de los impuestos, reconocido en la Constitución.
- IVA
- Impuesto al Valor Agregado: tributo indirecto que grava el consumo de bienes y servicios, excepto los de canasta básica.
- Ingreso neto anual
- Ingresos menos gastos deducibles de una persona en un año fiscal.
Preguntas para practicar
¿Por qué el IVA es considerado un ejemplo de los principios de generalidad, progresividad y equidad?
Porque se aplica a todos los miembros de la sociedad (generalidad); los artículos de canasta básica no pagan IVA y los suntuosos pagan más, reflejando la capacidad económica de cada contribuyente (equidad y progresividad), de modo que mientras más gasta en bienes suntuosos, mayor es su aporte tributario.
¿Qué importancia tiene el principio de irretroactividad en la seguridad jurídica de los contribuyentes?
Garantiza que ninguna obligación tributaria se genere con hechos anteriores a la existencia de la norma, lo que permite a los ciudadanos prever con certeza sus cargas fiscales y evita que el Estado cobre retroactivamente impuestos no conocidos al momento de realizar una transacción.
¿Qué dice el artículo 301 de la Constitución ecuatoriana sobre la creación de impuestos?
Establece que solo por iniciativa de la Función Ejecutiva y mediante ley sancionada por la Asamblea Nacional se puede establecer, modificar, exonerar o extinguir impuestos, lo que garantiza el principio constitucional de legalidad tributaria.
Temas y conceptos clave
Fuentes y referencias
- Constitución de la República del Ecuador (2008), artículos 300 y 301
Figuras de la página (3)


Preguntas que la gente también hace
¿Cuáles son los principios tributarios establecidos en el artículo 300 de la Constitución del Ecuador?
¿Qué dice el principio de irretroactividad en materia de impuestos?
¿Por qué los productos de la canasta básica no pagan IVA?
- • Concepto de impuesto y tributo
- • Lectura de la Constitución del Ecuador
- • Nociones básicas de ingresos y gastos
📝 Transcripción de la página (texto seleccionable) 2470 caracteres
Principios tributarios
A continuación se explican los principios tributarios según el artículo 300 de la Constitución del Ecuador.
Principio de progresividad. Los impuestos funcionan bajo la premisa
de que mientras más ingresos tiene una persona, deberá cancelar una mayor cantidad de impuestos, por lo que se aplican porcentajes incrementales en el caso de las personas naturales.
A
Principio de simplicidad administrativa. Las autoridades fiscales deben procurar procesos ágiles y alejados de toda burocracia, en todas las actividades impositivas que realiza el SRI.
Principio de equidad. Se refiere a qué impuestos se calculan y pagan en relación con la capacidad económica de los contribuyentes. Por ejemplo, si durante el año 2018 una persona ha tenido un ingreso neto anual (ingresos menos gastos deducibles) inferior a $10 800, no pagará ningún concepto de impuesto a la renta.
Principios de suficiencia recaudadora. Se refiere a que los impuestos serán suficientes para cancelar las obligaciones que permitan asegurar el financiamiento del gasto público.
Por ejemplo, el Impuesto al Valor Agregado, IVA, es un magnífico ejemplo de cumplimiento de los principios de generalidad, progresividad y equidad, ya que se aplica a todos los miembros de la sociedad y refleja las distintas situaciones económicas de los contribuyentes. Efectivamen- te, los productos que están incluidos dentro de la canasta básica (alimentos, útiles escolares, imple- mentos de aseo en el hogar, etc.) por ser impres- cindibles para sostener una calidad de vida digna para todos, no están gravados con IVA. Por otra parte, quien desee comprar un equipo de sonido costoso y ser este un artículo suntuoso, pagará por su compra más IVA que alguien que prefiera uno de menor costo.
Glosario
Burocracia. Sistema de reglas y procedimientos rígidos establecidos por una organización o Estado.
¿Sabías qué?
La Constitución de la República del Ecuador del año 2008 establece en el Título VII, denominado Régimen de Desarrollo, Capítulo Cuarto, en lo referente a la Soberanía Económica, Sección Quinta, del Régimen Tributario, inciso primero del Art. 301: “Sólo por iniciativa de la Función Ejecutiva y mediante ley sancionada por la Asamblea Nacional se podrá establecer, modificar, exonerar o extinguir impuestos”.
(Constitución de la República, 2008).
Ml Mientras más ingresos tiene una persona, deberá cancelar una mayor cantidad de impuestos.
Shutterstock, (2018). 336270911
25
Otros libros recomendados

Historia 1 BGU · 2025
Ministerio de Educación del Ecuador
226 págs.

Lengua y Literatura 1 BGU (PDF de 64 páginas) · 2025
Ministerio de Educación del Ecuador
64 págs.

Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
87 págs.

Historia 1° · 2024
Ministerio de Educación del Ecuador
386 págs.

Matematica 1° · 2024
Ministerio de Educación del Ecuador
98 págs.

Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs.

Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs.

Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs.