Saltar al contenido
MisLibrosTexto
Ad
Emprendimiento y Gestion 1° · 2019
Libro de Emprendimiento y Gestión 1 BGU

Ministerio de Educación del Ecuador

55/208

Clasificación de cuentas: ingresos, costos, gastos y ecuación contable

📄 teoria emprendimiento-y-gestion 🎓 bachillerato · 1° BGU Ecuador 🇪🇨 EC 🗣 Español
Página 55
55 de 208
Página 55 de Emprendimiento y Gestion 1° · 2019
Anterior Página 55 / 208 Siguiente

Respuesta rápida

  1. Deudoras: activos, costos, gastos. Acreedoras: pasivos, patrimonio, ingresos. 2. Ingresos/costos/gastos → PyG; activos/pasivos/patrimonio → Balance general. 3. Sí se cumple la ecuación contable. 4. Utilidad de 250 000. 5. Activo = 800 000.
📚 theory emprendimiento-y-gestion ⭐⭐ Dificultad 2/5 ⏱ 5 min lectura

Solución — Página 55

Emprendimiento y Gestion 1° · 2019

1
Ejercicio 1

Clasifica las siguientes cuentas según el saldo que tienen por naturaleza: (a) cuentas de activos, (b) cuentas de pasivos, (c) costos, (d) ingresos, (e) patrimonio, (f) gastos.

a
Parte 1.a

Cuentas de activos: según el texto, su saldo final es deudor (debe).

Respuesta

Cuenta deudora (saldo en el debe).

b
Parte 1.b

Cuentas de pasivos: su saldo final es acreditó (haber).

Respuesta

Cuenta acreedora (saldo en el haber).

c
Parte 1.c

Costos: se agrupan con los activos y gastos en los saldos deudores.

Respuesta

Cuenta deudora (saldo en el debe).

d
Parte 1.d

Ingresos: se agrupan con pasivos y patrimonio en los saldos acreedores.

Respuesta

Cuenta acreedora (saldo en el haber).

e
Parte 1.e

Patrimonio: de acuerdo con la clasificación por naturaleza, tiene saldo acreedor.

Respuesta

Cuenta acreedora (saldo en el haber).

f
Parte 1.f

Gastos: de acuerdo con la clasificación por naturaleza, tiene saldo deudor.

Respuesta

Cuenta deudora (saldo en el debe).

2
Ejercicio 2

Indica a qué balance pertenece cada grupo de cuentas: ingresos, costos y gastos; activos, pasivos y patrimonio.

  1. Ingresos, costos y gastos: se usan para obtener el resultado económico (utilidad o pérdida) del emprendimiento.
  2. Por tanto, pertenecen al estado de pérdidas y ganancias.
  3. Activos, pasivos y patrimonio: reflejan bienes, recursos y obligaciones de la empresa.
  4. Por tanto, pertenecen al balance general.
Respuesta

Ingresos, costos y gastos → estado de pérdidas y ganancias; activos, pasivos y patrimonio → balance general.

3
Ejercicio 3

Un emprendimiento tiene: Activo de \@@MATH_0@@, Pasivo de 450\,000 y Patrimonio de $750\,000. Verifica si se cumple la ecuación contable.

  1. Ecuación contable: \text{Activo} = \text{Pasivo} + \text{Patrimonio}.
  2. Sustitución: \@@MATH_2@@750\,000@@MATH_3@@450\,000 + $750,000 = 1\,200\,000.
  3. Comparación: \1\,200\,000 = 1\,200\,000.
Respuesta

Sí, se cumple la ecuación contable.

Ad
4
Ejercicio 4

Determina el resultado económico (utilidad o pérdida) si los ingresos son \@@MATH_0@@, los costos de ventas 350\,000 y los gastos $300\,000.

  1. Resultado = Ingresos − Costos − Gastos.
  2. Sustitución: \@@MATH_2@@300\,000@@MATH_3@@900\,000 - $350,000 = 550\,000.
  3. Resta de gastos: \@@MATH_5@@250\,000$.
Respuesta

Utilidad de $250\,000.

5
Ejercicio 5

Si la empresa tiene Pasivo de \@@MATH_0@@ y Patrimonio de 500\,000, ¿cuánto debe ser el Activo?

  1. Despejo de la ecuación contable: \text{Activo} = \text{Pasivo} + \text{Patrimonio}.
  2. Sustitución: \text{Activo} = \@@MATH_1@@300\,000 + $500,000 = 800\,000.
Respuesta

Activo = $800\,000.

Contenido de la página

Ingreso. Son las cuentas que reflejan los beneficios obtenidos por la empresa por prestar sus servicios, comercializar o producir bienes. Dentro de este grupo están las cuentas ventas, arriendos ganados, servicios prestados, intereses y comisiones ganadas, etc.

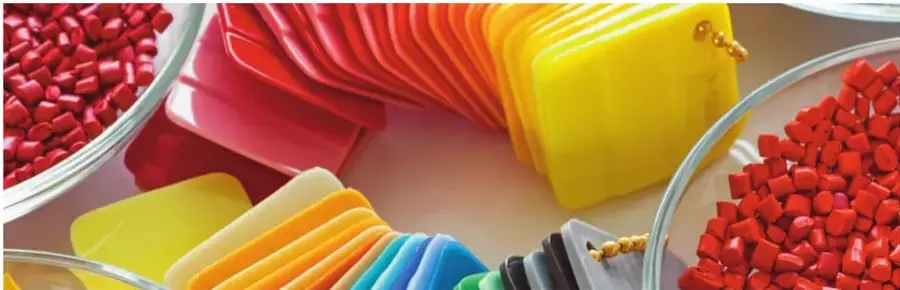
Costo de ventas. Son las cuentas referentes a los bienes necesarios para la producción o comercialización, tales como materia prima o inventarios para la venta.

Gasto. Este grupo incluye los pagos por servicios o bienes de consumo inmediato que no serán recuperados por la empresa, pero que son necesarios para su funcionamiento. Por ejemplo: gasto arriendo, gasto sueldos, gasto publicidad, etc.

Según el saldo que tienen por naturaleza

Cuentas deudoras. Su saldo final incluye saldos deudores (debe), tales como cuentas de activos, costos y gastos.

Cuentas acreedoras. Su saldo final incluye saldos acreedores (haber), tales como cuentas de pasivos, patrimonio e ingresos.

Según el balance en el que se presentan

Cuentas del estado de pérdidas y ganancias. Son las cuentas a partir de las que se obtiene el resultado económico (utilidad o pérdida) de un emprendimiento. Están conformadas por ingresos, costos y gastos.

Cuentas de estado de balance general. Reflejan los bienes, recursos y obligaciones que tiene la empresa. Están conformadas por activos, pasivos y patrimonio.

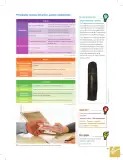
En un esquema general, el manejo de cuentas es el siguiente:

Estado de pérdidas y ganancias Balance general
Debe: Gastos Activo
Haber: Ingresos Pasivo / Patrimonio

Recuerda que siempre debe cumplirse la ecuación contable:

\text{Activo} = \text{Pasivo} + \text{Patrimonio}

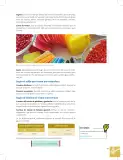
El valor de la materia prima debe incluirse en los costos de ventas.

Ejemplos resueltos

Verificar la ecuación contable con Activo = 1\,200\,000, Pasivo = 450\,000, Patrimonio = 750\,000.

  1. \text{Pasivo} + \text{Patrimonio} = \@@MATH_0@@1\,200\,000@@MATH_1@@1\,200\,000 = 1\,200\,000, la ecuación se cumple.

Tabla

Estado de pérdidas y ganancias Balance general
Debe: Gastos Activo
Haber: Ingresos Pasivo / Patrimonio

Fórmulas y ecuaciones

Activo = Pasivo + Patrimonio

\text{Activo} = \text{Pasivo} + \text{Patrimonio}

\text{Resultado} = \text{Ingresos} - \text{Costos} - \text{Gastos}

Glosario (6)

Ingreso
Cuenta que refleja los beneficios obtenidos por la empresa por prestar servicios, comercializar o producir bienes.
Costo de ventas
Cuentas referentes a los bienes necesarios para la producción o comercialización, como materia prima o inventarios para la venta.
Gasto
Pagos por servicios o bienes de consumo inmediato, no recuperables, necesarios para el funcionamiento de la empresa.
Cuenta deudora
Cuenta con saldo final deudor (debe): activos, costos y gastos.
Cuenta acreedora
Cuenta con saldo final acreedor (haber): pasivos, patrimonio e ingresos.
Ecuación contable
Igualdad que siempre debe cumplirse: Activo = Pasivo + Patrimonio.

Preguntas para practicar

¿Por qué el valor de la materia prima debe incluirse en los costos de ventas?

Porque la materia prima es un bien necesario para la producción o comercialización del producto que la empresa vende; al consumirse para fabricar las mercaderías, se transforma en costo que se reconoce al momento de la venta, a diferencia del gasto, que es de consumo inmediato y no recuperable.

Explica con tus palabras la diferencia entre un gasto y un ingreso.

El gasto es un pago por servicios o bienes de consumo inmediato que la empresa no recupera pero necesita para funcionar (arriendo, sueldos, publicidad); el ingreso es el beneficio que la empresa obtiene por vender bienes o prestar servicios (ventas, arriendos ganados, intereses).

Temas y conceptos clave

Clasificación de cuentas por naturalezaClasificación de cuentas según el balanceEcuación contableEstado de pérdidas y gananciasBalance generalIngresoCosto de ventasGastoCuenta deudoraCuenta acreedoraActivoPasivoPatrimonio

Fuentes y referencias

  • bit.ly/2TWwOLA
¿Te fue útil esta página?

Figuras de la página (2)

Fotografía de materia prima colorida (plásticos, jabones, pellets) con el pie: 'El valor de la materia prima debe incluirse en los costos de ventas.'
Figura 1 image
Esquema de dos tablas: Estado de pérdidas y ganancias (Debe: Gastos / Haber: Ingresos) y Balance general (Activo / Pasivo / Patrimonio).
Figura 2 image

Preguntas que la gente también hace

¿Qué dice la ecuación contable Activo = Pasivo + Patrimonio?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Cuál es la diferencia entre un gasto y un costo de ventas?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
¿Qué cuentas conforman el estado de pérdidas y ganancias?
Consulta la solución completa arriba o explora el libro entero para temas relacionados.
📌 Antes de leer esto
  • • Nociones básicas de contabilidad y partida doble
  • • Diferencia entre activo, pasivo y patrimonio
Siguiente tema sugerido
Registro de operaciones en el libro diario y mayor
📝 Transcripción de la página (texto seleccionable) 1776 caracteres

Ingreso. Son las cuentas que reflejan los beneficios obtenidos por la empresa por prestar sus servicios, comercializar o producir bienes. Dentro de este grupo están las cuentas, ventas, arriendos ganados, servicios prestados, intereses, y comisiones ganadas, etc.

Costo de ventas. Son las cuentas referentes a los bienes necesarios para la producción o comercialización, tales como materia prima o inventarios para la venta.

IM El valor de la materia prima debe incluirse en los costos de ventas.

Gasto. Este grupo incluye los pagos por servicios o bienes de consumo inme- diato que no serán recuperados por la empresa, pero que son necesarios para su funcionamiento. Por ejemplo: gasto arriendo, gasto sueldos, gasto publici- dad, etc.

Según el saldo que tienen por naturaleza

Cuentas deudoras. Su saldo final incluye saldos deudores (debe), tales como cuentas de activos, costos y gastos.

Cuentas acreedoras. Su saldo final incluye saldos acreedores (haber), tales como cuentas de pasivos, patrimonio e ingresos.

Según el balance en el que se presentan

Cuentas del estado de pérdidas y ganancias. Son las cuentas a partir de las que se obtiene el resultado económico (utilidad o pérdida) de un emprendi- miento. Están conformadas por ingresos, costos y gastos.

Cuentas de estado de balance general. Reflejan los bienes, recursos y obligaciones que tiene la empresa. Están conformadas por activos, pasivos y patrimonio.

En un esquema general, podríamos observar el manejo de cuentas de la siguiente manera:

Estado de pérdidas y ganancias Balance general

Debe Haber Pasivo Activo Gastos Ingresos Patrimonio

Recuerda que siempre debe cumplirse la ecuación contable:

Otros ejemplos

Accede a más ejemplos sobre las cuentas en

bit.ly/2TWwOLA

ck, (2018). 129806282

Ad

Otros libros recomendados

Ver todos →
Ad

Usamos cookies propias y de terceros para personalizar contenido, mostrar publicidad y analizar el tráfico. Las cookies necesarias siempre están activas.