Contenido de la página
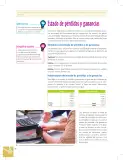
Estado de pérdidas y ganancias
Es un estado financiero, también conocido como estado de resultados. Muestra, asociando los ingresos con los costos y los gastos, si las actividades de la empresa en un periodo determinado generaron utilidades o pérdidas. Es una medida del buen o mal desempeño financiero del emprendimiento.
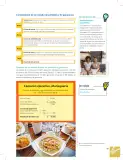
Elementos del estado de pérdidas y de ganancias
Los elementos que permiten conocer la utilidad generada son los ingresos y los gastos; su medición se logra por la afectación de la cuenta de patrimonio.
- Ingresos. Incrementos por entradas de dinero, debido a la venta de productos o servicios.
- Costos. Egresos por la compra de bienes o prestación de servicios que se vendieron en un período.
- Gastos. Desembolsos necesarios para funcionar: sueldos, servicios básicos, arriendo, etc.
Presentación del estado de pérdidas y de ganancias
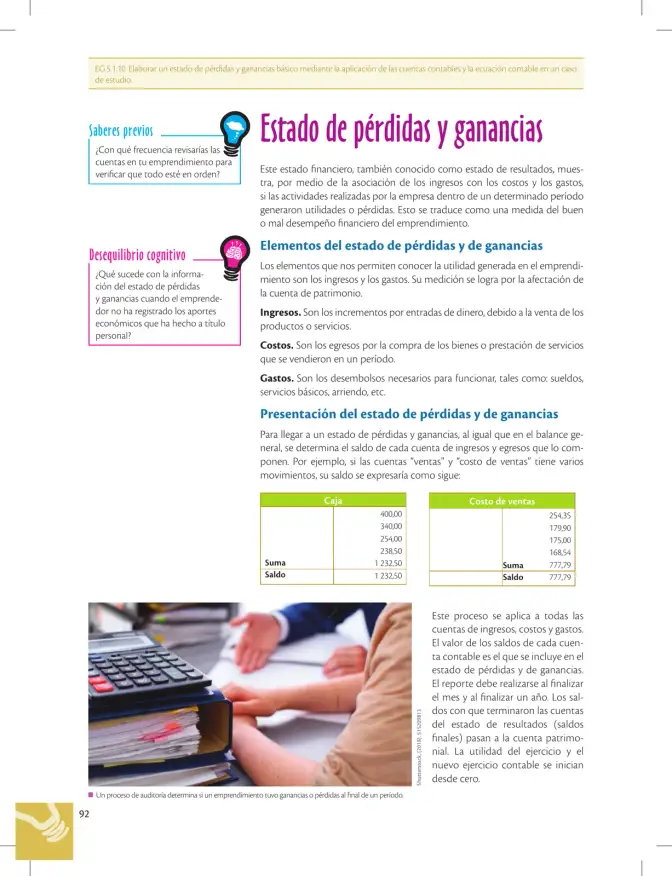
Para llegar al estado de pérdidas y ganancias, igual que en el balance general, se determina el saldo de cada cuenta de ingresos y egresos que lo componen.
Ejemplo de cálculo de saldos (cuentas del libro mayor):
Caja:
| Movimientos | Valor |
|---|---|
| 1 | 400,00 |
| 2 | 340,00 |
| 3 | 254,00 |
| 4 | 238,50 |
| Suma | 1 232,50 |
| Saldo | 1 232,50 |
Verificación: 400{,}00 + 340{,}00 + 254{,}00 + 238{,}50 = 1\,232{,}50
Costo de ventas:
| Movimientos | Valor |
|---|---|
| 1 | 254,35 |
| 2 | 179,90 |
| 3 | 175,00 |
| 4 | 168,54 |
| Suma | 777,79 |
| Saldo | 777,79 |
Verificación: 254{,}35 + 179{,}90 + 175{,}00 + 168{,}54 = 777{,}79
Este proceso se aplica a todas las cuentas de ingresos, costos y gastos. El valor de los saldos de cada cuenta contable es el que se incluye en el estado de pérdidas y de ganancias.
Cierre contable
- El reporte debe realizarse al finalizar el mes y al finalizar un año.
- Los saldos con que terminaron las cuentas del estado de resultados (saldos finales) pasan a la cuenta patrimonial.
- La utilidad del ejercicio y el nuevo ejercicio contable se inician desde cero.