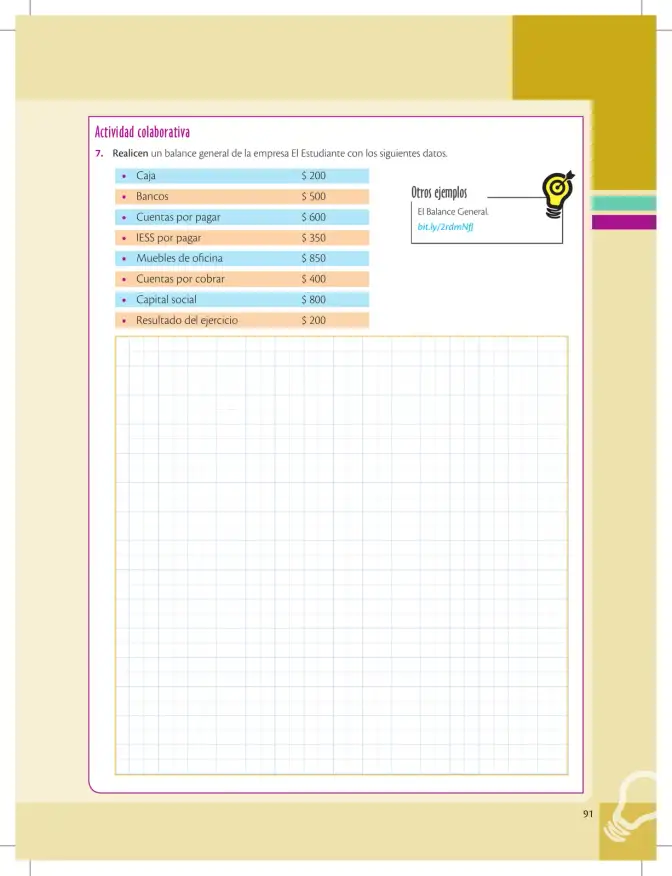
Realicen un balance general de la empresa El Estudiante con los siguientes datos: Caja 200, Bancos 500, Cuentas por pagar 600, IESS por pagar 350, Muebles de oficina 850, Cuentas por cobrar 400, Capital social 800, Resultado del ejercicio 200.
Clasifico cada cuenta según su naturaleza: Activo (Caja, Bancos, Cuentas por cobrar, Muebles de oficina), Pasivo (Cuentas por pagar, IESS por pagar) y Patrimonio (Capital social, Resultado del ejercicio).
Calculo el Activo Corriente: ext{Caja} + ext{Bancos} + ext{Cuentas por cobrar} = 200 + 500 + 400 = 1\,100.
Calculo el Activo No Corriente: ext{Muebles de oficina} = 850.
Sumo el Activo Total: 1\,100 + 850 = 1\,950.
Calculo el Pasivo Corriente: ext{Cuentas por pagar} + ext{IESS por pagar} = 600 + 350 = 950.
Calculo el Patrimonio: ext{Capital social} + ext{Resultado del ejercicio} = 800 + 200 = 1\,000.
Verifico el equilibrio contable: ext{Activo} = ext{Pasivo} + ext{Patrimonio} \Rightarrow 1\,950 = 950 + 1\,000 = 1\,950.
Balance General — Empresa El Estudiante
| ACTIVO | | PASIVO Y PATRIMONIO | | |---|---:|---|---:| | Caja | 200 | Cuentas por pagar | 600 | | Bancos | 500 | IESS por pagar | 350 | | Cuentas por cobrar | 400 | Pasivo total | 950 | | Muebles de oficina | 850 | Capital social | 800 | | | | Resultado del ejercicio | 200 | | | | Patrimonio total | **1\,000** | | Activo total | **1\,950** | Pasivo + Patrimonio | **1\,950** |
Activo total = 1\,950; Pasivo total = 950; Patrimonio total = $1,000; se cumple 1\,950$ = 950 + $1\,000.