Ingresos de fuente ecuatoriana. Se considerarán de fuente ecuatoriana los
siguientes ingresos (se detallan los principales):
Los que perciban los ecuatorianos y extranjeros por actividades laborales,
profesionales, comerciales, industriales, agropecuarias, mineras, de servi-
cios y otras de carácter económico realizadas en territorio ecuatoriano,
salvo los percibidos por personas naturales no residentes en el país por
servicios ocasionales prestados en el Ecuador, cuando su remuneración u
honorarios son pagados por sociedades extranjeras y forman parte de los
ingresos percibidos.
Los que perciban los ecuatorianos y extranjeros por actividades desa-
rrolladas en el exterior, provenientes de personas naturales, de socieda-
des nacionales o extranjeras, con domicilio en el Ecuador, o de entidades
organismos del sector público ecuatoriano.
— Lasutilidades provenientes de la enajenación de bienes muebles o inmue-
bles ubicados en el país.
Los provenientes de las exportaciones realizadas por personas naturales
o sociedades, nacionales o extranjeras, con domicilio o establecimiento
permanente en el Ecuador, sea que se efectúen directamente o mediante
agentes especiales, comisionistas, sucursales, filiales o representantes de
cualquier naturaleza.
Los provenientes de loterías, rifas, apuestas y similares, promovidas en el
Ecuador.
Los provenientes de herencias, legados, donaciones y hallazgo de bienes
situados en el Ecuador.
Cualquier otro ingreso que perciban las sociedades y las personas natura-
les nacionales o extranjeras residentes en el Ecuador.
(Fuente: Ley Orgánica de Régimen Tributario Interno - Artículos 1 al 8)
Shutterstock, (2018). 700776010
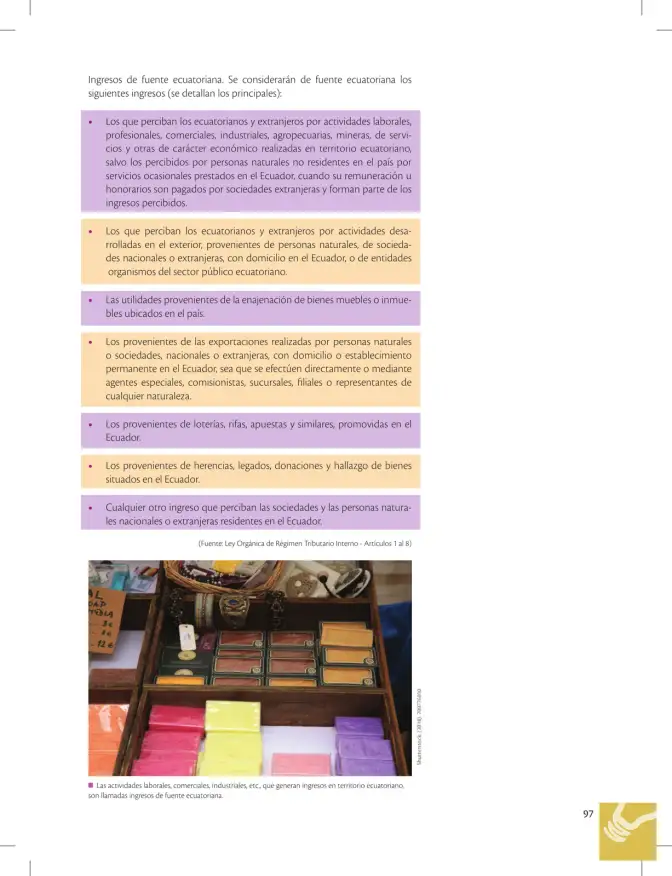
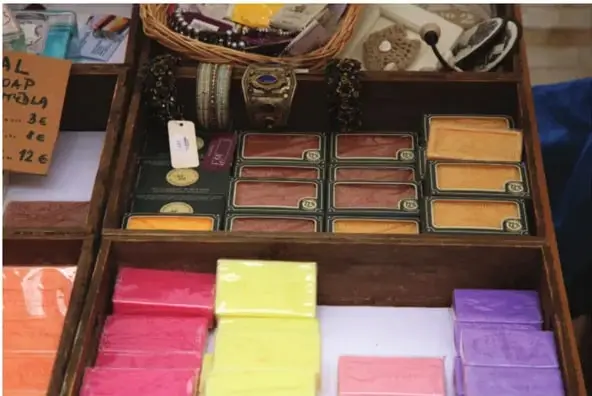
@ Las actividades laborales, comerciales, industriales, etc, que generan ingresos en territorio ecuatoriano,
son llamadas ingresos de fuente ecuatoriana.