


















Ingresos tributables: concepto de renta, sujetos pasivos y ejercicio impositivo
Respuesta rápida
Impuestos: financian servicios públicos. Rentа gravada: ingresos de fuente ecuatoriana y del exterior. Sujetos pasivos: personas y sociedades con ingresos gravados. Ejercicio impositivo: 1 de enero a 31 de diciembre.
Solución — Página 96
Emprendimiento y Gestion 1° · 2019
Ingresos tributables (tema de la página)
La página es teoría sobre el impuesto a la renta en Ecuador. Se resumen los conceptos clave y se responden las preguntas planteadas (Saberes previos y Desequilibrio cognitivo).
Conceptos de la Ley de Régimen Tributario Interno
- Rentа gravada: ingresos que son sujetos de impuesto a la renta, determinados por la Ley de Régimen Tributario Interno, norma modificable solo por la Asamblea Nacional y publicada en el Registro Oficial.
- Concepto de renta: se considera renta a (1) ingresos de fuente ecuatoriana, gratuitos u onerosos, del trabajo y/o del capital, en dinero, especies o servicios; y (2) ingresos obtenidos en el exterior por personas naturales domiciliadas en el país o por sociedades nacionales.
- Sujetos pasivos: personas naturales, sucesiones indivisas y sociedades (nacionales o extranjeras, domiciliadas o no) que obtengan ingresos gravados. Los obligados a llevar contabilidad pagan sobre la base de sus resultados.
- Ejercicio impositivo: anual, del 1 de enero al 31 de diciembre; si la actividad inicia después del 1 de enero, igual se cierra el 31 de diciembre.
Saberes previos
Pregunta: ¿Recuerdas qué función cumplen los impuestos en un país?
Respuesta orientativa: Los impuestos financian los servicios públicos (salud, educación, seguridad, infraestructura) que el Estado ofrece a la ciudadanía. Además permiten redistribuir riqueza y financiar inversiones de beneficio colectivo. Sin impuestos el Estado no podría prestar los servicios que sostienen la vida en sociedad.
Desequilibrio cognitivo
Pregunta: ¿Por qué razón muchos empresarios y emprendedores están en desacuerdo con que sus ingresos sean gravados?
Respuesta orientativa: Porque perciben el impuesto como una disminución de sus utilidades y una carga que reduce su capacidad de reinvertir, crecer y contratar personal. Consideran que el Estado no siempre devuelve el valor en servicios o que la presión tributaria afecta la competitividad de sus negocios. Esta percepción es lo que la norma busca equilibrar al definir claramente qué ingresos son gravados.
Contenido de la página
Ingresos tributables
EG.5.2.3. Describir y argumentar la importancia del pago de las obligaciones sociales y tributarias a la autoridad respectiva, como retribución de los servicios públicos utilizados e incentivos fiscales recibidos, para fomentar una cultura tributaria.
Saberes previos
¿Recuerdas qué función cumplen los impuestos en un país?
Desequilibrio cognitivo
¿Por qué razón muchos empresarios y emprendedores están en desacuerdo con que sus ingresos sean gravados?
Es importante conocer cuáles son los ingresos que son sujetos de impuesto a la renta. Para determinar este aspecto, que también se conoce como "renta gravada", existe la Ley de Régimen Tributario Interno, que es la norma tributaria que rige todo lo relacionado con el pago de impuestos. Esta norma solo puede ser modificada por la Asamblea Nacional y debe ser publicada en el Registro Oficial.
En dicha ley se explican los siguientes conceptos:
Concepto de renta. Para efectos de este impuesto, se considera como renta a:
- Los ingresos de fuente ecuatoriana obtenidos a título gratuito o a título oneroso, provenientes del trabajo, del capital o de ambas fuentes, consistentes en dinero, especies o servicios; y
- Los ingresos obtenidos en el exterior por personas naturales domiciliadas en el país o por sociedades nacionales.
Sujetos pasivos. Son sujetos pasivos del impuesto a la renta las personas naturales, las sucesiones indivisas y las sociedades, nacionales o extranjeras, domiciliadas o no en el país, que obtengan ingresos gravados de conformidad con las disposiciones de esta Ley. Los sujetos pasivos obligados a llevar contabilidad pagarán el impuesto a la renta sobre la base de los resultados que esta arroje.
Ejercicio impositivo. El ejercicio impositivo es anual y comprende el lapso que va del 1° de enero al 31 de diciembre. Cuando la actividad generadora de la renta se inicie en fecha posterior al 1° de enero, el ejercicio impositivo se cerrará obligatoriamente el 31 de diciembre de cada año.
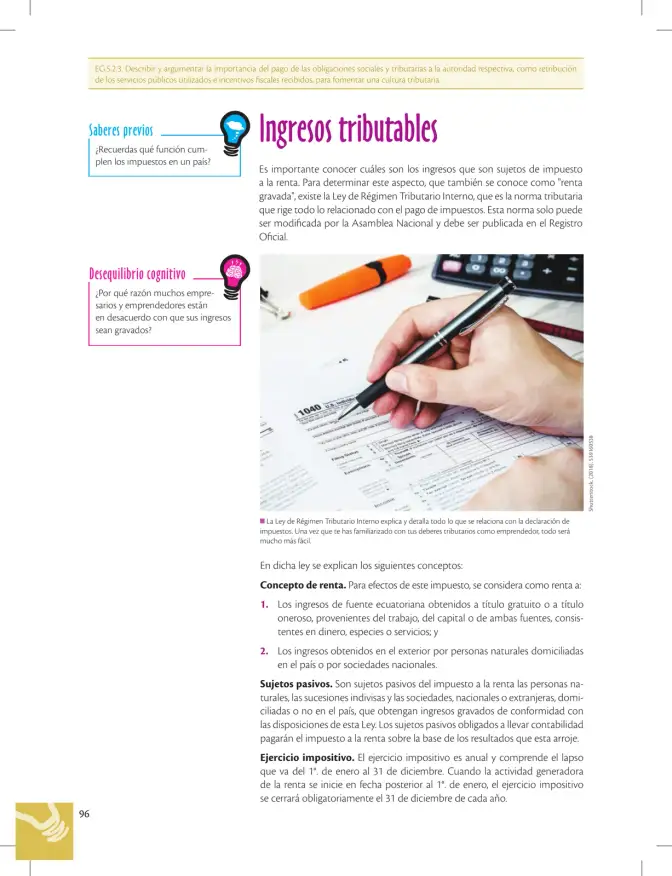
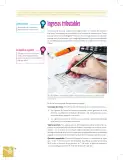
Pie de foto: La Ley de Régimen Tributario Interno explica y detalla todo lo que se relaciona con la declaración de impuestos. Una vez que te has familiarizado con tus deberes tributarios como emprendedor, todo será mucho más fácil.
Fórmulas y ecuaciones
Ejercicio impositivo = 1° de enero a 31 de diciembre
Glosario (6)
- Rentа gravada
- Conjunto de ingresos que son sujetos de impuesto a la renta según la ley.
- Ley de Régimen Tributario Interno
- Norma tributaria que rige todo lo relacionado con el pago de impuestos; solo es modificable por la Asamblea Nacional.
- Sujeto pasivo
- Persona natural, sucesión indivisa o sociedad obligada a pagar el impuesto a la renta por obtener ingresos gravados.
- Ejercicio impositivo
- Período anual del 1 de enero al 31 de diciembre al que se refiere la declaración de impuestos.
- Título oneroso
- Obtención de ingresos a cambio de una contraprestación, como un salario o venta.
- Título gratuito
- Obtención de ingresos sin contraprestación, como herencias o donaciones.
Preguntas para practicar
¿Recuerdas qué función cumplen los impuestos en un país?
Financian los servicios públicos (salud, educación, seguridad, infraestructura) que el Estado presta a la ciudadanía, además de permitir la redistribución de la riqueza y la inversión colectiva.
¿Por qué razón muchos empresarios y emprendedores están en desacuerdo con que sus ingresos sean gravados?
Porque perciben el impuesto como una merma de sus utilidades que limita la reinversión y la creación de empleo, y consideran que no siempre reciben de vuelta servicios públicos de calidad acordes a lo pagado.
Temas y conceptos clave
Fuentes y referencias
- Ley de Régimen Tributario Interno del Ecuador (LORTI)
Figuras de la página (3)


Preguntas que la gente también hace
¿Qué es la renta gravada según la Ley de Régimen Tributario Interno?
¿Quiénes son sujetos pasivos del impuesto a la renta?
¿Cuándo comienza y termina el ejercicio impositivo en Ecuador?
- • Concepto de impuesto
- • Diferencia entre ingresos y utilidades
- • Funciones del Estado
📝 Transcripción de la página (texto seleccionable) 2278 caracteres
EG.5.2.3. Describir y argumentar la importancia del pago de las obligaciones sociales y tributarias a la autoridad respectiva, como retribución de los servicios públicos utilizados e incentivos fiscales recibidos, para fomentar una cultura tributaria.
Ingresos tributables
Es importante conocer cuáles son los ingresos que son sujetos de impuesto a la renta. Para determinar este aspecto, que también se conoce como "renta gravada", existe la Ley de Régimen Tributario Interno, que es la norma tributaria que rige todo lo relacionado con el pago de impuestos. Esta norma solo puede ser modificada por la Asamblea Nacional y debe ser publicada en el Registro Oficial.
Saberes previos
¿Recuerdas qué función cum- plen los impuestos en un país?
Desequilibrio cognitivo
¿Por qué razón muchos empre- sarios y emprendedores están en desacuerdo con que sus ingresos sean gravados?
Shutterstock, (2018). 539160538
E La Ley de Régimen Tributario Interno explica y detalla todo lo que se relaciona con la declaración de impuestos. Una vez que te has familiarizado con tus deberes tributarios como emprendedor, todo será mucho más fácil.
En dicha ley se explican los siguientes conceptos: Concepto de renta. Para efectos de este impuesto, se considera como renta a:
Los ingresos de fuente ecuatoriana obtenidos a título gratuito o a titulo oneroso, provenientes del trabajo, del capital o de ambas fuentes, consis- tentes en dinero, especies o servicios; y
Los ingresos obtenidos en el exterior por personas naturales domiciliadas en el país o por sociedades nacionales.
Sujetos pasivos. Son sujetos pasivos del impuesto a la renta las personas na- turales, las sucesiones indivisas y las sociedades, nacionales o extranjeras, domi- ciliadas o no en el país, que obtengan ingresos gravados de conformidad con las disposiciones de esta Ley. Los sujetos pasivos obligados a llevar contabilidad pagarán el impuesto a la renta sobre la base de los resultados que esta arroje.
Ejercicio impositivo. El ejercicio impositivo es anual y comprende el lapso que va del 1”. de enero al 31 de diciembre. Cuando la actividad generadora de la renta se inicie en fecha posterior al 1”. de enero, el ejercicio impositivo se cerrará obligatoriamente el 31 de diciembre de cada año.
= 96
Otros libros recomendados

Historia 1 BGU · 2025
Ministerio de Educación del Ecuador
226 págs.

Lengua y Literatura 1 BGU (PDF de 64 páginas) · 2025
Ministerio de Educación del Ecuador
64 págs.

Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
87 págs.

Historia 1° · 2024
Ministerio de Educación del Ecuador
386 págs.

Matematica 1° · 2024
Ministerio de Educación del Ecuador
98 págs.

Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs.

Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs.

Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs.