Paso 3 — Utilidad bruta
\text{Utilidad bruta} = \text{Ventas netas} - \text{Costo de ventas} = 7\,700 - 5\,150 = 2\,550
Utilidad bruta = $2,550.
Paso 4 — Gastos operacionales
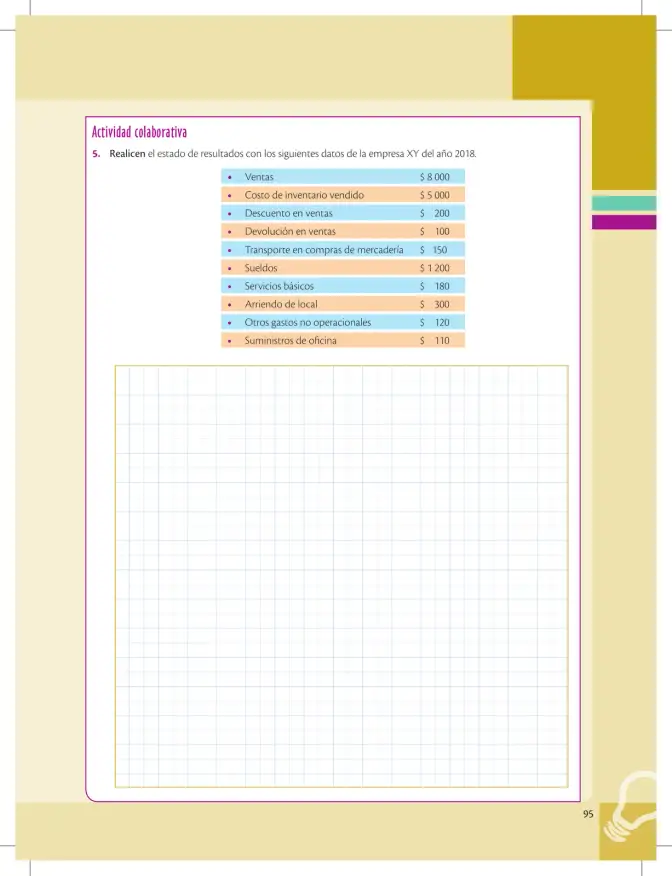
- Sueldos: $1,200.
- Servicios básicos: $180.
- Arriendo de local: $300.
- Suministros de oficina: $110.
- Suma: 1\,200 + 180 + 300 + 110 = $1,790.
Total gastos operacionales = $1,790.
Paso 5 — Utilidad operacional (operativa)
\text{Utilidad operacional} = 2\,550 - 1\,790 = 760
Utilidad operacional = $760.
Paso 6 — Otros gastos no operacionales y utilidad del periodo
- Otros gastos no operacionales = $120.
- Utilidad antes de impuestos = 760 - 120 = $640.
- No se indican impuestos, por lo tanto la utilidad neta es $640.
Utilidad del periodo (utilidad neta) = $640.
Estado de resultados — Empresa XY, año 2018
| Concepto |
Monto ($) |
| Ventas brutas |
8 000 |
| (−) Devoluciones en ventas |
(100) |
| (−) Descuentos en ventas |
(200) |
| Ventas netas |
7 700 |
| (−) Costo de inventario vendido |
(5 000) |
| (−) Transporte en compras de mercadería |
(150) |
| Utilidad bruta |
2 550 |
| (−) Sueldos |
(1 200) |
| (−) Servicios básicos |
(180) |
| (−) Arriendo de local |
(300) |
| (−) Suministros de oficina |
(110) |
| Utilidad operacional |
760 |
| (−) Otros gastos no operacionales |
(120) |
| Utilidad del periodo |
640 |