Ejercicio 1
Concepto de relación costo-beneficio
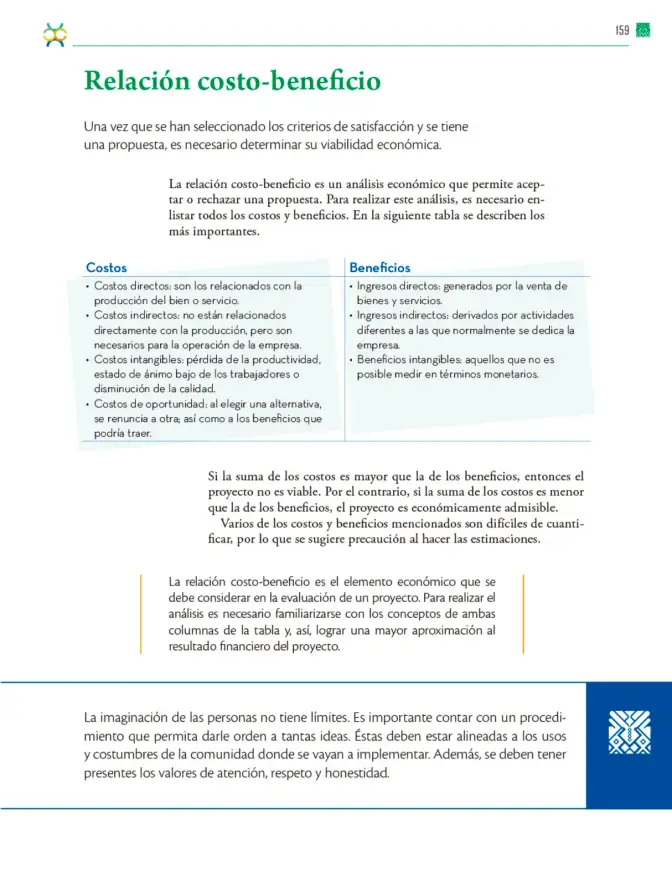
La relación costo-beneficio es un análisis económico que permite aceptar o rechazar una propuesta. Para realizarlo hay que enlistar todos los costos y beneficios de la propuesta.
Costos
| Tipo | Definición |
|---|---|
| Costos directos | Relacionados con la producción del bien o servicio. |
| Costos indirectos | No se relacionan directamente con la producción, pero son necesarios para la operación de la empresa. |
| Costos intangibles | Pérdida de productividad, estado de ánimo bajo de los trabajadores o disminución de la calidad. |
| Costos de oportunidad | Al elegir una alternativa se renuncia a otra y a los beneficios que podría traer. |
Beneficios
| Tipo | Definición |
|---|---|
| Ingresos directos | Generados por la venta de bienes y servicios. |
| Ingresos indirectos | Derivados de actividades diferentes a las que normalmente se dedica la empresa. |
| Beneficios intangibles | Aquellos que no es posible medir en términos monetarios. |
Criterio de decisión
Sea C la suma de los costos y B la suma de los beneficios:
- Si C > B, el proyecto no es viable.
- Si C < B, el proyecto es económicamente admisible.
- Si C = B, el proyecto queda en el punto de equilibrio.
Varios costos y beneficios son difíciles de cuantificar, por lo que se sugiere precaución al hacer las estimaciones.