Ejercicio 1
Ejemplo: validación de aumentos y descuentos sucesivos
Enunciado: dos equipos aplican aumentos sucesivos del 50\% y descuentos sucesivos del 50\%. Se desea comprobar si equivalen a un único aumento o descuento.
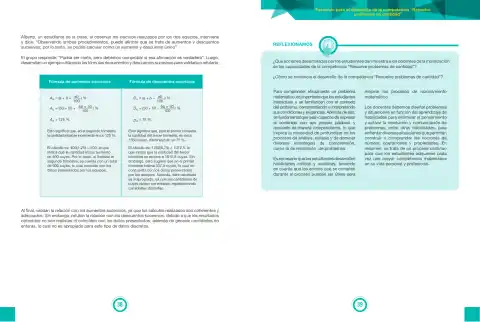
Aumentos sucesivos
- Fórmula: A_U=\left(a+b+\frac{ab}{100}\right)\%.
- Sustituir a=50 y b=50: A_U=\left(50+50+\frac{50\times 50}{100}\right)\%.
- Operar: A_U=(100+25)\%=125\%.
- Sobre 400 cuyes: aumento =400(1{,}25)=500 cuyes; total final =400+500=900 cuyes.
Descuentos sucesivos
- Fórmula: D_U=\left(a+b-\frac{ab}{100}\right)\%.
- Sustituir: D_U=\left(50+50-\frac{50\times 50}{100}\right)\%.
- Operar: D_U=(100-25)\%=75\%.
- Sobre 1350 cuyes: disminución =1350(0{,}75)=1012{,}5 cuyes; cantidad restante =1350-1012{,}5=337{,}5 cuyes.
Respuesta: el descuento único es 75\%, pero genera cantidades no enteras (1012{,}5 y 337{,}5); por eso se refuta como modelo para cuyes.
Respuesta
el aumento sucesivo equivale a un aumento único del 125\%; se obtienen 900 cuyes.