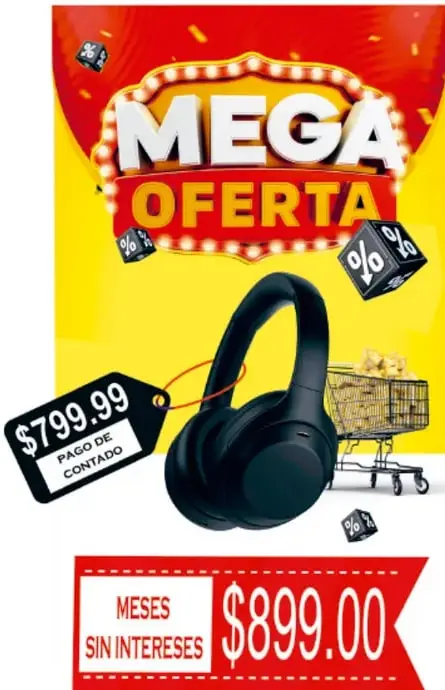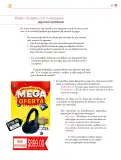
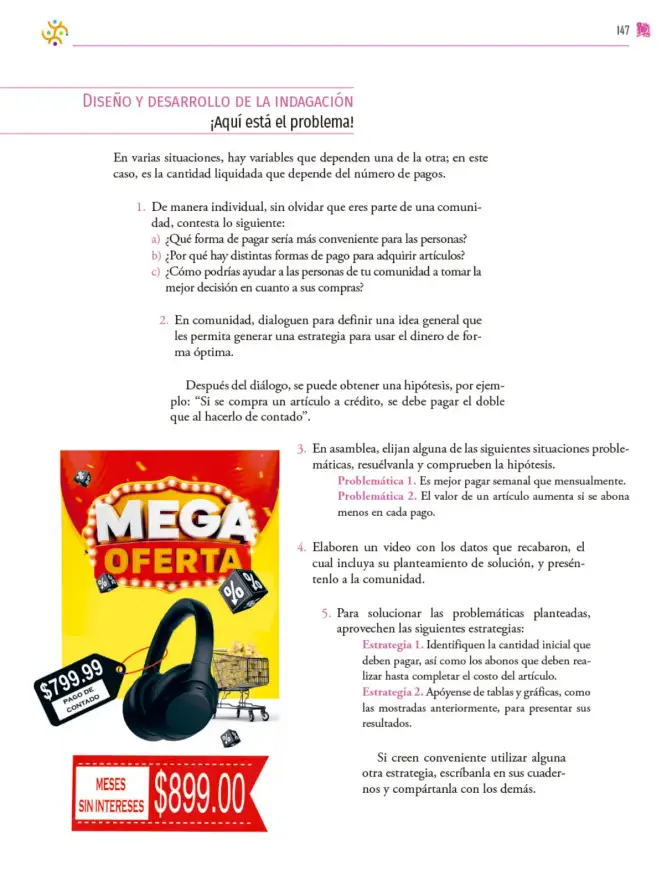
Contesta individualmente las preguntas sobre formas de pago, apoyándote en el anuncio: audífonos a 799.99 de contado** o **899.00 en meses sin intereses.
¿Qué forma de pagar sería más conveniente para las personas?
- Comparamos los dos precios publicados: 799.99 (contado) y 899.00 (crédito sin intereses).
- Calculamos la diferencia: 899.00 - 799.99 = $99.01 más en crédito.
- Pero si se paga de contado se necesita el dinero completo de una sola vez, mientras que en meses sin intereses se divide en abonos menores sin recargo por intereses.
- Conveniencia: si la persona cuenta con el dinero completo y no lo necesita para otro gasto, le conviene pagar de contado porque gasta $99.01 menos. Si no tiene el dinero disponible o prefiere conservar liquidez, le conviene crédito sin intereses, porque no paga más por financiarse y distribuye el gasto.
Depende de la situación: de contado si se tiene el dinero (se ahorra $99.01); en meses sin intereses si no se dispone del total, ya que no se paga recargo.
¿Por qué hay distintas formas de pago para adquirir artículos?
- Las personas tienen capacidades de pago distintas: no todos disponen del total en el momento.
- Los comercios quieren ampliar sus ventas: ofrecer crédito permite comprar a quien no tiene el dinero completo.
- El crédito genera un ingreso adicional para el vendedor (intereses o comisiones) y permite al comprador distribuir su gasto en el tiempo.
- Existencia de variables dependientes: el monto total pagado depende del número de pagos y de la tasa de interés aplicada.
Porque los compradores tienen distintos ingresos y momentos de liquidez, y los vendedores buscan vender más; el crédito permite repartir el pago, a cambio de un costo extra si hay intereses.
¿Cómo podrías ayudar a las personas de tu comunidad a tomar la mejor decisión en cuanto a sus compras?
- Comparar siempre el precio de contado contra el precio a crédito (incluyendo intereses y comisiones).
- Calcular el total a pagar: número de abonos \times monto de cada abono, y restar el precio de contado para ver el sobrecosto.
- Presentar los resultados en tablas o gráficas claras para que se vea cuánto se gana o se pierde.
- Recomendar revisar el presupuesto familiar y no comprometer más de cierto porcentaje del ingreso mensual.
Mostrando comparativas en tablas o gráficas con el total a pagar en cada modalidad y explicando el sobrecosto del crédito, para que cada persona elija según su presupuesto.