
Libro de Emprendimiento y Gestión 1 BGU
Por Ministerio de Educación del Ecuador
Libro oficial de Emprendimiento Y Gestion para 1ro BGU (Ministerio de Educación del Ecuador, 2019). 208 páginas con solucionario.
 1
Portada principal del libro de texto Emprendimiento y Gestión para 1ro de Bachillerato General Unificado (BGU).
Ver solucionario completo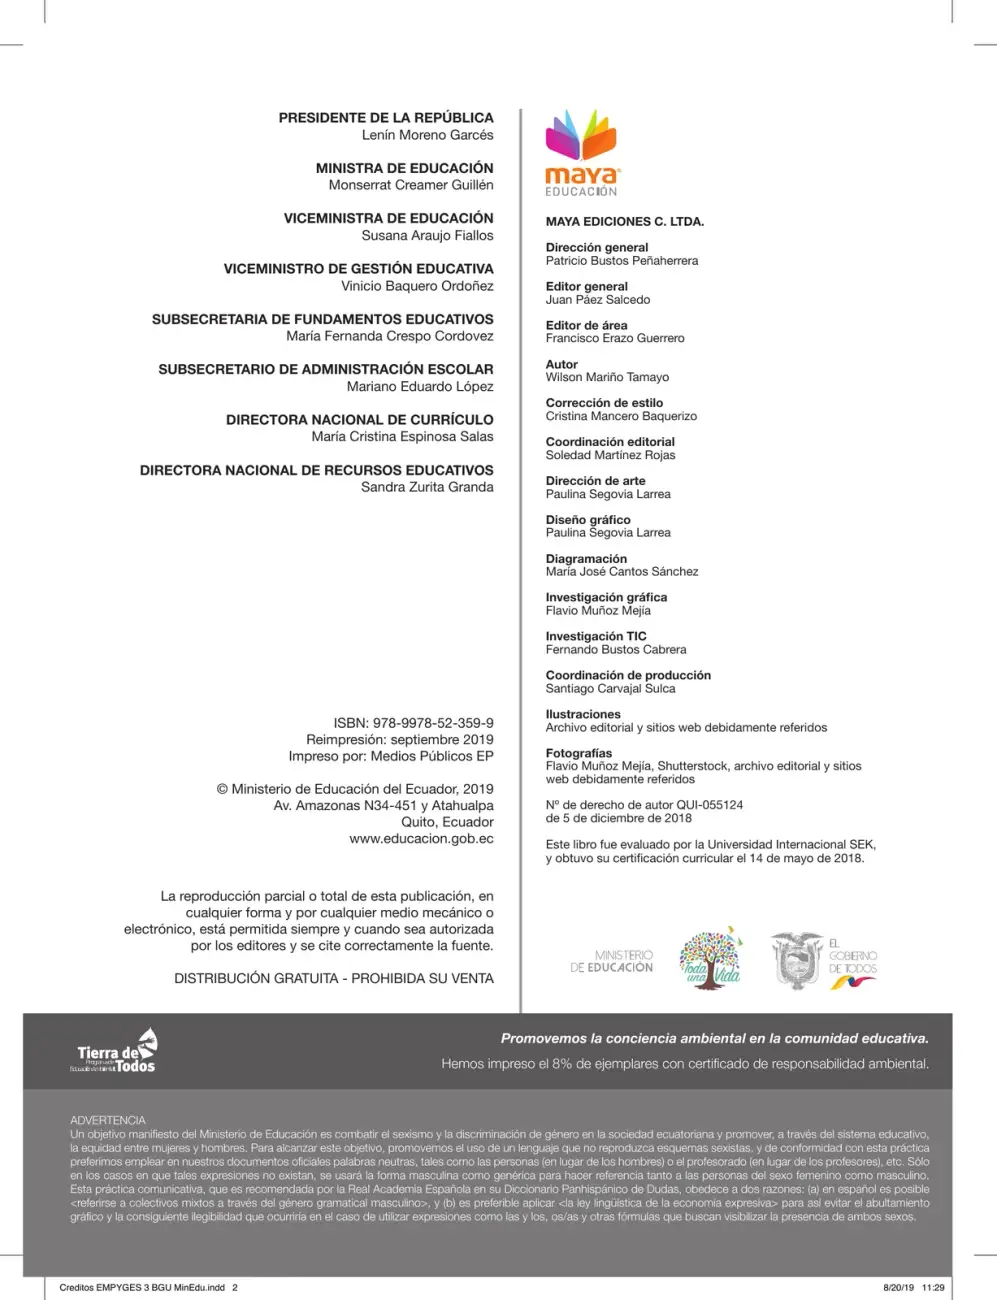 2
Página de créditos del libro de Emprendimiento y Gestión de 1.er año de BGU (Ecuador, 2019), que lista las autoridades del Ministerio de Educación, el equipo editorial de Maya Ediciones, los datos de ISBN, copyright, la advertencia sobre lenguaje no sexista y la certificación ambiental del impreso.
Ver solucionario completo 3
Página de presentación institucional del libro de Emprendimiento y Gestión de 1º de BGU, donde la Ministra de Educación describe las líneas estratégicas del Ministerio para garantizar el derecho a la educación en Ecuador.
Ver solucionario completo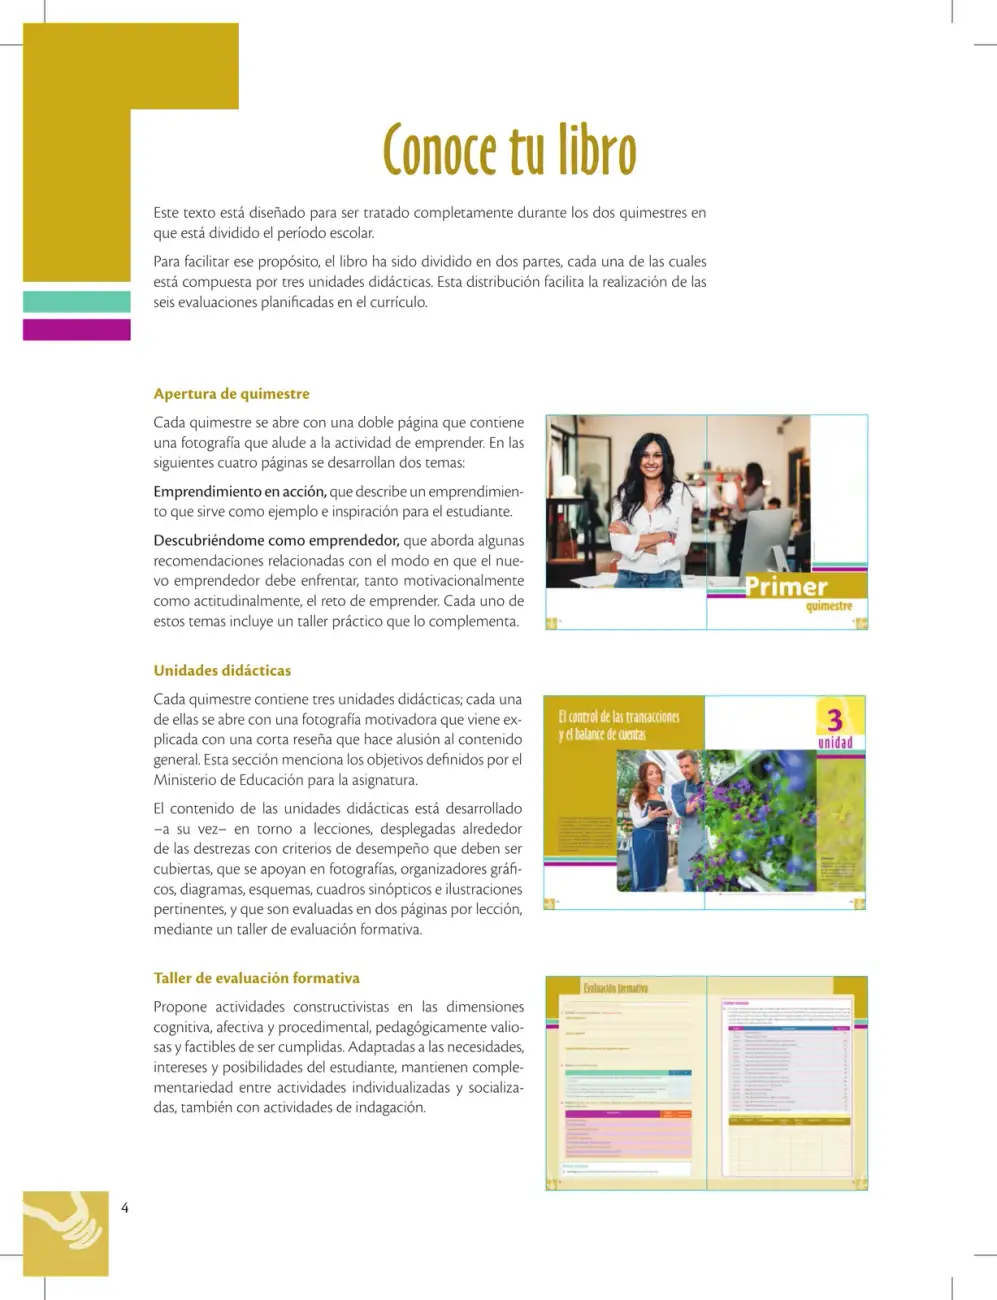 4
Página que explica la estructura del libro: dos partes de tres unidades didácticas cada una, aperturas de quimestre, lecciones con destrezas con criterio de desempeño y talleres de evaluación formativa.
Ver solucionario completo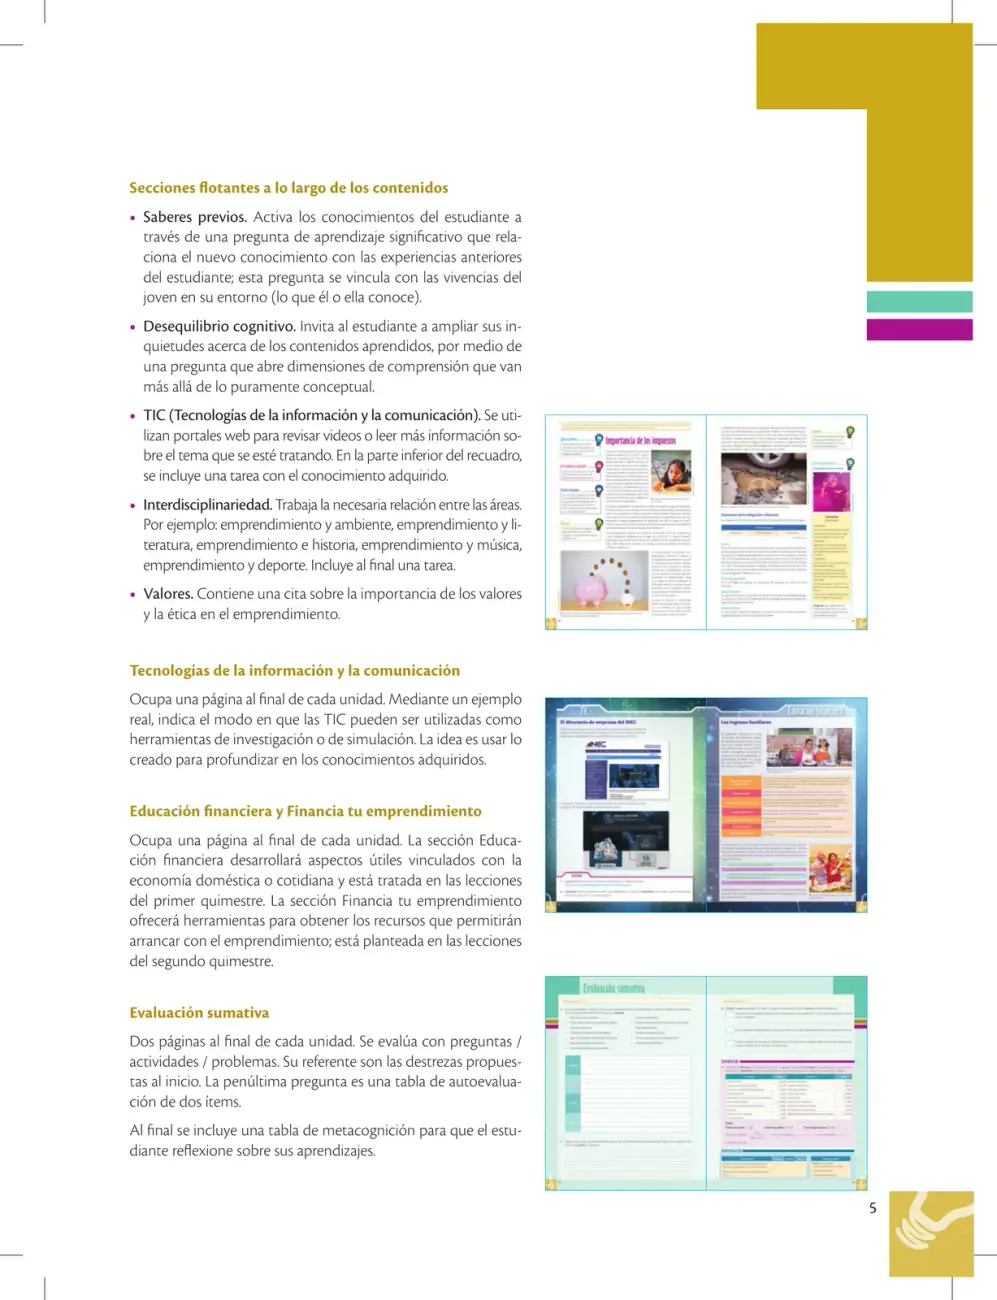 5
Página que describe las secciones flotantes (Saberes previos, Desequilibrio cognitivo, TIC, Interdisciplinariedad, Valores) y las secciones finales de cada unidad (TIC, Educación financiera, Evaluación sumativa) del libro de Emprendimiento y Gestión de primer año BGU.
Ver solucionario completo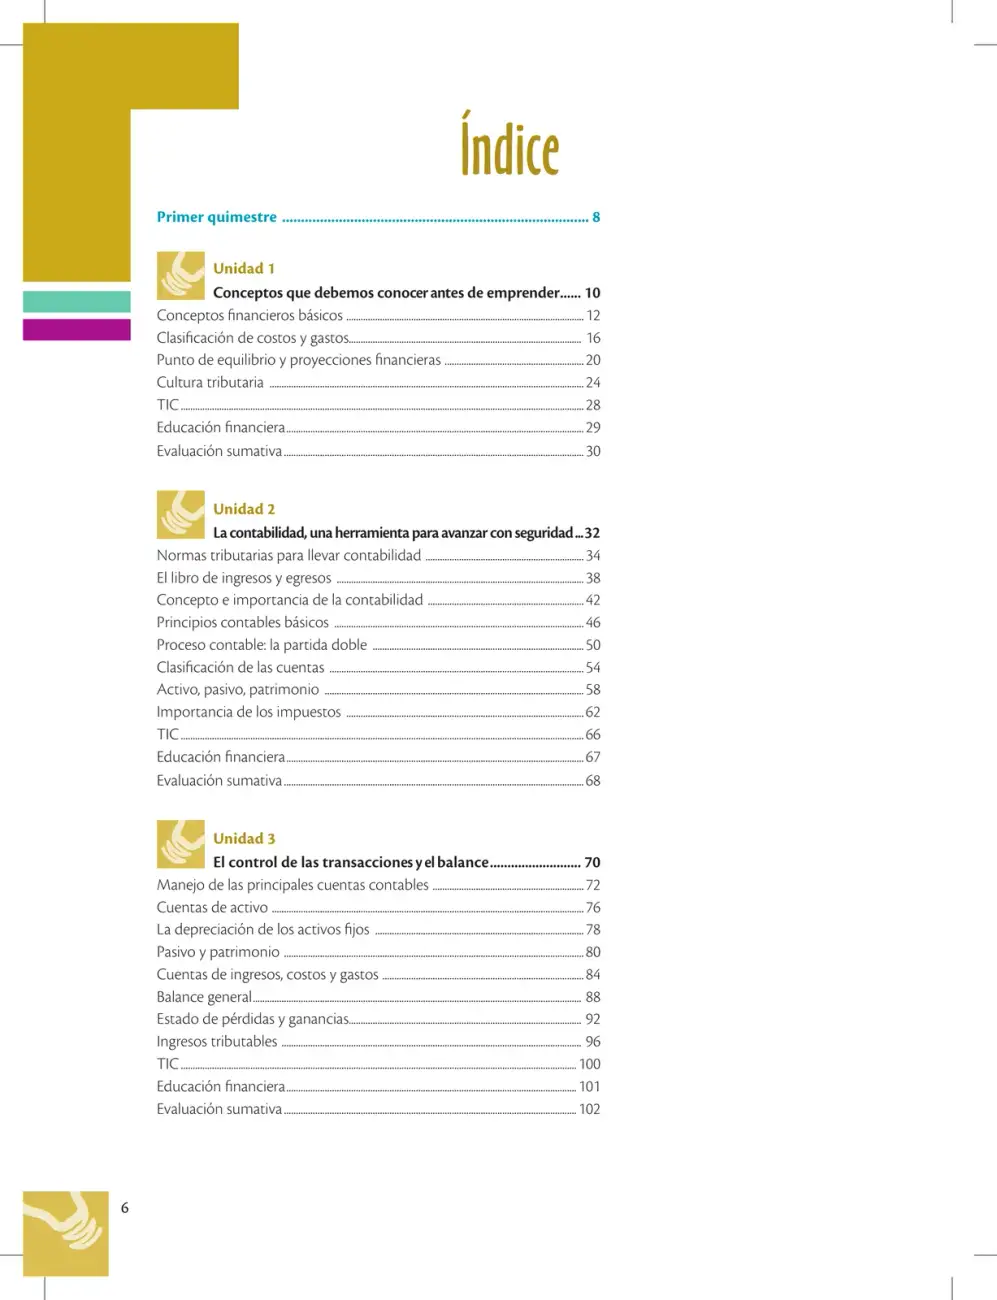 6
Página de índice que organiza las tres unidades del primer quimestre del libro de Emprendimiento y Gestión: conceptos previos al emprender, la contabilidad como herramienta y el control de transacciones con balance.
Ver solucionario completo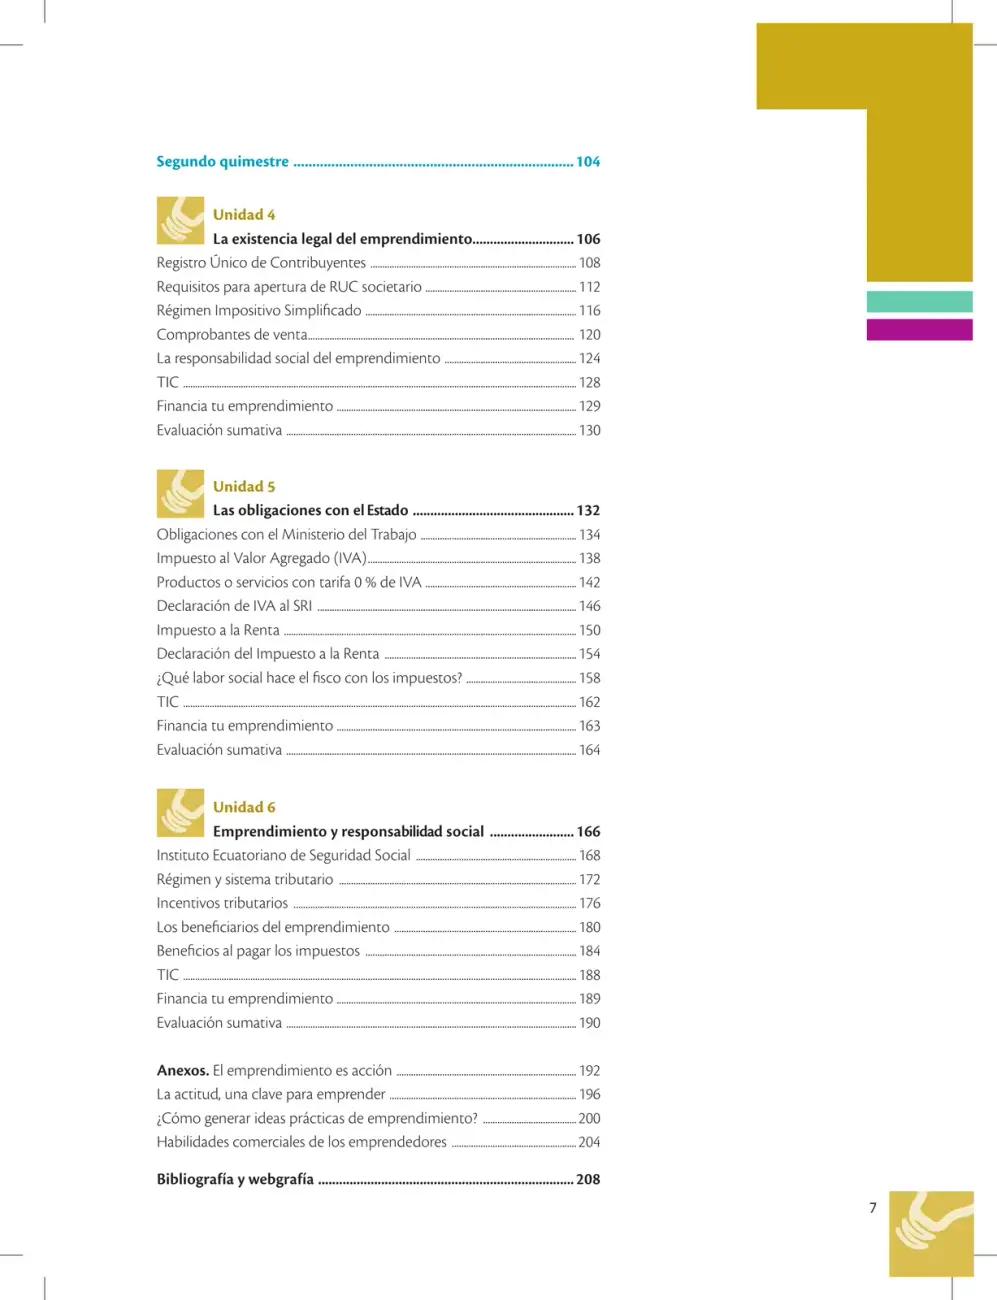 7
Índice del segundo quimestre del libro de Emprendimiento y Gestión: lista las unidades 4, 5 y 6 (existencia legal, obligaciones con el Estado y responsabilidad social), más anexos y bibliografía, con sus páginas.
Ver solucionario completo 8
Página de apertura del primer quimestre con fotografía a página completa de una mujer emprendedora joven en su tienda o negocio, brazos cruzados, sonriendo, transmitiendo confianza e independencia.
Ver solucionario completo 9
Página de título 'Primer quimestre' con fotografía de fondo borroso mostrando una mujer en su negocio con una computadora en primer plano.
Ver solucionario completo 10
Apertura de una unidad financiera del libro de Emprendimiento y Gestión: plantea la necesidad de planificar las finanzas de un emprendimiento conociendo inversión, ingresos, costos, gastos y fondos operativos.
Ver solucionario completo 11
Página de apertura de la Unidad 1 del libro de Emprendimiento y Gestión de 1.º de BGU, que presenta los objetivos de grado OG.EG.1 (espíritu emprendedor en diversas áreas) y OG.EG.2 (ingresos, gastos e inversiones para la toma de decisiones).
Ver solucionario completo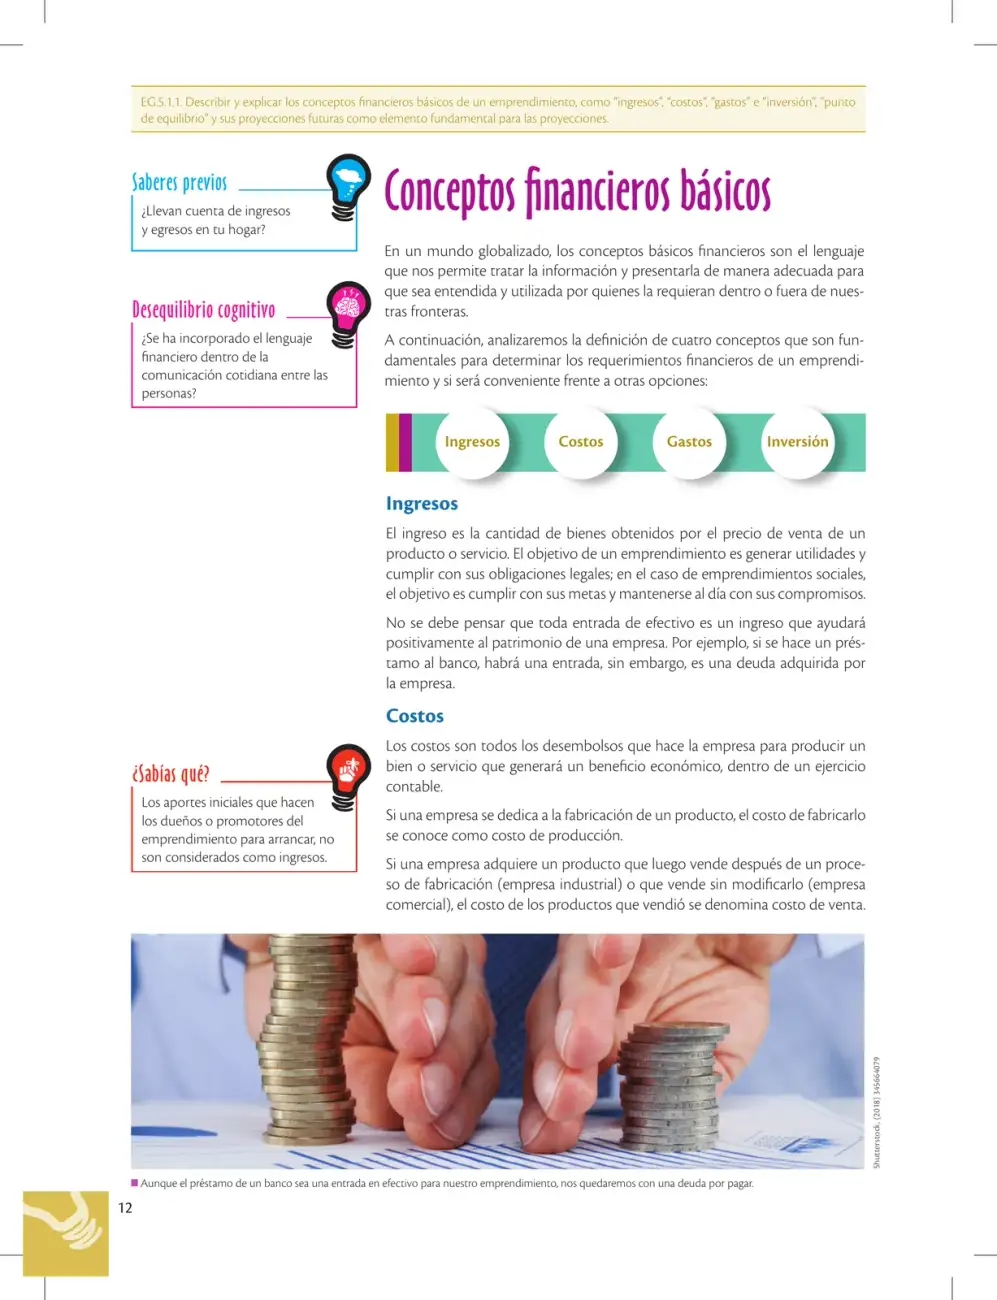 12
Página que define los conceptos financieros básicos de un emprendimiento: ingresos y costos, aclarando que no toda entrada de efectivo es ingreso y diferenciando costo de producción y costo de venta.
Ver solucionario completo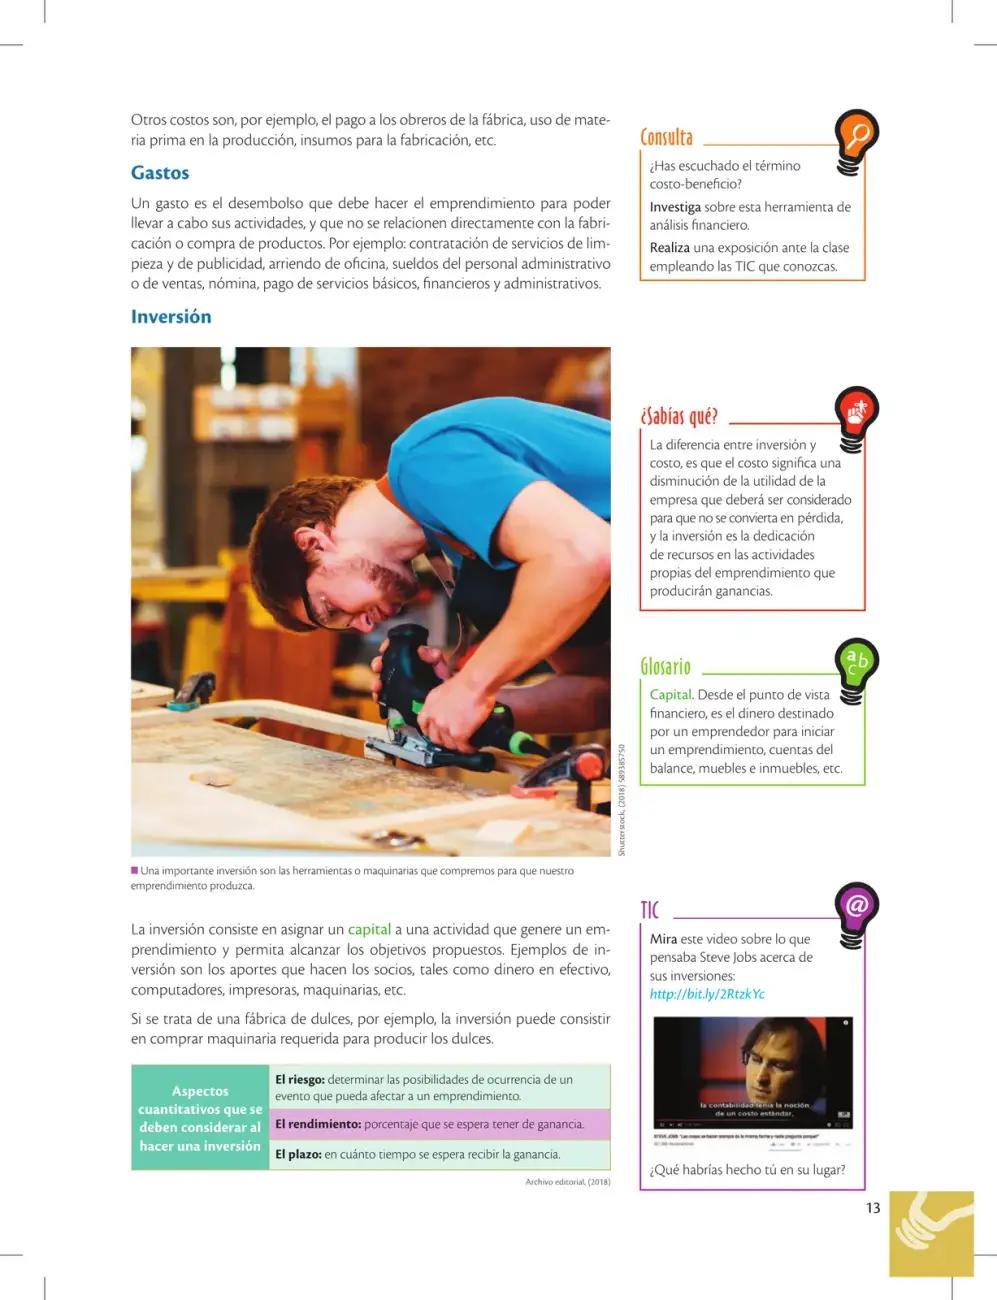 13
La página define costos, gastos e inversión en un emprendimiento, distingue sus diferencias y presenta los aspectos cuantitativos clave al invertir: riesgo, rendimiento y plazo.
Ver solucionario completo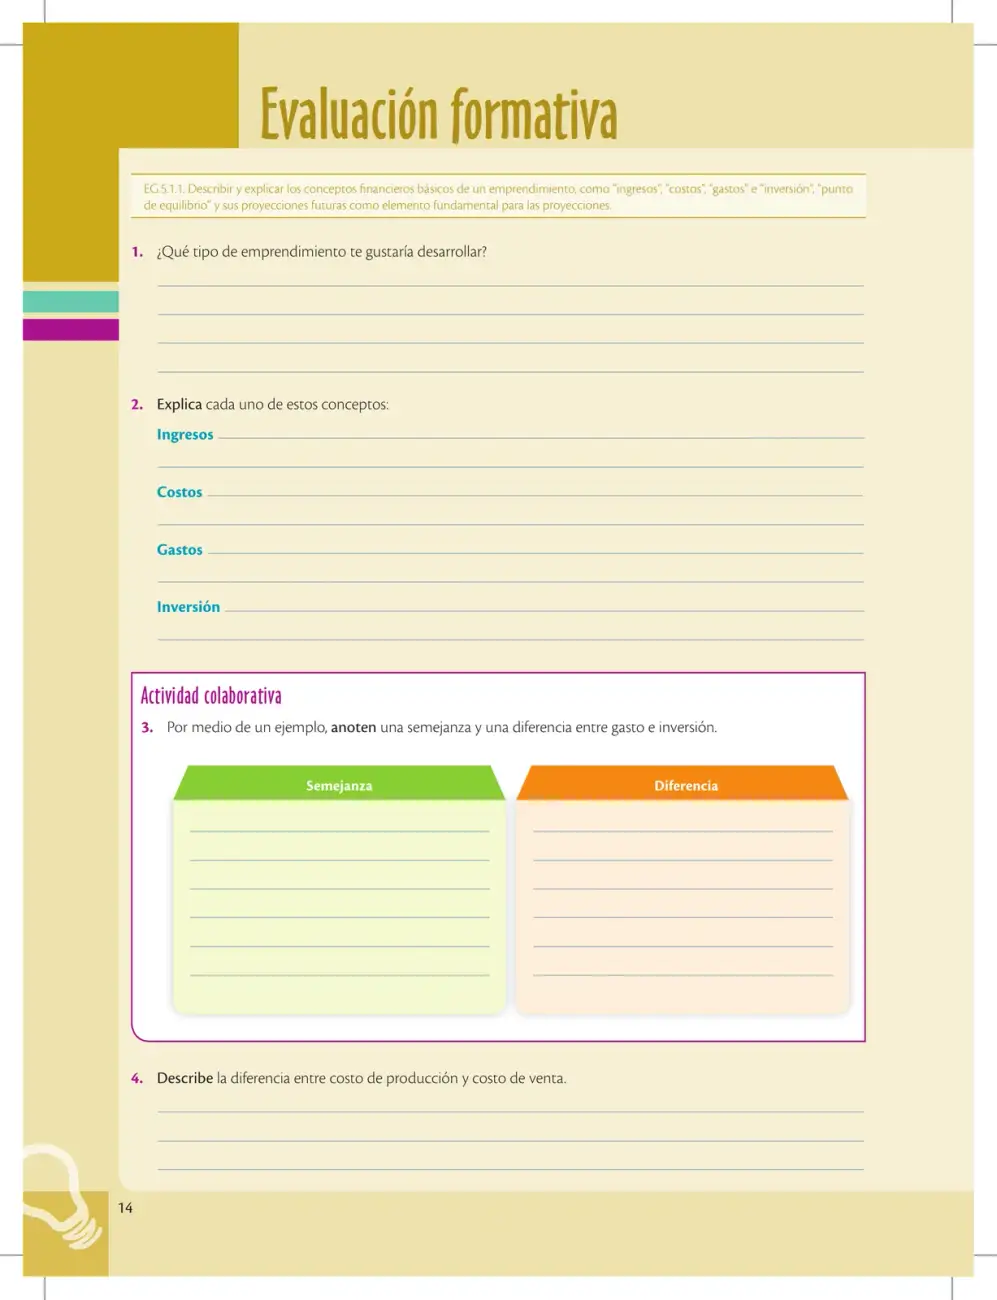 14
Evaluación formativa que pide explicar los conceptos financieros básicos de un emprendimiento (ingresos, costos, gastos, inversión) y diferenciar gasto de inversión y costo de producción de costo de venta.
Ver solucionario completo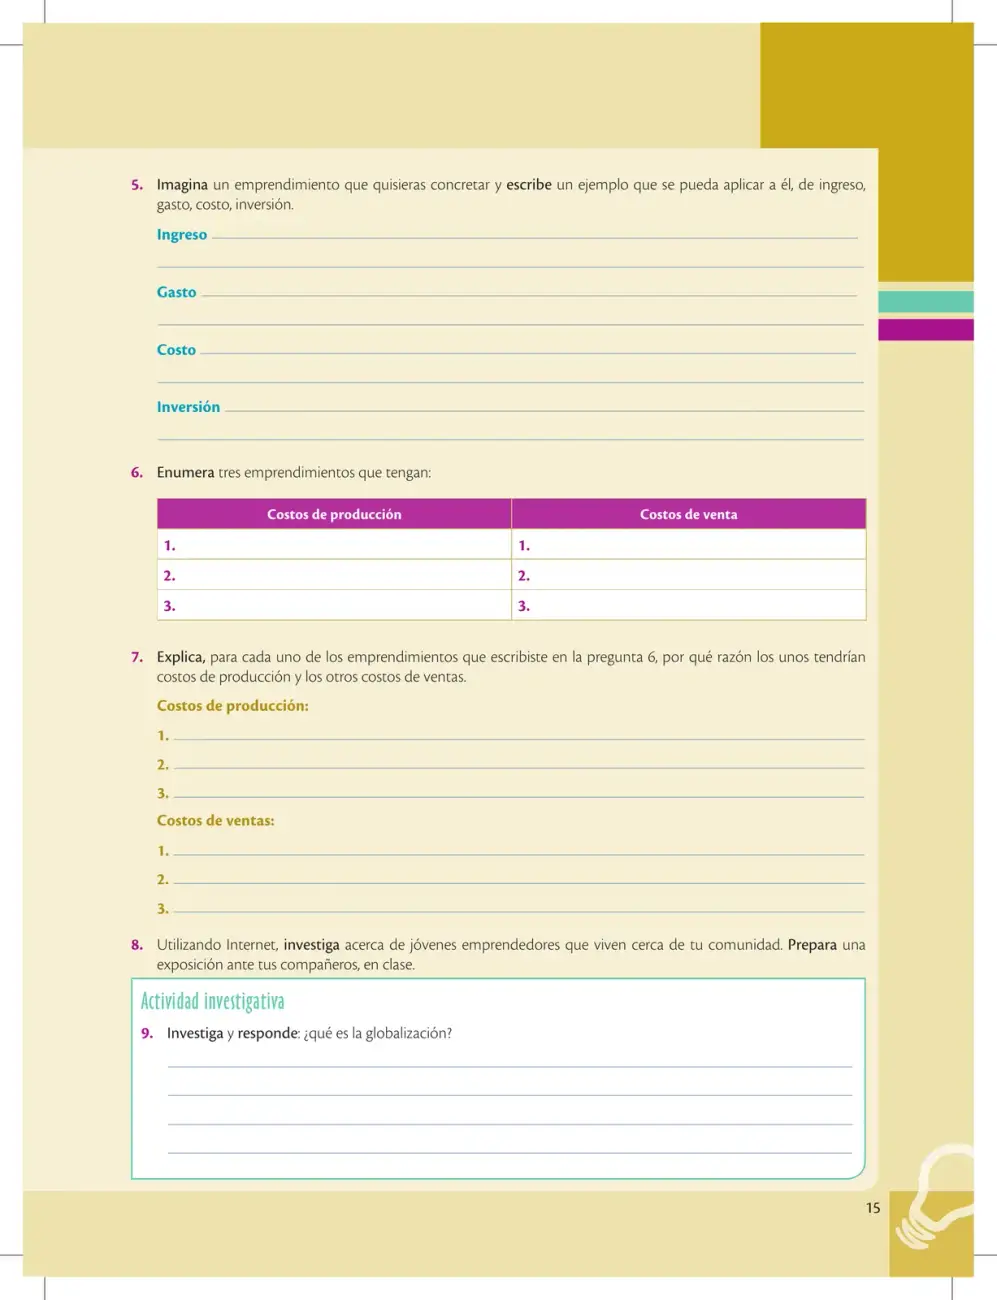 15
Actividades para diferenciar ingreso, gasto, costo e inversión en un emprendimiento propio, clasificar emprendimientos según costos de producción o de venta y comprender qué es la globalización.
Ver solucionario completo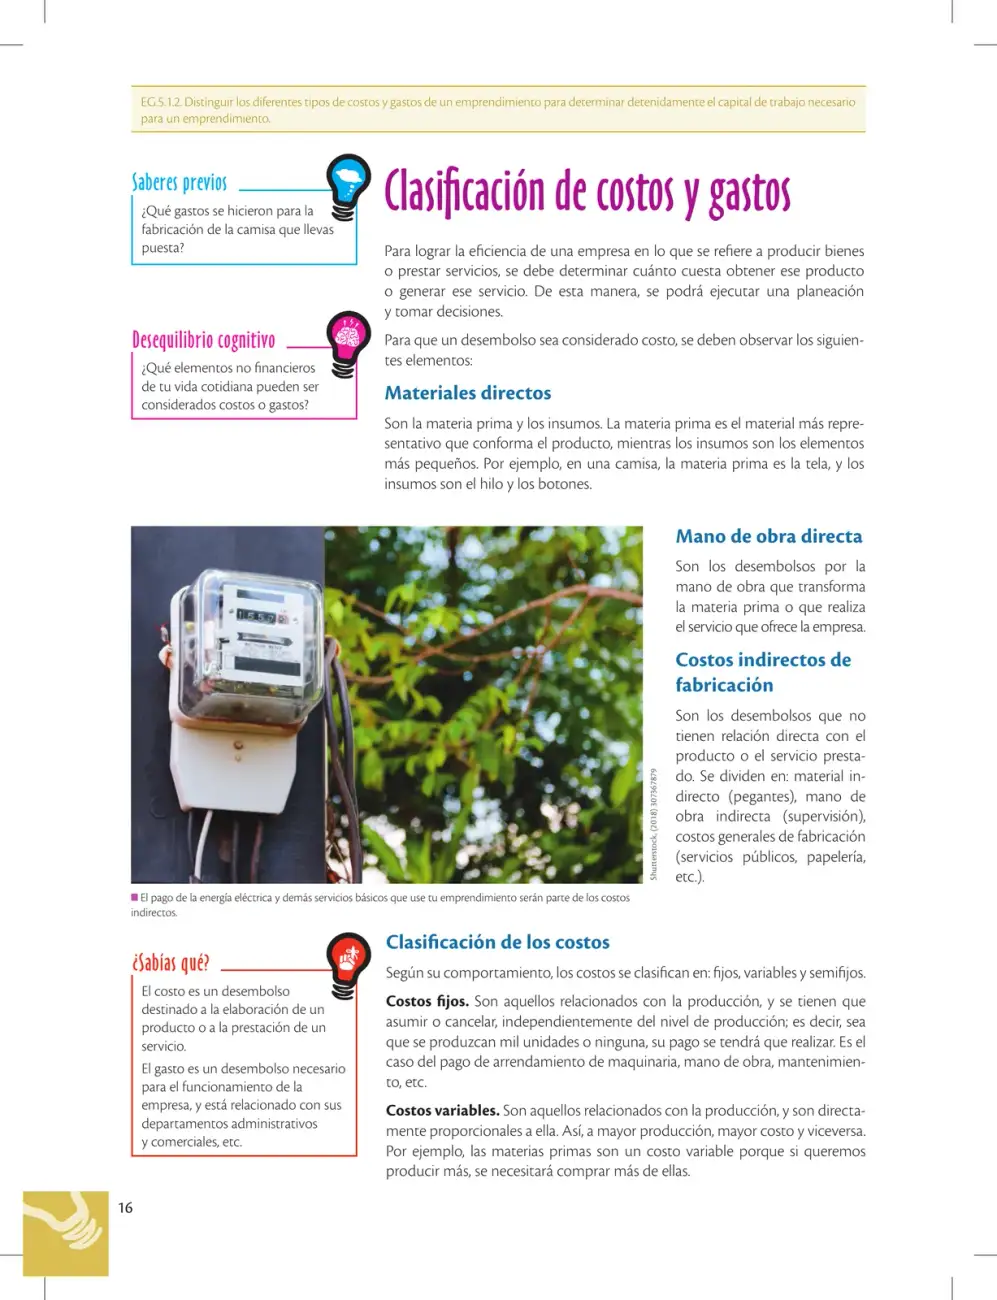 16
La página define qué es un costo y qué es un gasto, y clasifica los desembolsos de un emprendimiento en materiales directos, mano de obra directa y costos indirectos de fabricación; además los agrupa por comportamiento en fijos, variables y semifijos.
Ver solucionario completo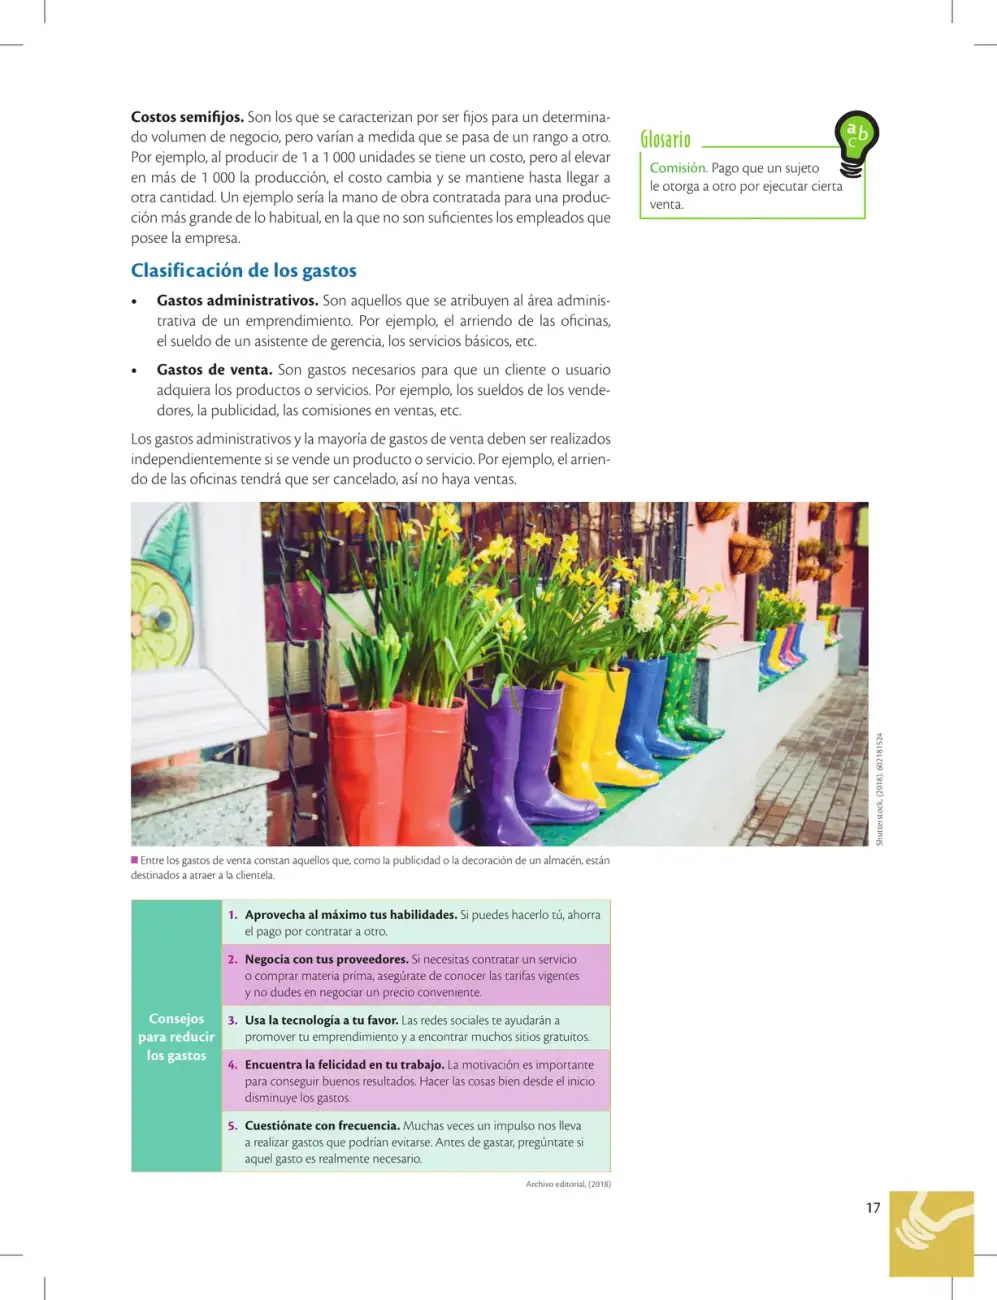 17
La página explica los costos semifijos (fijos dentro de un rango de volumen de negocio) y clasifica los gastos en administrativos y de venta, además de dar cinco consejos prácticos para reducir gastos en un emprendimiento.
Ver solucionario completo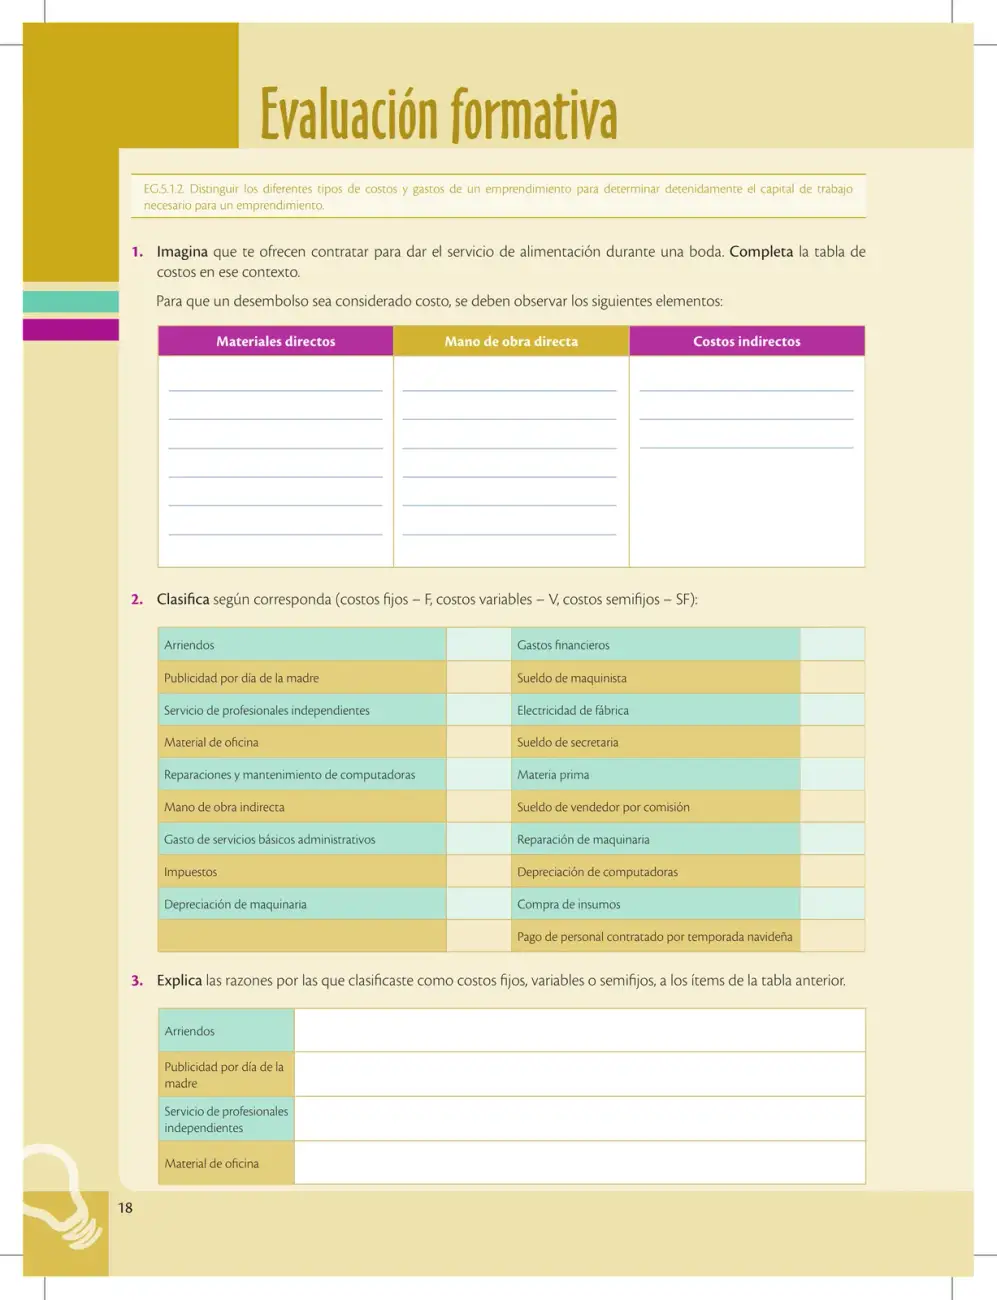 18
Página de evaluación formativa sobre la distinción de tipos de costos (directos, indirectos, fijos, variables y semifijos) aplicados a un caso de servicio de alimentación y a una lista de gastos empresariales clasificados como F, V o SF con sus justificaciones.
Ver solucionario completo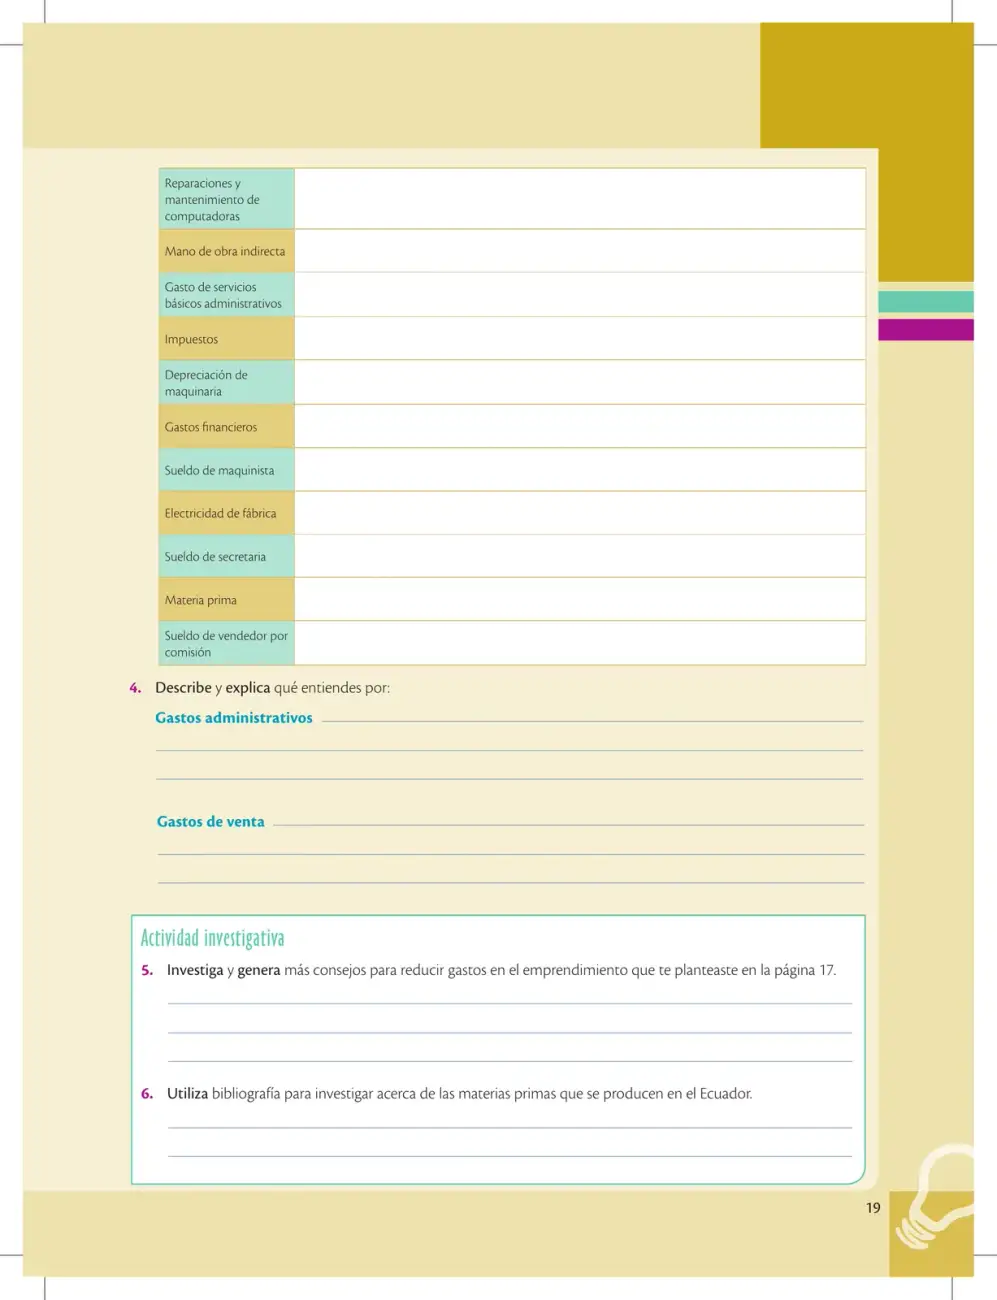 19
La página pide clasificar distintos gastos de una empresa (administrativos, de venta, de producción), definir los gastos administrativos y de venta, y proponer consejos para reducirlos en un emprendimiento, además de investigar materias primas producidas en el Ecuador.
Ver solucionario completo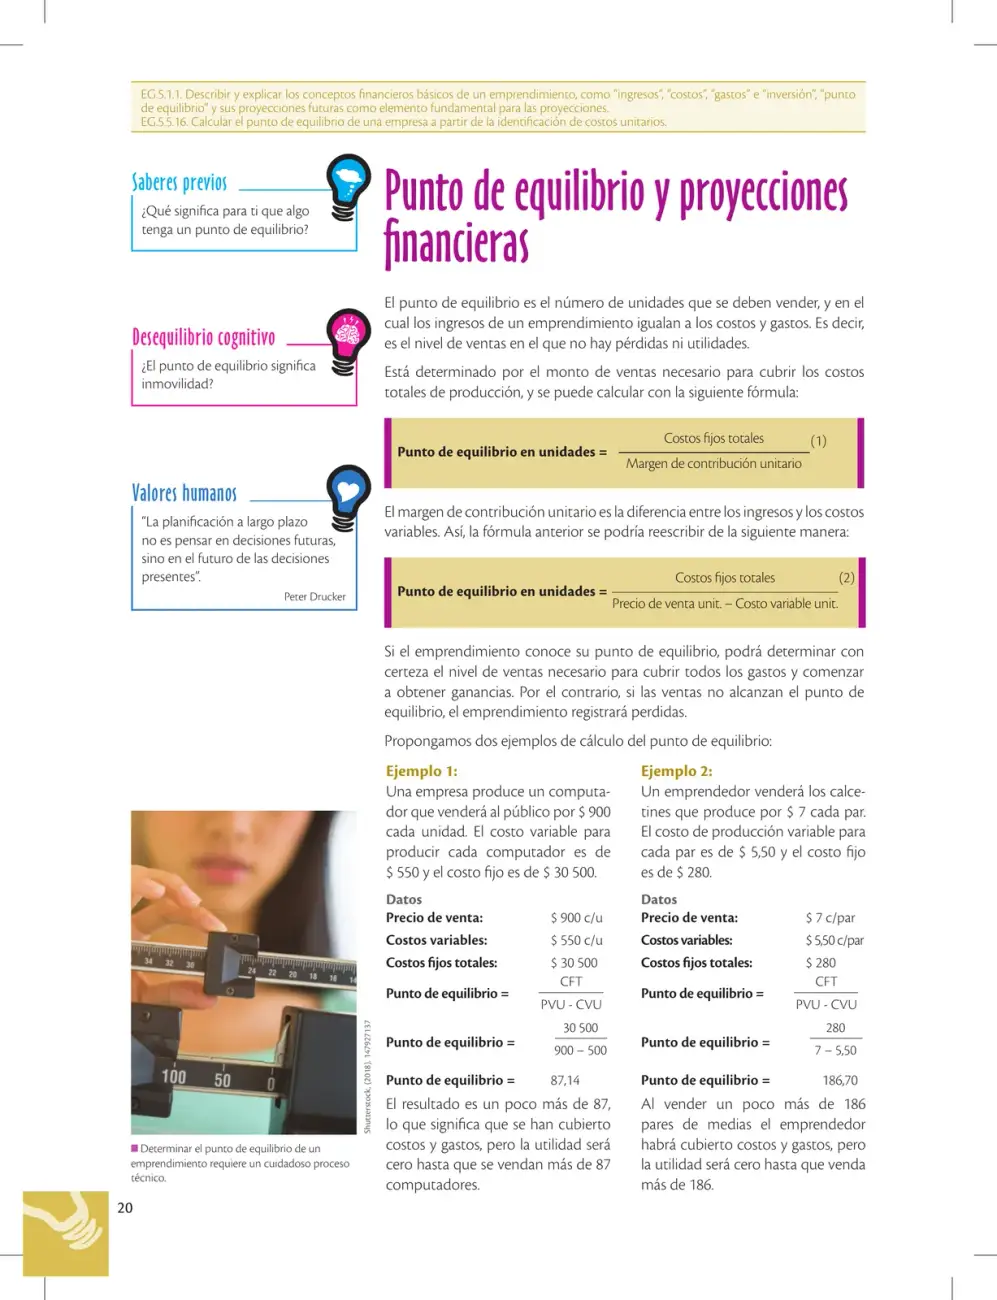 20
La página define el punto de equilibrio como el nivel de ventas donde los ingresos igualan a los costos y gastos. Presenta dos fórmulas de cálculo en unidades y las aplica en dos ejemplos: computadores y calcetines.
Ver solucionario completo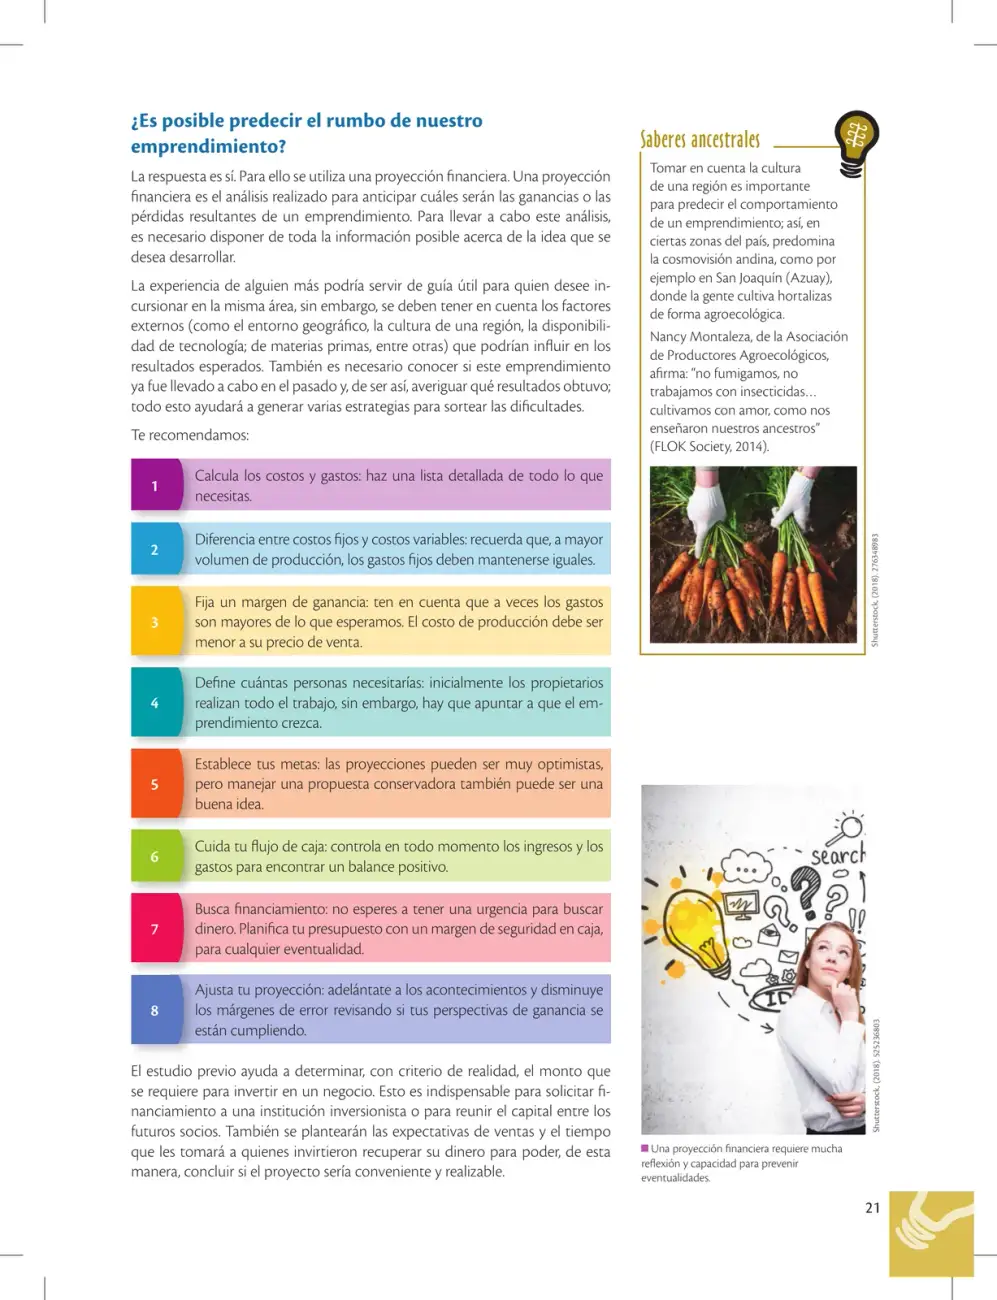 21
La página explica qué es una proyección financiera, por qué es necesaria para anticipar ganancias o pérdidas de un emprendimiento, y ofrece 8 recomendaciones prácticas para calcular costos, fijar márgenes de ganancia, controlar el flujo de caja y ajustar la proyección.
Ver solucionario completo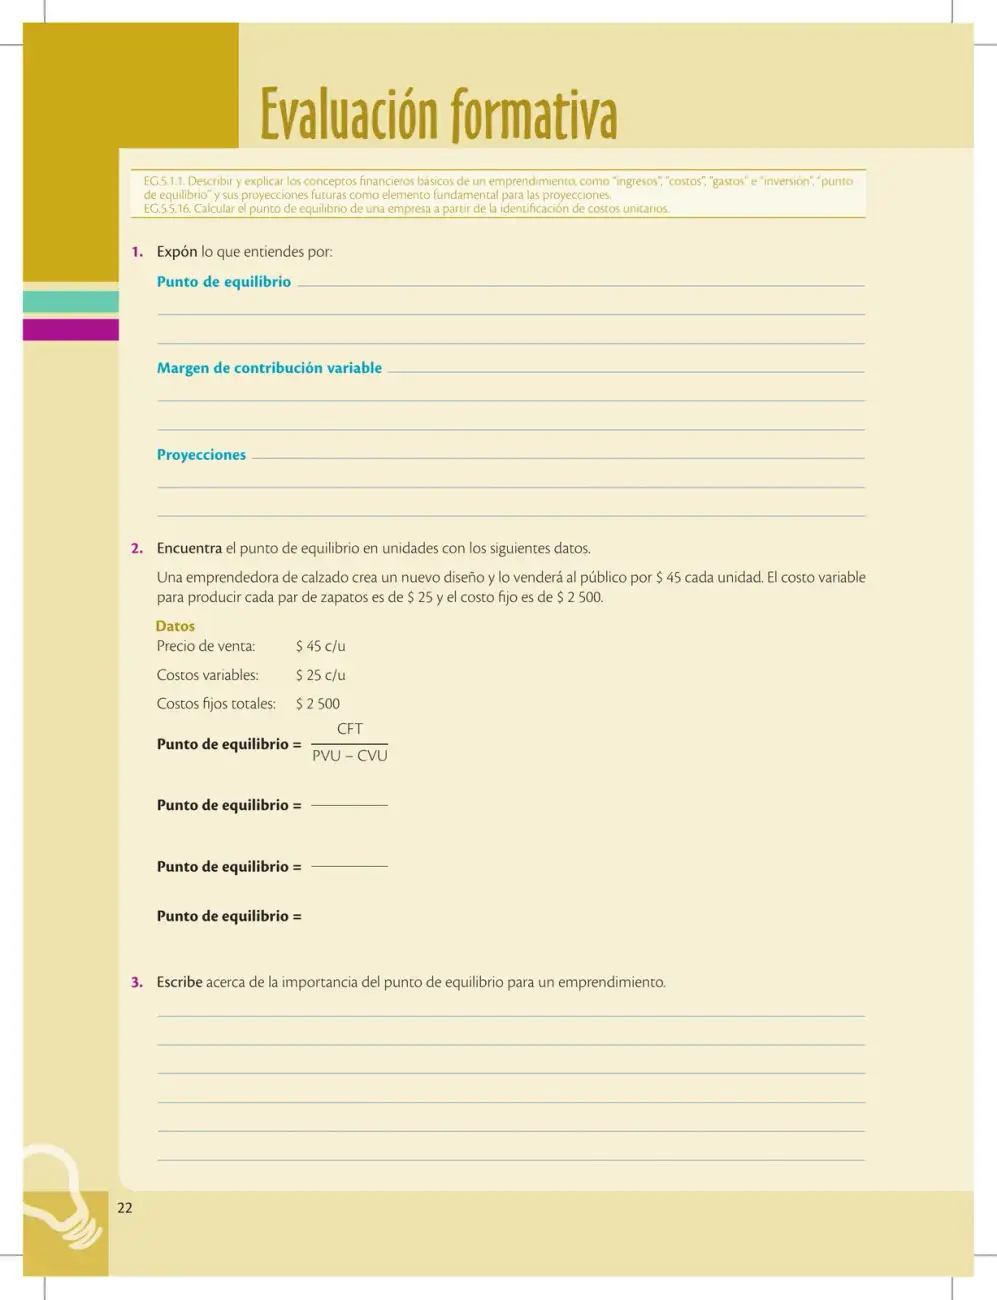 22
Evaluación formativa de emprendimiento que pide definir punto de equilibrio, margen de contribución variable y proyecciones, calcular el punto de equilibrio en unidades de un emprendimiento de calzado y reflexionar sobre su importancia.
Ver solucionario completo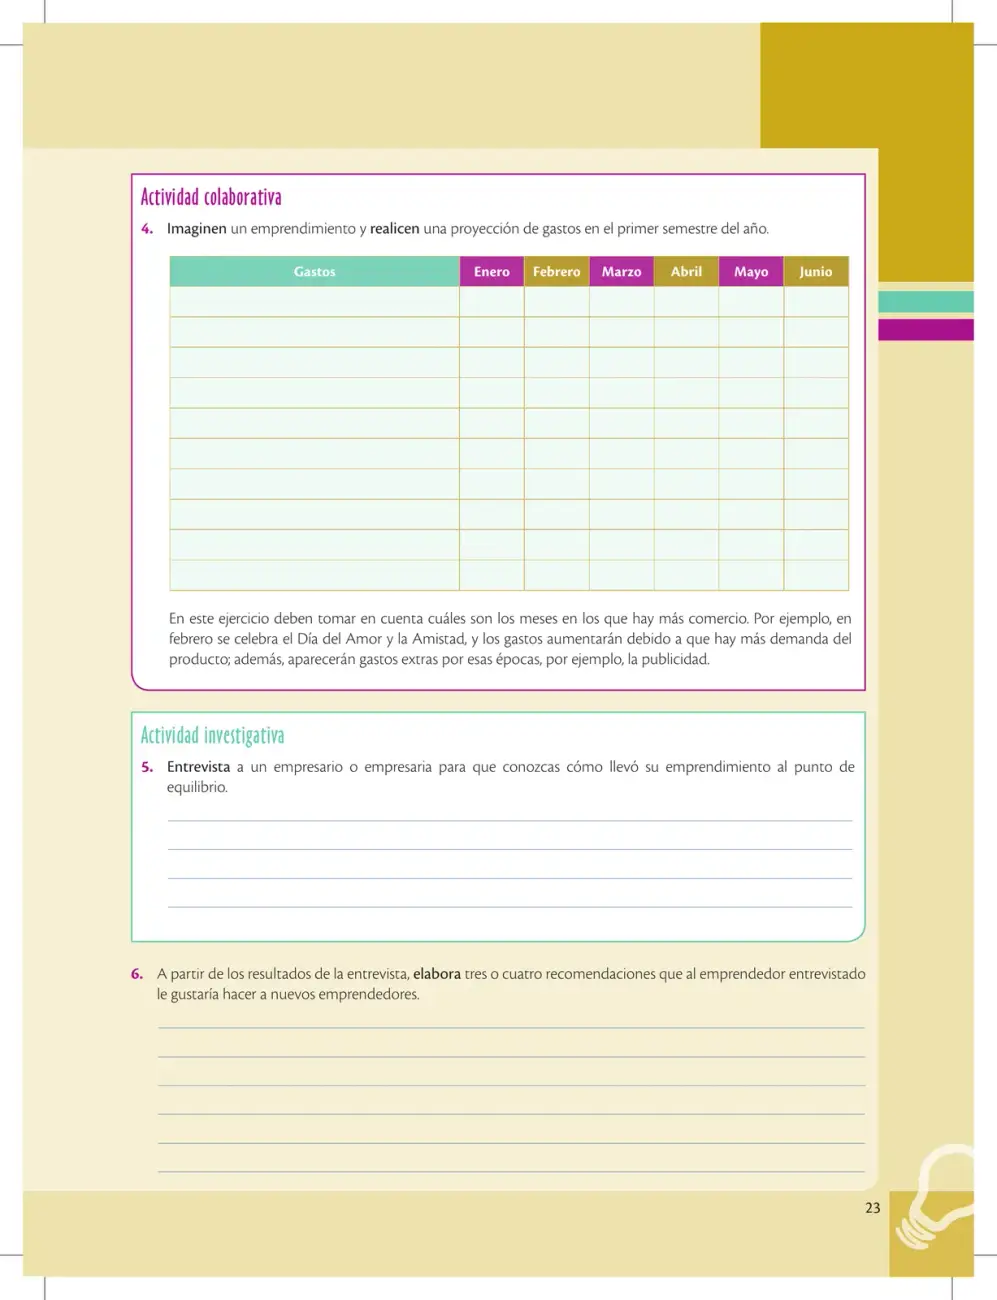 23
La página propone dos actividades: proyectar los gastos de un emprendimiento en el primer semestre considerando la estacionalidad del comercio, y entrevistar a un emprendedor sobre cómo alcanzó el punto de equilibrio, extrayendo recomendaciones para nuevos emprendedores.
Ver solucionario completo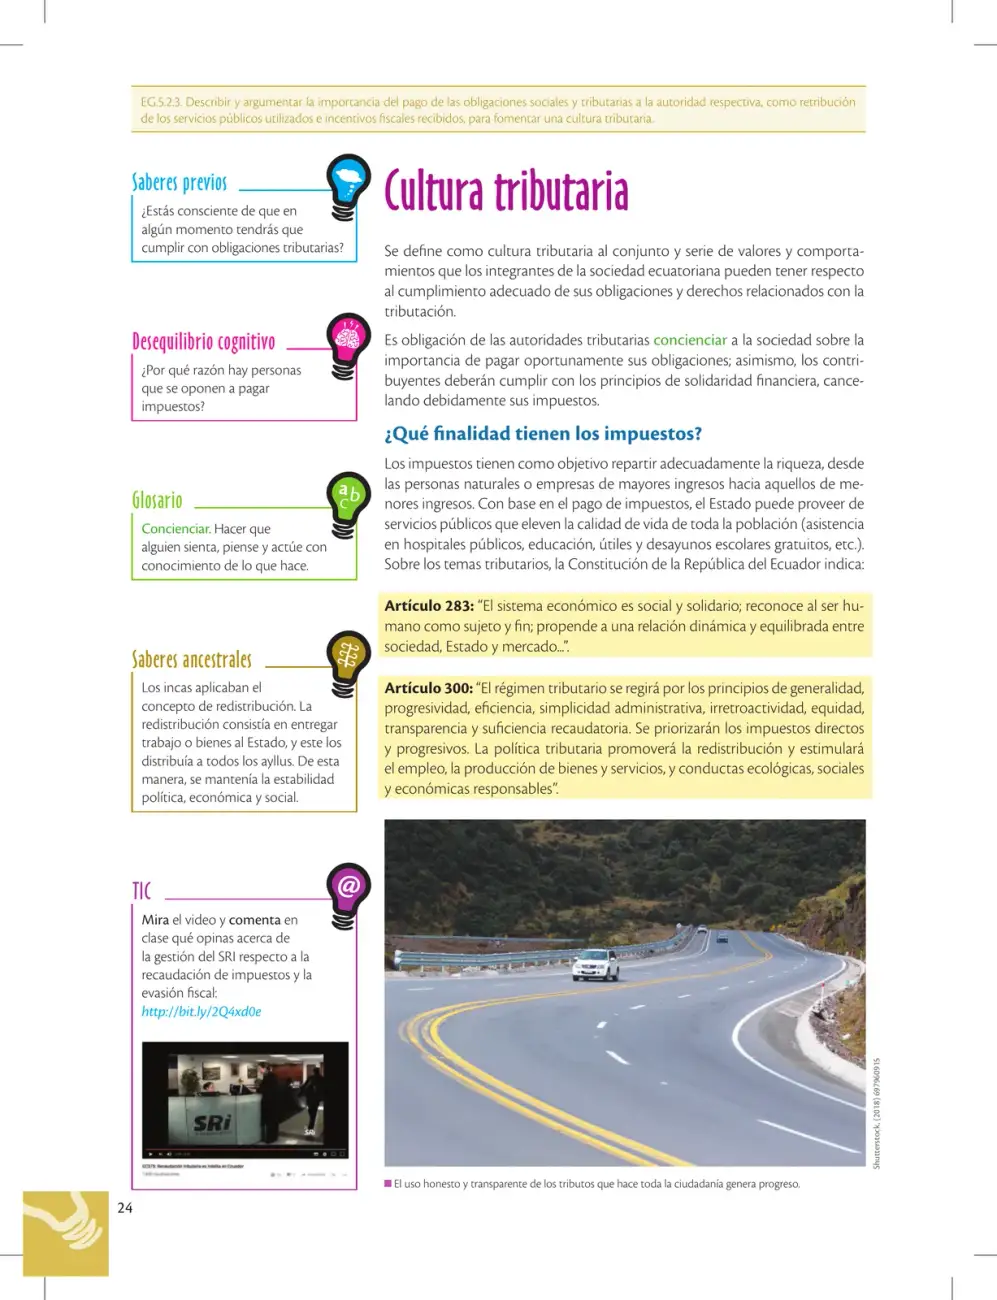 24
Define la cultura tributaria, explica la finalidad de los impuestos (redistribución y servicios públicos) y presenta los artículos 283 y 300 de la Constitución ecuatoriana sobre el régimen económico y tributario, con preguntas de apertura y una actividad TIC.
Ver solucionario completo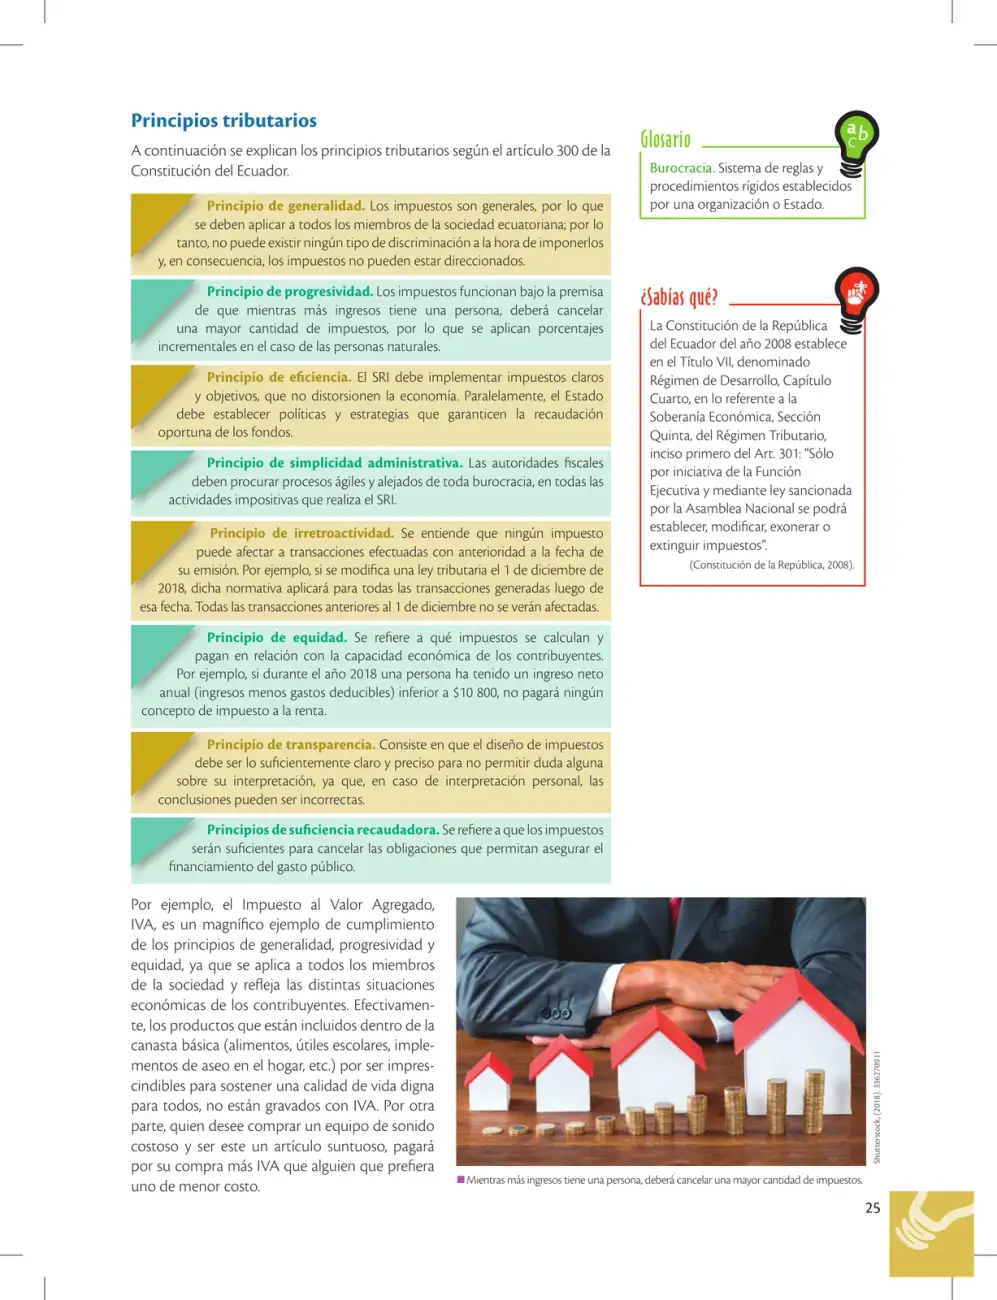 25
La página explica los ocho principios tributarios establecidos en el artículo 300 de la Constitución del Ecuador (generalidad, progresividad, eficiencia, simplicidad administrativa, irretroactividad, equidad, transparencia y suficiencia recaudadora), ilustrados con el ejemplo del IVA.
Ver solucionario completo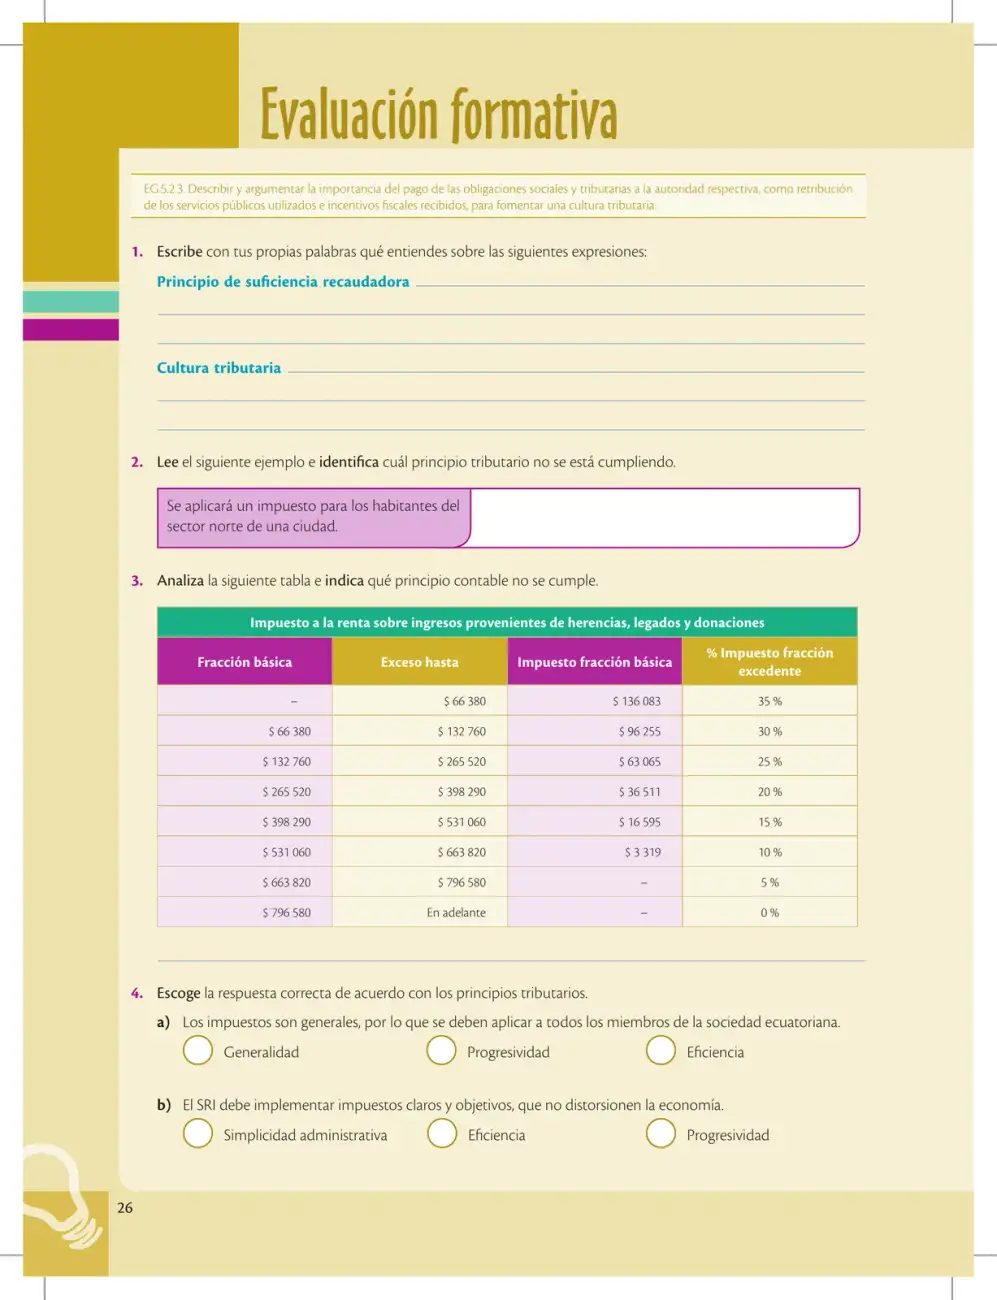 26
Evaluación formativa sobre principios tributarios ecuatorianos (generalidad, progresividad, eficiencia, suficiencia recaudadora) y cultura tributaria, con preguntas de definición, análisis de casos y opción múltiple.
Ver solucionario completo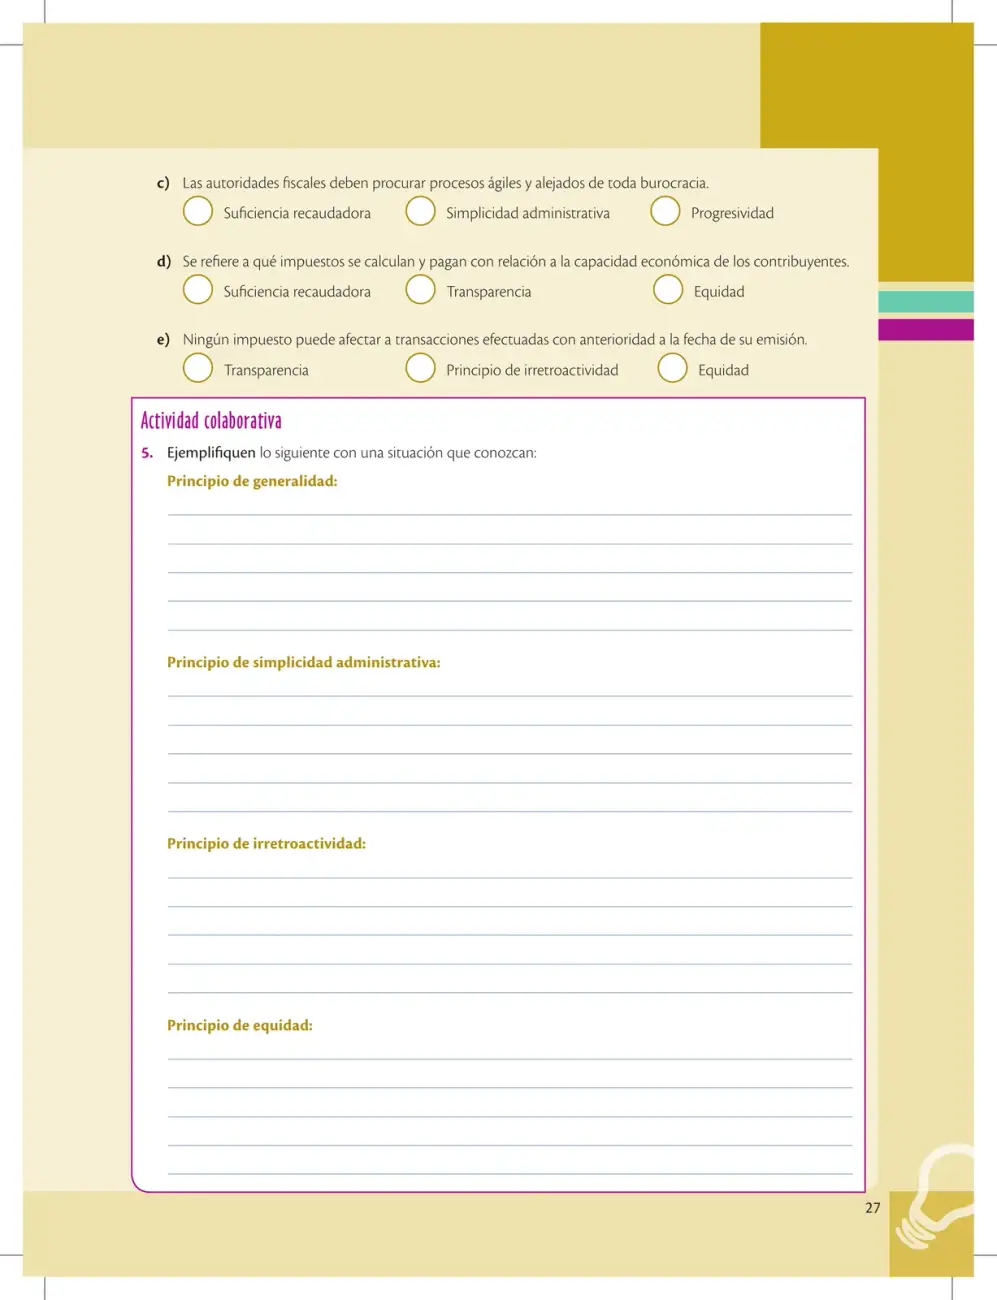 27
La página aplica los principios tributarios (suficiencia, simplicidad, equidad, irretroactividad, generalidad) mediante ítems de opción múltiple y una actividad colaborativa donde se pide ejemplificar cada principio con situaciones conocidas.
Ver solucionario completo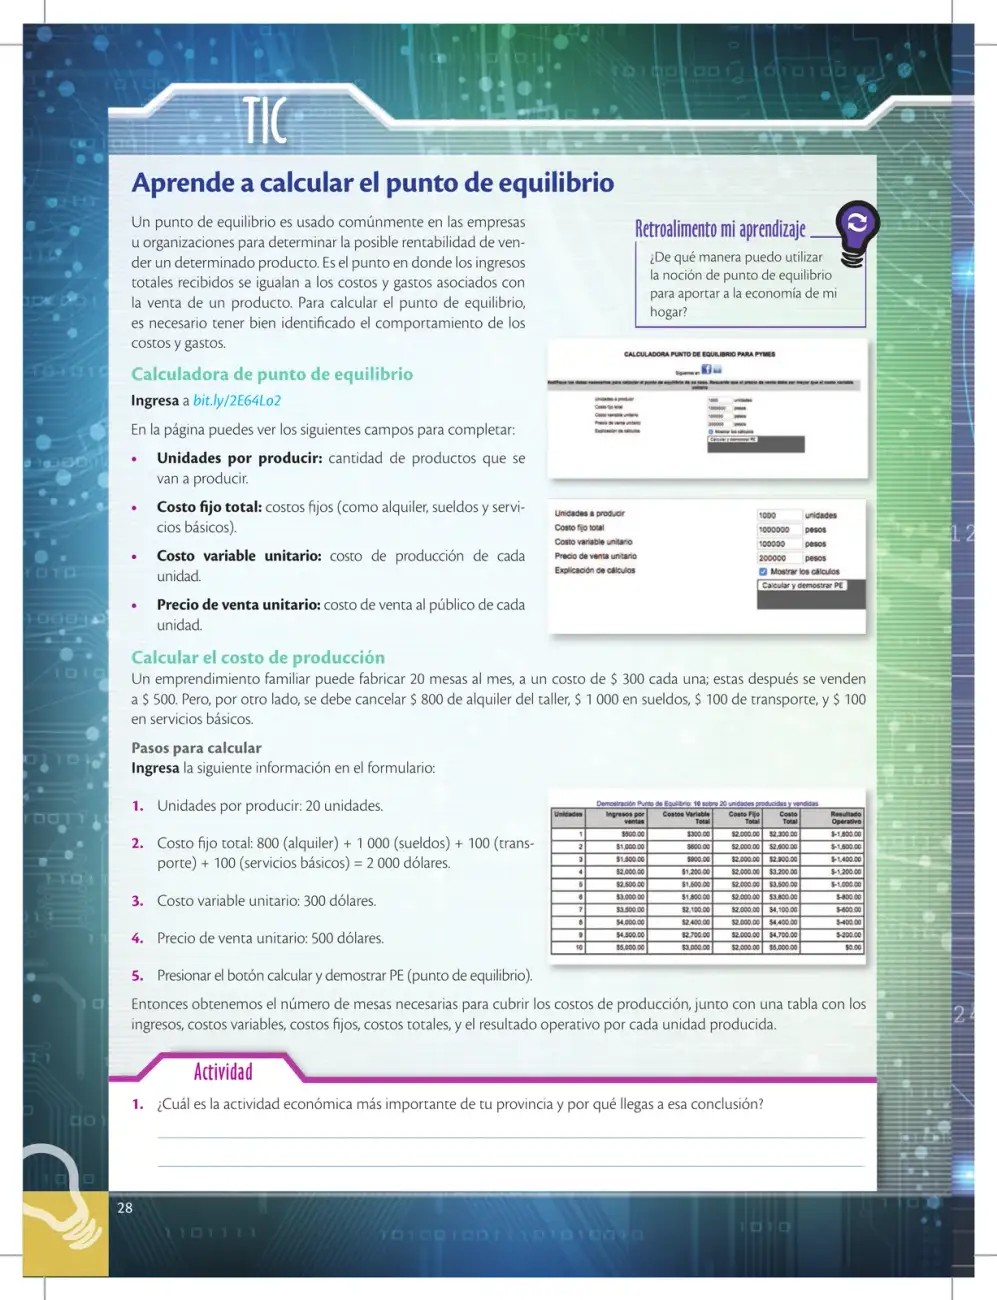 28
La página explica qué es el punto de equilibrio (donde ingresos totales = costos totales) y cómo calcularlo con una calculadora en línea, aplicándolo a un emprendimiento familiar que fabrica mesas.
Ver solucionario completo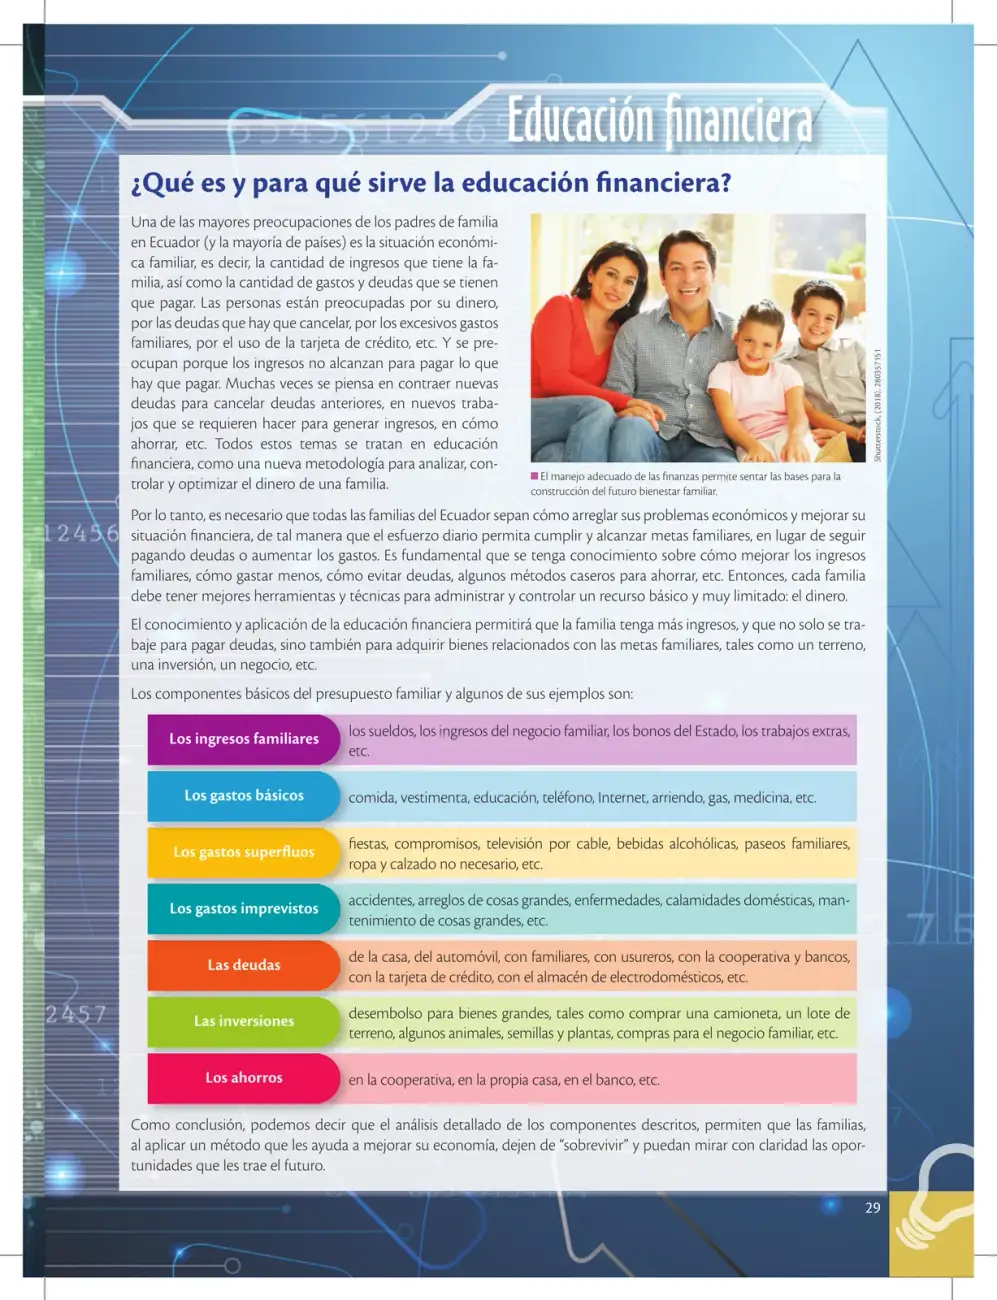 29
La página define la educación financiera como metodología para analizar, controlar y optimizar el dinero familiar, y presenta los siete componentes básicos del presupuesto familiar con ejemplos de cada uno.
Ver solucionario completo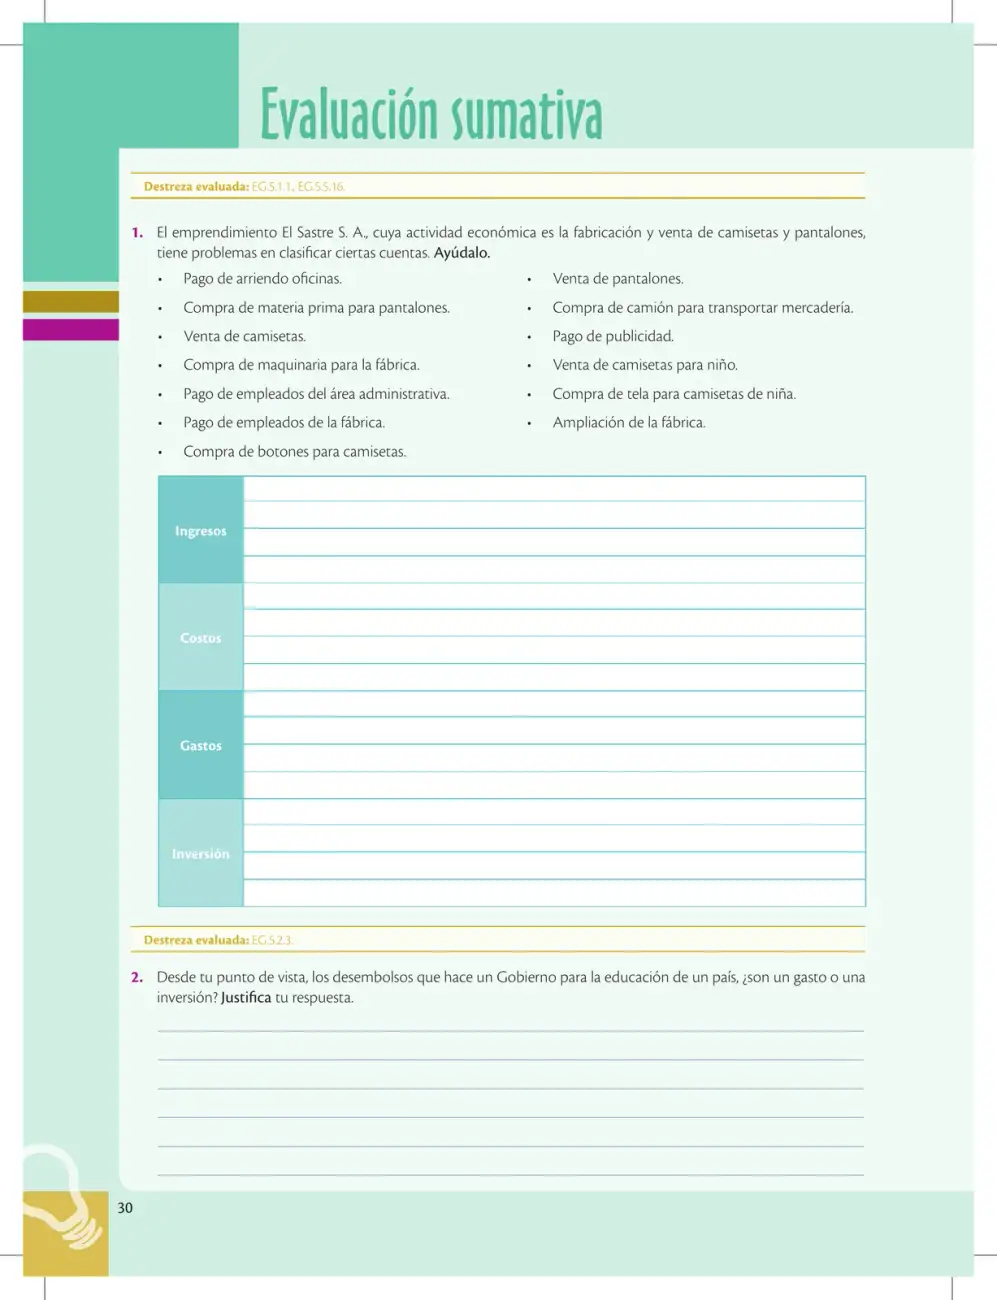 30
Clasificación de cuentas de un emprendimiento (El Sastre S. A.) en ingresos, costos, gastos e inversión, y análisis sobre si la educación es gasto o inversión del Estado.
Ver solucionario completo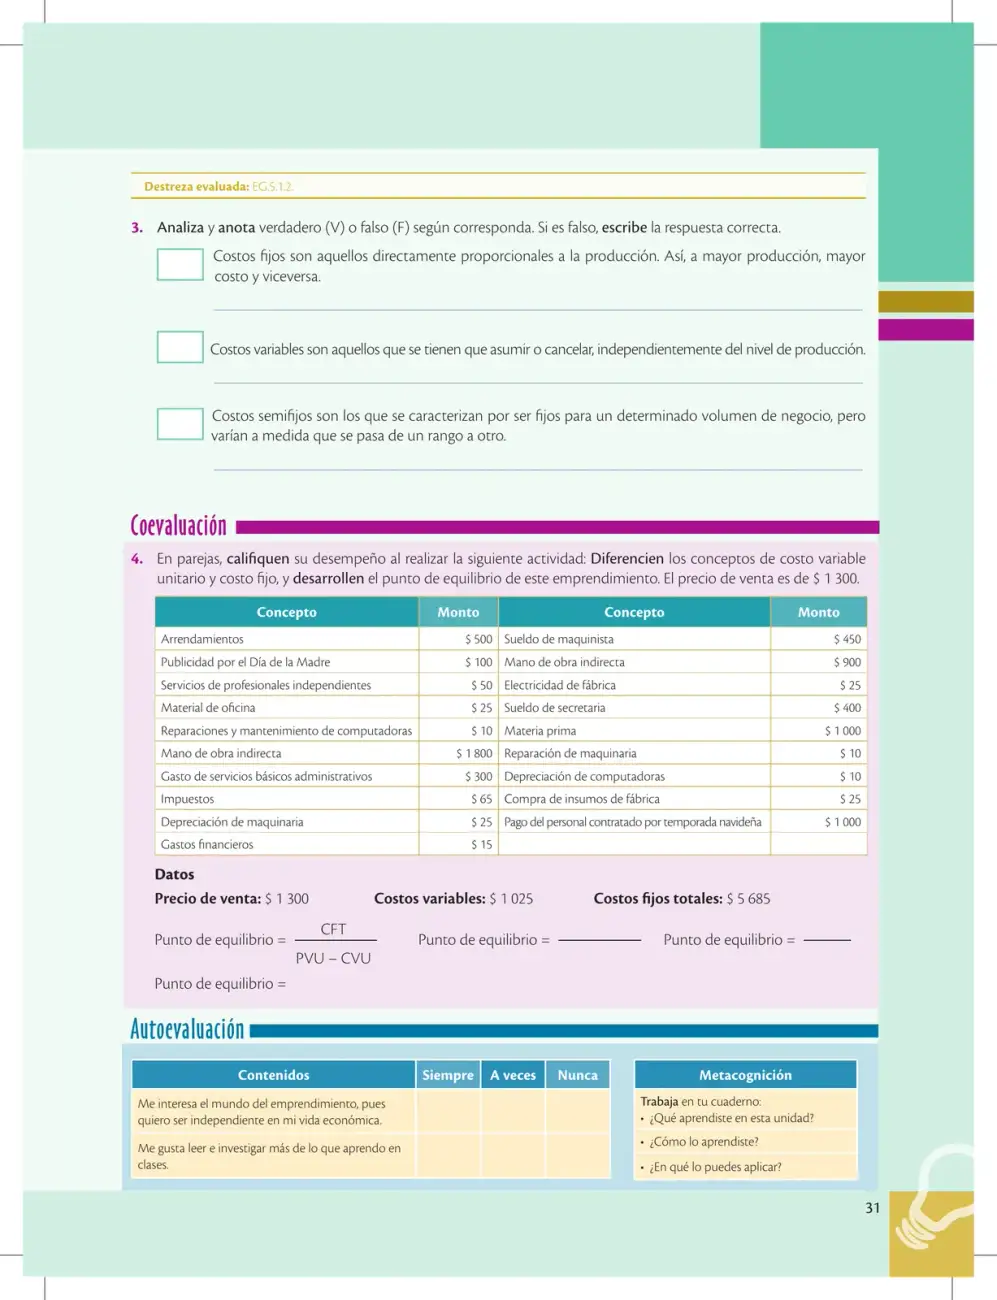 31
La página evalúa la diferencia entre costos fijos, variables y semifijos mediante juicios de verdadero o falso, y aplica la fórmula del punto de equilibrio con datos de un emprendimiento.
Ver solucionario completo 32
Página de introducción de una unidad que presenta la contabilidad como herramienta fundamental para que los jóvenes emprendedores controlen la economía de sus proyectos, tomen decisiones acertadas y corrijan el rumbo de su emprendimiento respecto de la planificación original.
Ver solucionario completo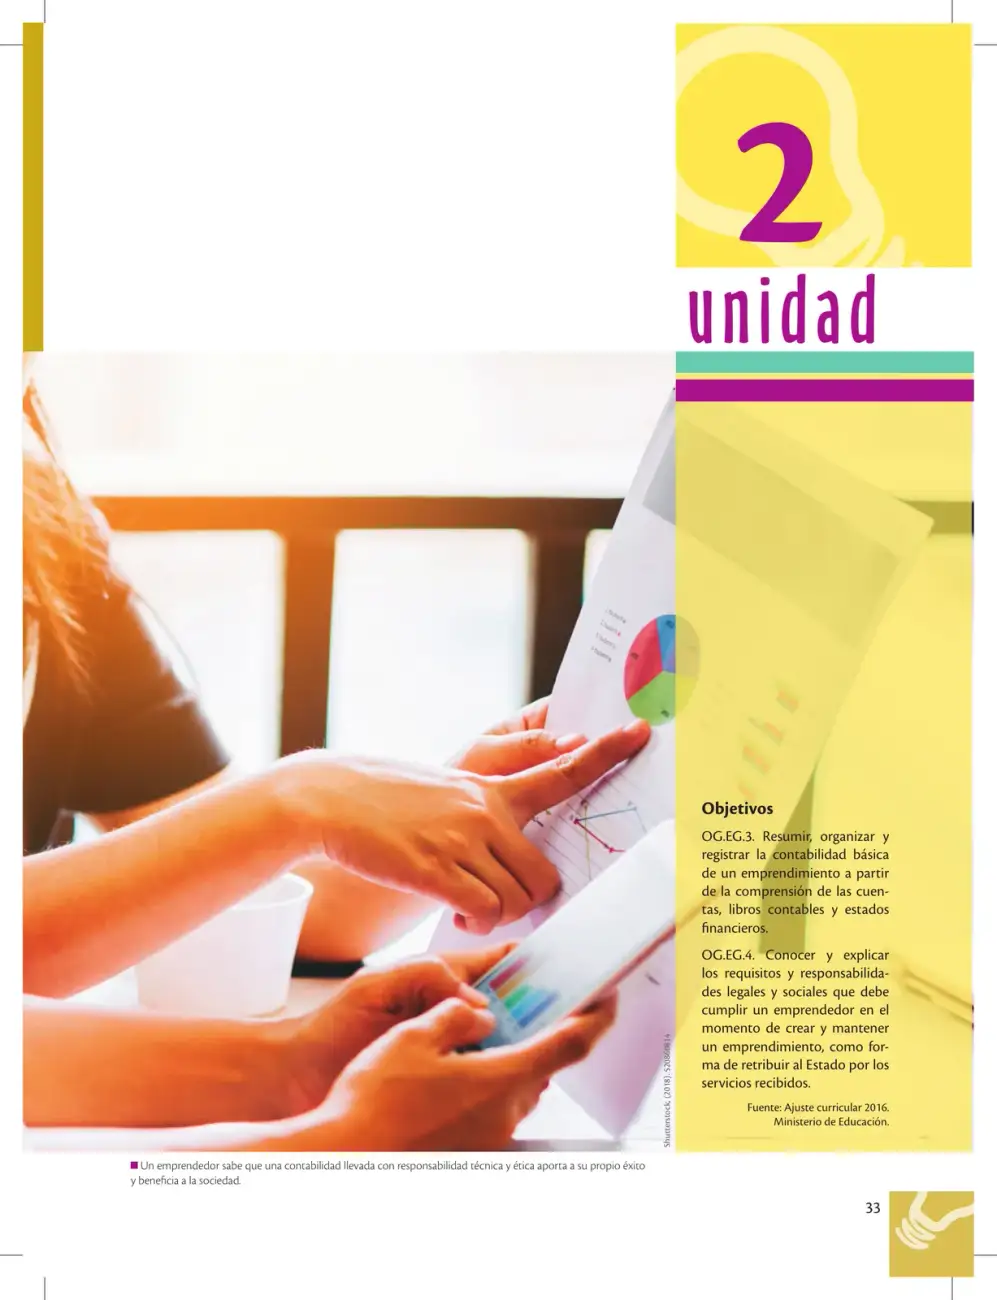 33
Portada de la Unidad 2 que presenta los objetivos de aprendizaje OG.EG.3 y OG.EG.4: registrar la contabilidad básica del emprendimiento y conocer los requisitos legales y sociales al crear y mantener un emprendimiento.
Ver solucionario completo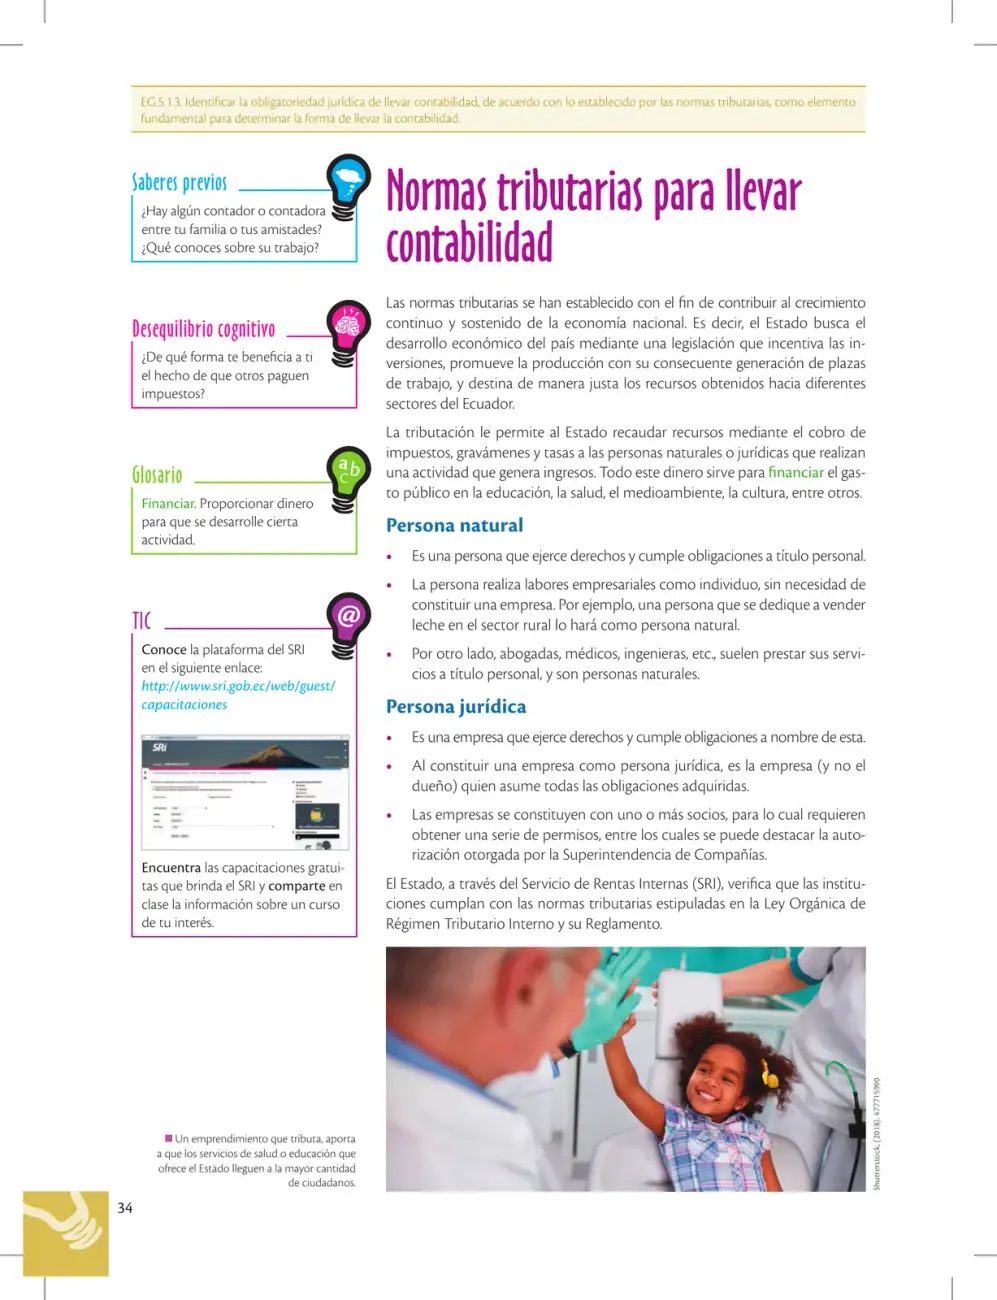 34
La página explica el propósito de las normas tributarias en Ecuador, la recaudación de impuestos para financiar el gasto público y distingue entre persona natural y persona jurídica frente al SRI.
Ver solucionario completo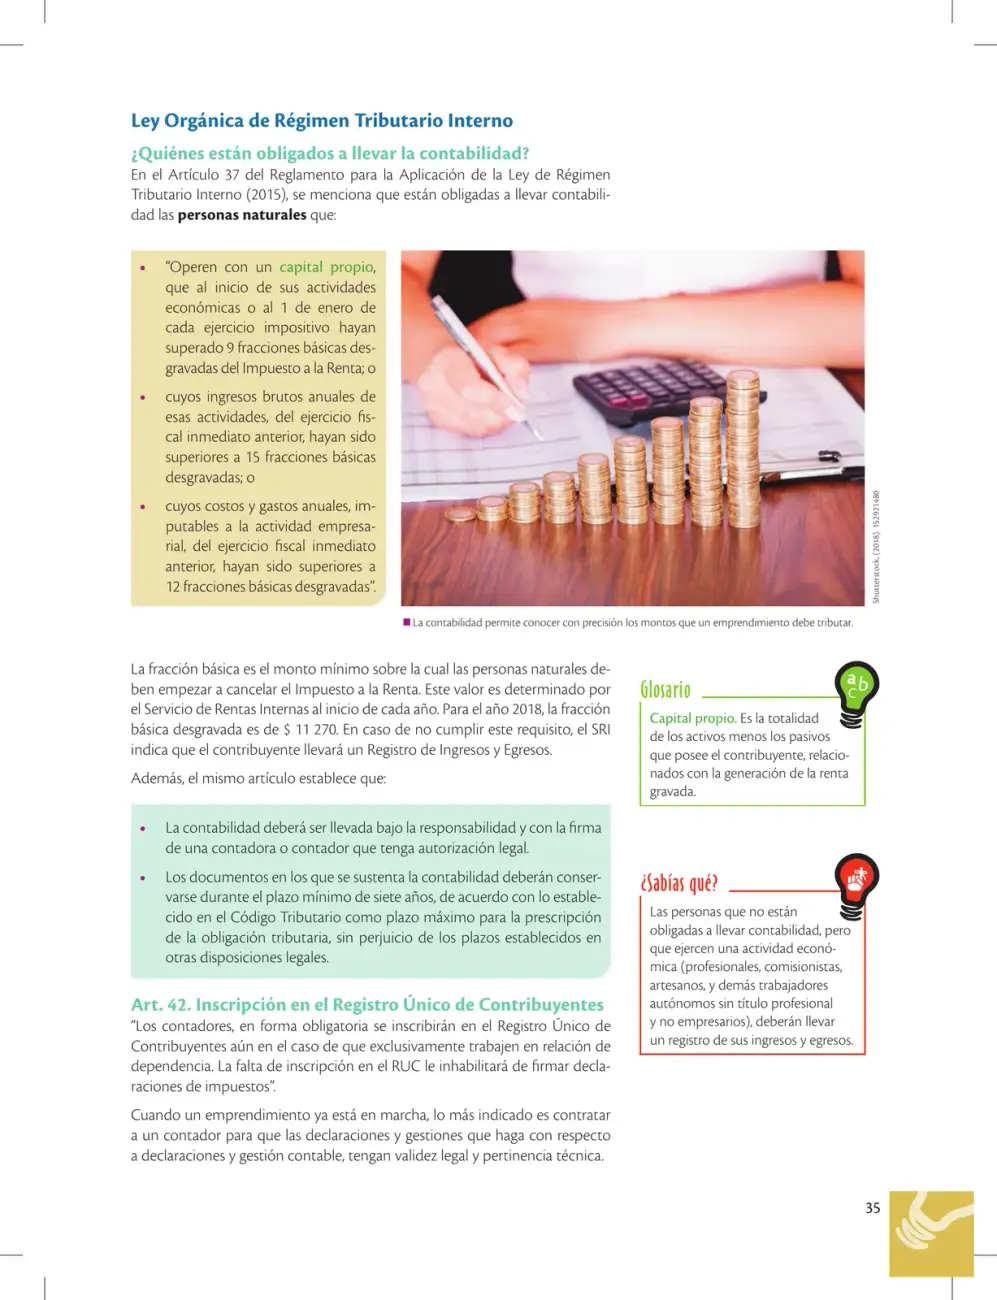 35
Explica quiénes están obligados a llevar contabilidad según el Art. 37 del Reglamento de la Ley de Régimen Tributario Interno (Ecuador), el concepto de fracción básica desgravada, la conservación de documentos y la inscripción en el RUC.
Ver solucionario completo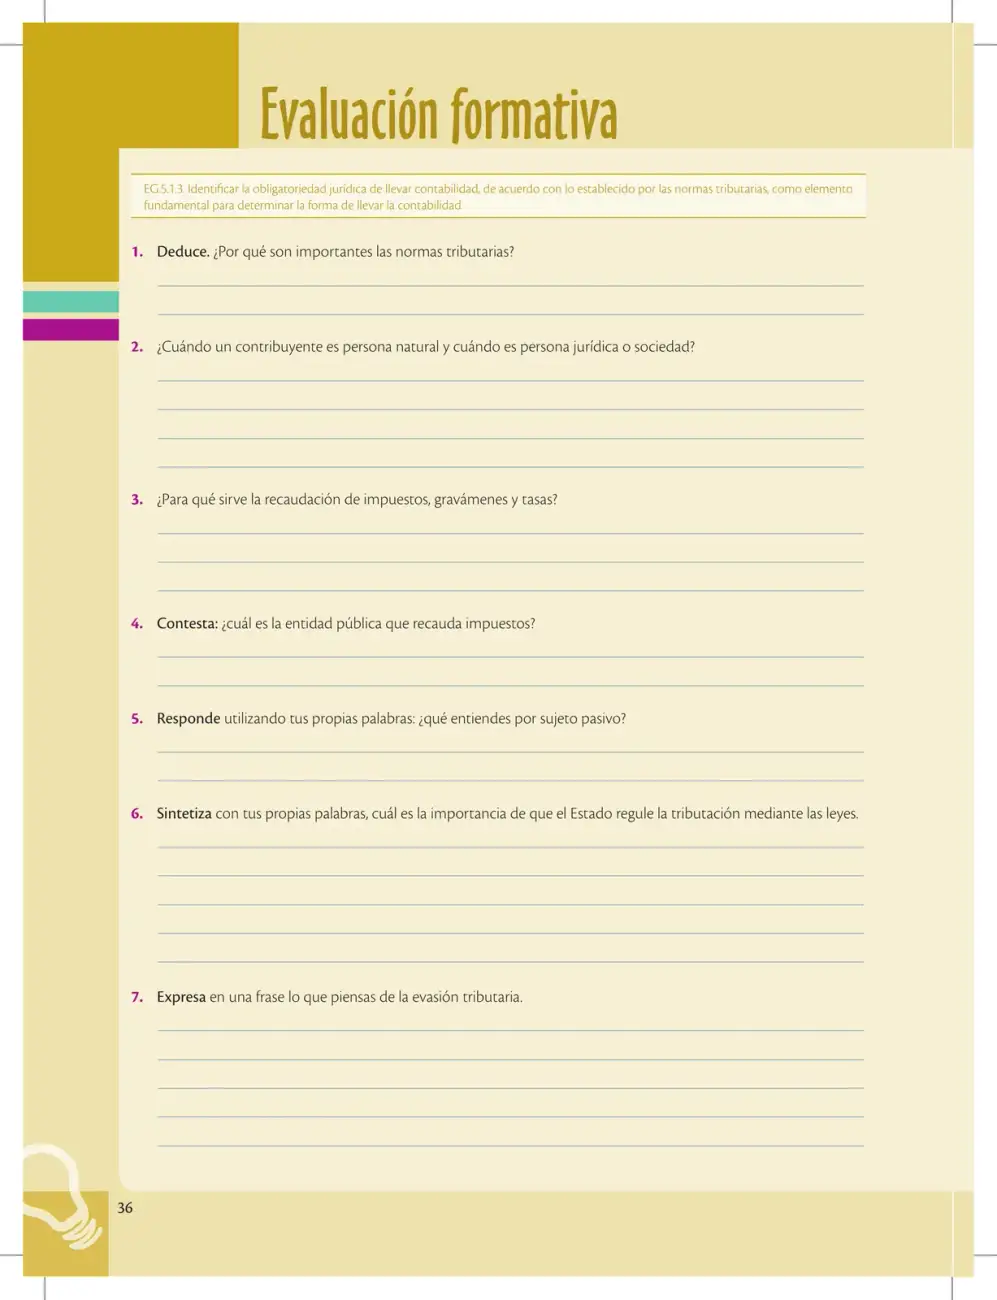 36
Página de evaluación formativa con 7 preguntas sobre la importancia de las normas tributarias, tipos de contribuyentes, recaudación de impuestos, sujeto pasivo, regulación estatal de la tributación y evasión tributaria.
Ver solucionario completo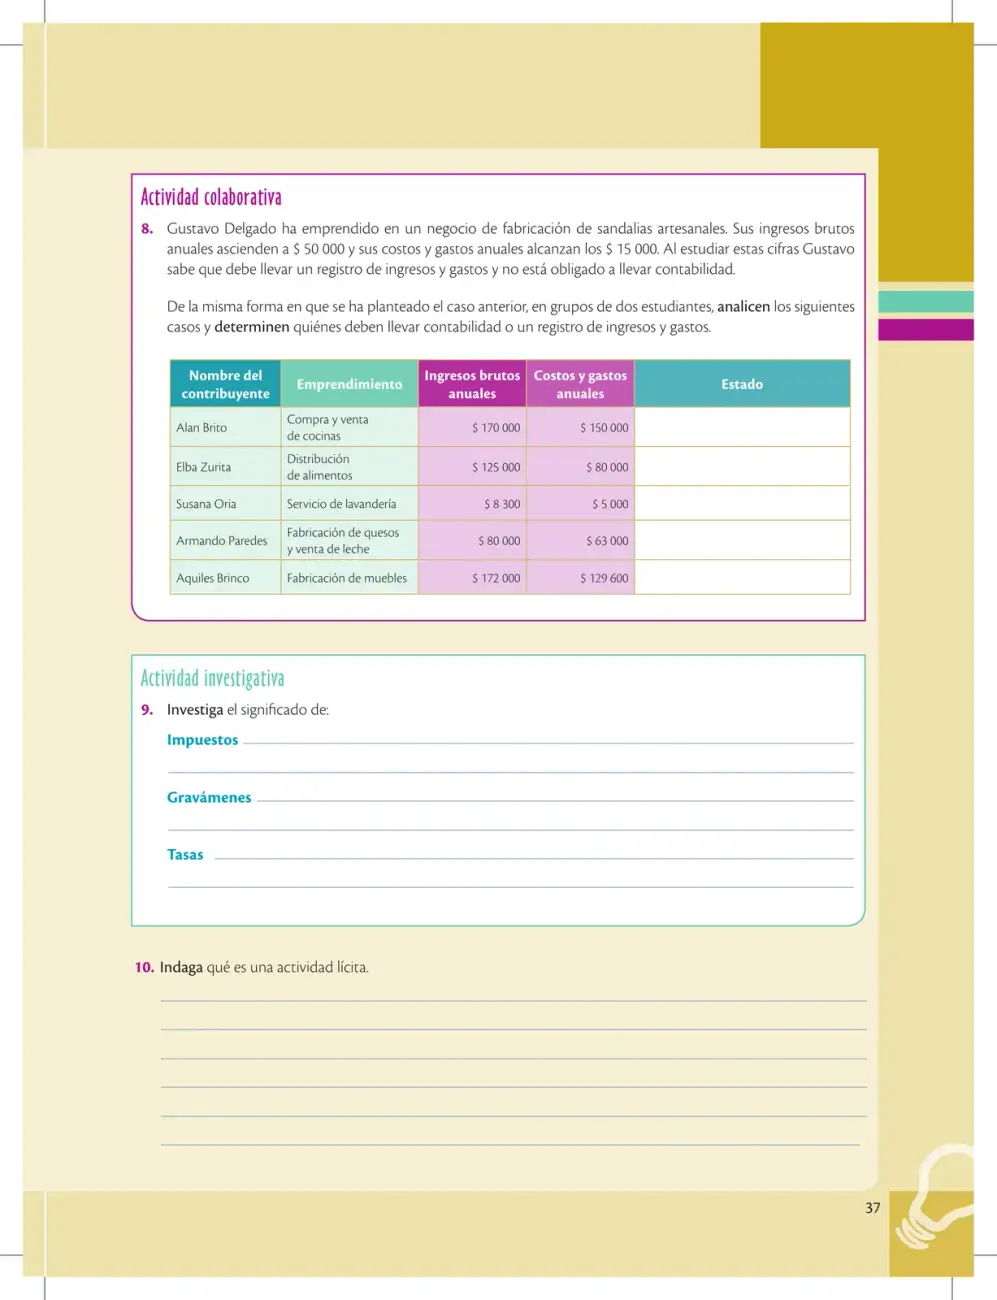 37
La página aplica criterios sobre cuándo un emprendedor debe llevar contabilidad completa o solo un registro de ingresos y gastos, además de investigar conceptos tributarios como impuestos, gravámenes, tasas y actividad lícita.
Ver solucionario completo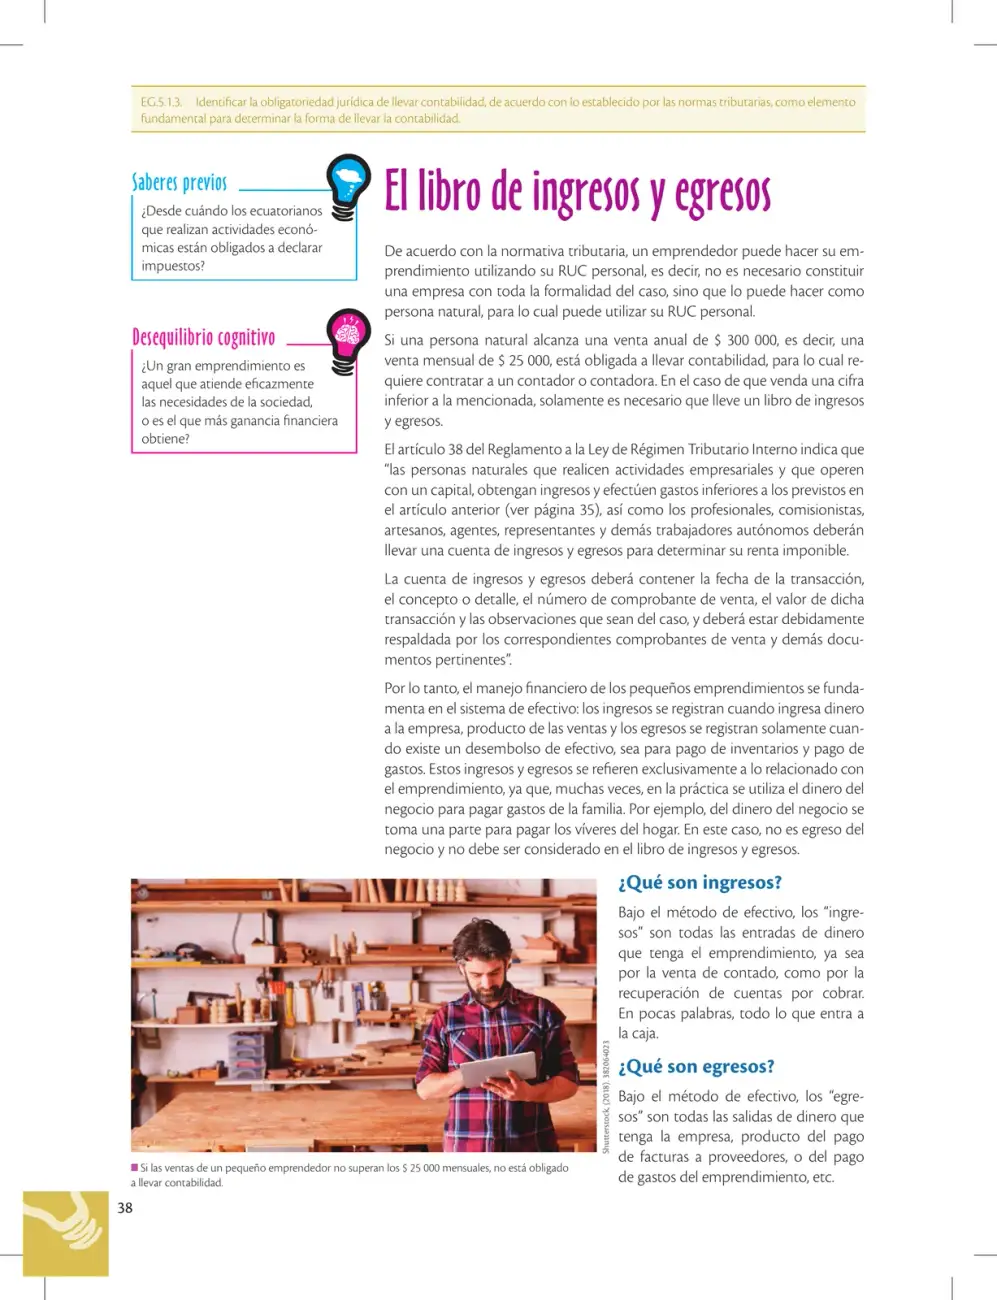 38
La página explica cuándo un emprendedor ecuatoriano está obligado a llevar contabilidad y qué es el libro de ingresos y egresos bajo el método de efectivo, definiendo qué se considera ingreso y egreso del negocio.
Ver solucionario completo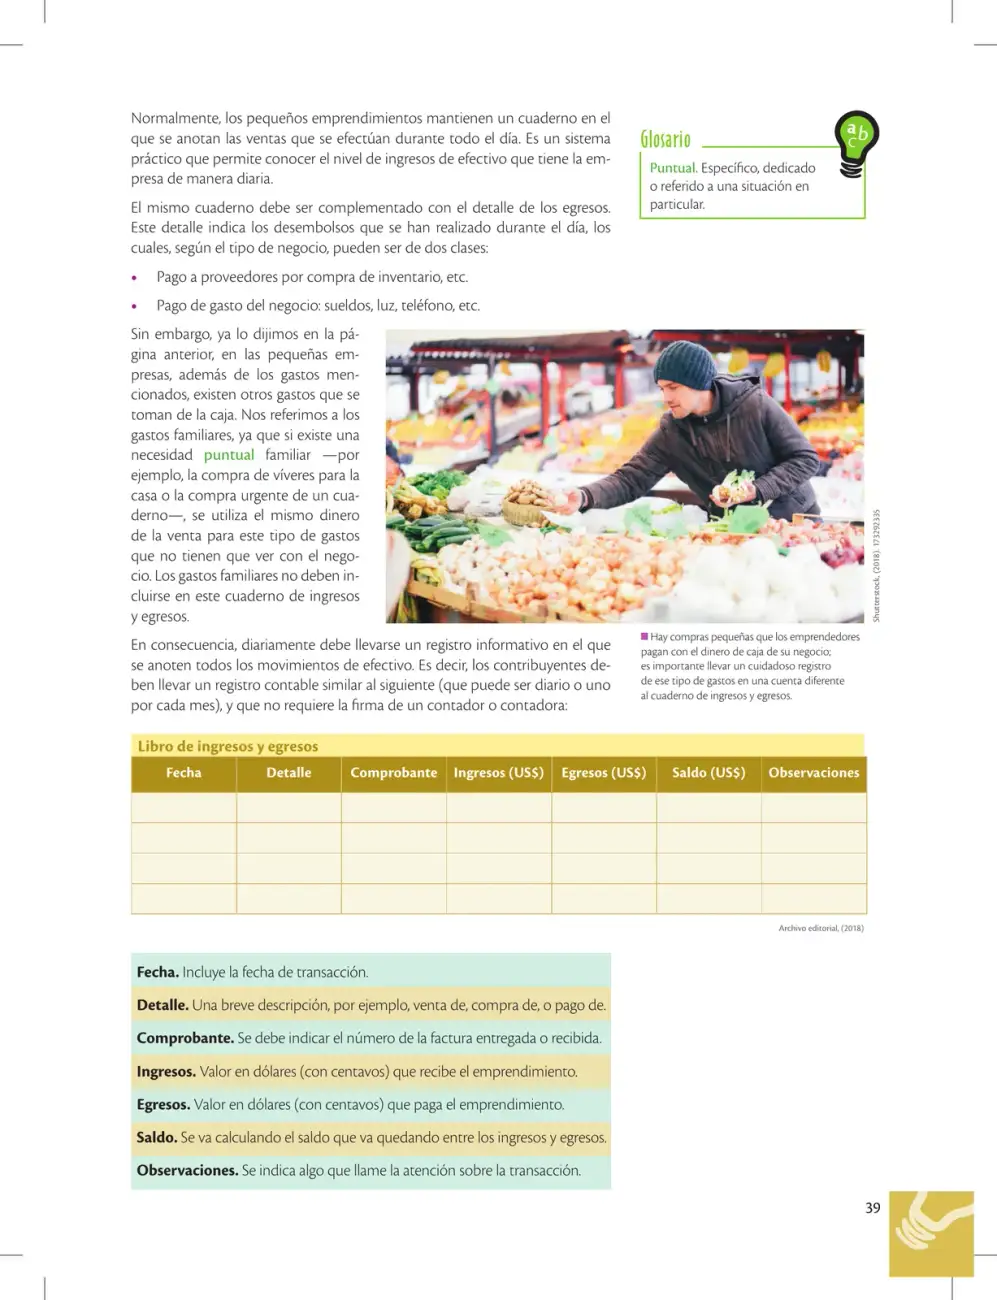 39
La página explica cómo los pequeños emprendimientos llevan un cuaderno diario de ingresos y egresos para conocer su efectivo, distinguiendo gastos del negocio de los gastos familiares, y presenta el formato del Libro de ingresos y egresos con la función de cada columna.
Ver solucionario completo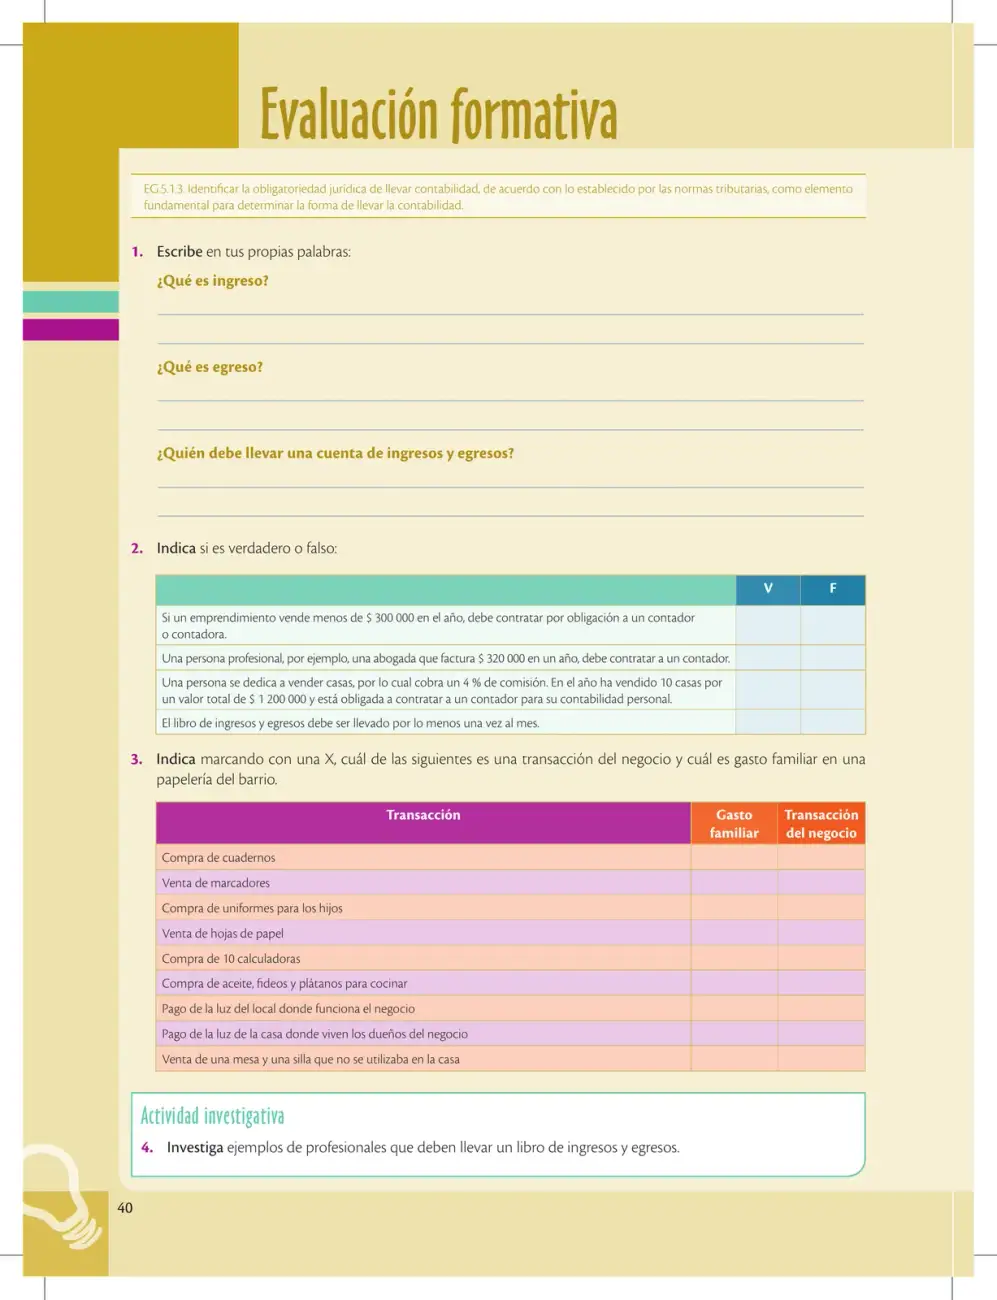 40
Evaluación formativa sobre ingresos y egresos, la obligatoriedad jurídica de llevar contabilidad según normas tributarias y la clasificación de transacciones de negocio frente a gastos familiares.
Ver solucionario completo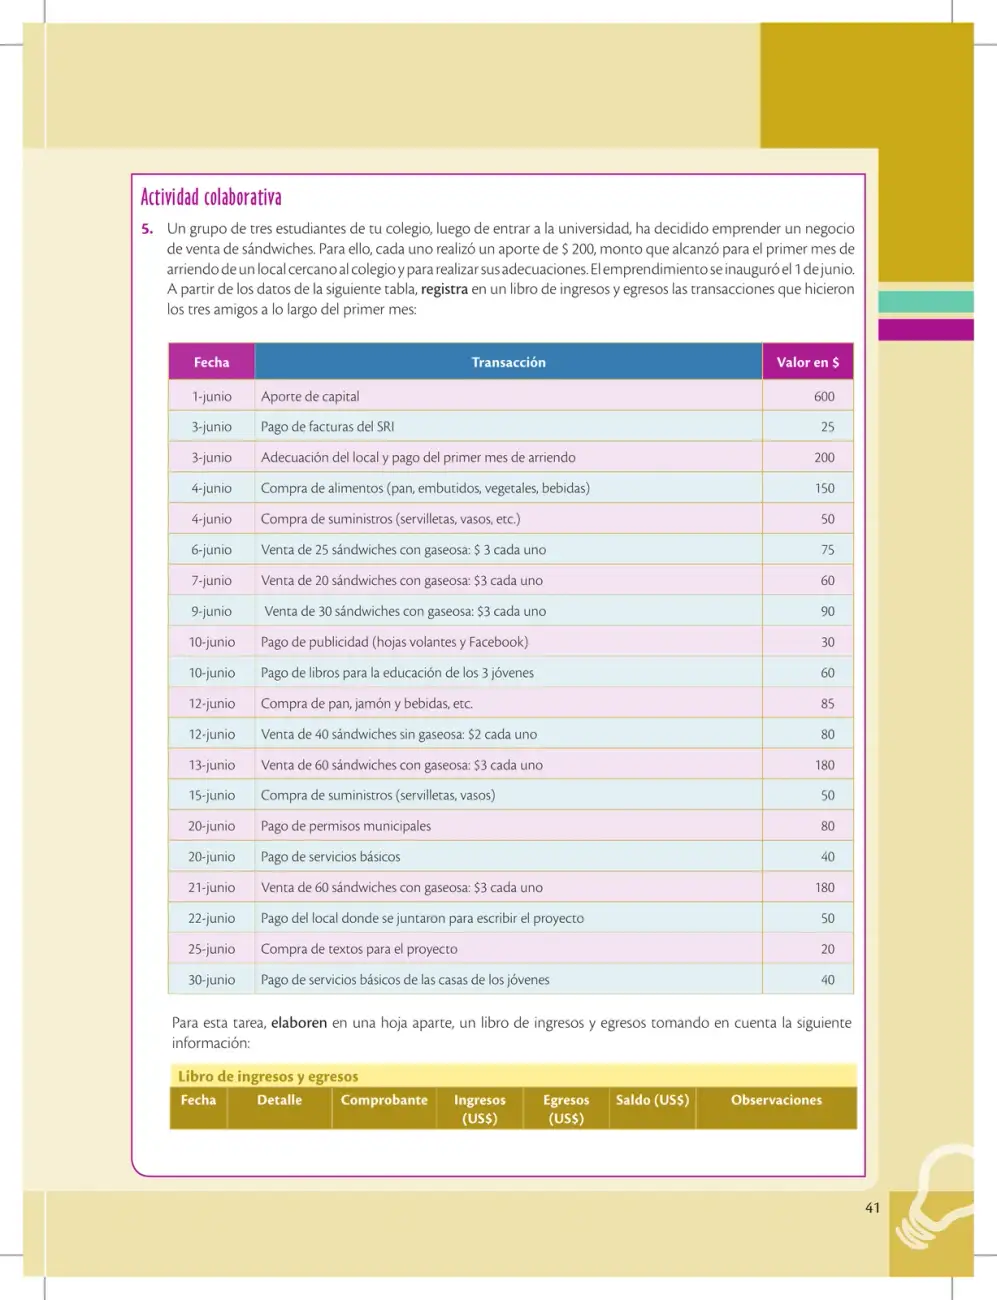 41
Actividad colaborativa donde tres estudiantes registran en un libro de ingresos y egresos las transacciones del primer mes de su negocio de sándwiches, calculando saldos acumulados.
Ver solucionario completo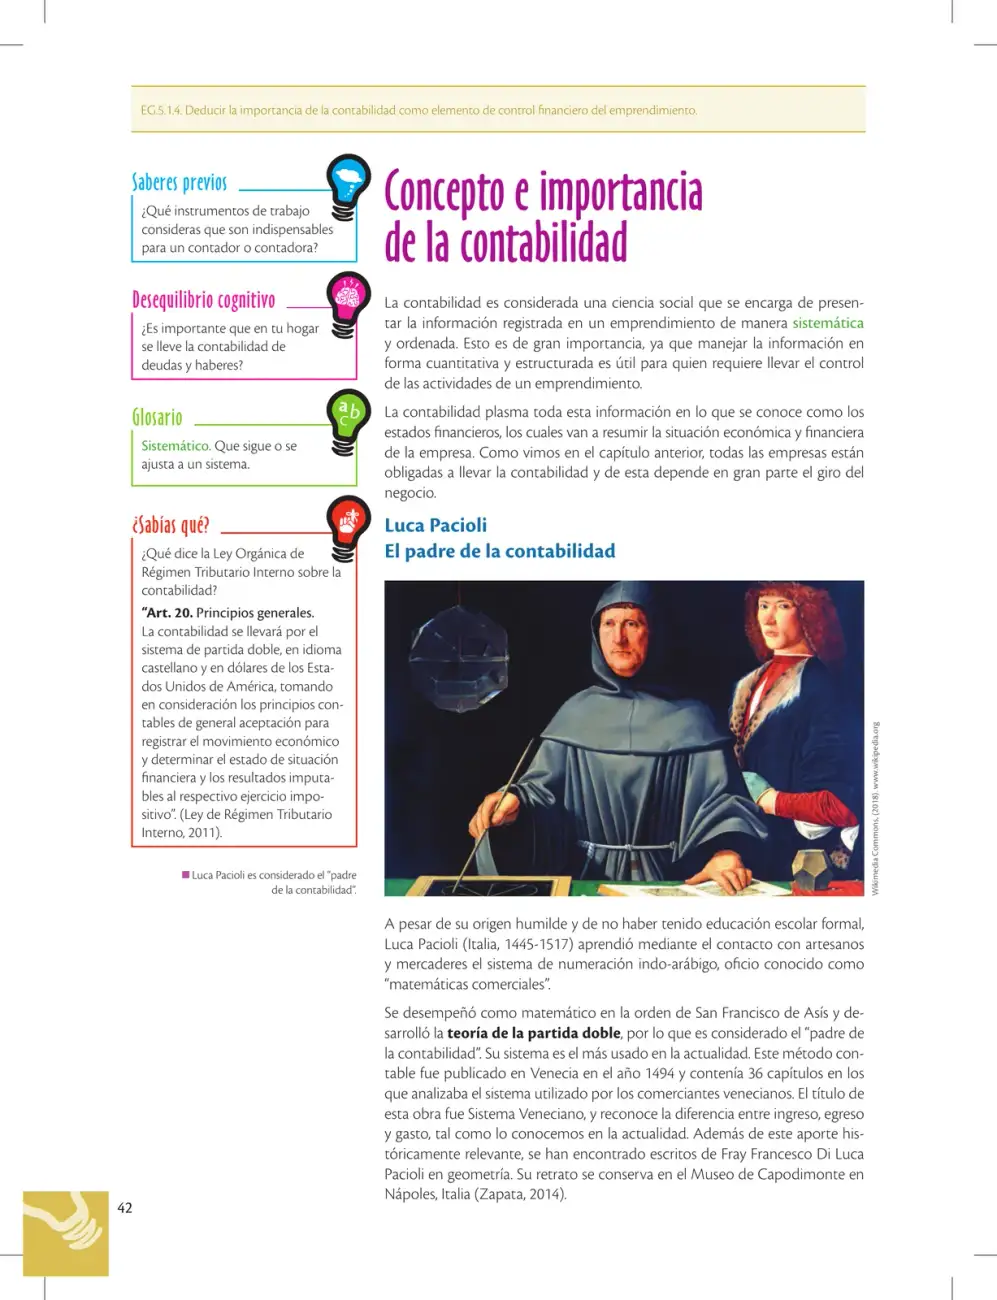 42
La página define la contabilidad como ciencia social que presenta la información del emprendimiento de forma sistemática mediante estados financieros, y presenta a Luca Pacioli como el padre de la partida doble.
Ver solucionario completo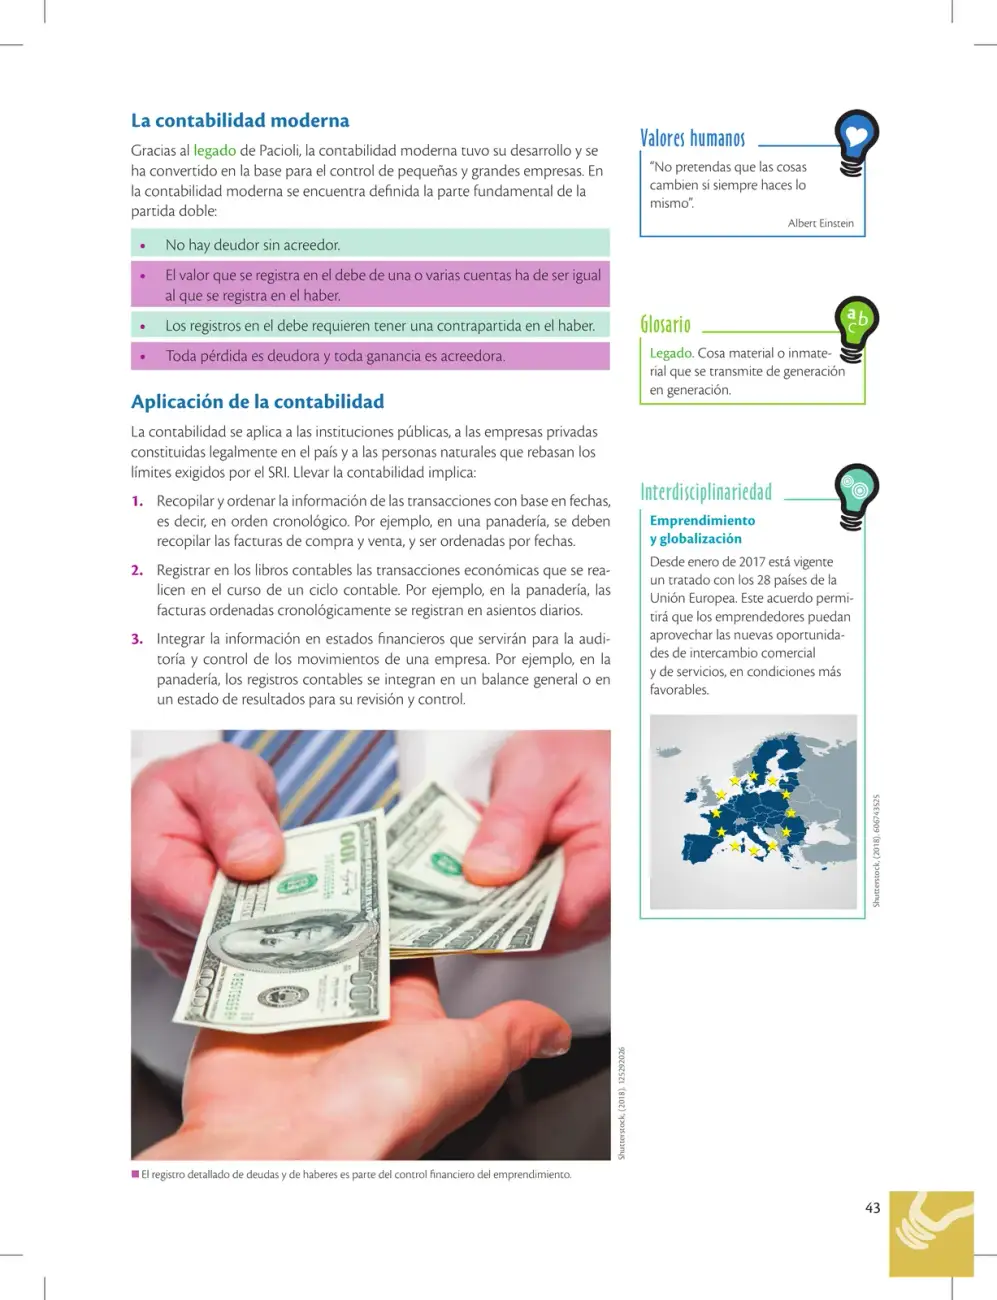 43
La página explica los principios de la partida doble en la contabilidad moderna y los tres pasos para llevar la contabilidad en una empresa, aplicados a instituciones públicas, privadas y personas naturales.
Ver solucionario completo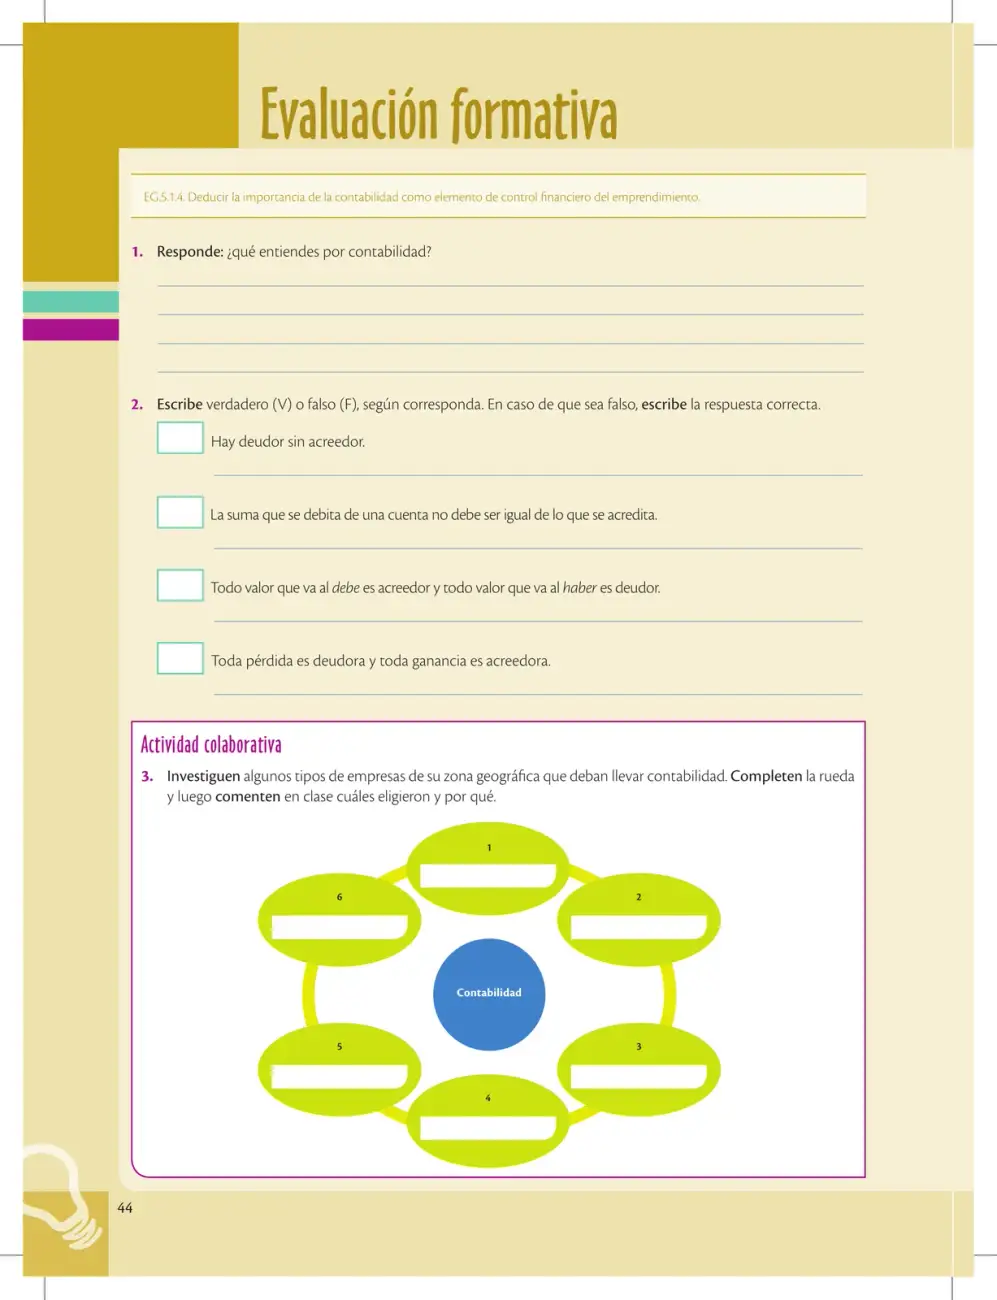 44
Página de evaluación formativa sobre contabilidad: define qué es contabilidad, aplica el principio de partida doble en enunciados de verdadero o falso e investiga tipos de empresas que deben llevar contabilidad.
Ver solucionario completo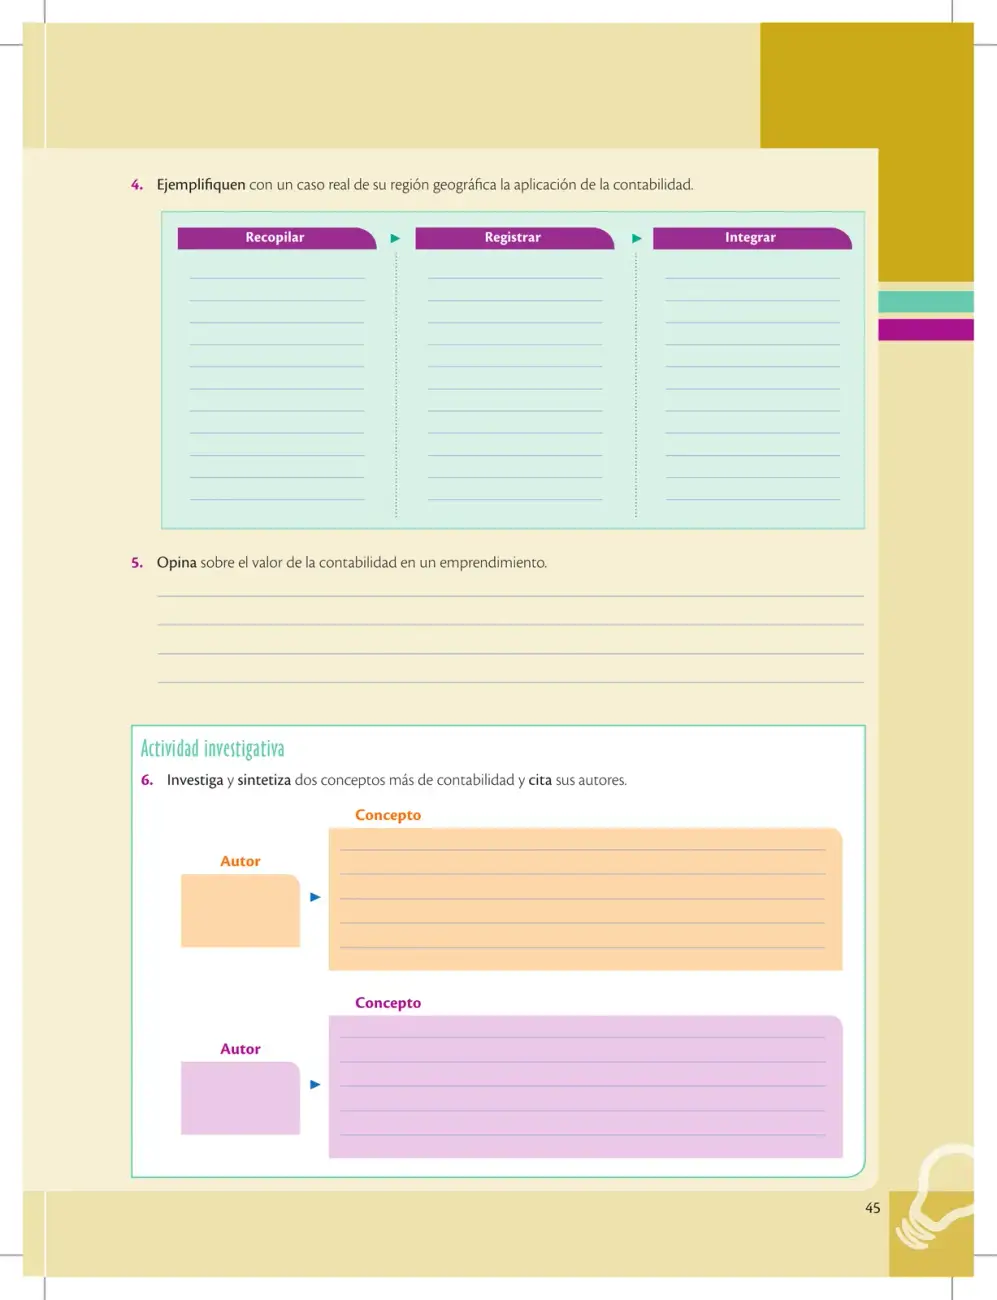 45
La página pide ejemplificar con un caso real de la región el proceso contable (recopilar, registrar, integrar), opinar sobre el valor de la contabilidad en un emprendimiento y sintetizar dos conceptos de contabilidad con sus autores.
Ver solucionario completo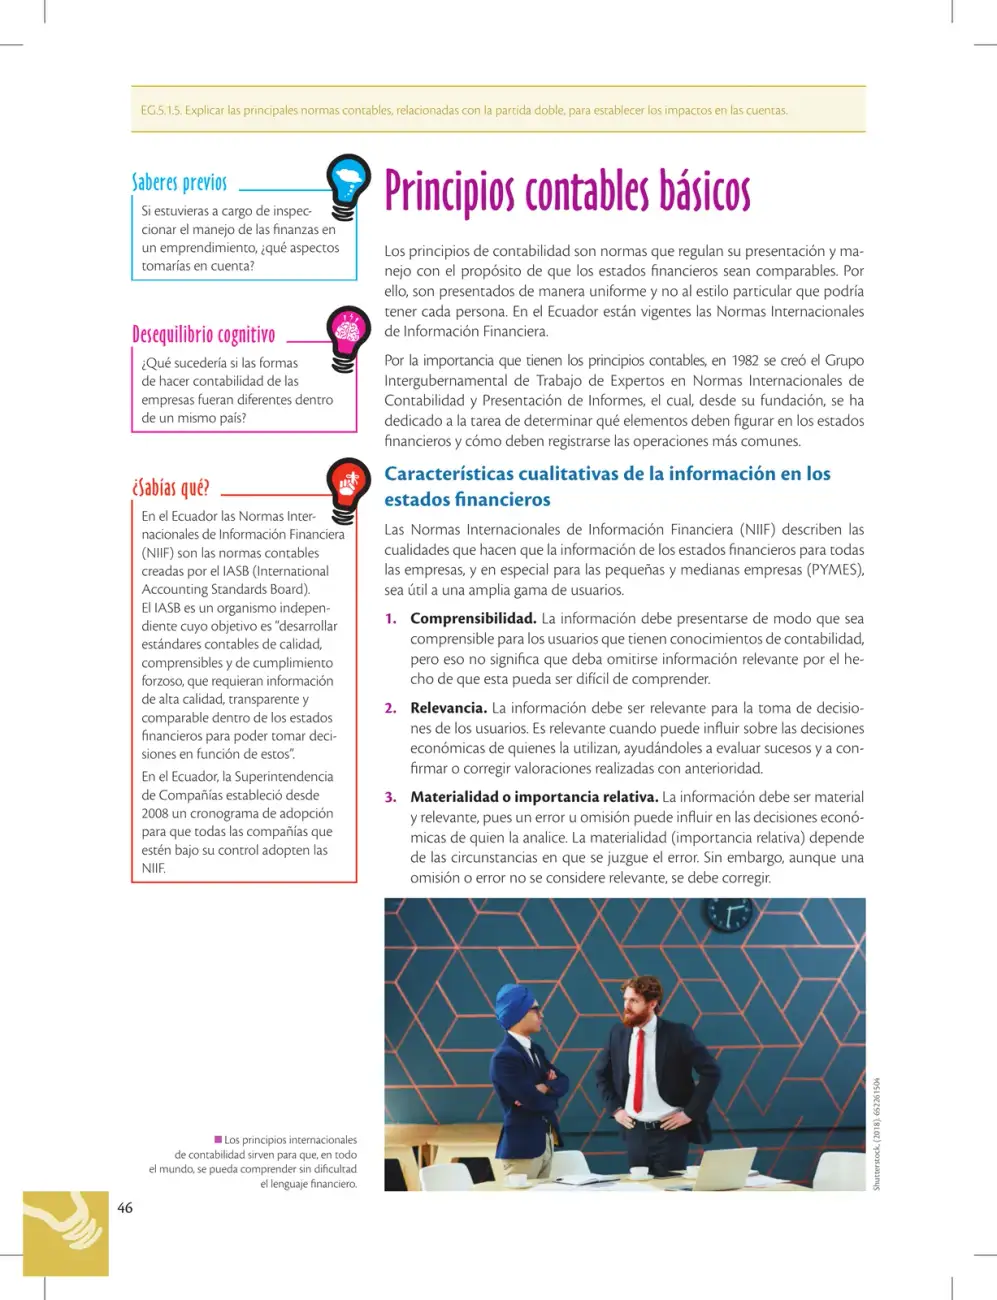 46
Explica qué son los principios contables básicos, la creación del organismo regulador internacional y las características cualitativas (comprensibilidad, relevancia y materialidad) que debe tener la información de los estados financieros según las NIIF vigentes en Ecuador.
Ver solucionario completo 47
La página describe los principios 4 a 10 que hacen confiables los estados financieros: fiabilidad, esencia sobre forma, prudencia, integridad, comparabilidad, oportunidad y equilibrio entre costo y beneficio, junto con glosario, valor humano y una actividad TIC.
Ver solucionario completo 48
Página de evaluación formativa sobre principios contables: definición, ejemplos de cada principio (comprensibilidad, relevancia, materialidad, prudencia, oportunidad, costo-beneficio) e identificación de principios en casos prácticos.
Ver solucionario completo 49
La página propone identificar qué principios contables se incumplen en tres casos prácticos y una actividad colaborativa donde los estudiantes explican una característica cualitativa de la información financiera con ejemplos de emprendimientos.
Ver solucionario completo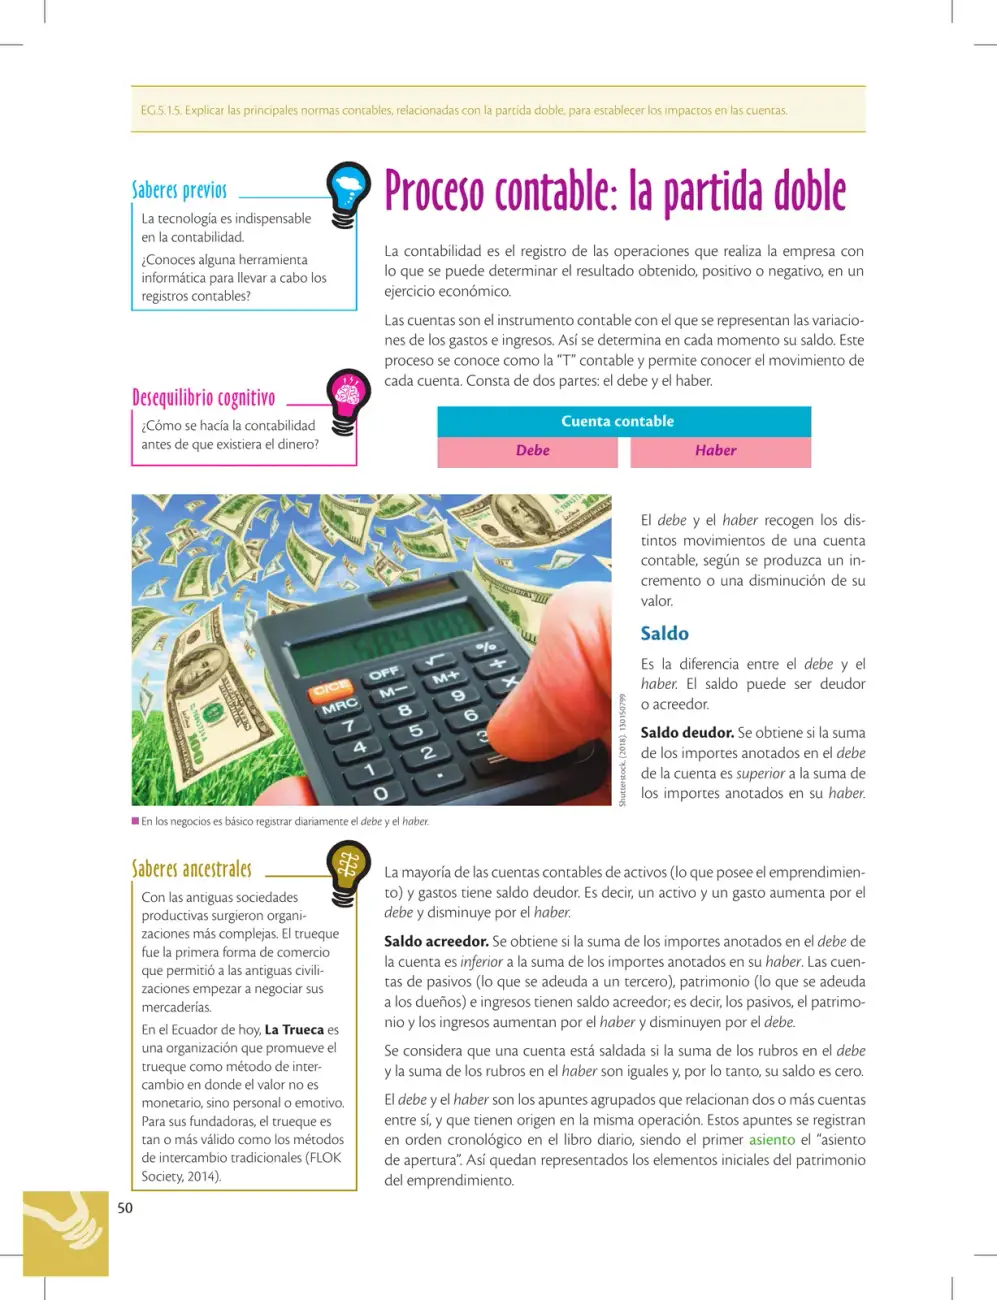 50
La página explica la partida doble: la cuenta contable en forma de T con debe y haber, los tipos de saldo (deudor y acreedor) y el registro cronológico en el libro diario, según la norma EG.5.1.5.
Ver solucionario completo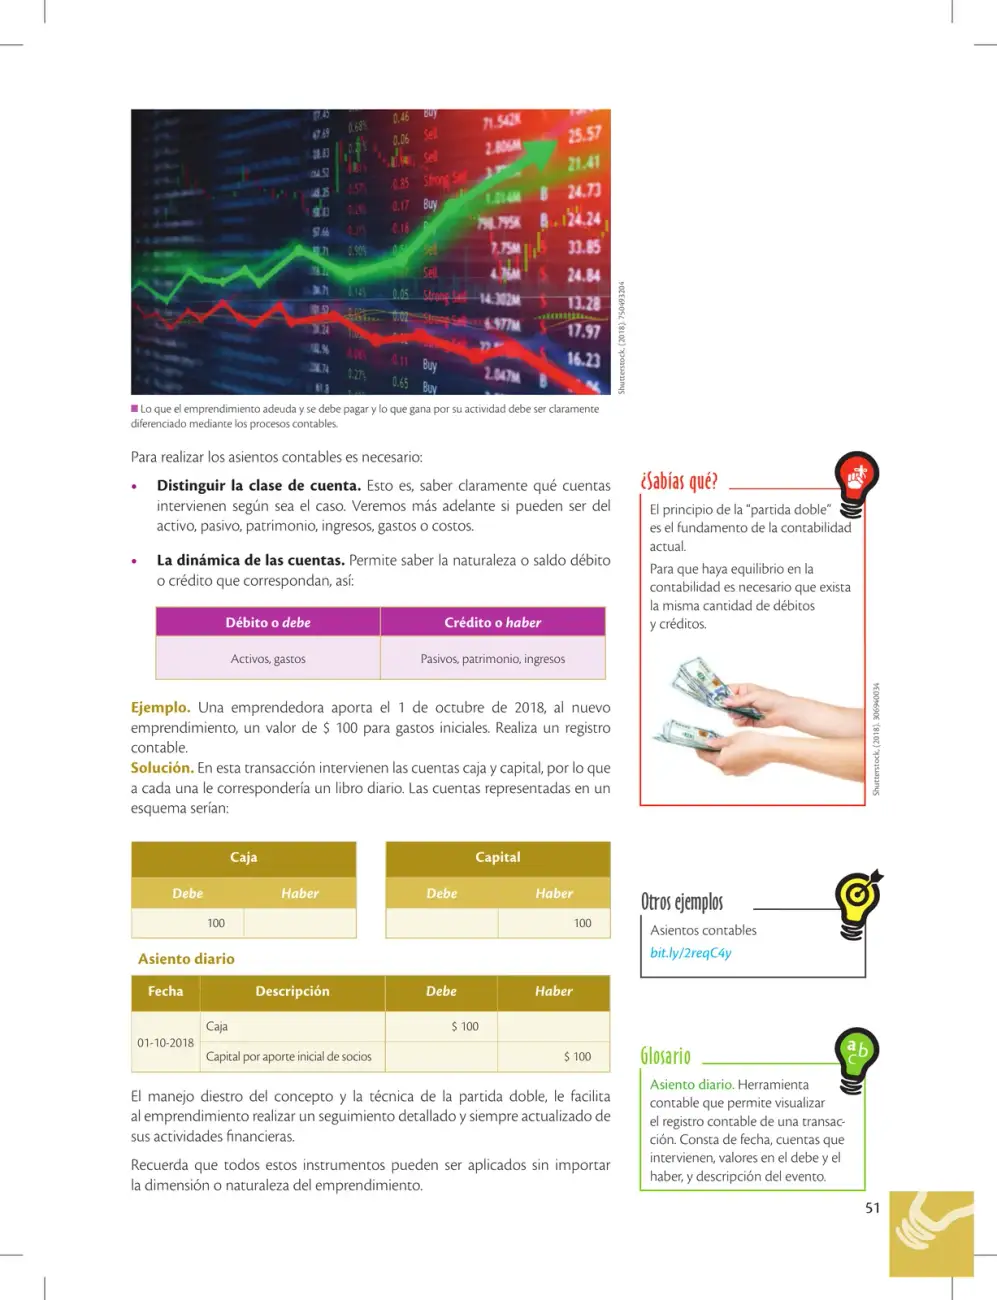 51
La página explica cómo realizar asientos contables mediante el principio de partida doble: distinguir la clase de cuenta (activo, pasivo, patrimonio, ingresos, gastos) y su dinámica de débito o crédito, con un ejemplo resuelto de un aporte de capital.
Ver solucionario completo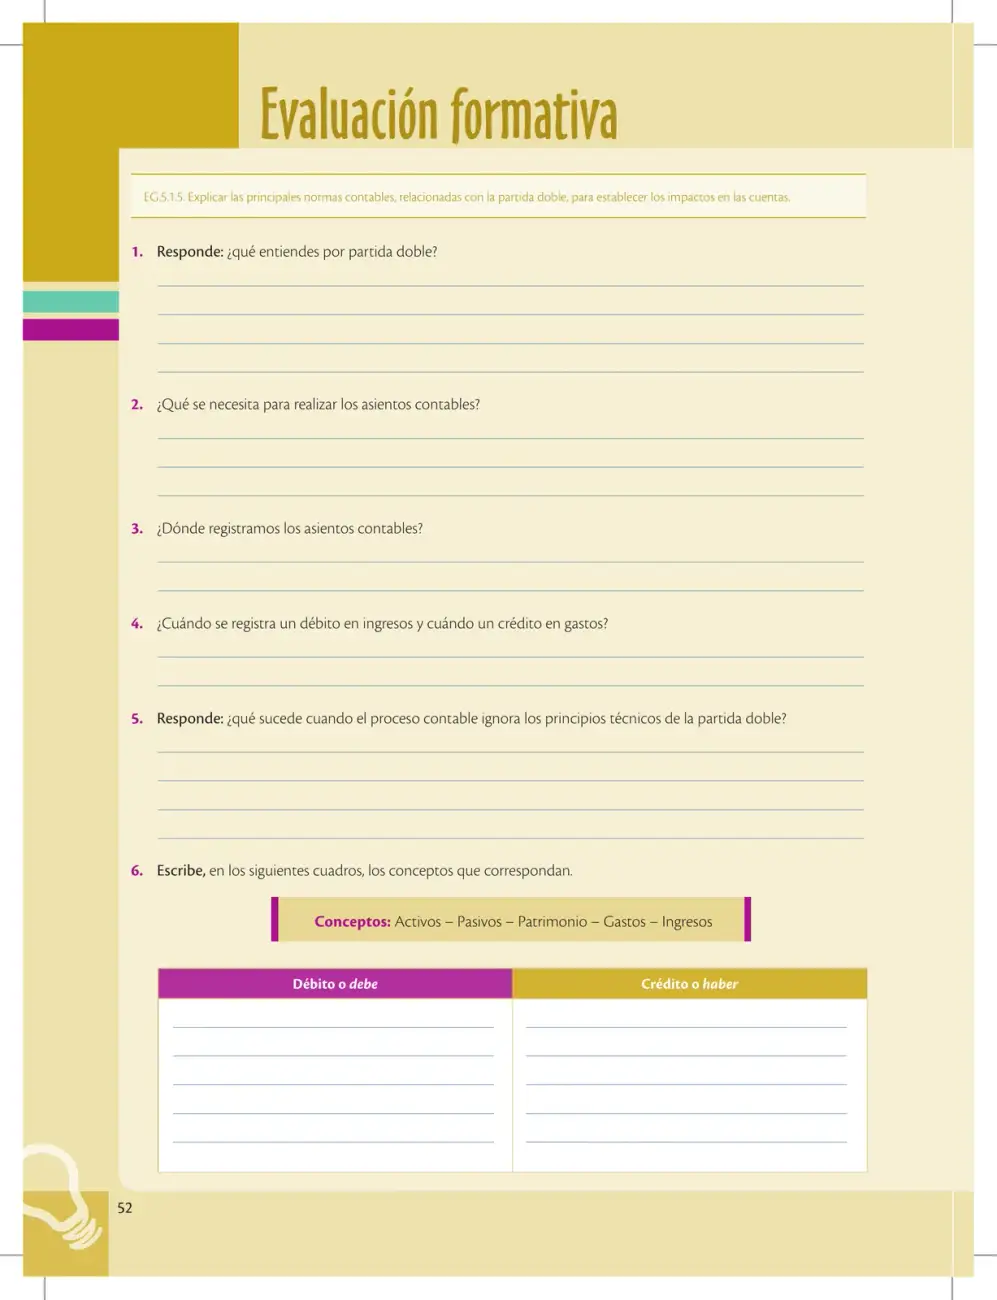 52
Evaluación formativa sobre los principios de la partida doble: definición, requisitos para realizar asientos contables, registro en el libro mayor y cómo se clasifican débitos y créditos según activos, pasivos, patrimonio, gastos e ingresos.
Ver solucionario completo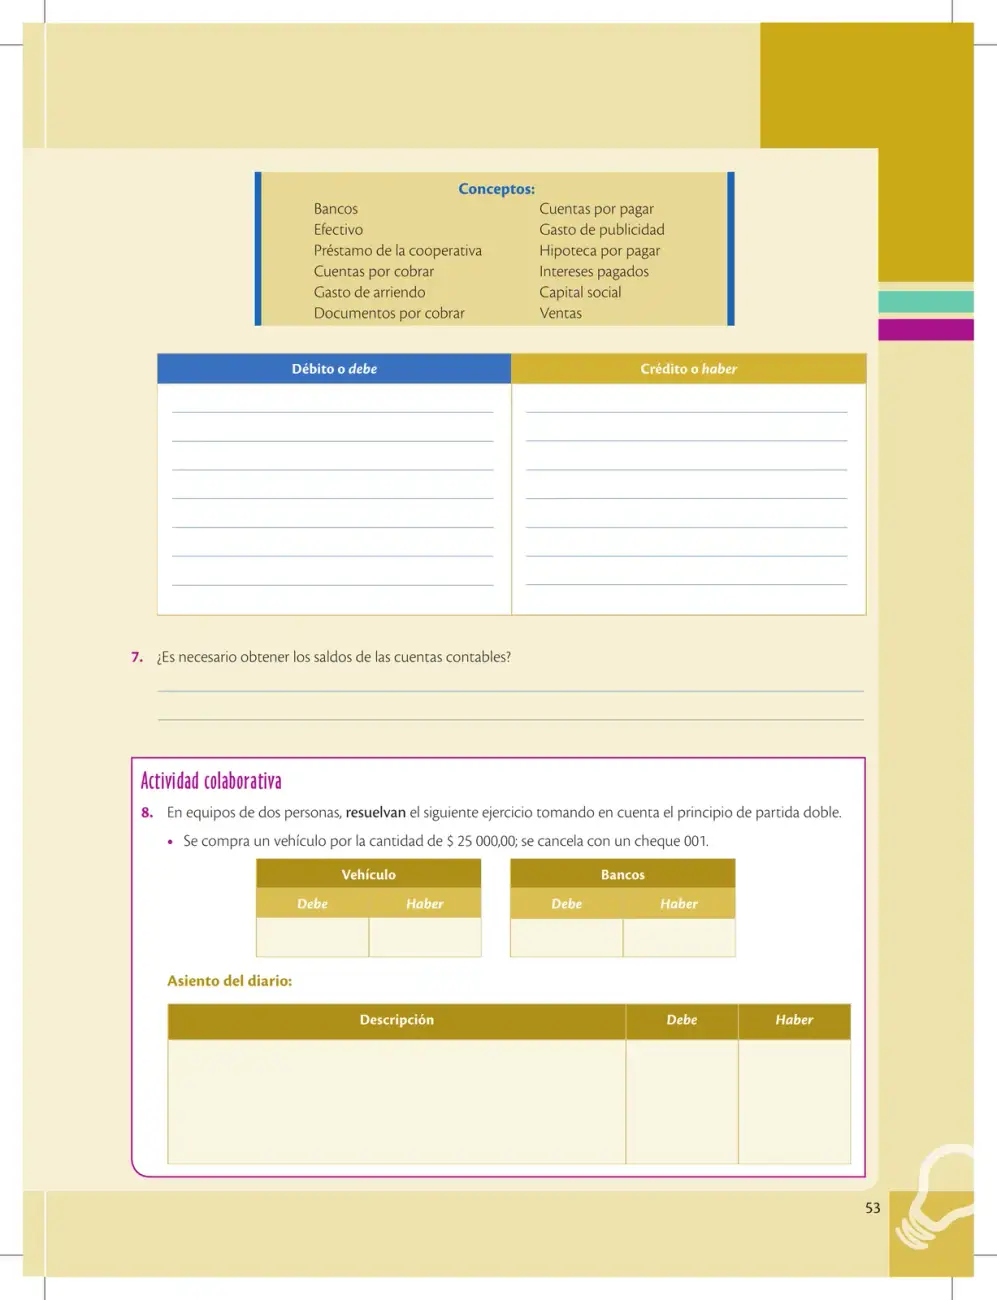 53
La página pide clasificar conceptos contables en débito o crédito y aplicar el principio de partida doble registrando la compra de un vehículo pagado con cheque.
Ver solucionario completo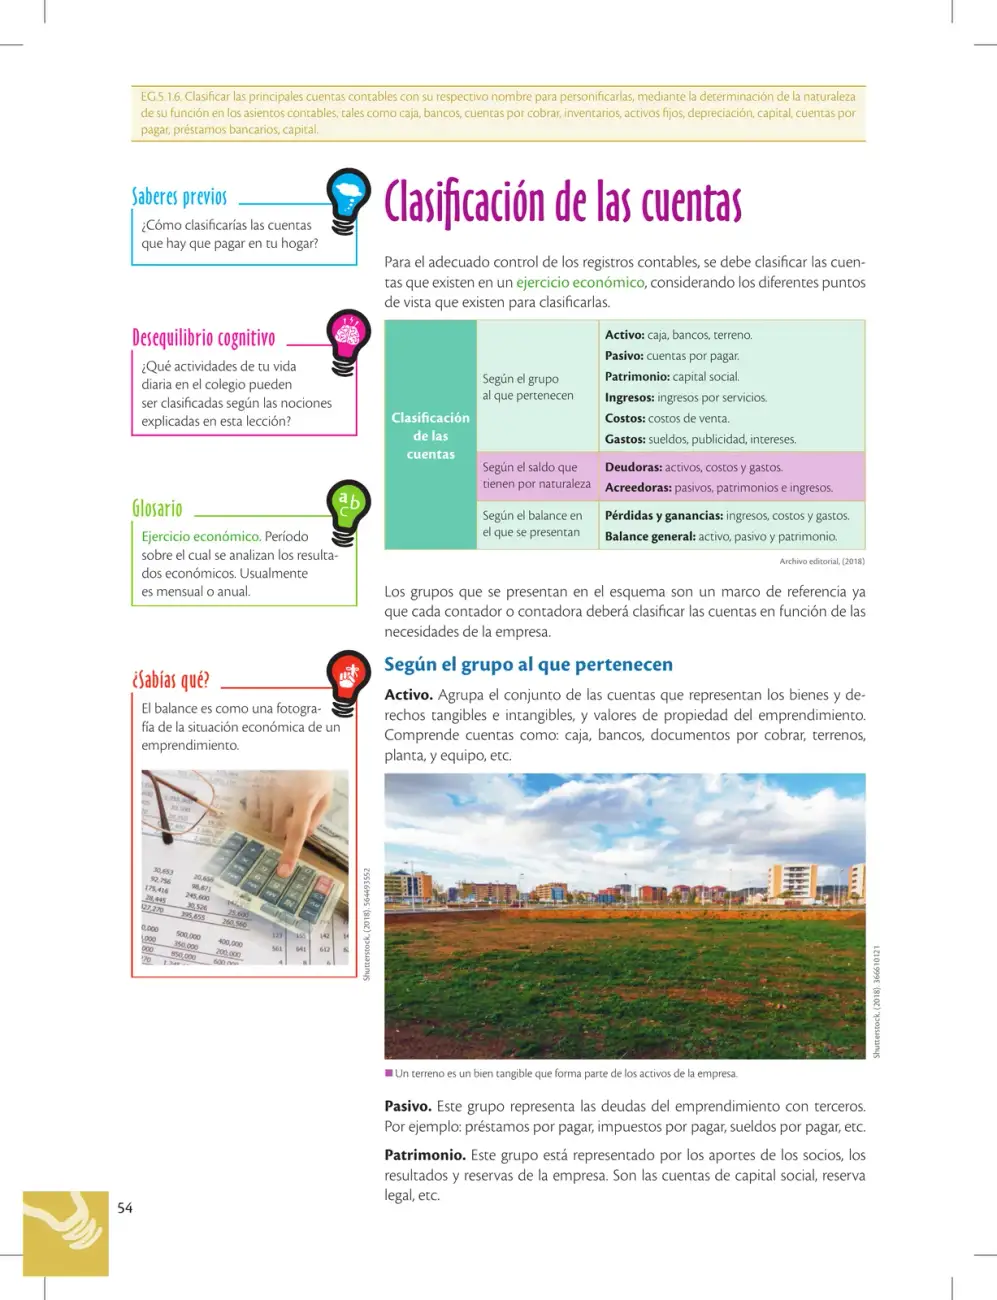 54
La página explica cómo clasificar las cuentas contables según tres criterios: el grupo al que pertenecen (activo, pasivo, patrimonio, ingresos, costos y gastos), el saldo por naturaleza (deudoras o acreedoras) y el balance en el que se presentan.
Ver solucionario completo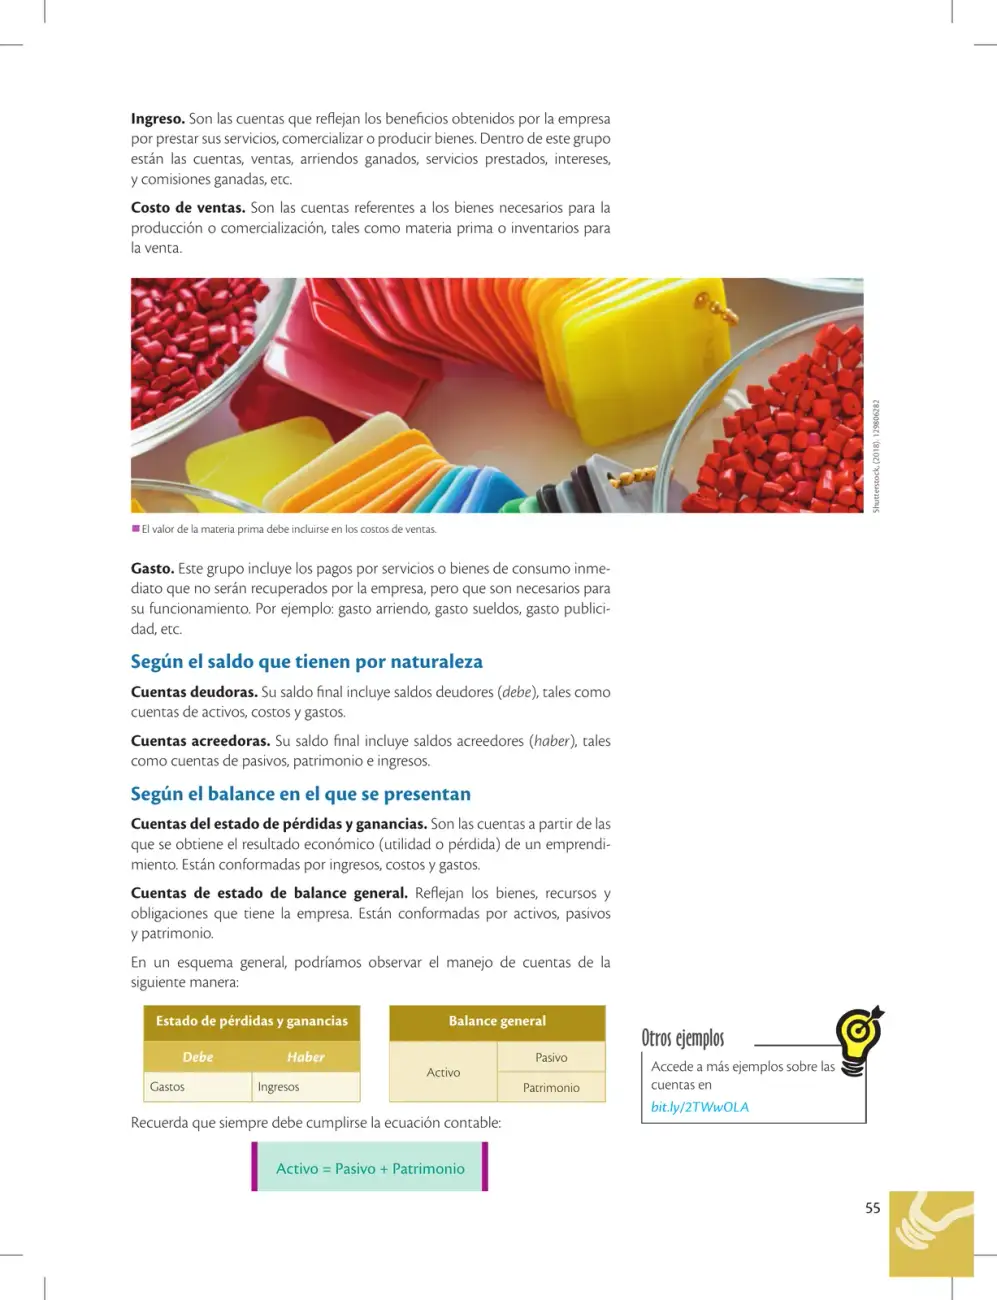 55
La página define los grupos de cuentas contables (ingresos, costos de ventas y gastos) y las clasifica según su saldo natural y según el balance donde se presentan, culminando con la ecuación contable Activo = Pasivo + Patrimonio.
Ver solucionario completo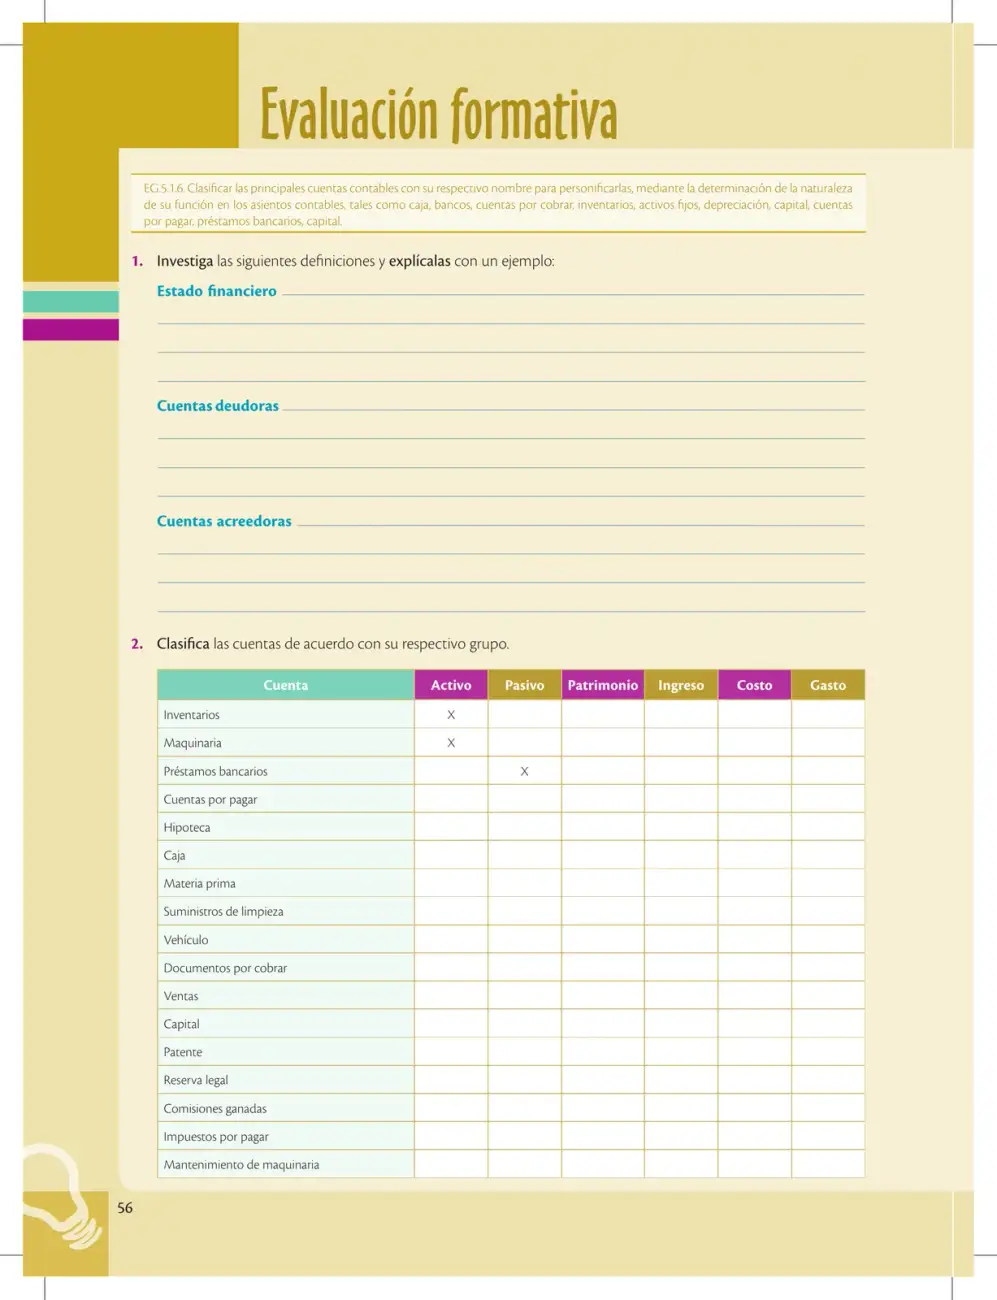 56
Evaluación formativa sobre definiciones de estado financiero, cuentas deudoras y acreedoras, y la clasificación de cuentas contables en activos, pasivos, patrimonio, ingresos, costos y gastos.
Ver solucionario completo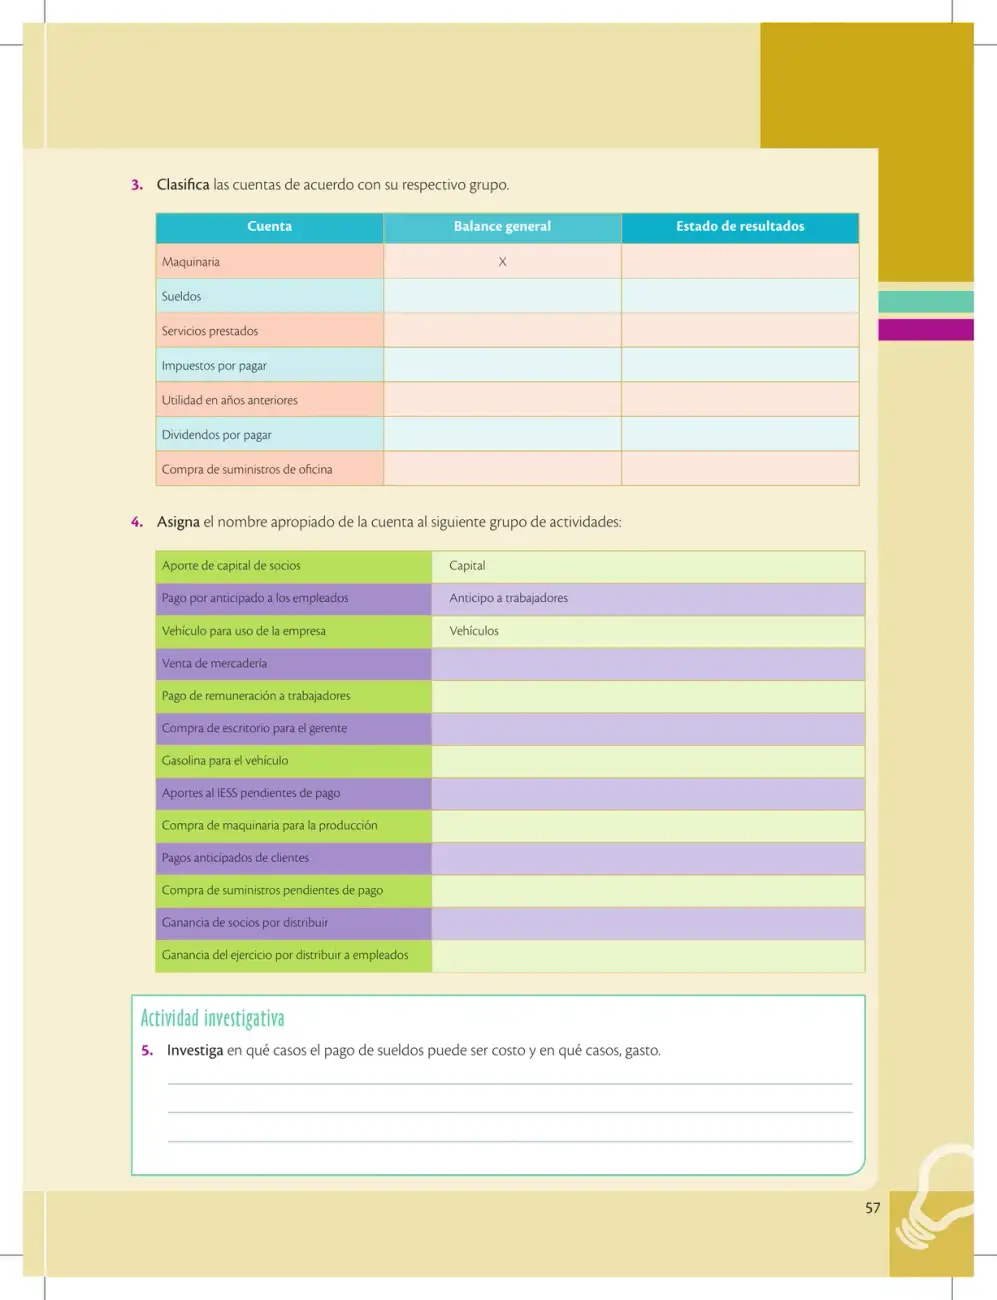 57
La página 57 ofrece ejercicios de contabilidad básica: clasificar cuentas en Balance general o Estado de resultados, asignar nombres apropiados a cuentas según actividades empresariales y una investigación sobre cuándo los sueldos son costo o gasto.
Ver solucionario completo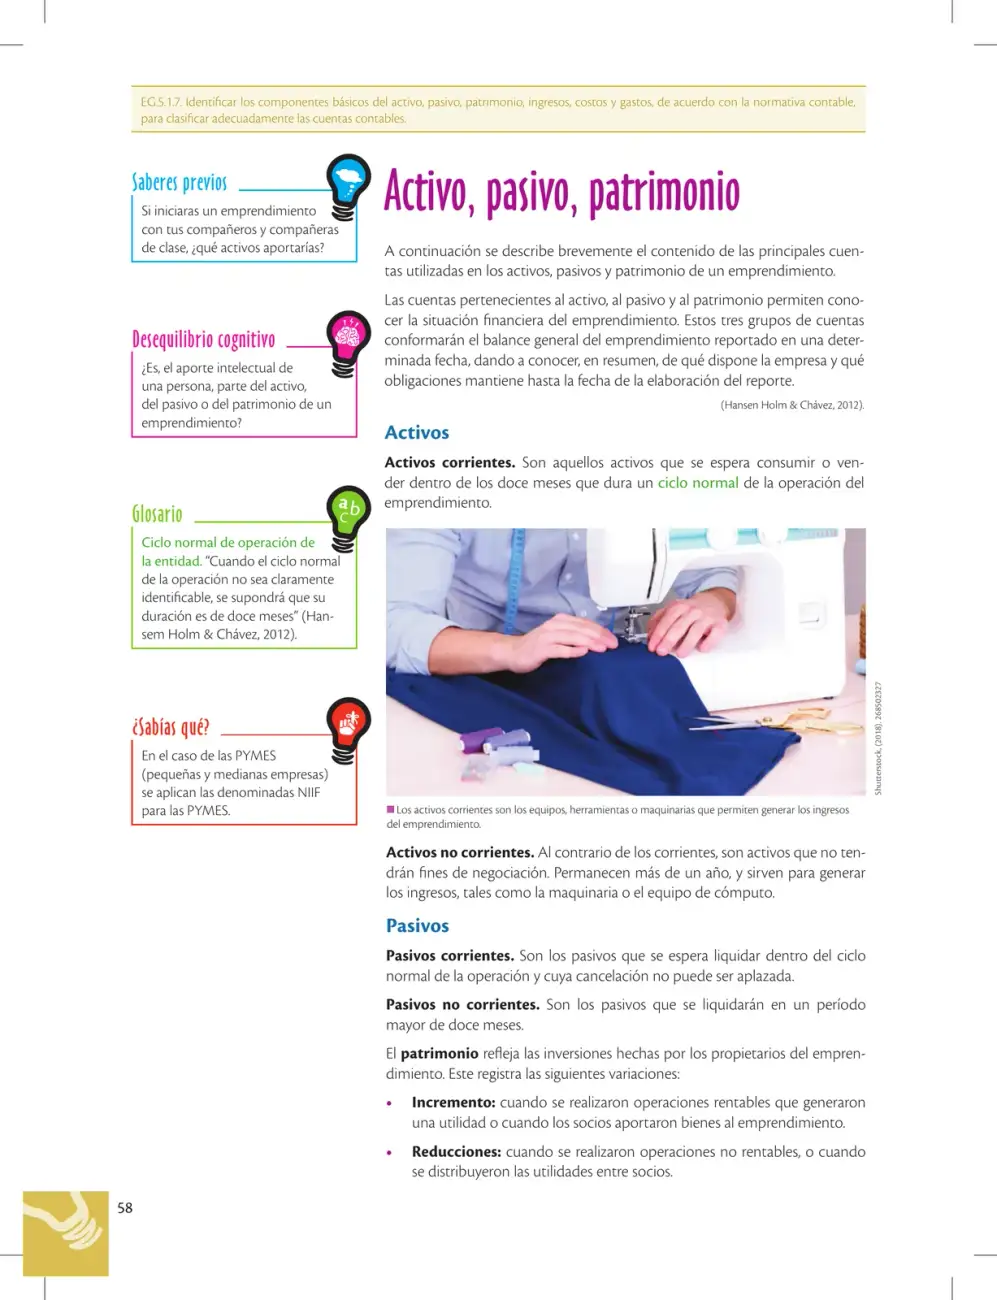 58
La página define los componentes del balance general: activos corrientes y no corrientes, pasivos corrientes y no corrientes, y las variaciones del patrimonio (incrementos y reducciones).
Ver solucionario completo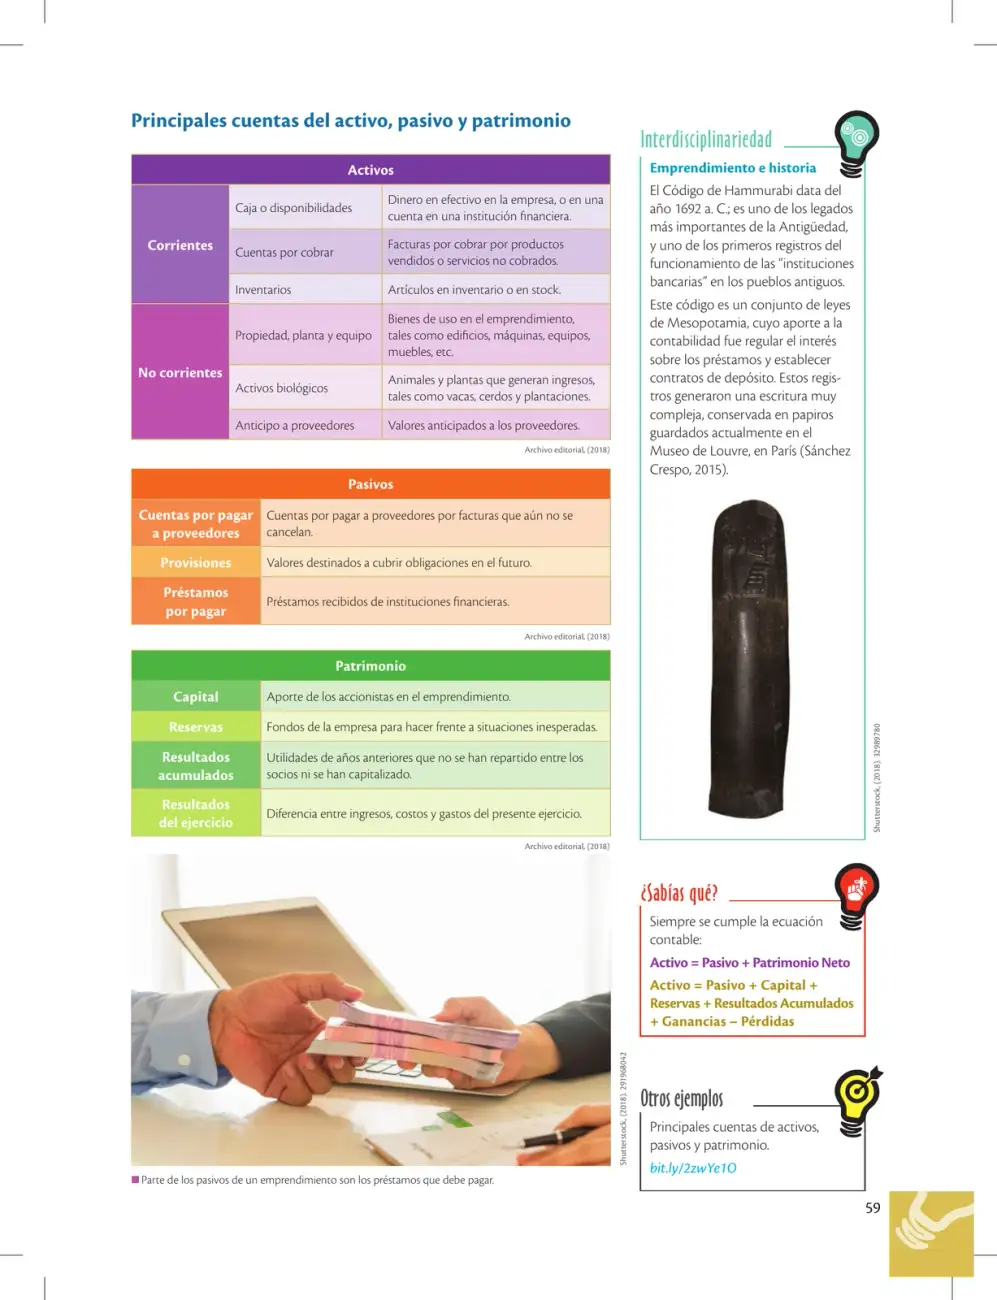 59
Clasifica las principales cuentas de activos (corrientes y no corrientes), pasivos y patrimonio, e introduce la ecuación contable y el Código de Hammurabi como antecedente histórico de la contabilidad.
Ver solucionario completo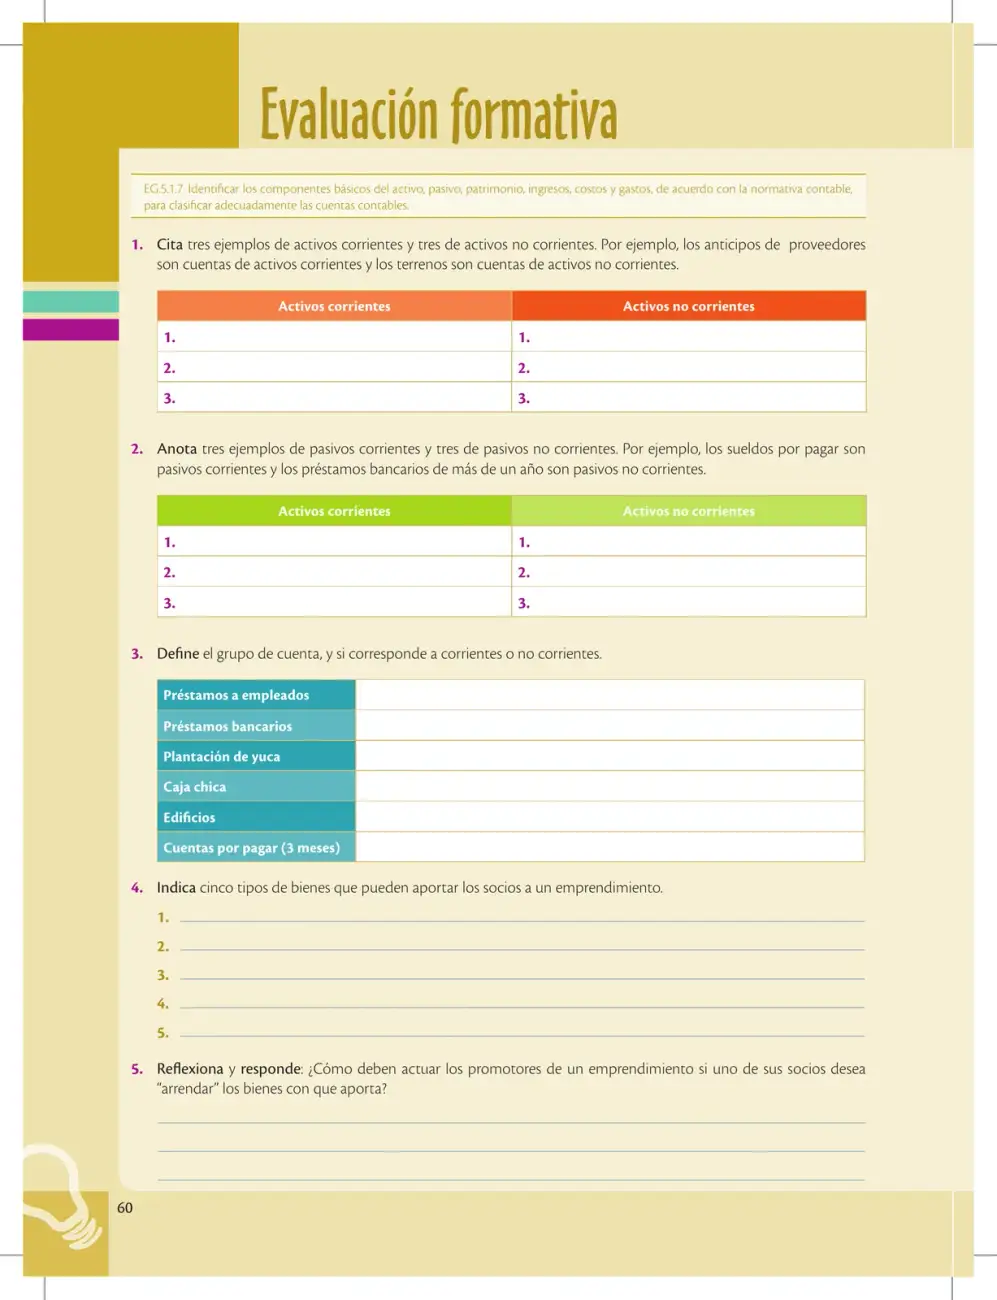 60
Evaluación formativa sobre identificación de activos y pasivos corrientes y no corrientes, clasificación de cuentas contables y aportes de socios a un emprendimiento.
Ver solucionario completo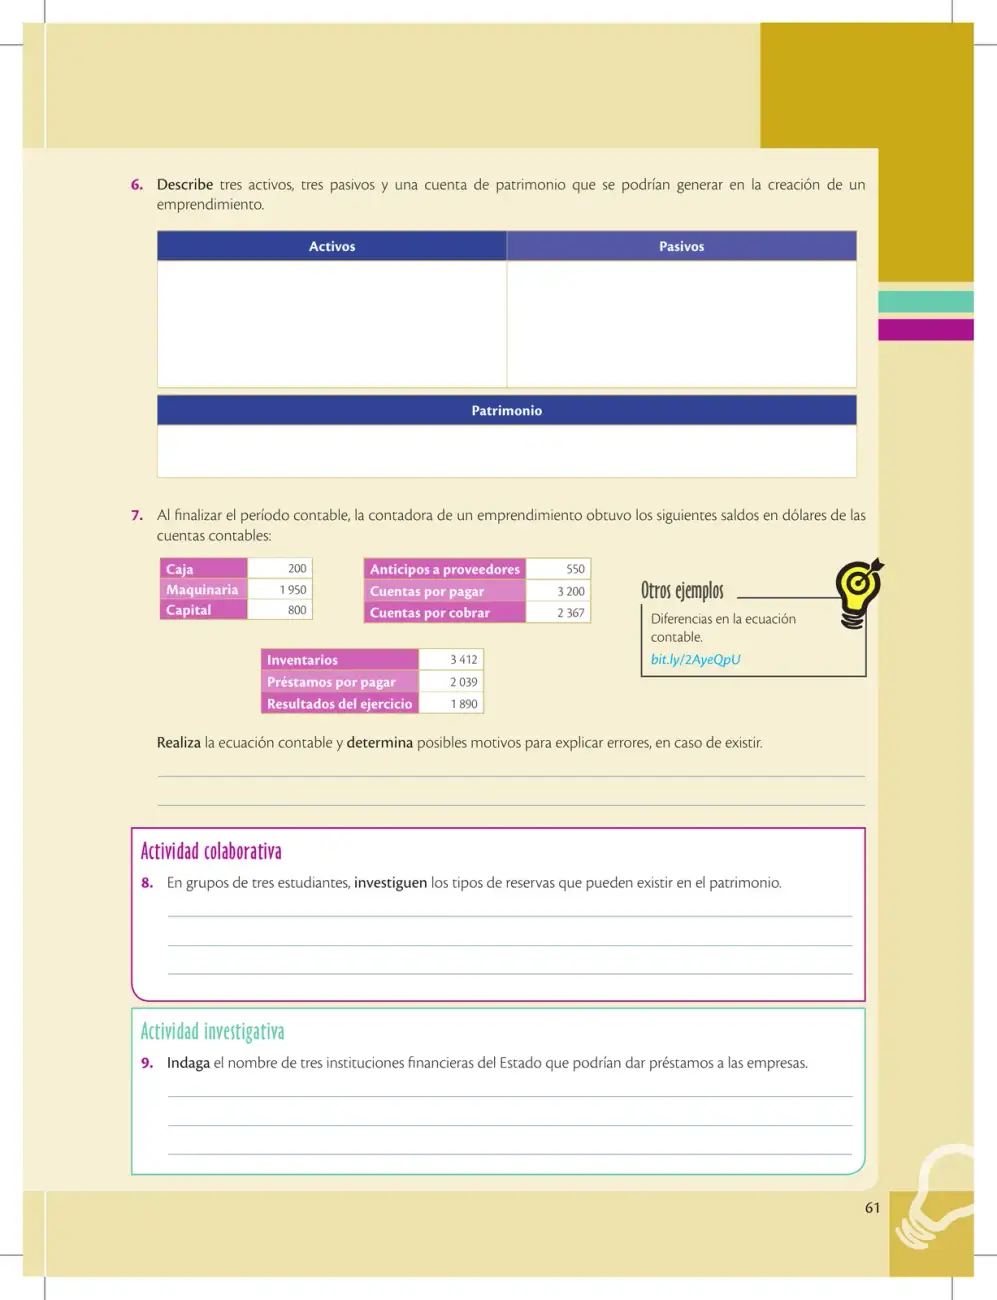 61
La página practica la clasificación de cuentas (activos, pasivos y patrimonio), la aplicación de la ecuación contable con saldos reales y el análisis de posibles errores, además de actividades de investigación sobre reservas e instituciones financieras del Estado.
Ver solucionario completo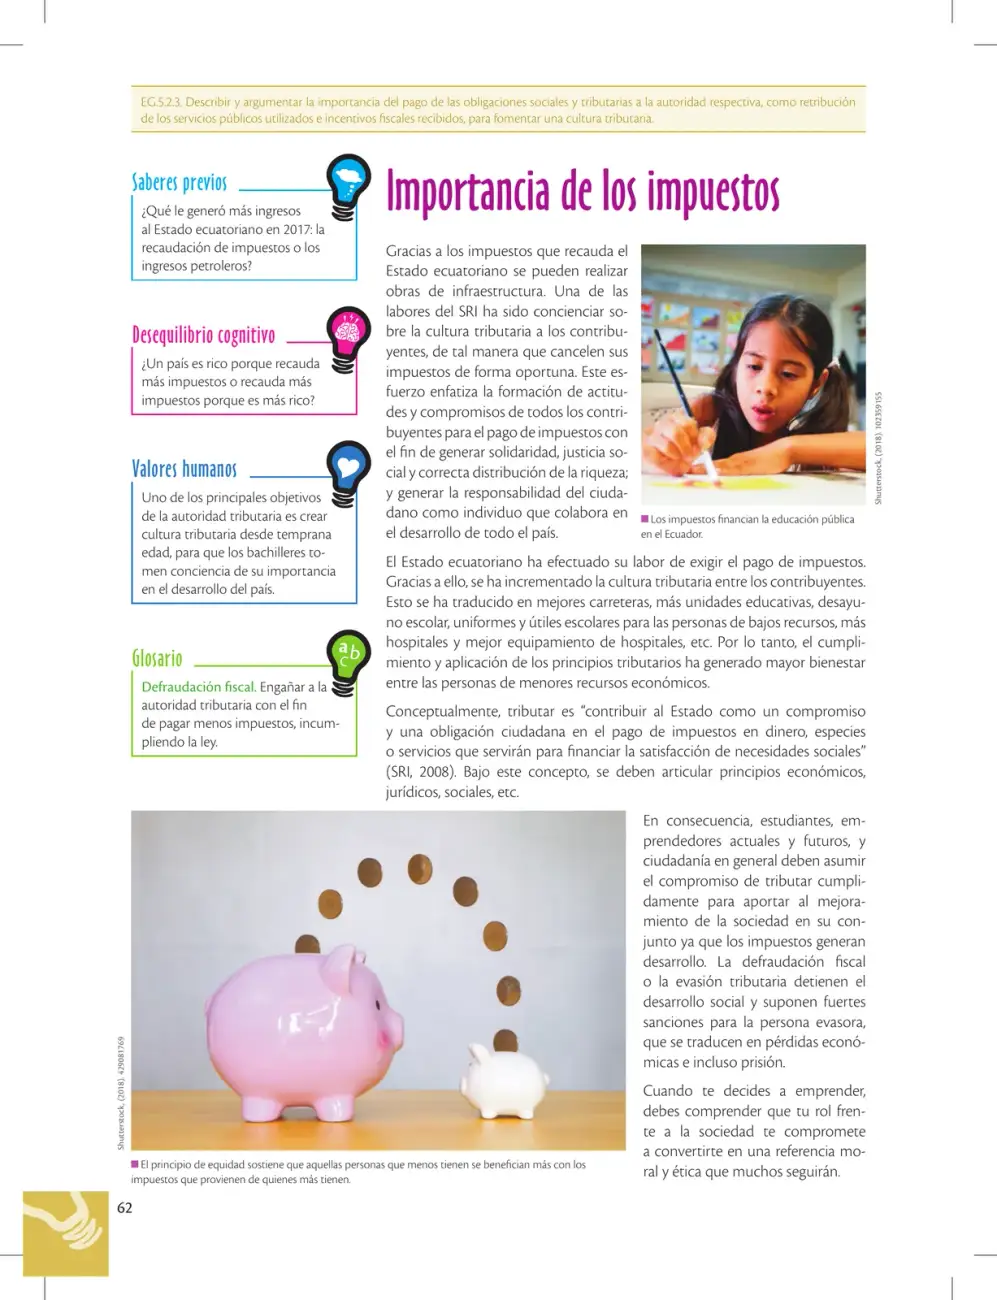 62
Página que explica la importancia del pago de impuestos en Ecuador: cómo financian obras e infraestructura, educación y salud, y por qué fomentar la cultura tributaria es un deber ciudadano que impulsa el desarrollo social.
Ver solucionario completo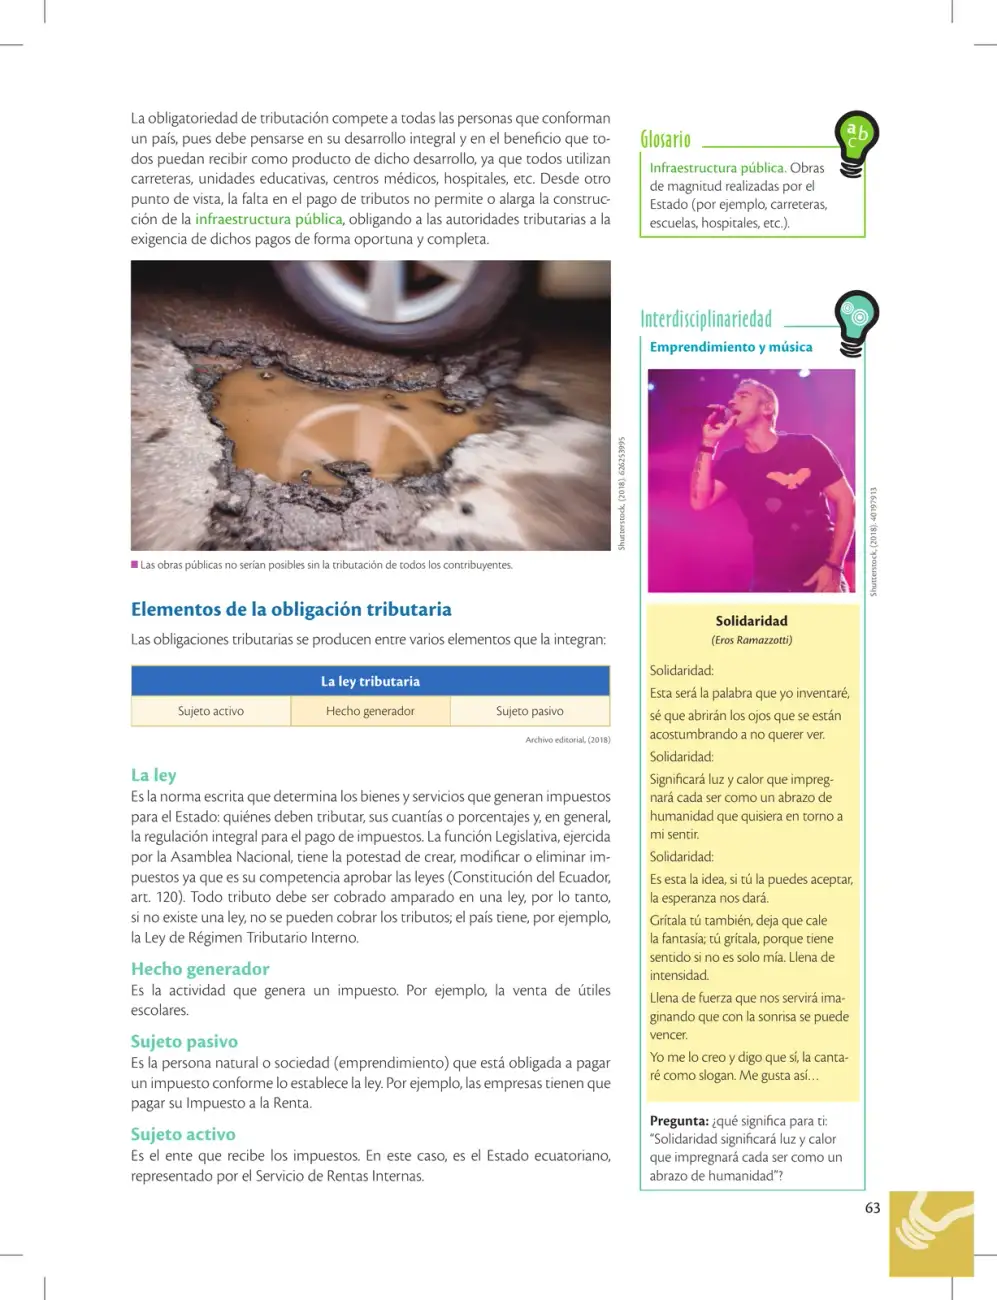 63
La página explica por qué es obligatorio tributar y detalla los cuatro elementos de la obligación tributaria: la ley, el hecho generador, el sujeto pasivo y el sujeto activo, con ejemplos ecuatorianos.
Ver solucionario completo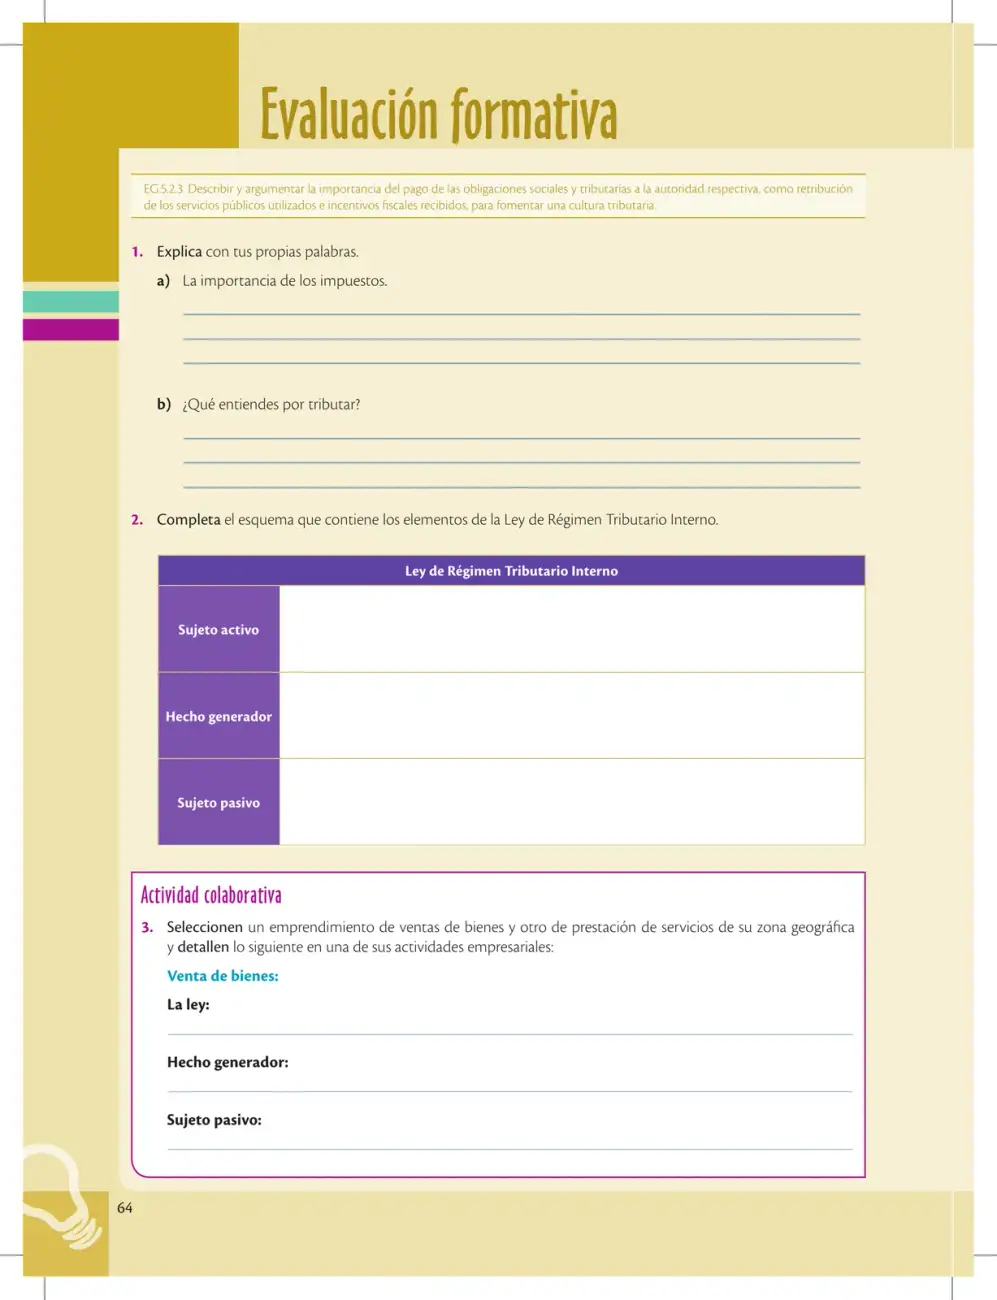 64
Evaluación formativa sobre la importancia de los impuestos, el concepto de tributar y los elementos de la Ley de Régimen Tributario Interno (sujeto activo, hecho generador y sujeto pasivo), aplicados a emprendimientos locales.
Ver solucionario completo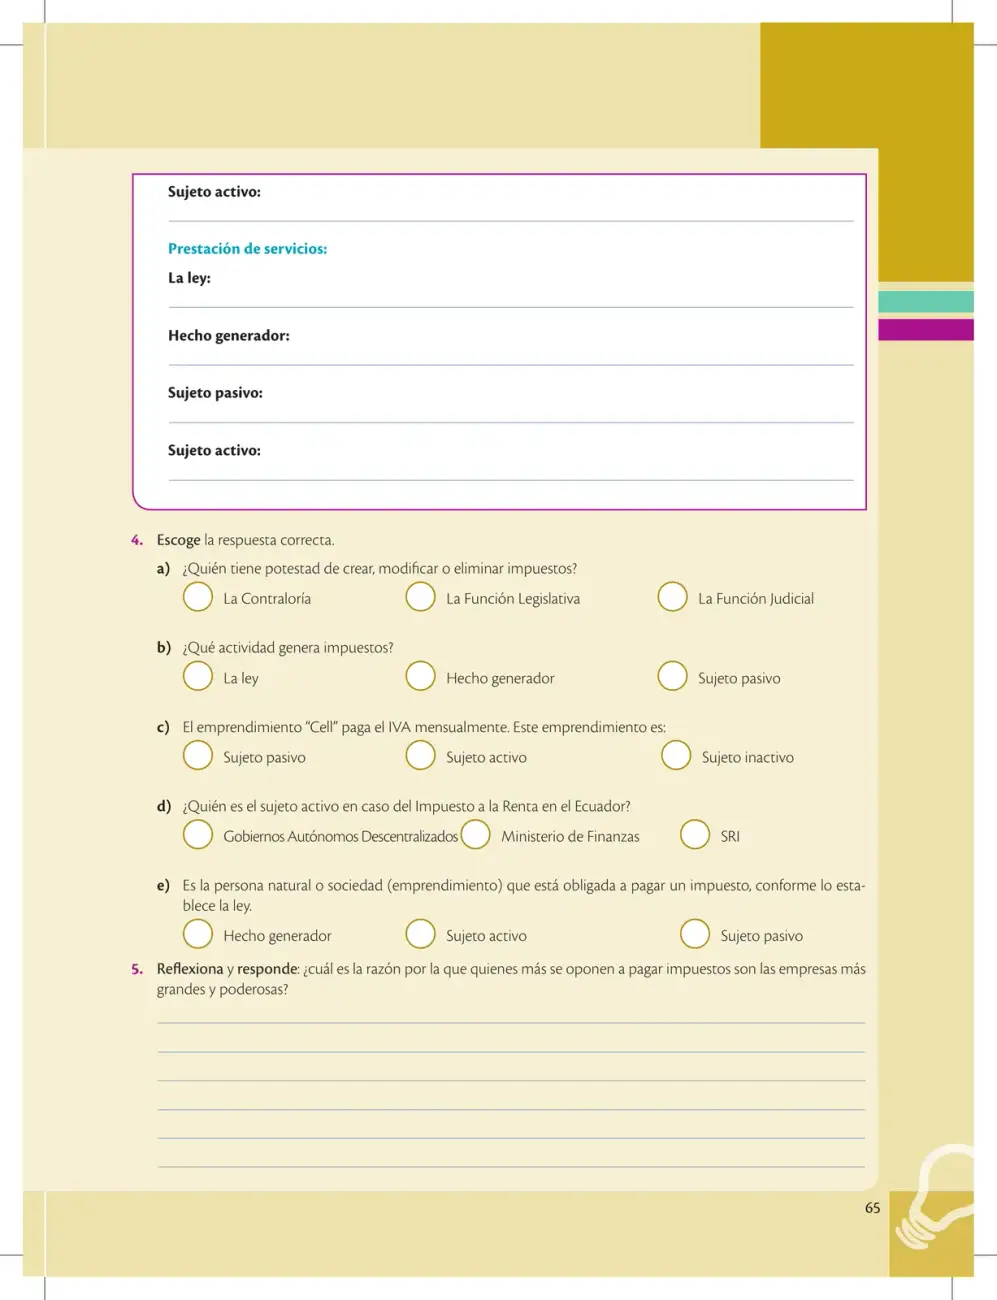 65
La página evalúa los conceptos de sujetos activo y pasivo, hecho generador y la potestad normativa tributaria mediante un cuadro de completar, preguntas de opción múltiple y una reflexión crítica sobre la oposición al pago de impuestos.
Ver solucionario completo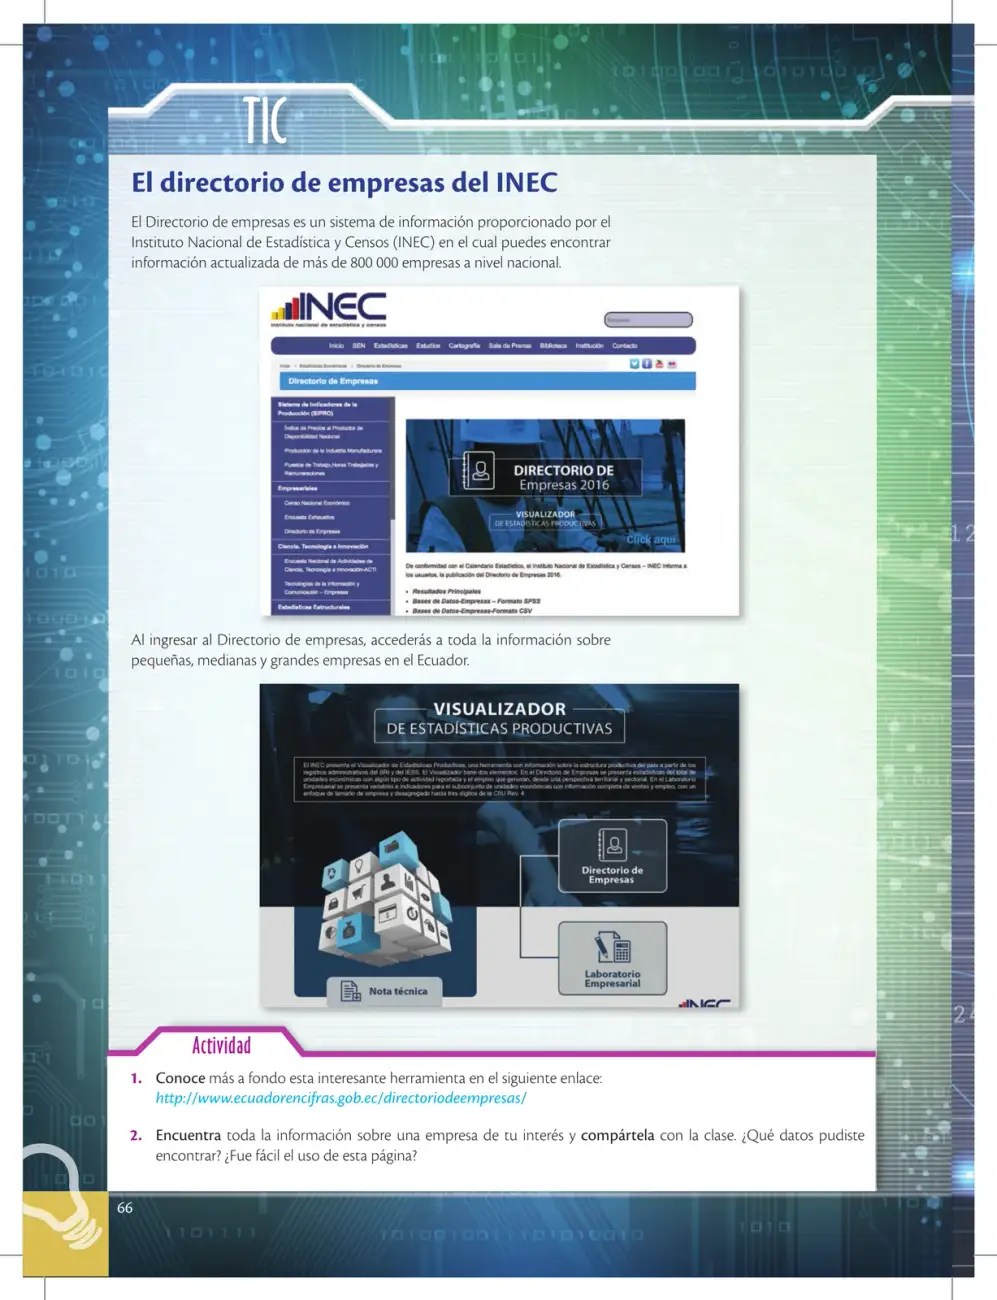 66
Presenta el Directorio de Empresas del INEC como herramienta TIC para consultar información actualizada de más de 800 000 empresas en Ecuador, con una actividad de exploración y análisis de datos empresariales.
Ver solucionario completo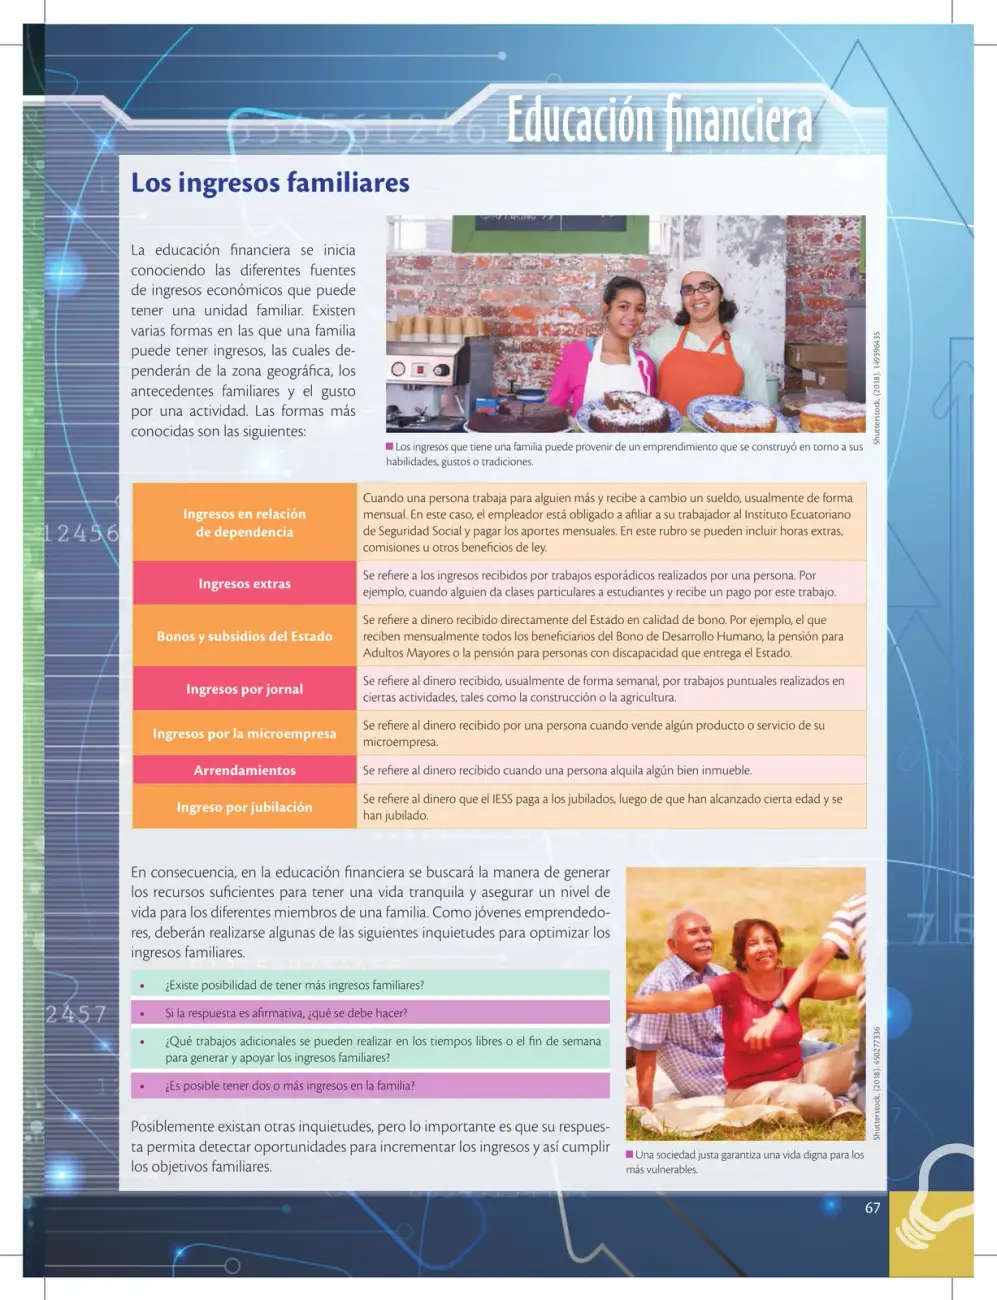 67
La página explica las distintas fuentes de ingresos económicos de una unidad familiar (sueldo, trabajos extras, bonos del Estado, jornales, microempresa, arrendamientos y jubilación) e invita a los estudiantes a formular inquietudes para optimizarlos.
Ver solucionario completo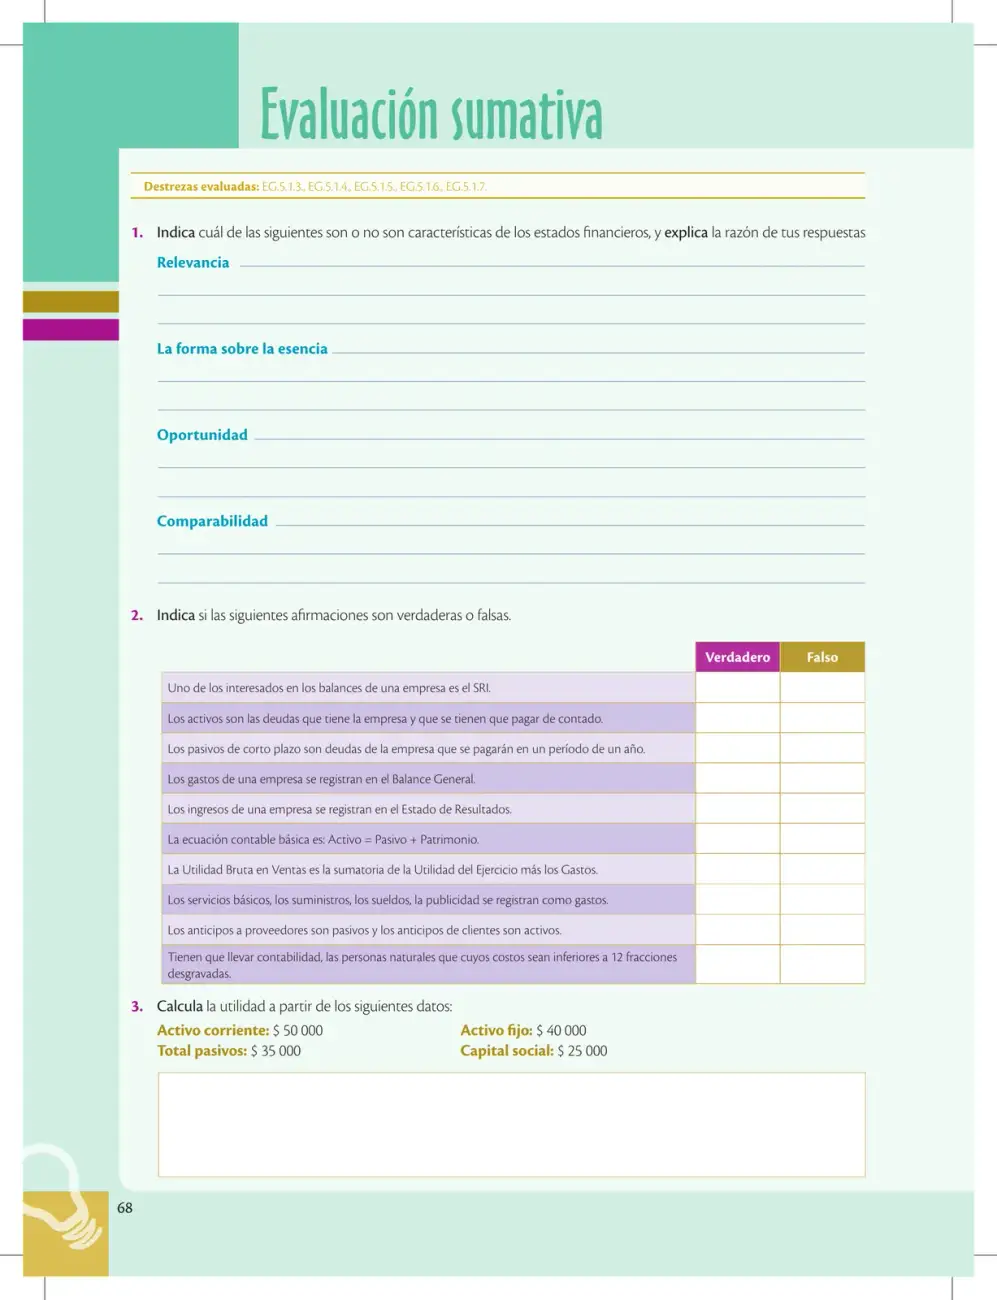 68
Evaluación sumativa sobre características de los estados financieros (relevancia, oportunidad, comparabilidad), verdadero-falso sobre conceptos contables y cálculo de utilidad a partir de datos de balance.
Ver solucionario completo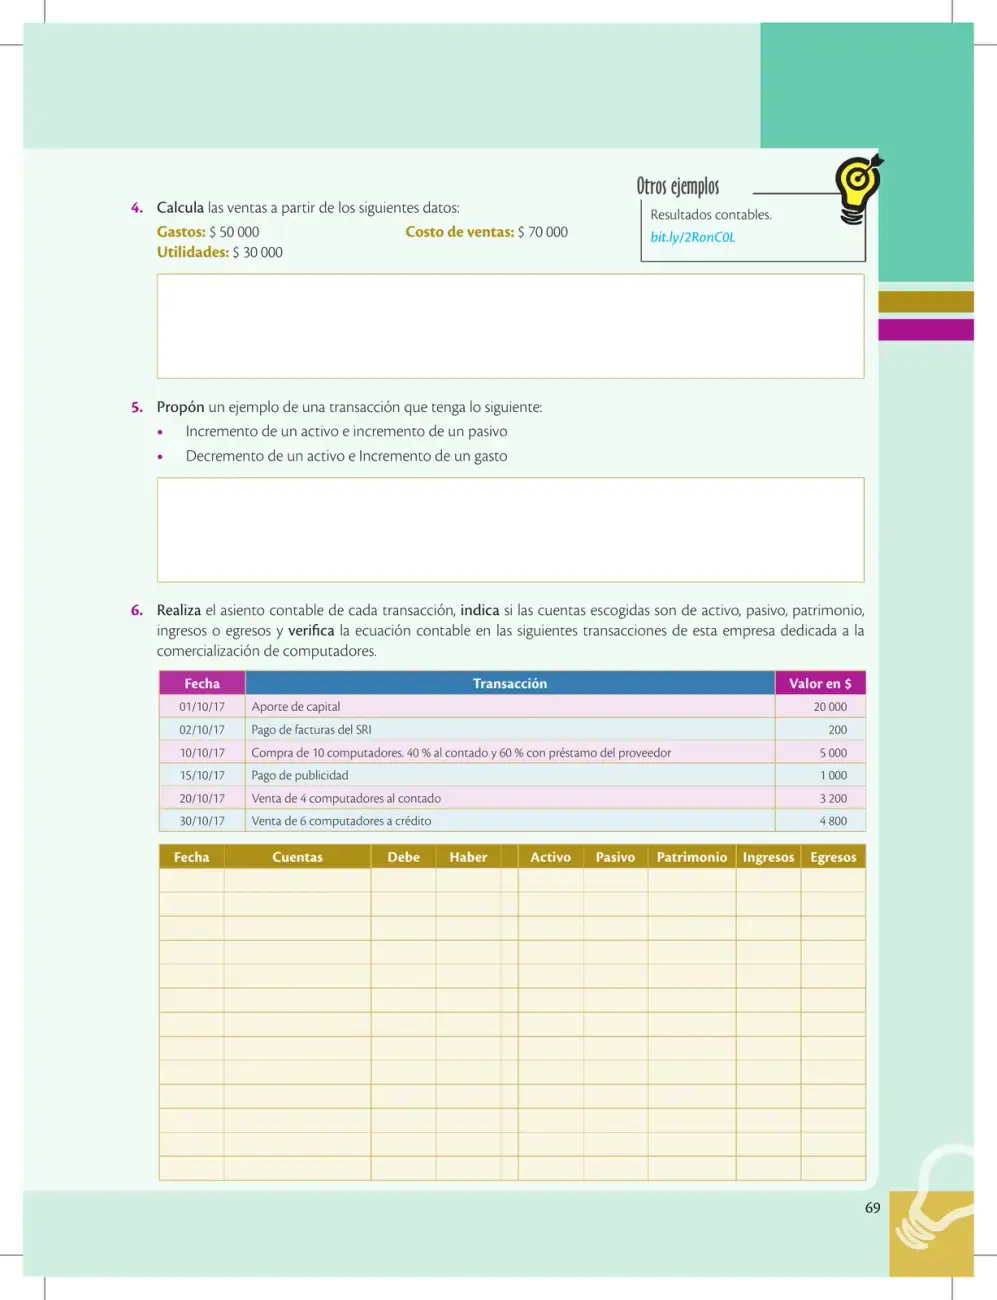 69
La página propone calcular ventas a partir de gastos, costo de ventas y utilidades, diseñar ejemplos de transacciones que afectan activos, pasivos y gastos, y registrar asientos contables completos verificando la ecuación contable Activo = Pasivo + Patrimonio.
Ver solucionario completo 70
Portada de unidad que presenta los objetivos de aprendizaje sobre contabilidad básica: cuentas de activo, pasivo, patrimonio, ingresos, costos y gastos, balance general y estado de pérdidas y ganancias.
Ver solucionario completo 71
Portada de la Unidad 3, que presenta el objetivo OG.EG.3: resumir, organizar y registrar la contabilidad básica de un emprendimiento mediante cuentas, libros contables y estados financieros.
Ver solucionario completo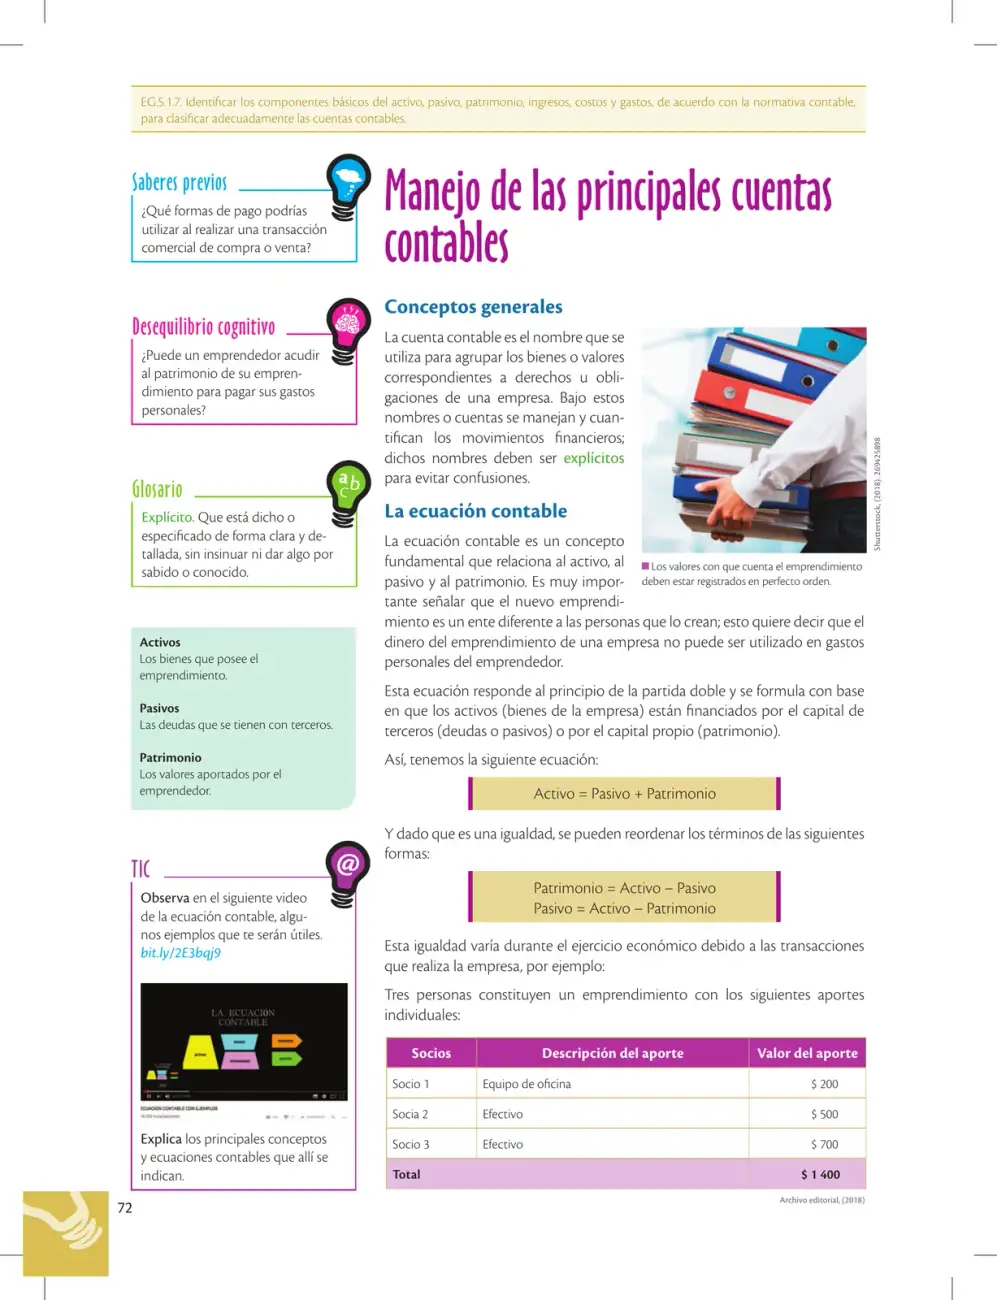 72
Presenta los conceptos de cuenta contable, activo, pasivo y patrimonio, además de la ecuación contable Activo = Pasivo + Patrimonio y sus despejes, con un ejemplo de aportes de socios.
Ver solucionario completo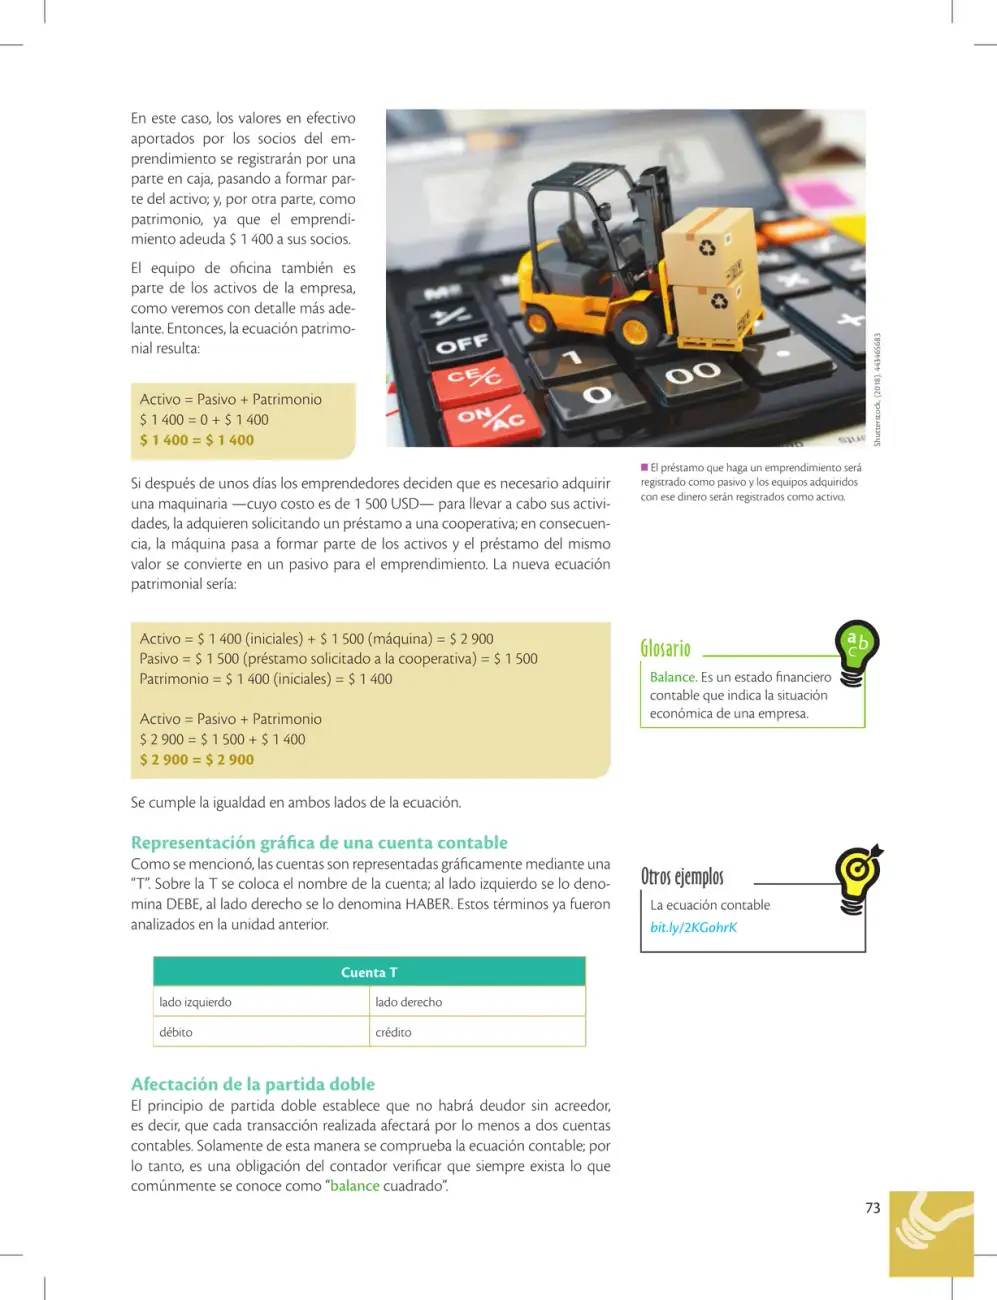 73
La página explica la ecuación patrimonial Activo = Pasivo + Patrimonio con un ejemplo numérico de un emprendimiento, la representación gráfica de las cuentas mediante la cuenta T (débito/crédito) y el principio de partida doble.
Ver solucionario completo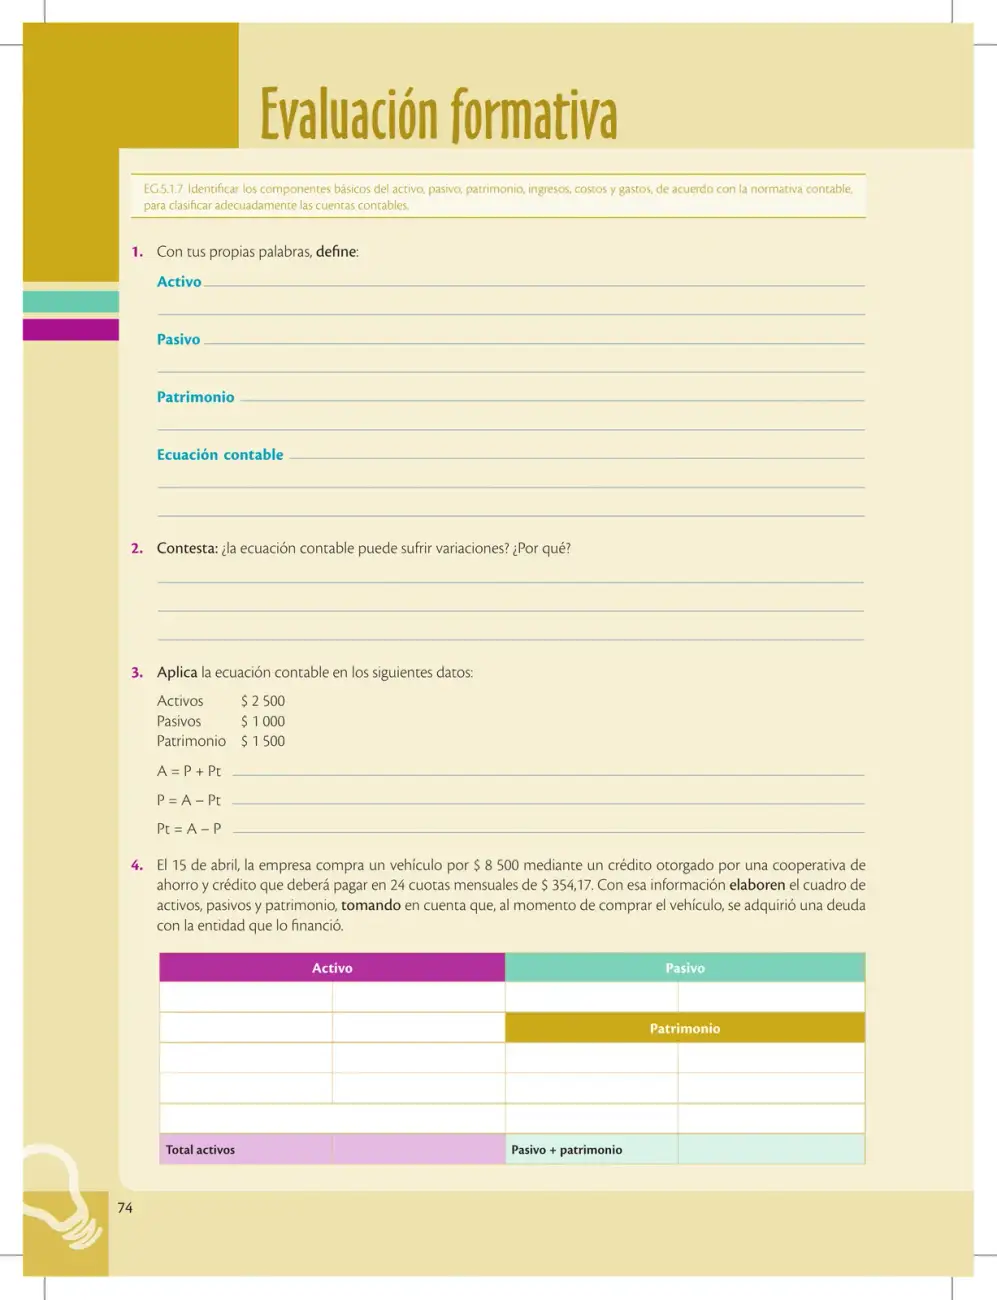 74
Evaluación formativa que pide definir activo, pasivo, patrimonio y la ecuación contable, verificar sus variaciones, aplicarla con datos numéricos y elaborar un cuadro de activos, pasivos y patrimonio al financiar la compra de un vehículo.
Ver solucionario completo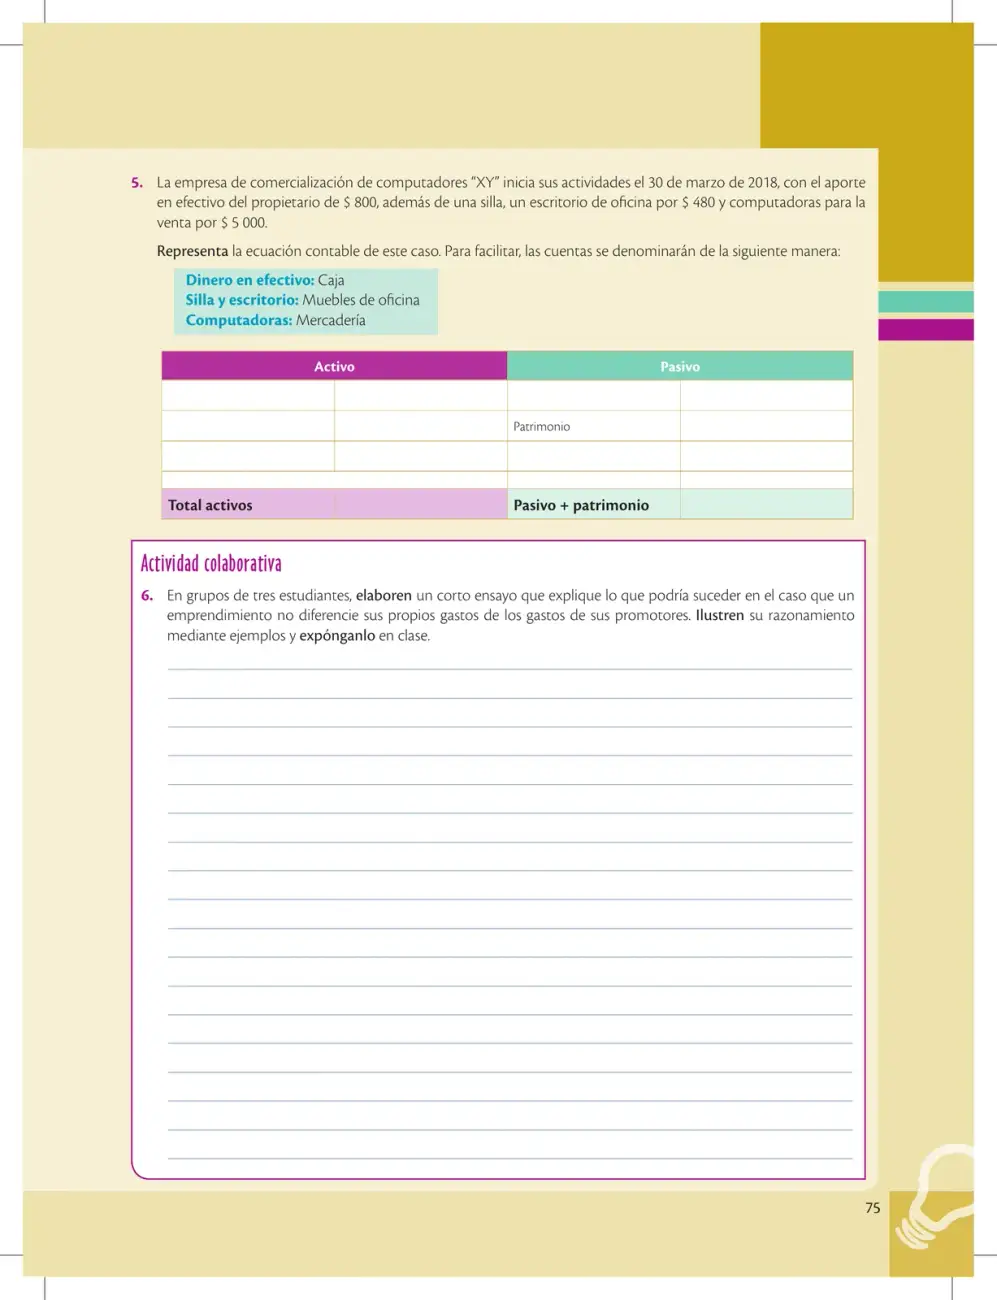 75
Resolución de la ecuación contable (Activo = Pasivo + Patrimonio) de la empresa de computadores XY a partir de su aporte inicial, y una actividad colaborativa sobre la separación de gastos del emprendimiento y de sus promotores.
Ver solucionario completo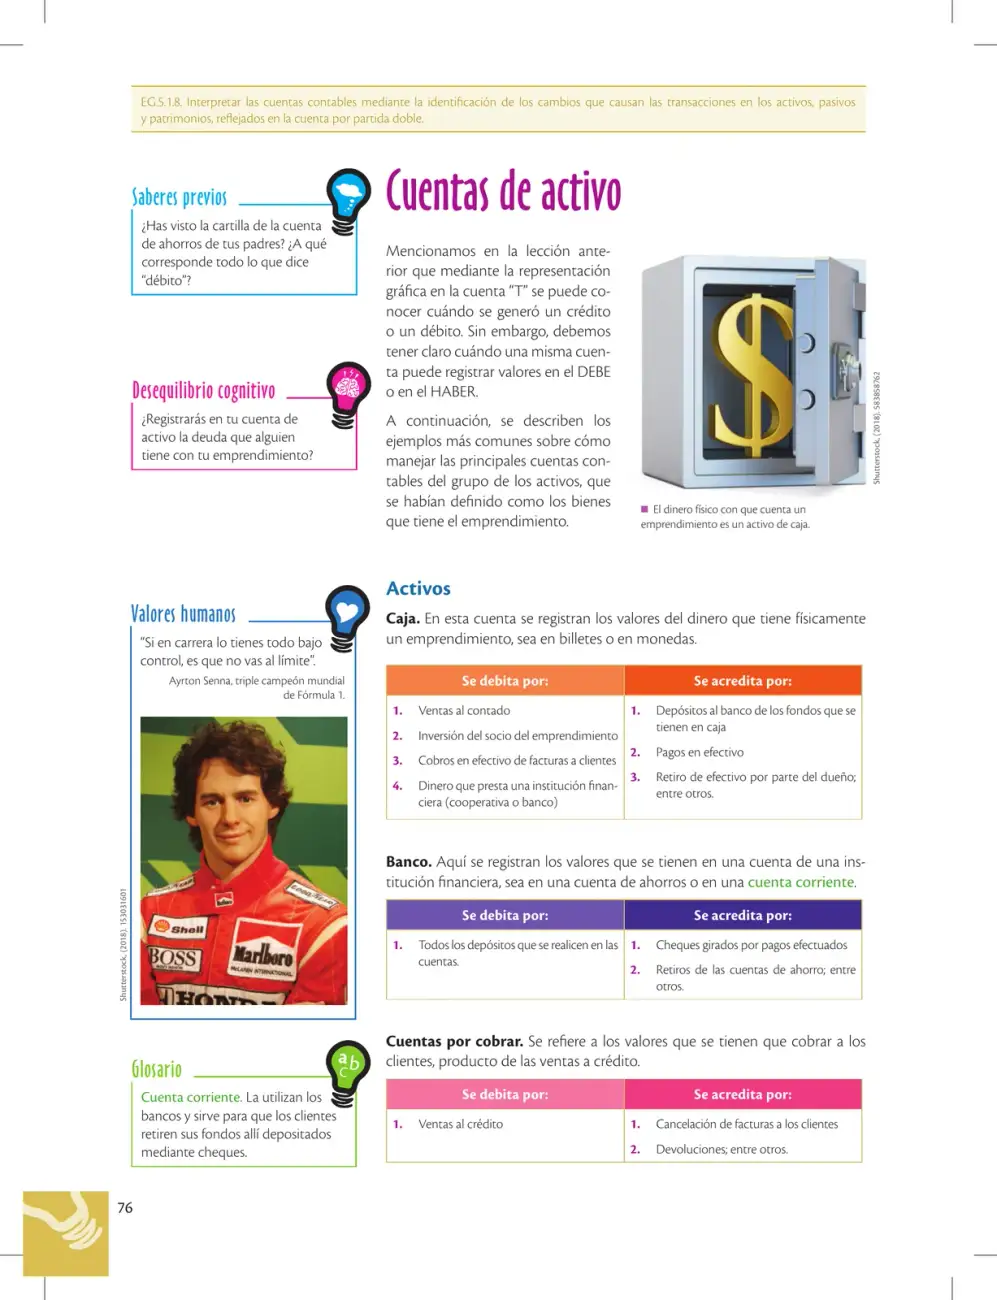 76
La página explica las principales cuentas de activo (Caja, Banco y Cuentas por cobrar) y detalla en tablas cuándo se debitán y cuándo se acreditan según las transacciones del emprendimiento.
Ver solucionario completo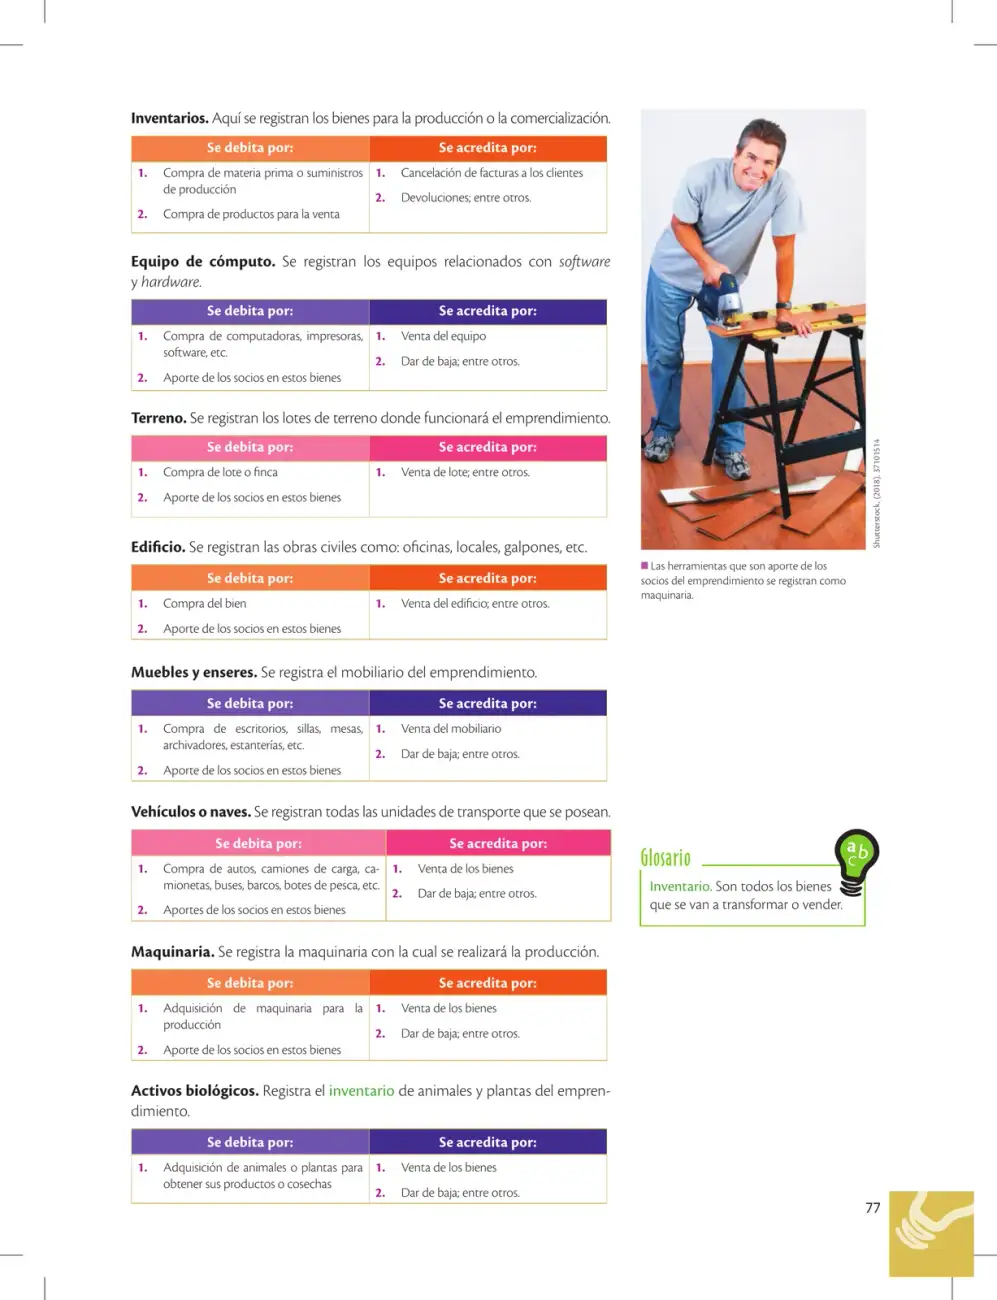 77
La página 77 presenta, mediante tablas, las cuentas de activos (inventarios, equipo de cómputo, terreno, edificio, muebles, vehículos, maquinaria y activos biológicos) y sus movimientos habituales al debe y al haber en la contabilidad de un emprendimiento.
Ver solucionario completo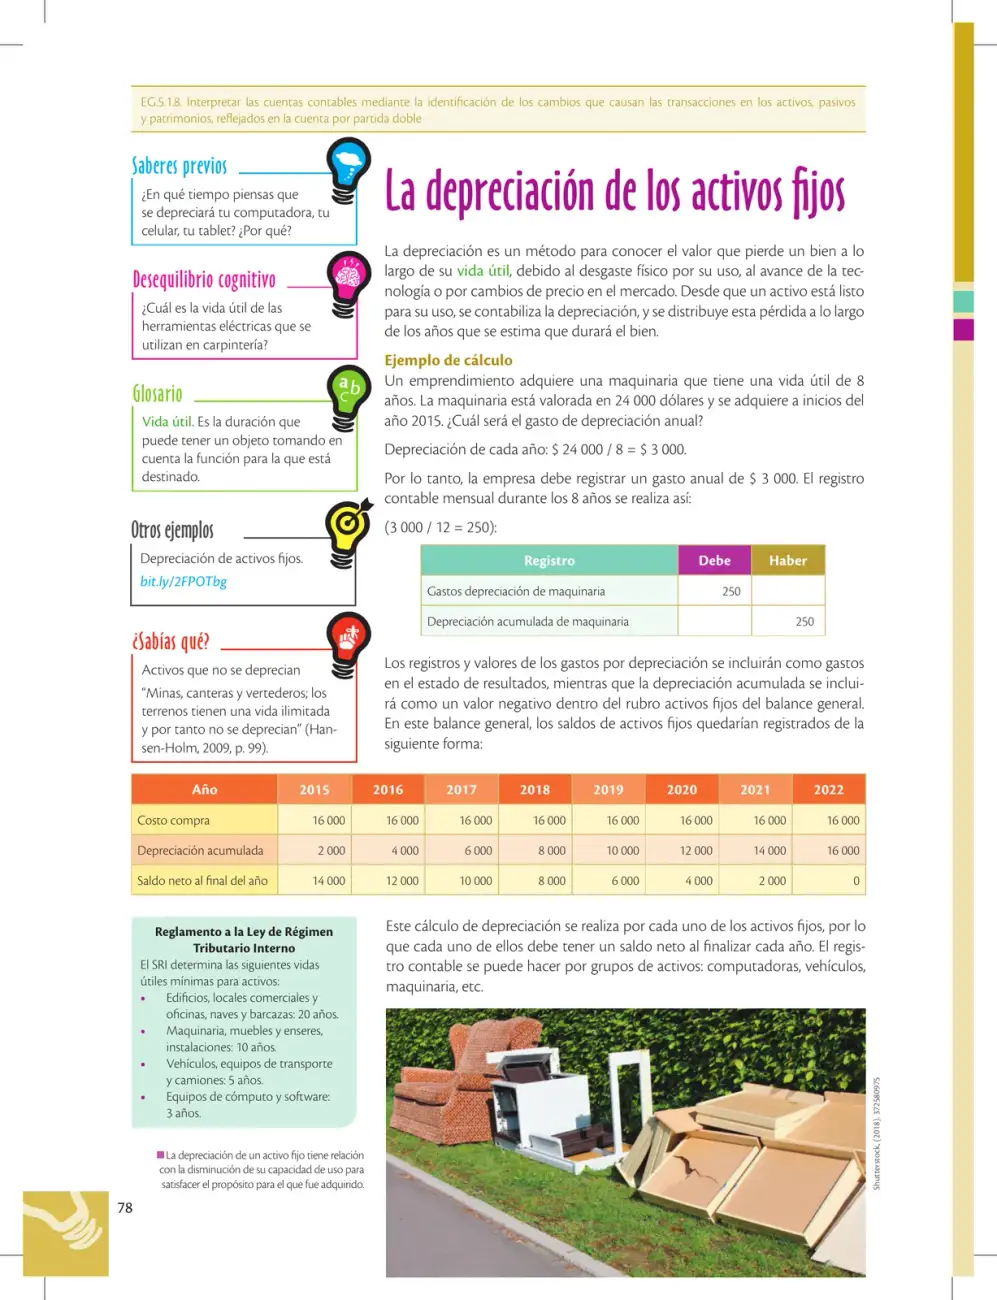 78
La página explica qué es la depreciación de los activos fijos, su vida útil y el registro contable por partida doble, con un ejemplo de cálculo de gasto anual y mensual, y un cuadro de saldos netos a lo largo de 8 años.
Ver solucionario completo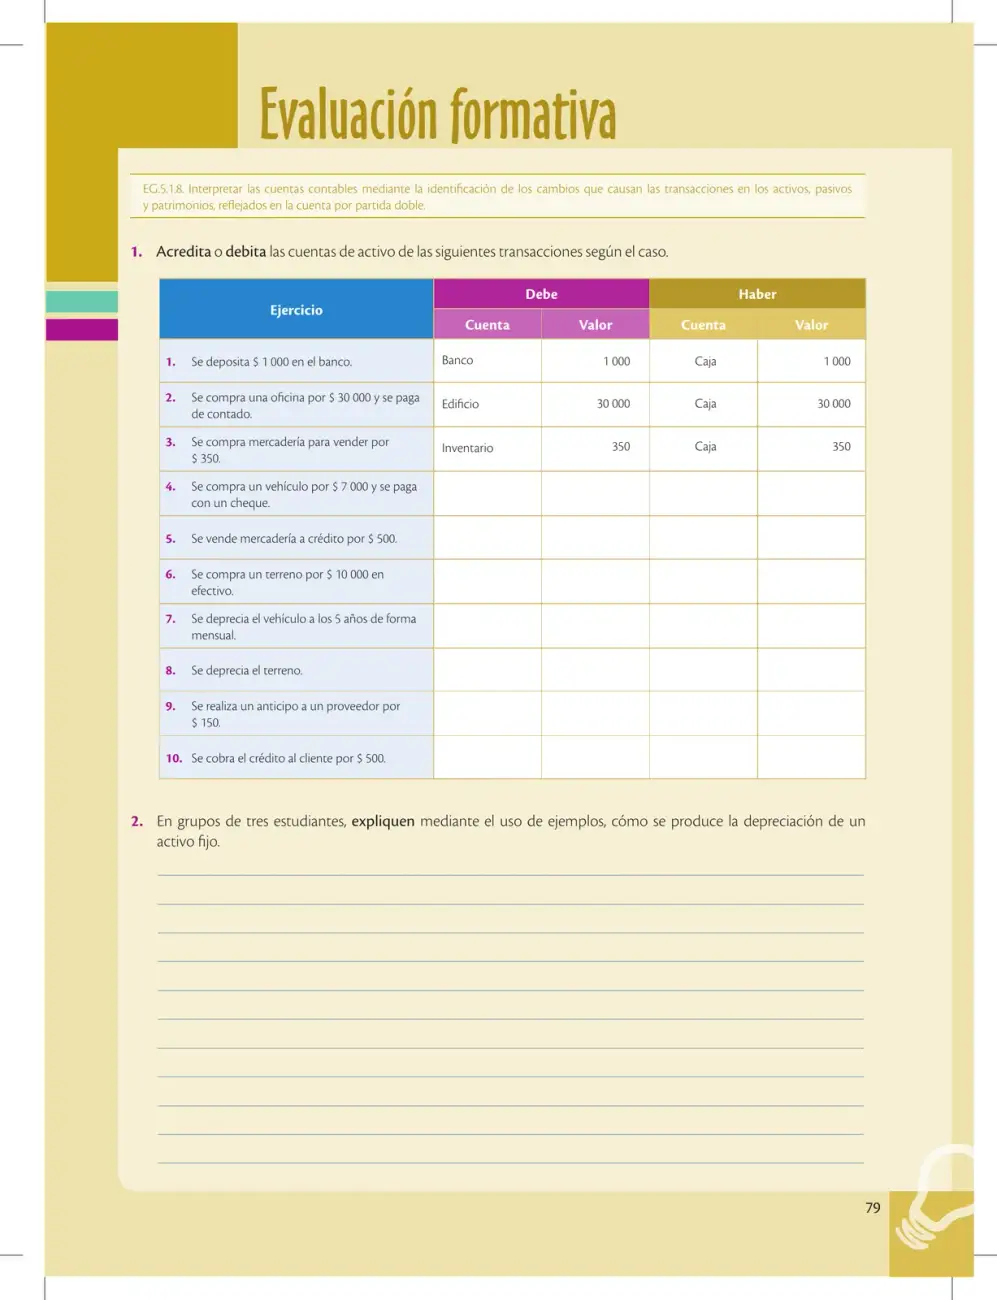 79
La página evalúa el registro contable por partida doble de 10 transacciones en cuentas de activo (débito y crédito) y pide explicar con ejemplos cómo se produce la depreciación de un activo fijo.
Ver solucionario completo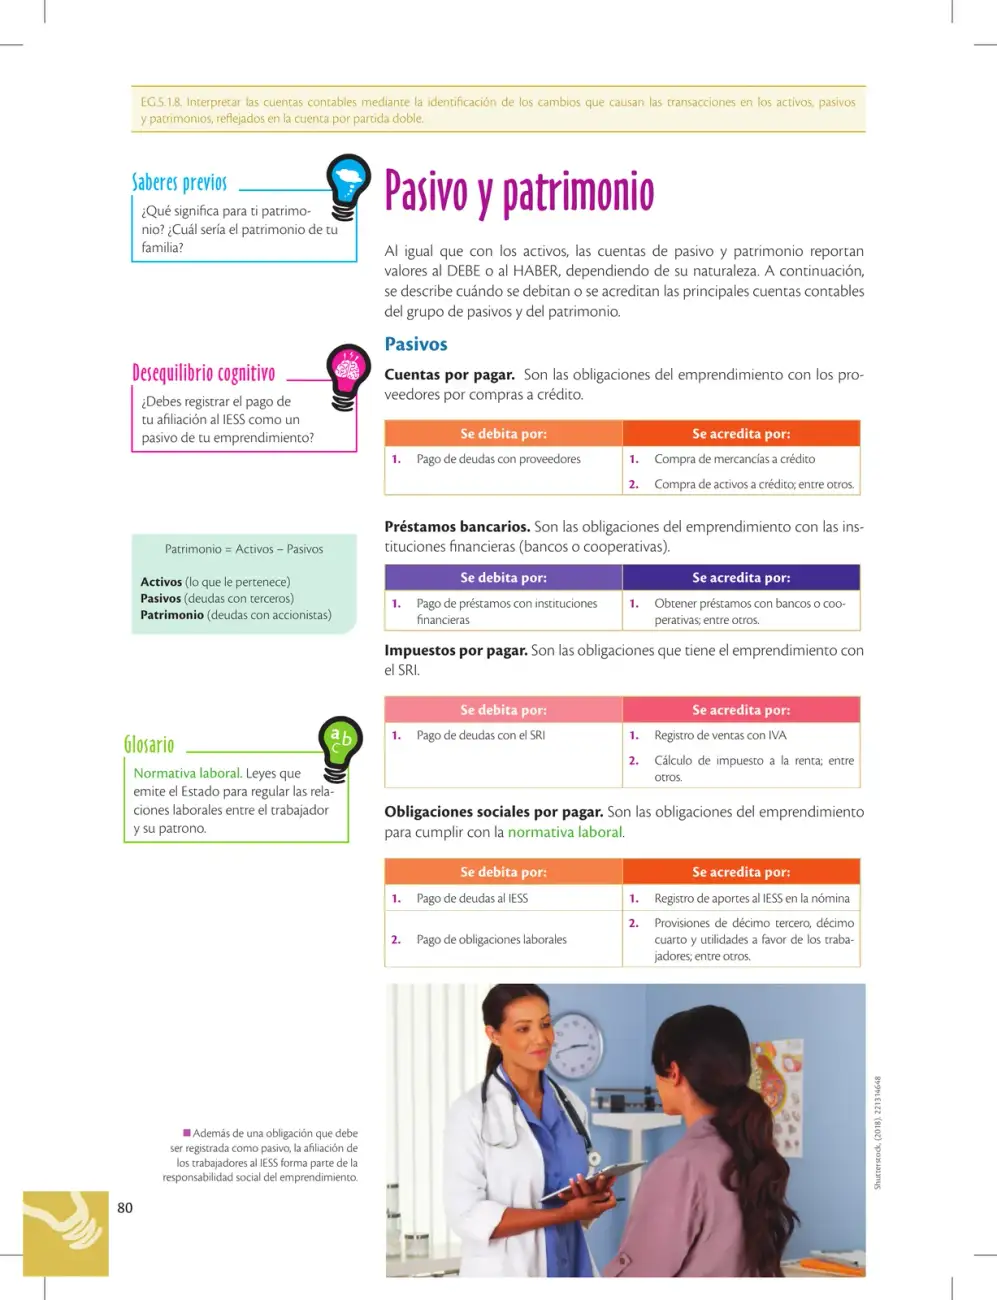 80
La página explica las cuentas de pasivo y patrimonio, cuándo se debitan y se acreditan, según la naturaleza de los pasivos: cuentas por pagar, préstamos bancarios, impuestos y obligaciones sociales.
Ver solucionario completo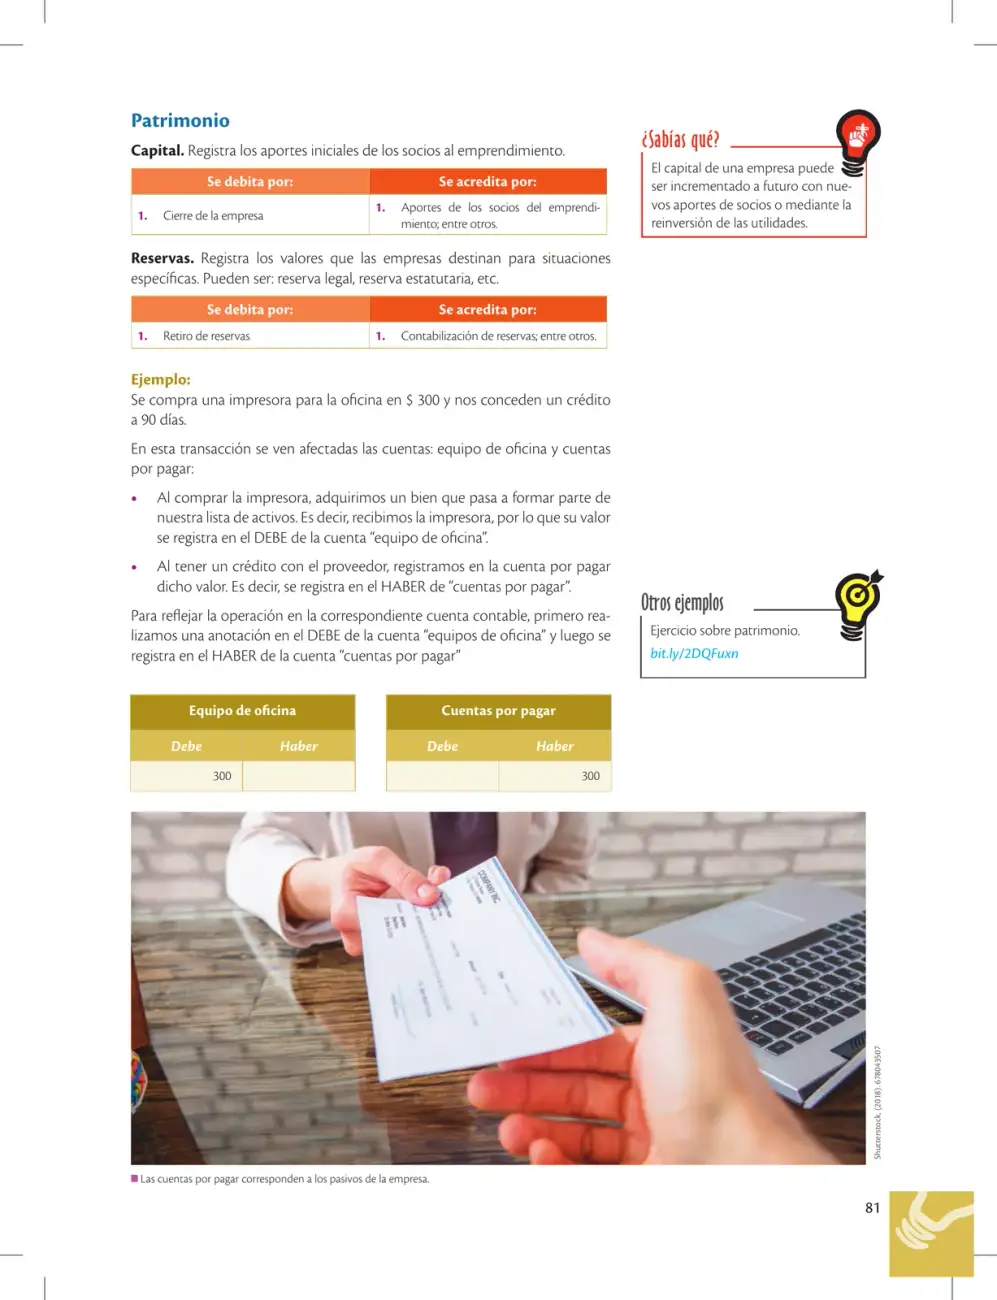 81
La página explica las cuentas de patrimonio (capital y reservas) con sus movimientos de debe y haber, e ilustra con un ejemplo la compra de una impresora a crédito registrando el débito en equipo de oficina y el abono en cuentas por pagar.
Ver solucionario completo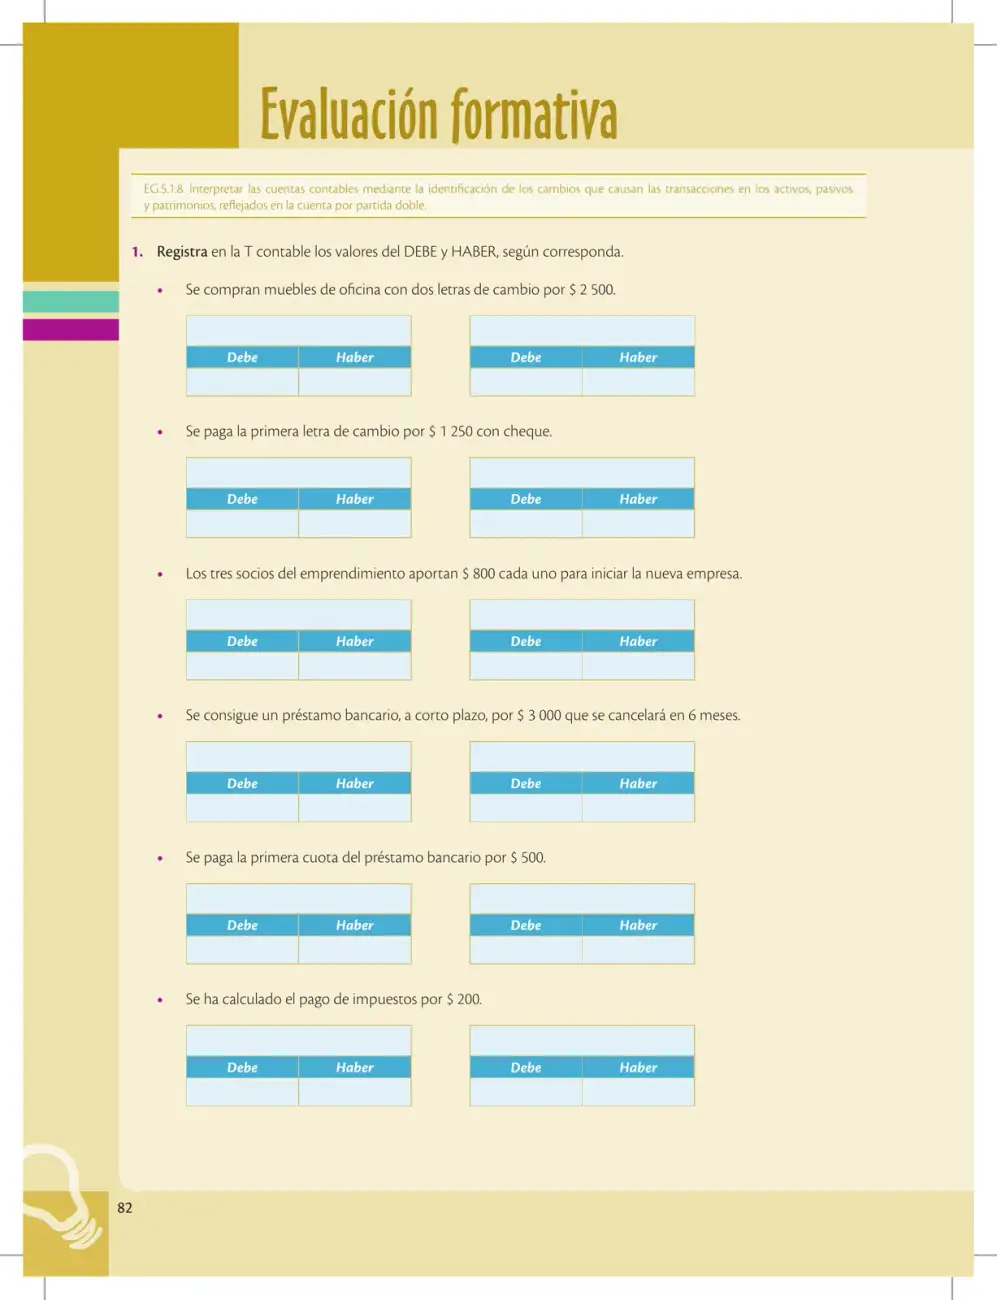 82
La página evalúa la interpretación de cuentas contables mediante la partida doble, registrando el DEBE y HABER de seis transacciones: compras con letras, aportaciones de socios, préstamos bancarios y pagos de impuestos.
Ver solucionario completo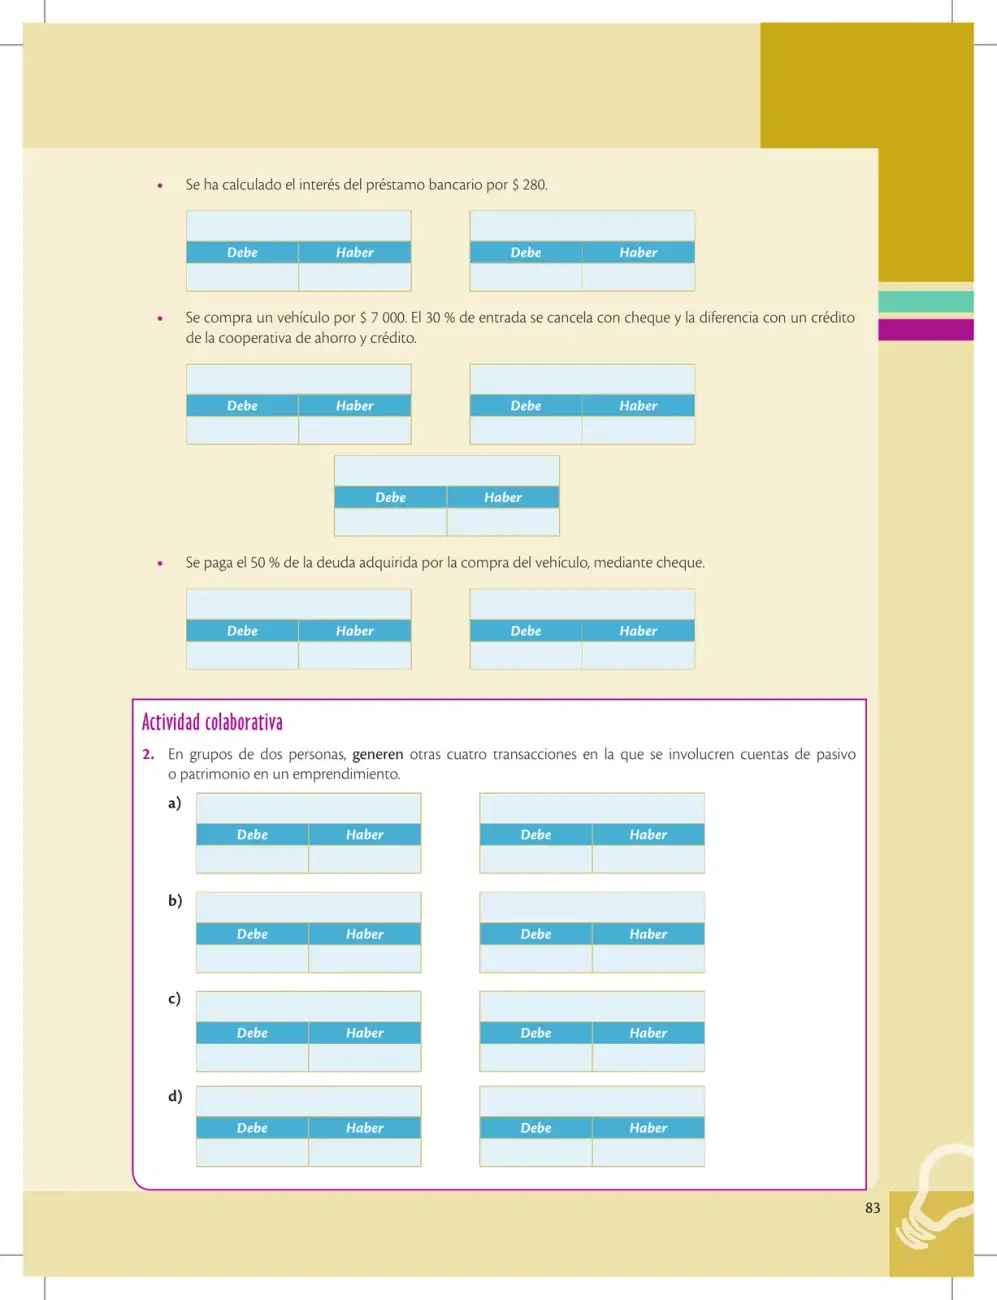 83
La página propone registrar en asientos de partida doble (Debe/Haber) transacciones que involucran cuentas de pasivo y patrimonio: interés de préstamo, compra de vehículo con entrada y crédito, pago parcial de la deuda, y una actividad colaborativa para crear cuatro transacciones propias.
Ver solucionario completo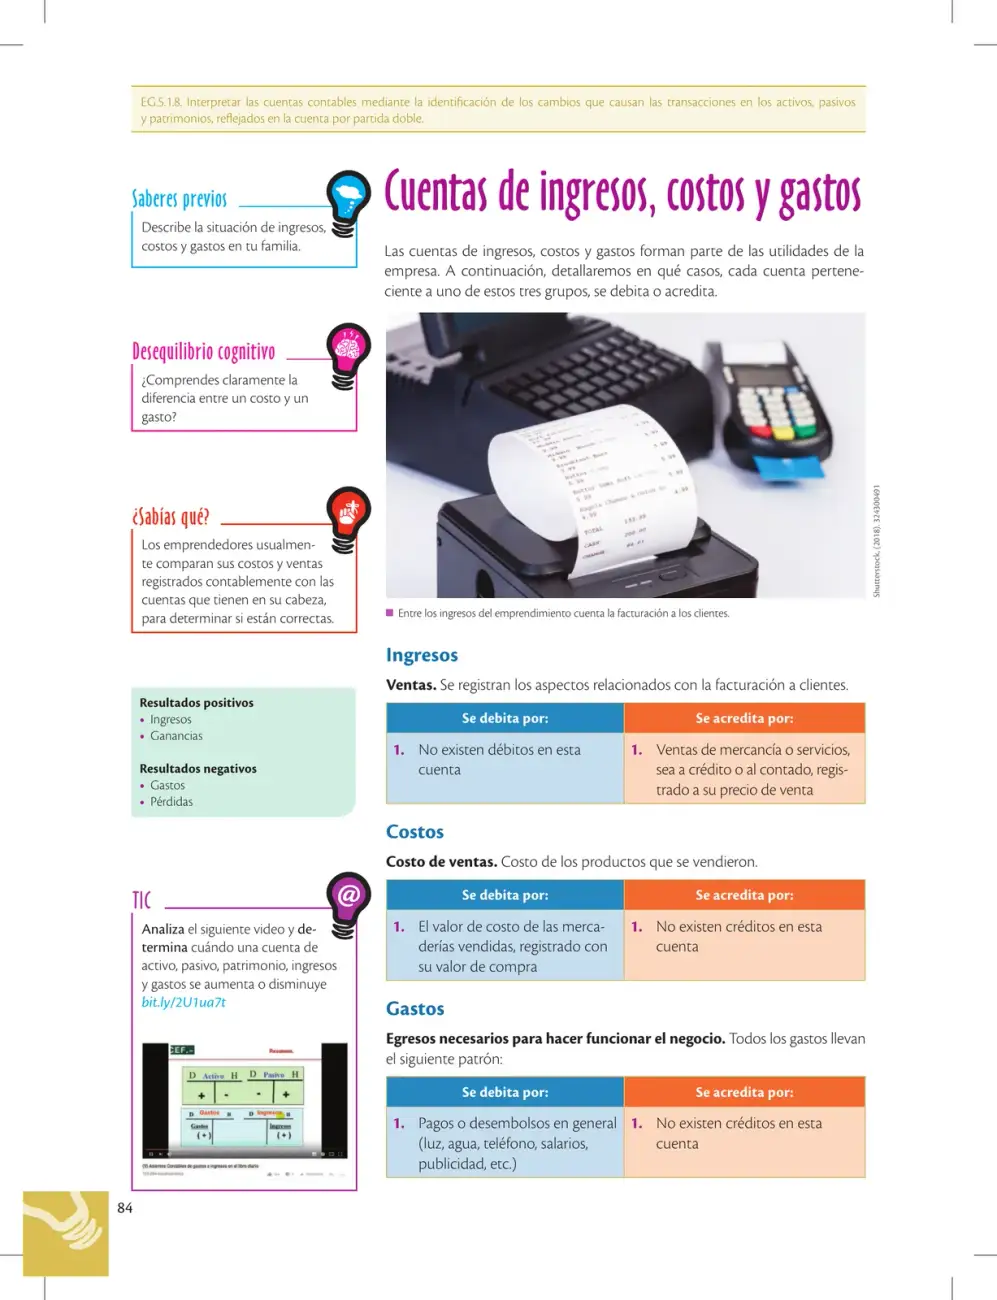 84
La página explica las cuentas de ingresos (Ventas), costos (Costo de ventas) y gastos, detallando en cada caso cuándo se debita y cuándo se acredita según la partida doble, además de diferenciar resultados positivos (ingresos y ganancias) de resultados negativos (gastos y pérdidas).
Ver solucionario completo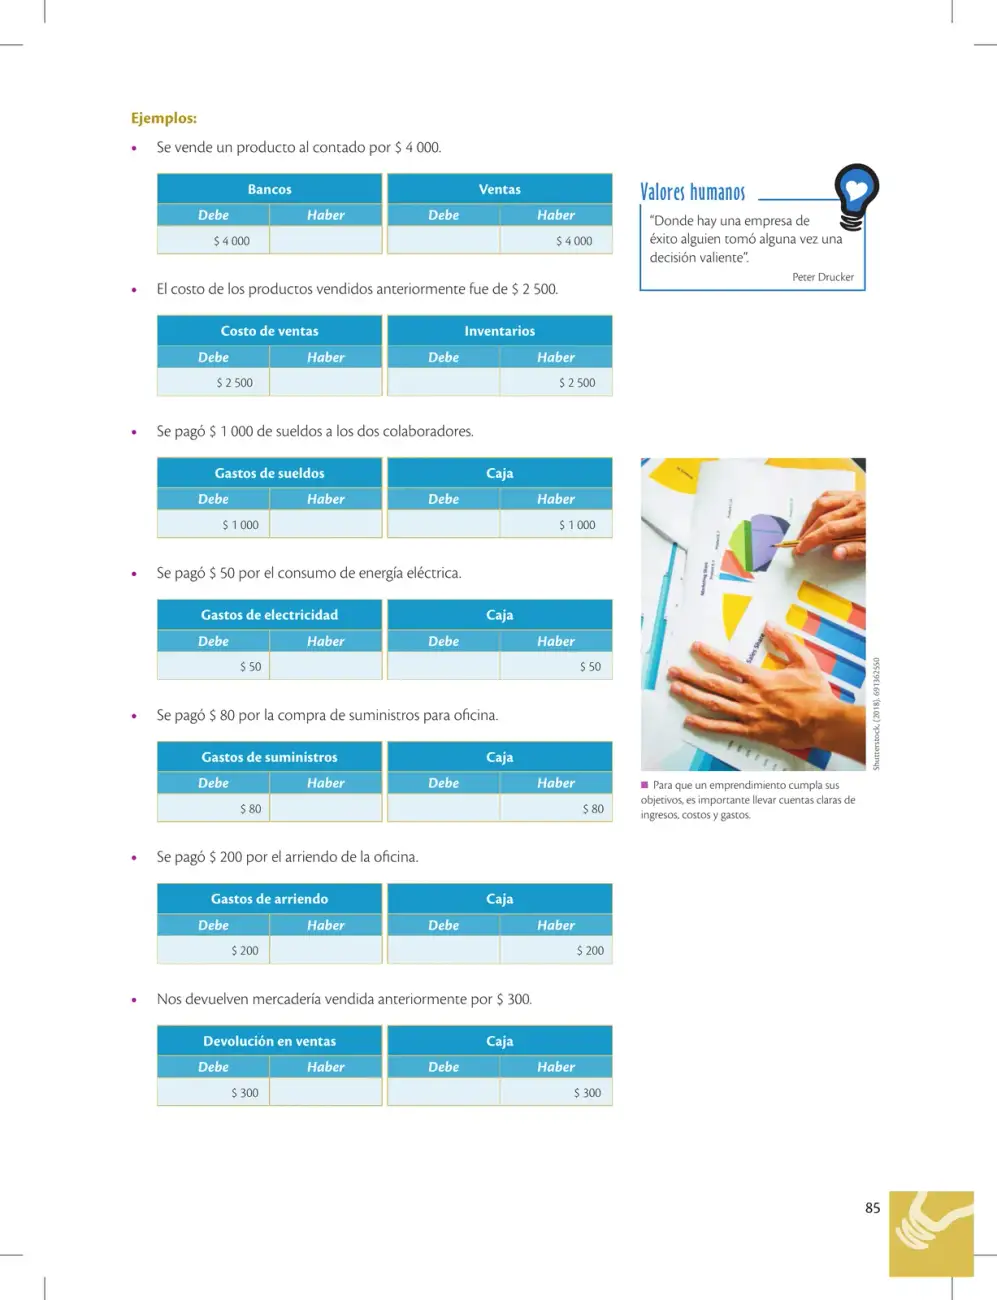 85
La página muestra ejemplos prácticos de cómo registrar operaciones de un emprendimiento en cuentas deDebe yHaber, aplicando el método de partida doble a ventas, costos, gastos y devoluciones.
Ver solucionario completo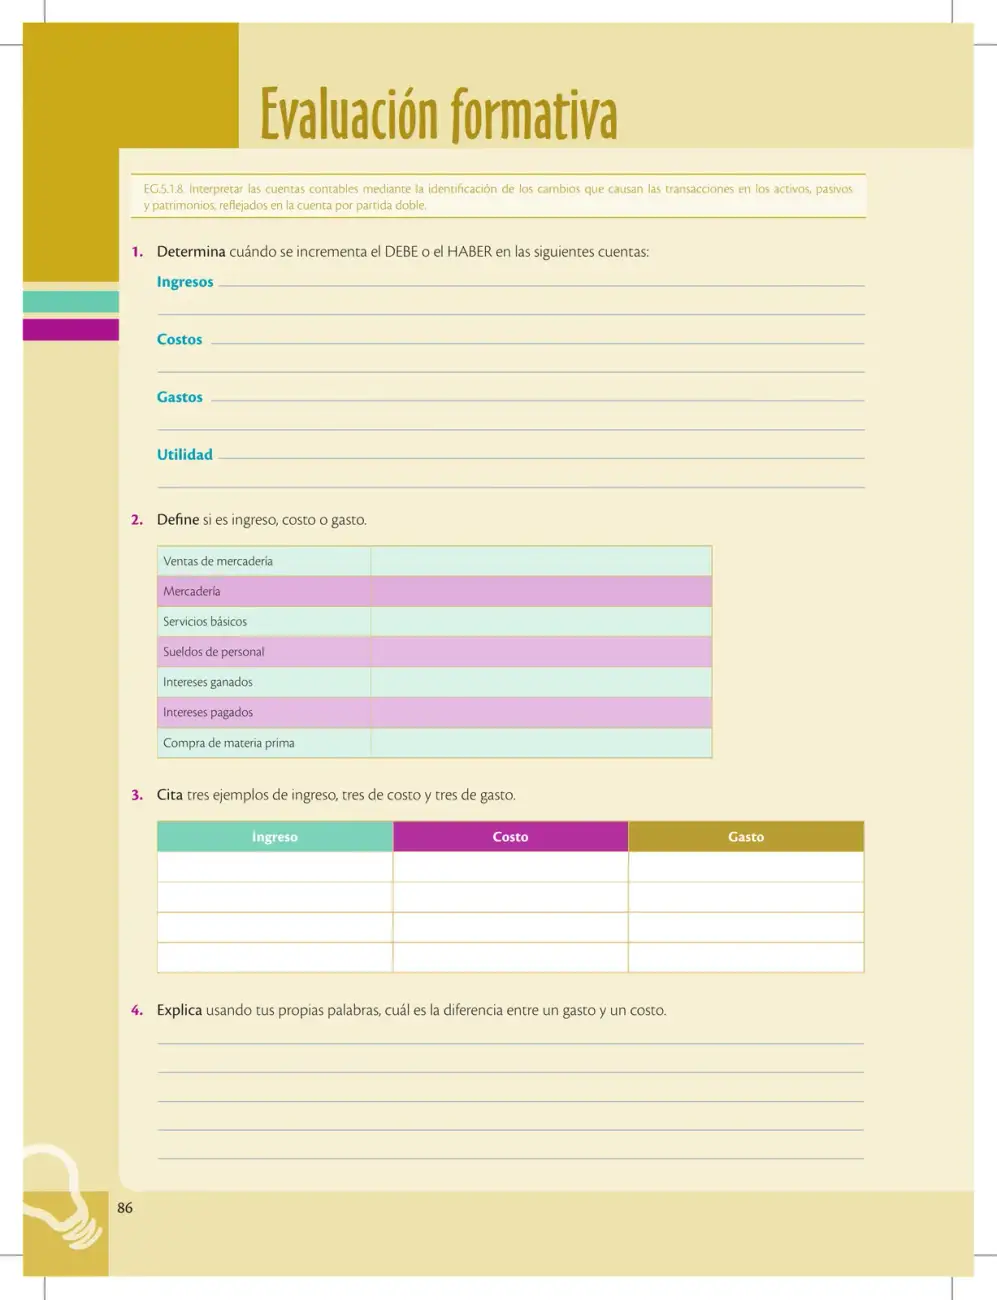 86
Evaluación formativa de contabilidad por partida doble: determina movimientos de DEBE y HABER en cuentas de ingresos, costos, gastos y utilidad, clasifica transacciones como ingreso, costo o gasto, da ejemplos y explica la diferencia entre costo y gasto.
Ver solucionario completo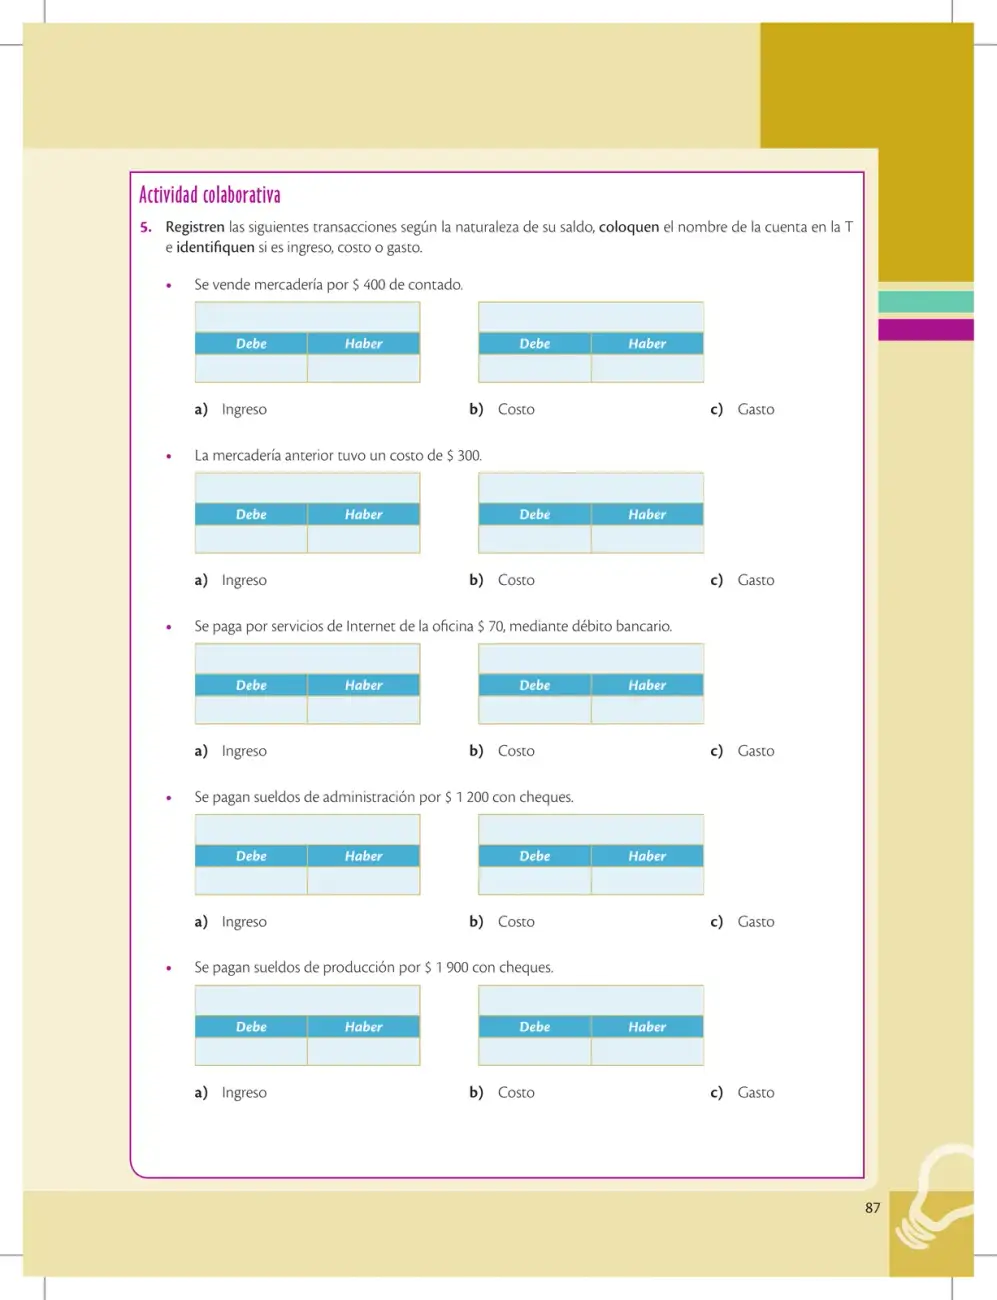 87
La página pide registrar cinco transacciones comerciales en cuentas en forma de T, identificando la cuenta afectada y si se trata de un ingreso, costo o gasto según la naturaleza de su saldo.
Ver solucionario completo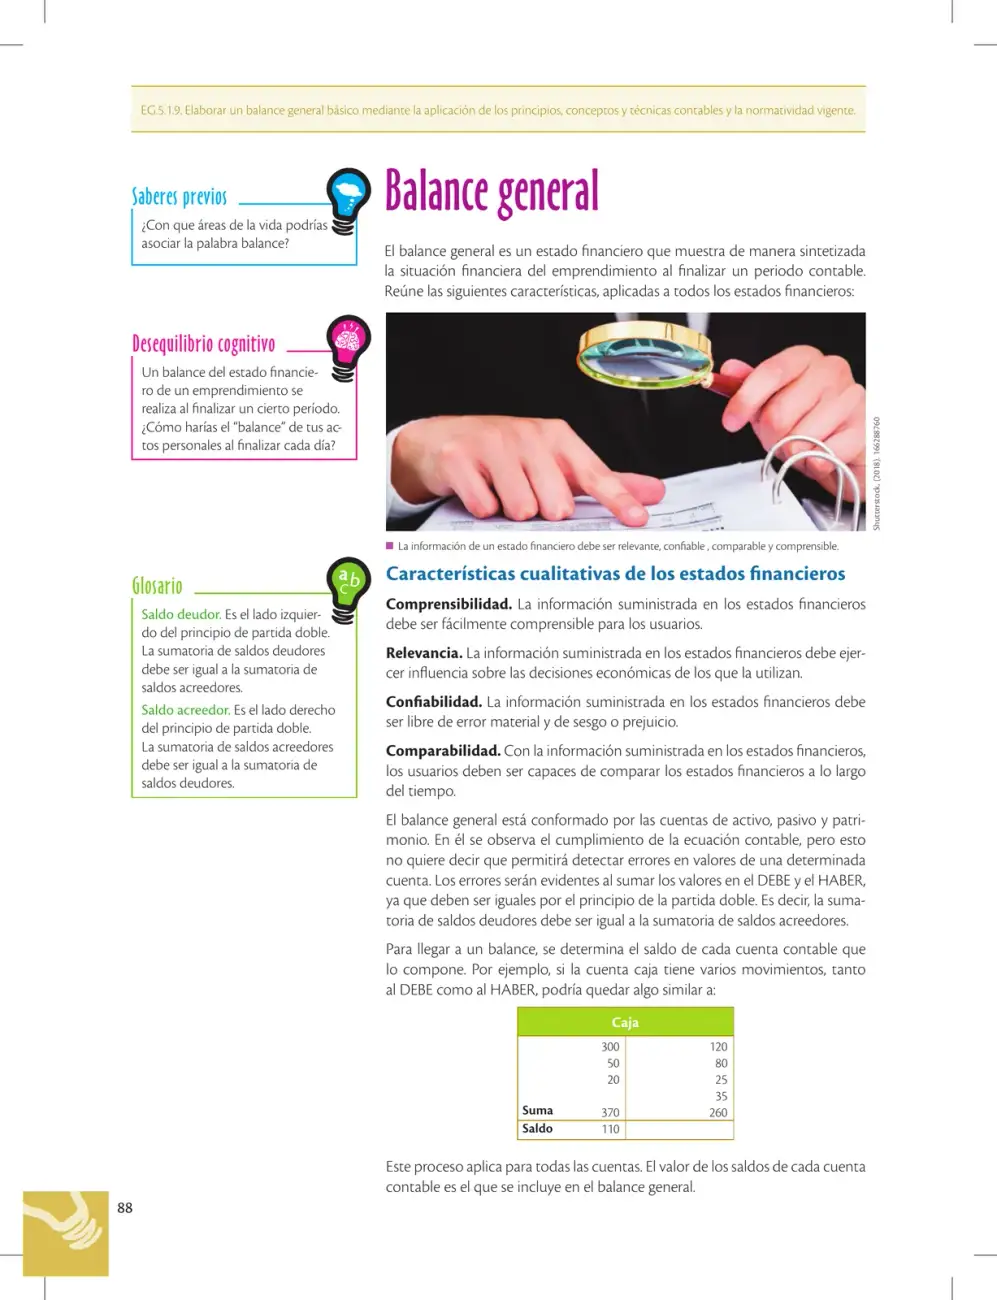 88
Página teórica que define el balance general, sus características cualitativas (comprensibilidad, relevancia, confiabilidad, comparabilidad) y muestra cómo se calcula el saldo de una cuenta contable como la Caja mediante los movimientos de DEBE y HABER.
Ver solucionario completo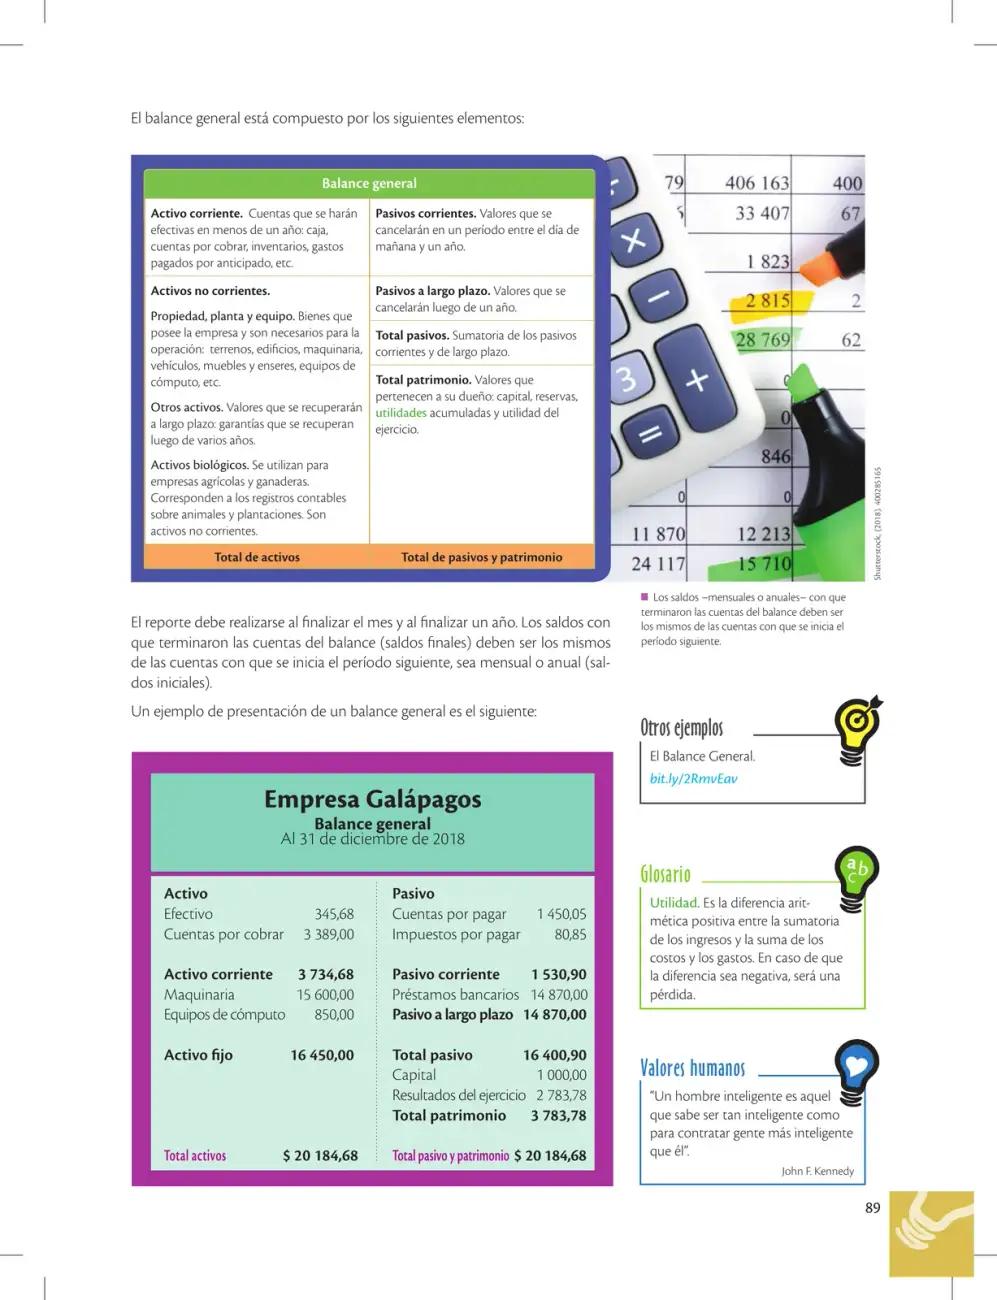 89
La página describe los elementos que componen un balance general (activo corriente, activo no corriente, pasivos corrientes, pasivos a largo plazo y patrimonio) e ilustra con un ejemplo real de la Empresa Galápagos al 31 de diciembre de 2018, verificando que total de activos iguala total de pasivos y patrimonio.
Ver solucionario completo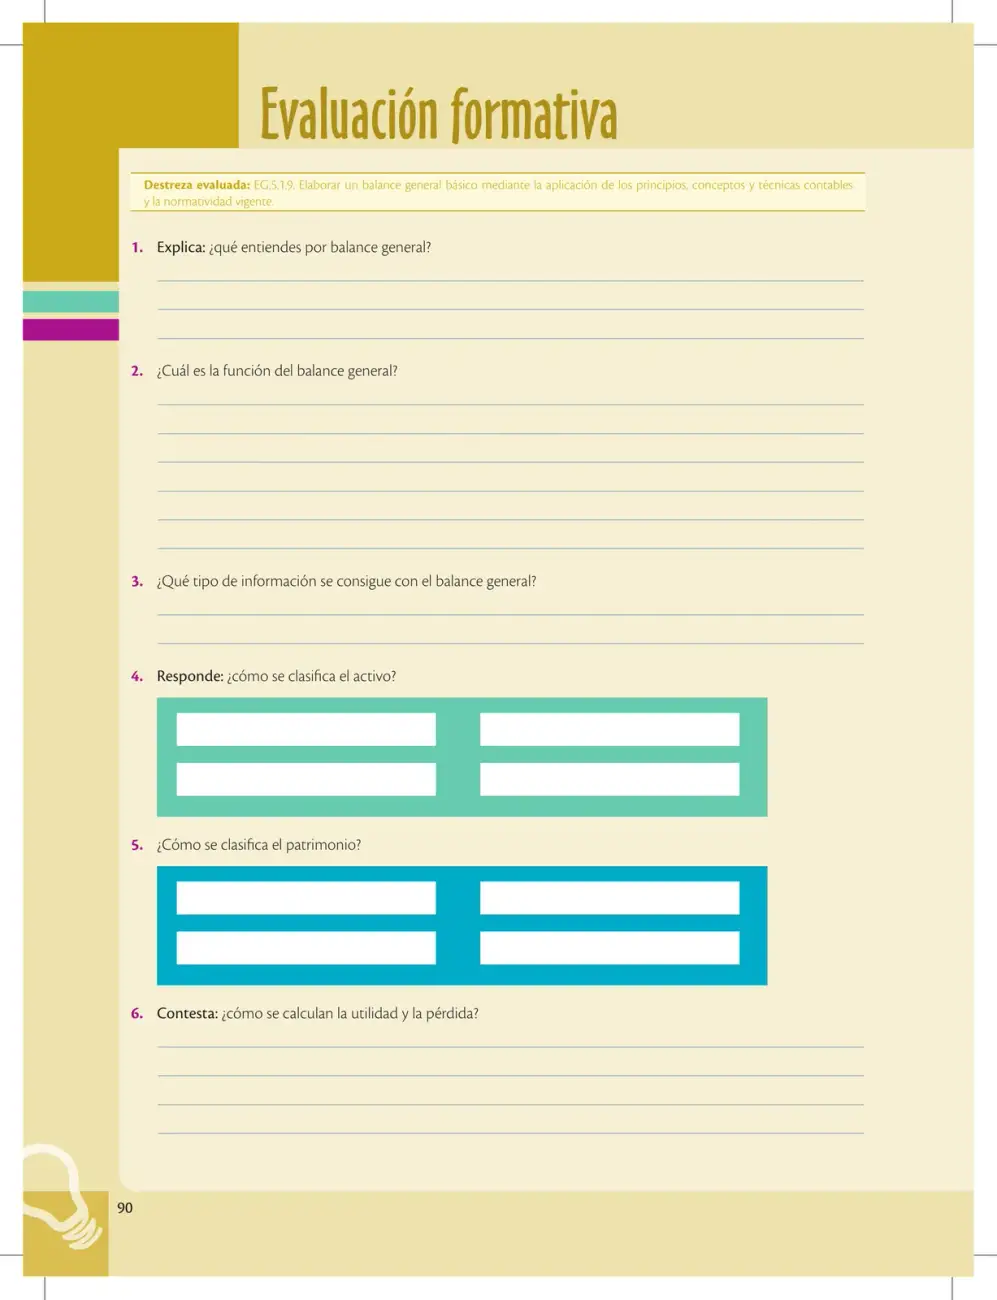 90
Evaluación formativa de la destreza EG.5.1.9 sobre el balance general: se pide definirlo, explicar su función, clasificar activo y patrimonio, y calcular utilidad o pérdida.
Ver solucionario completo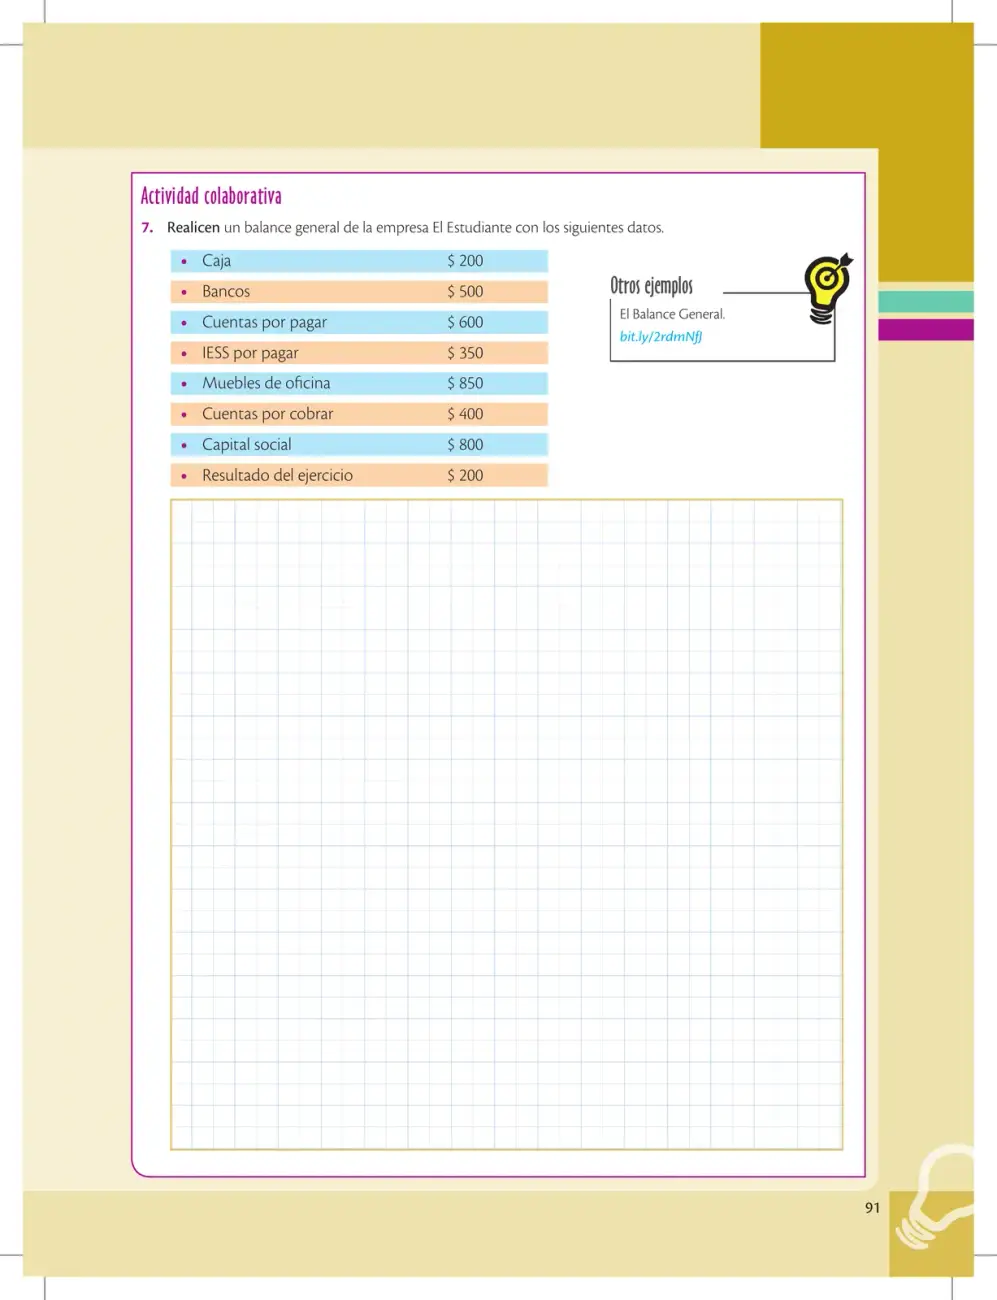 91
Actividad colaborativa donde se pide elaborar el balance general de una empresa con datos de activos, pasivos y patrimonio, verificando que los totales se equilibren.
Ver solucionario completo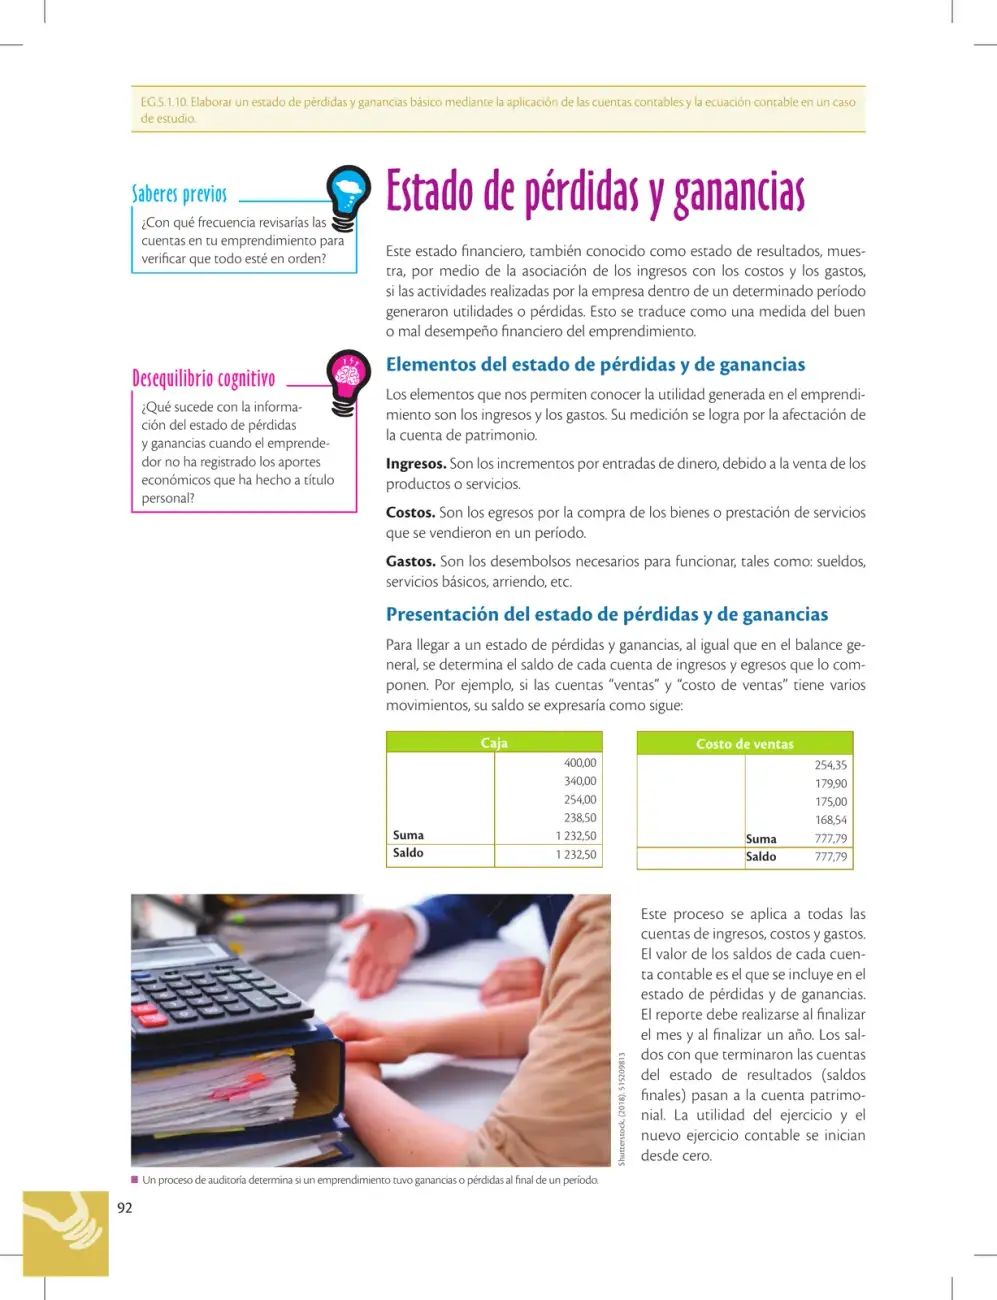 92
Explica qué es el estado de pérdidas y ganancias (estado de resultados), sus elementos (ingresos, costos y gastos) y cómo se presenta determinando el saldo de cada cuenta contable.
Ver solucionario completo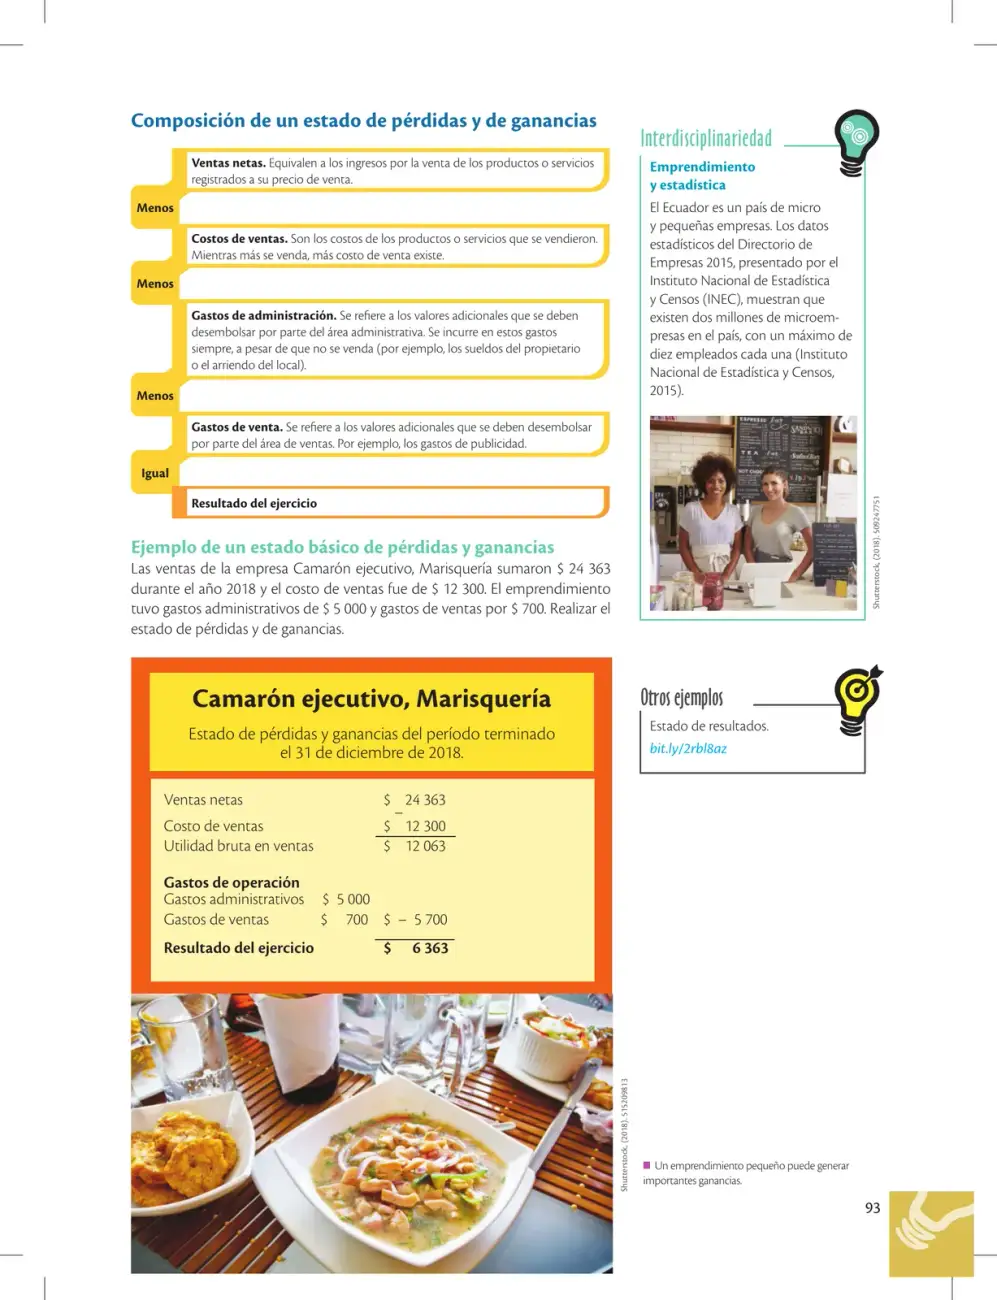 93
Explica la estructura de un estado de pérdidas y ganancias (ventas netas, costos, gastos de administración y venta) e incluye un ejemplo resuelto de la marisquería Camarón ejecutivo.
Ver solucionario completo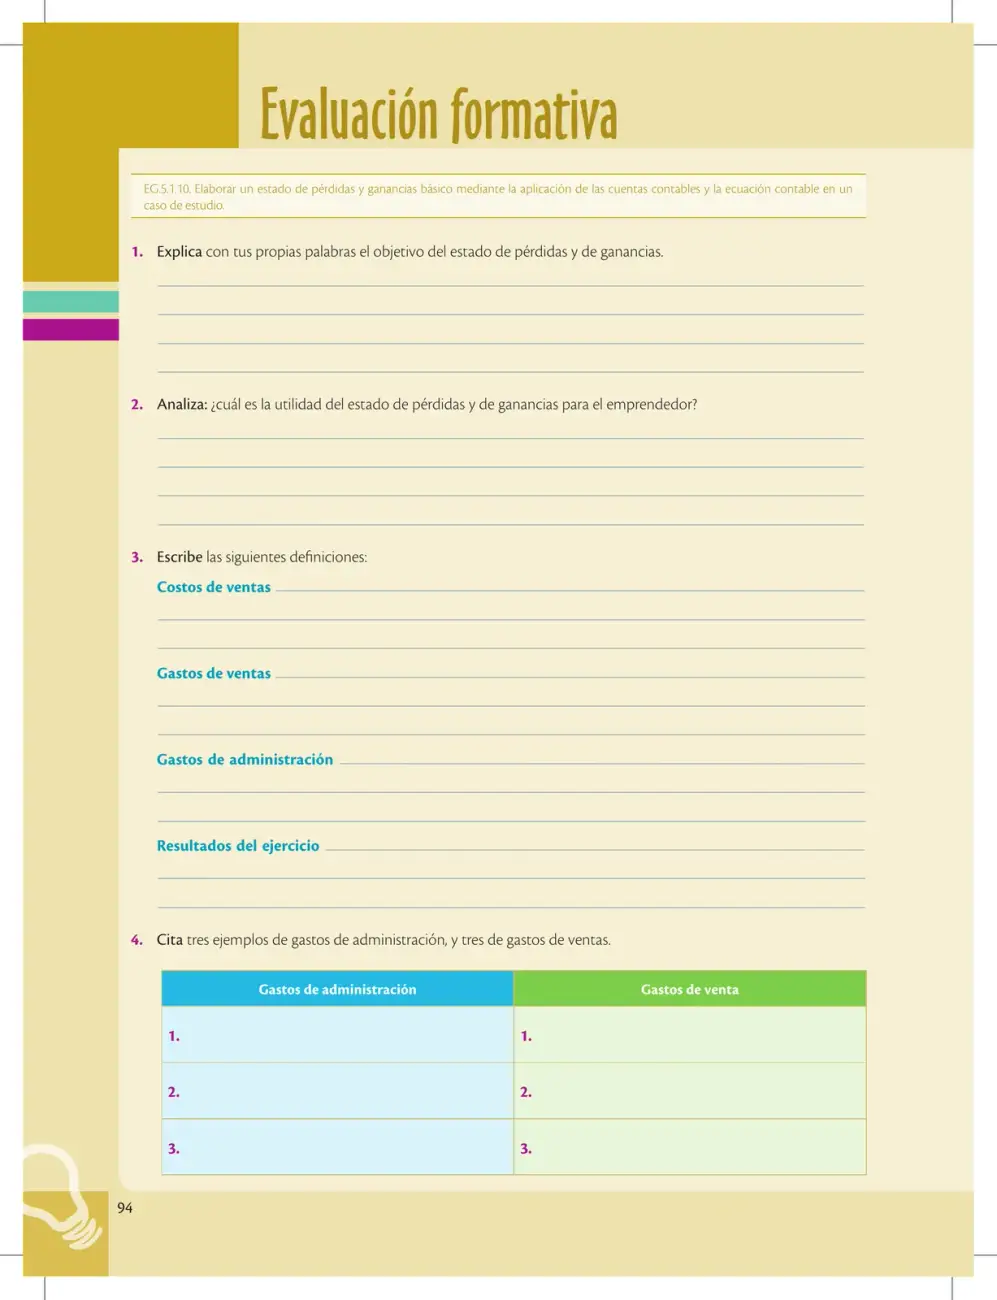 94
Evaluación formativa sobre el estado de pérdidas y ganancias: objetivo, utilidad para el emprendedor, definiciones de costos y gastos, y ejemplos de gastos de administración y venta.
Ver solucionario completo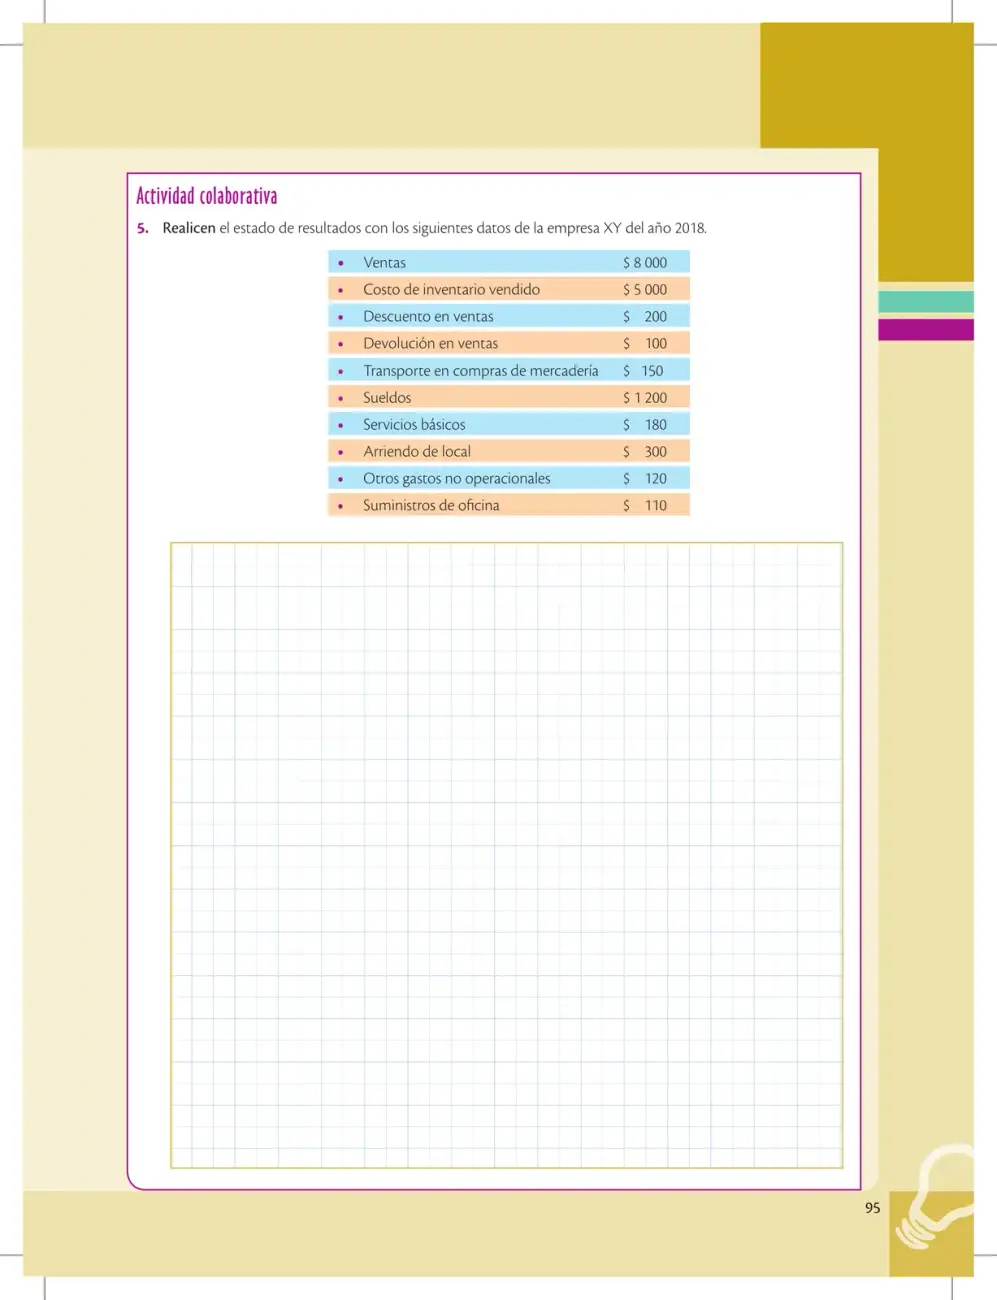 95
Actividad colaborativa que pide construir el estado de resultados de la empresa XY (año 2018) a partir de diez datos de ventas, costos y gastos, calculando ventas netas, utilidad bruta y utilidad del periodo.
Ver solucionario completo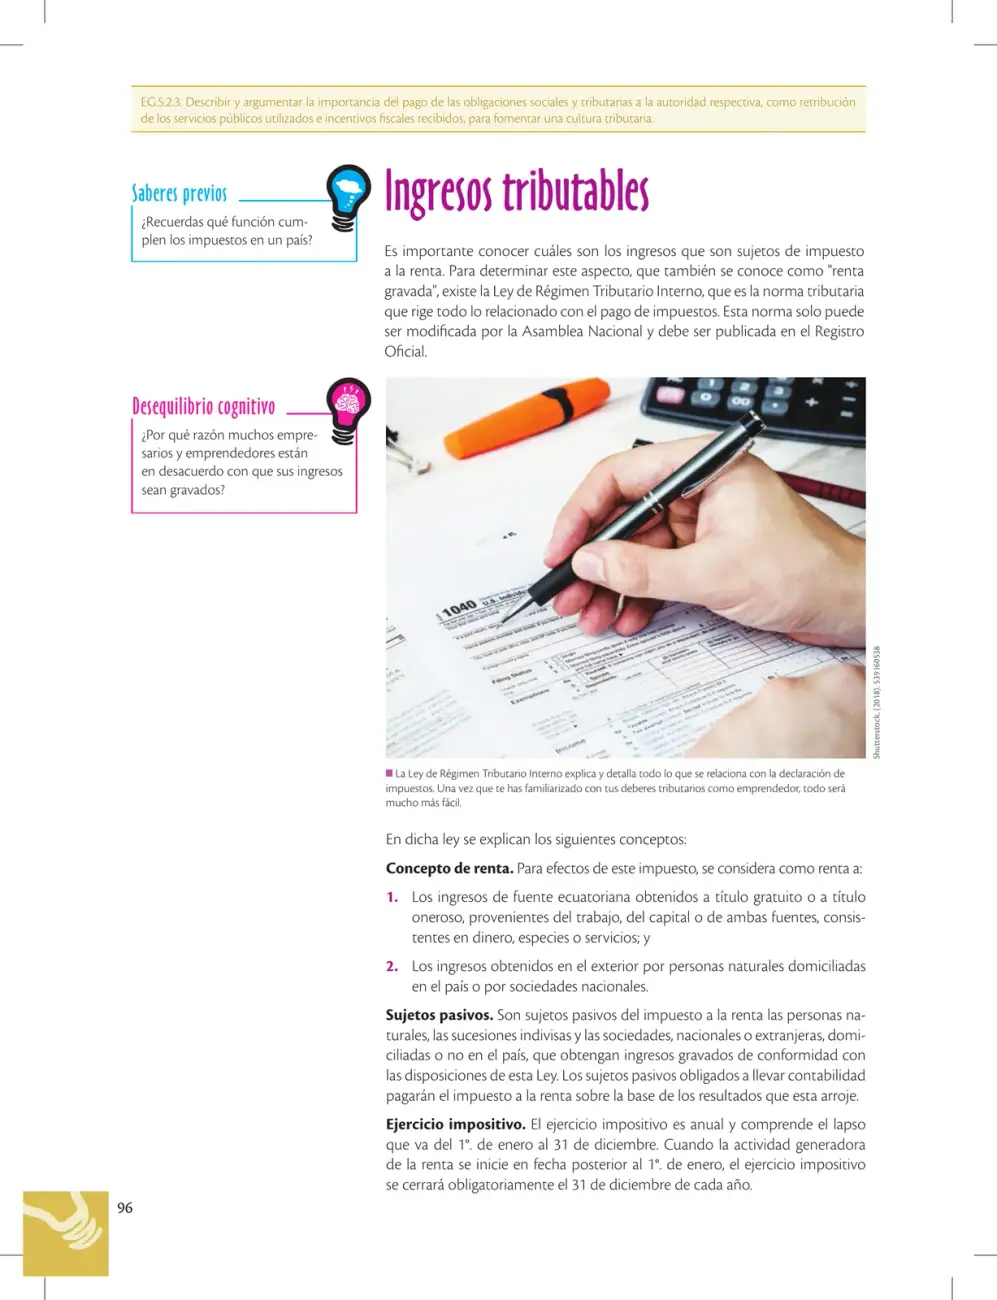 96
La página explica los ingresos sujetos al impuesto a la renta en Ecuador según la Ley de Régimen Tributario Interno: concepto de renta, sujetos pasivos y ejercicio impositivo anual.
Ver solucionario completo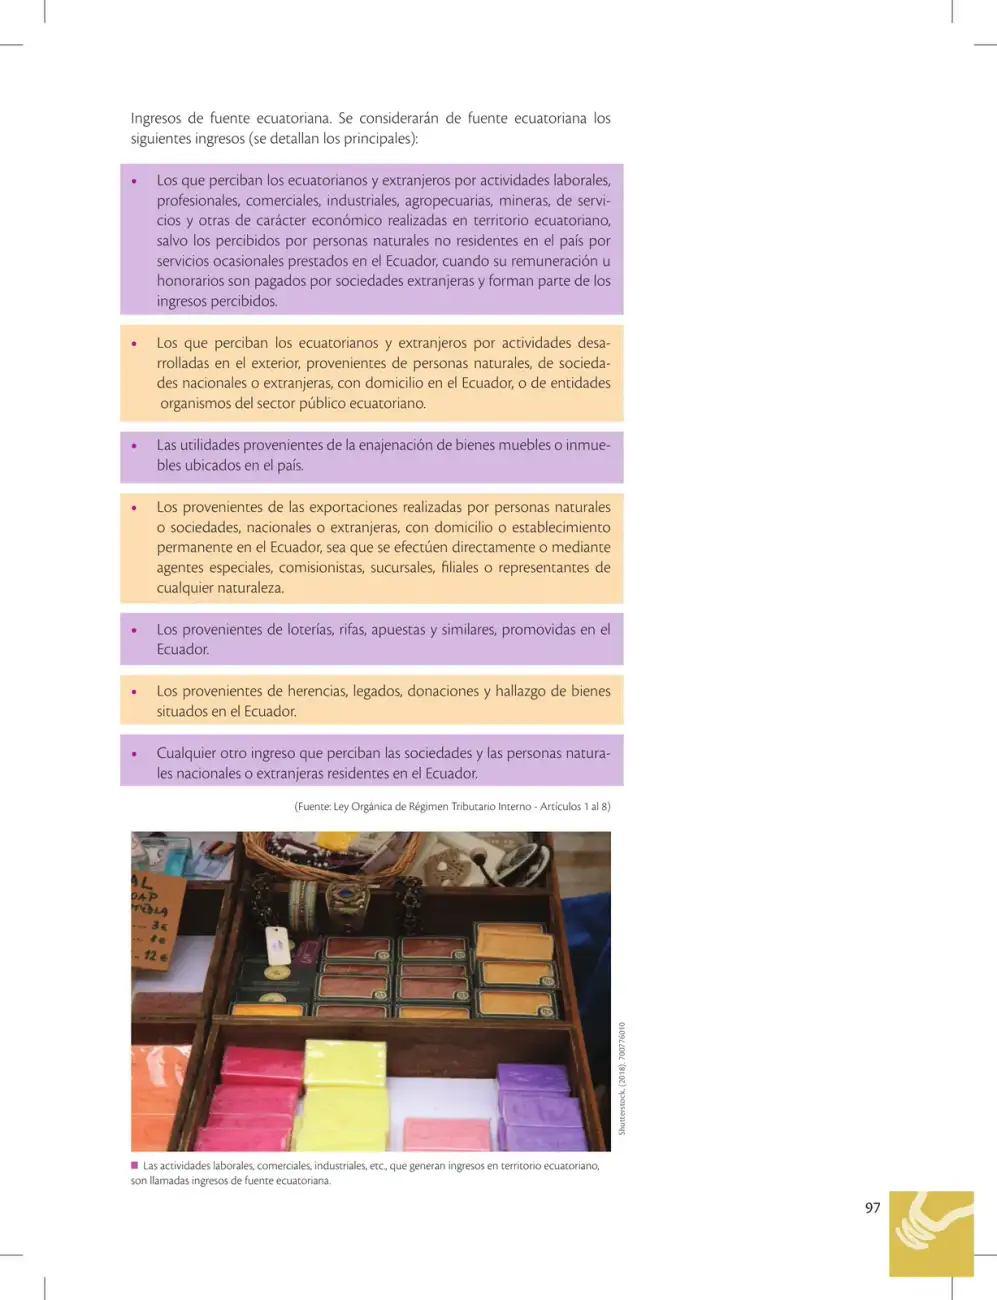 97
La página enumera los principales ingresos considerados de fuente ecuatoriana según los artículos 1 al 8 de la Ley Orgánica de Régimen Tributario Interno, con una foto que ejemplifica actividades comerciales que los generan.
Ver solucionario completo 98
Evaluación formativa de la meta EG.5.2.3 sobre la importancia de pagar impuestos, los conceptos de renta gravada en Ecuador y los ingresos de fuente ecuatoriana, con respuestas argumentadas y ejemplos.
Ver solucionario completo 99
Página con una actividad investigativa sobre las tablas de impuesto a la renta para personas naturales y herencias/donaciones según la LRTI de Ecuador, más una reflexión sobre solidaridad social y tributación.
Ver solucionario completo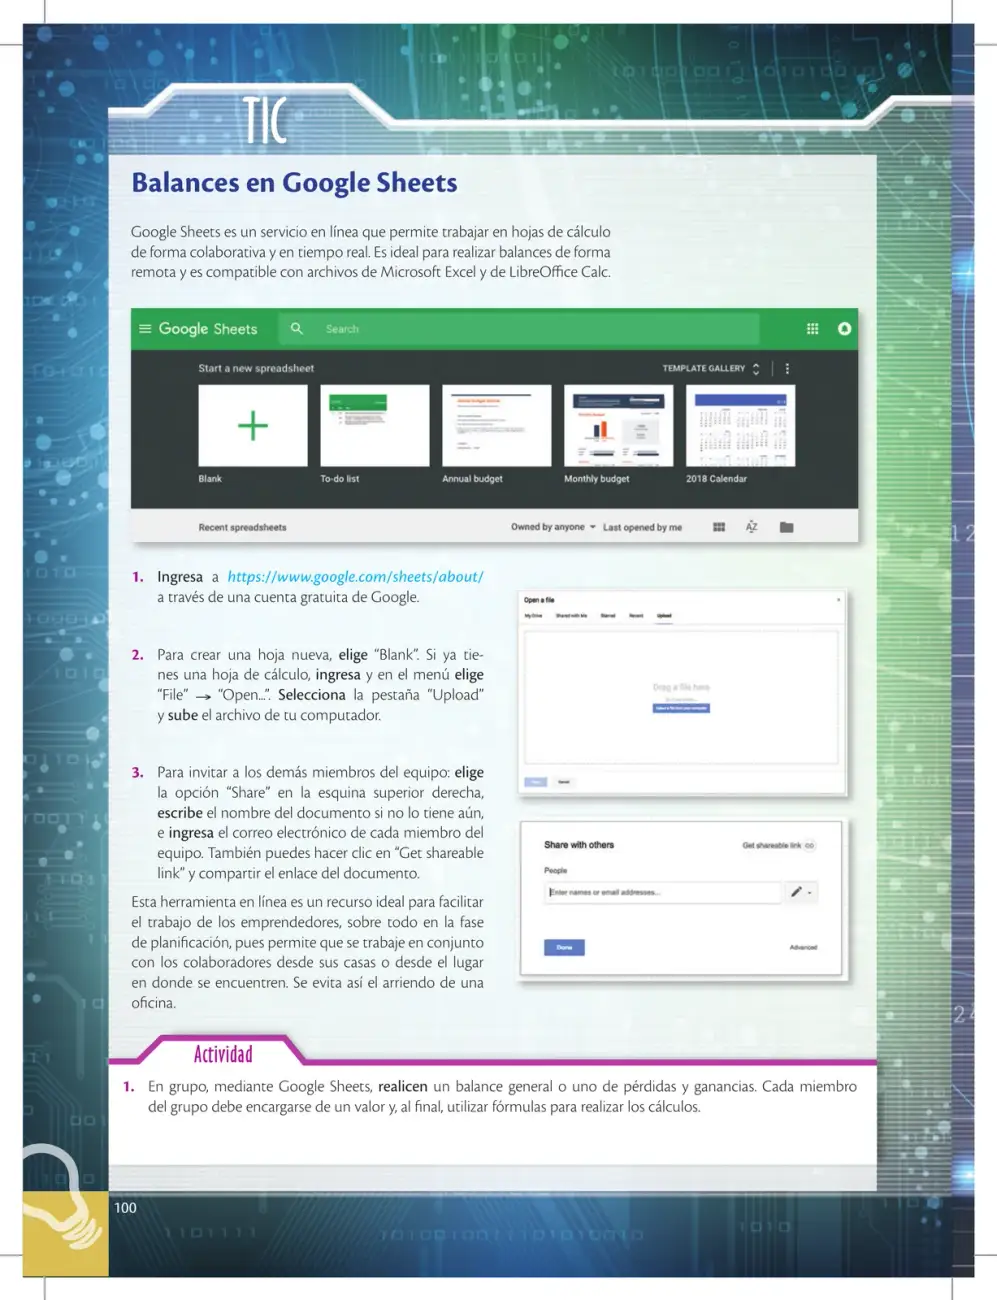 100
La página explica cómo usar Google Sheets, una herramienta colaborativa en línea, para elaborar balances generales o de pérdidas y ganancias de forma remota, e incluye una actividad grupal donde cada integrante aporta un valor y se usan fórmulas para los cálculos.
Ver solucionario completo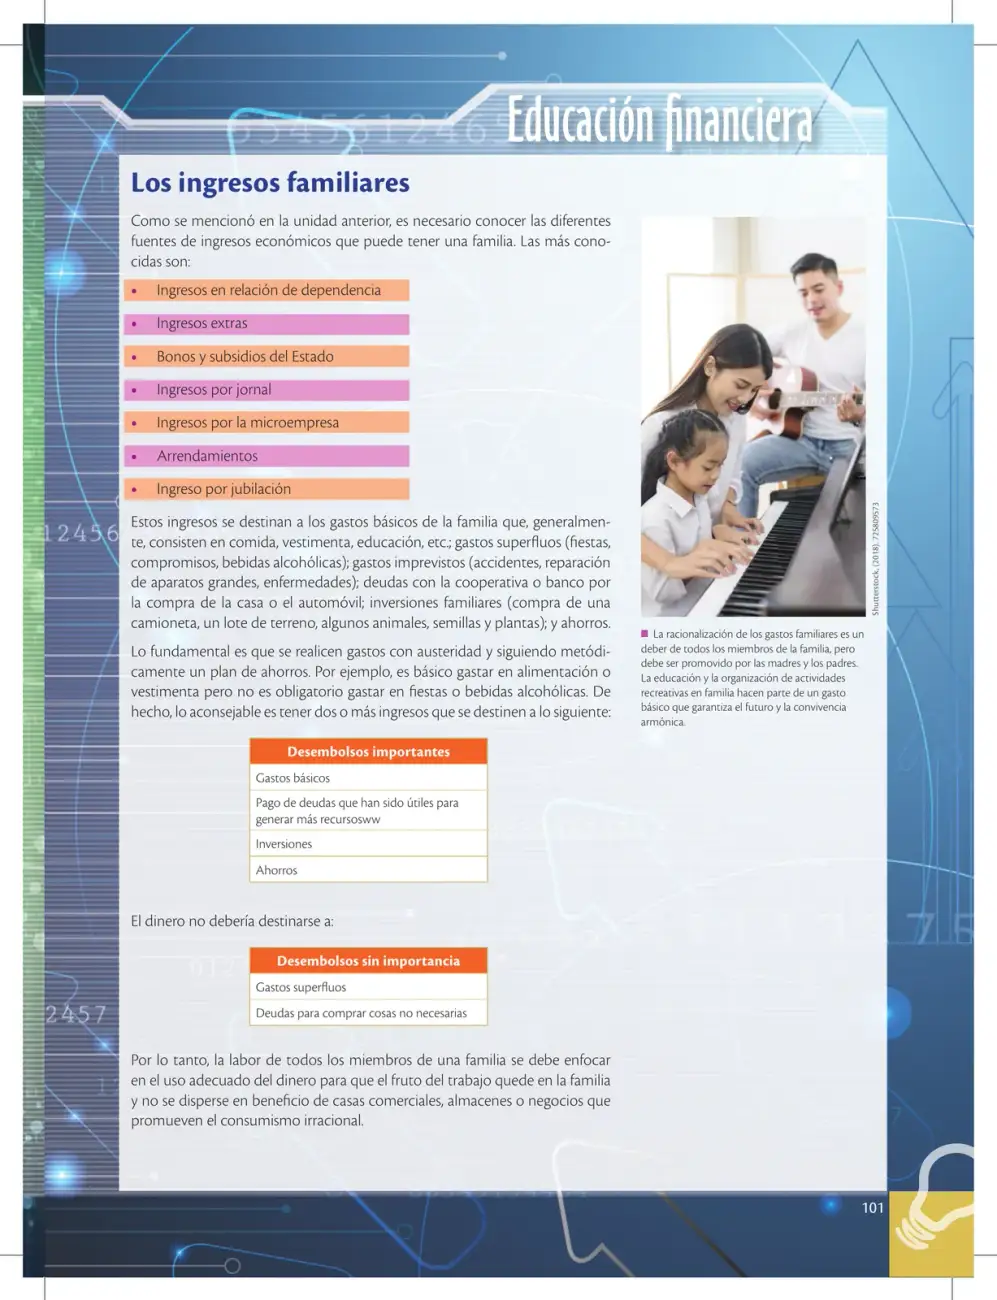 101
La página describe las fuentes de ingresos de una familia y clasifica los desembolsos en importantes (básicos, deudas productivas, inversiones, ahorros) y sin importancia (superfluos), promoviendo el uso austero del dinero.
Ver solucionario completo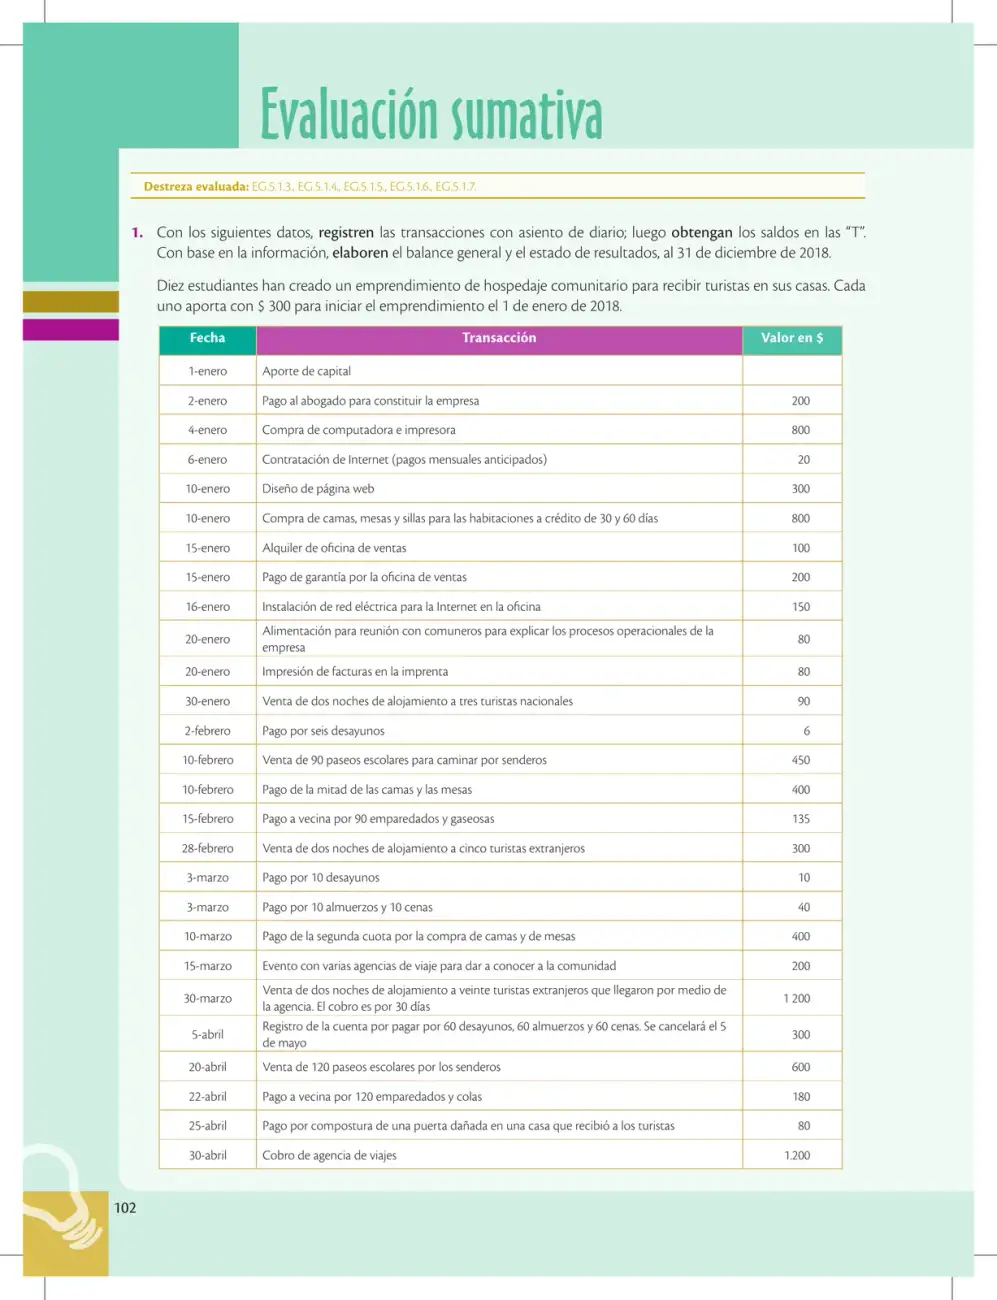 102
Registro contable completo (asientos, T y estados financieros) de un emprendimiento de hospedaje comunitario con 10 socios que aportan $300 c/u en enero de 2018.
Ver solucionario completo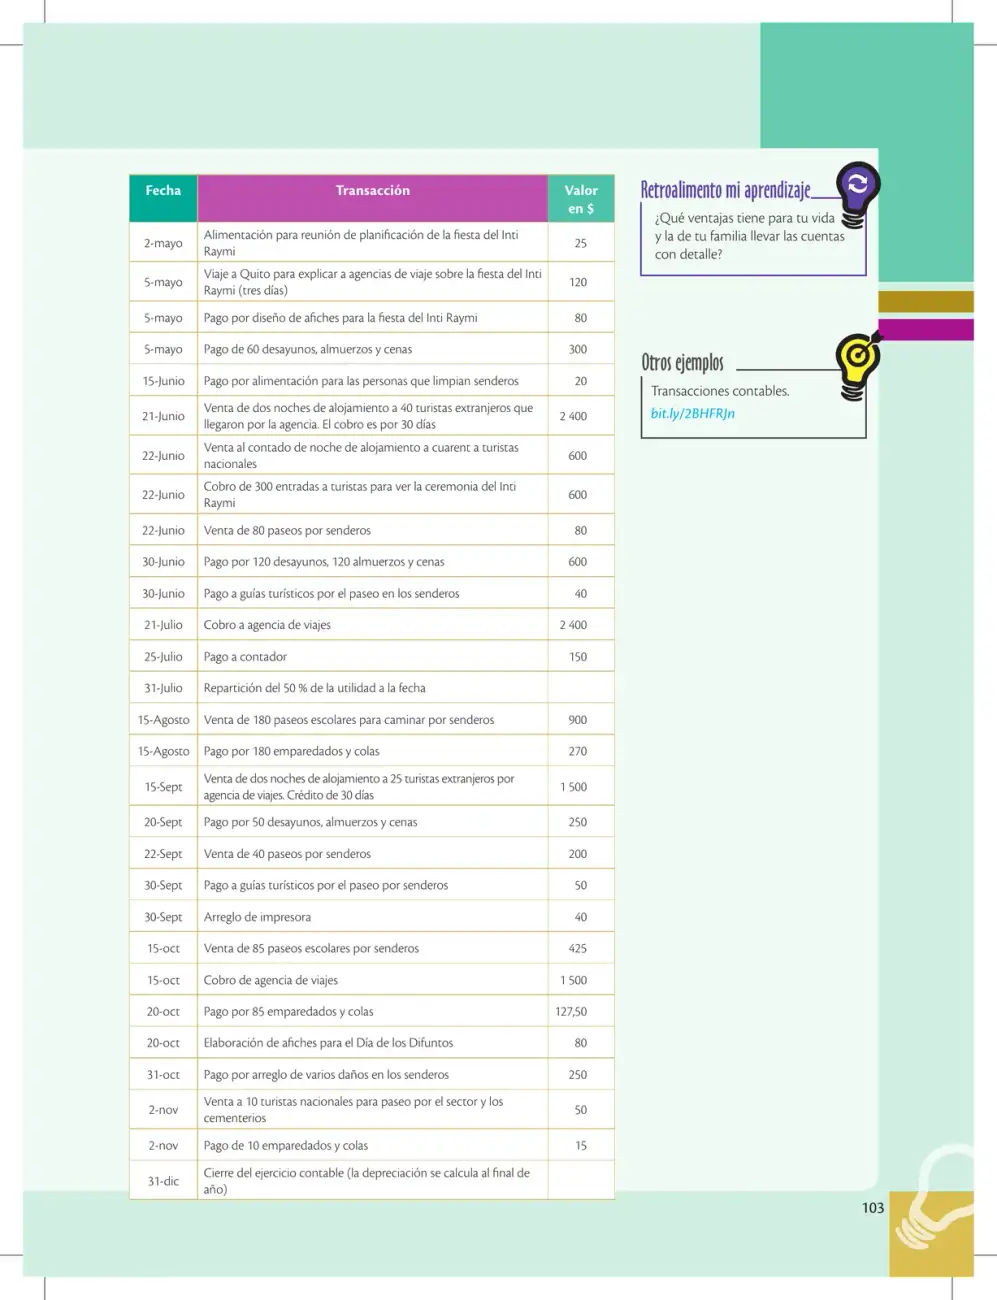 103
Página con un libro diario de transacciones contables de un emprendimiento turístico que organiza fiestas y tours; incluye una pregunta de reflexión sobre las ventajas de llevar las cuentas con detalle.
Ver solucionario completo 104
Página con imagen de grupo de emprendedores trabajando en proyecto en oficina moderna.
Ver solucionario completo 105
Página separadora del Segundo quimestre del texto.
Ver solucionario completo 106
Apertura de la unidad sobre la existencia legal de un emprendimiento: mecanismos legales para generar ingresos, constituirse como contribuyente, facturar y evitar problemas futuros con las autoridades tributarias, actuando siempre con legalidad y ética.
Ver solucionario completo 107
Portada de la Unidad 4 que plantea el objetivo de conocer los requisitos y responsabilidades legales y sociales que debe cumplir un emprendedor para tener existencia legal, tributar e informar a las autoridades.
Ver solucionario completo 108
La página explica qué es el Registro Único de Contribuyentes (RUC) que emite el SRI en Ecuador, para qué sirve, a quiénes obliga y cómo se estructura el número de RUC de personas naturales y jurídicas.
Ver solucionario completo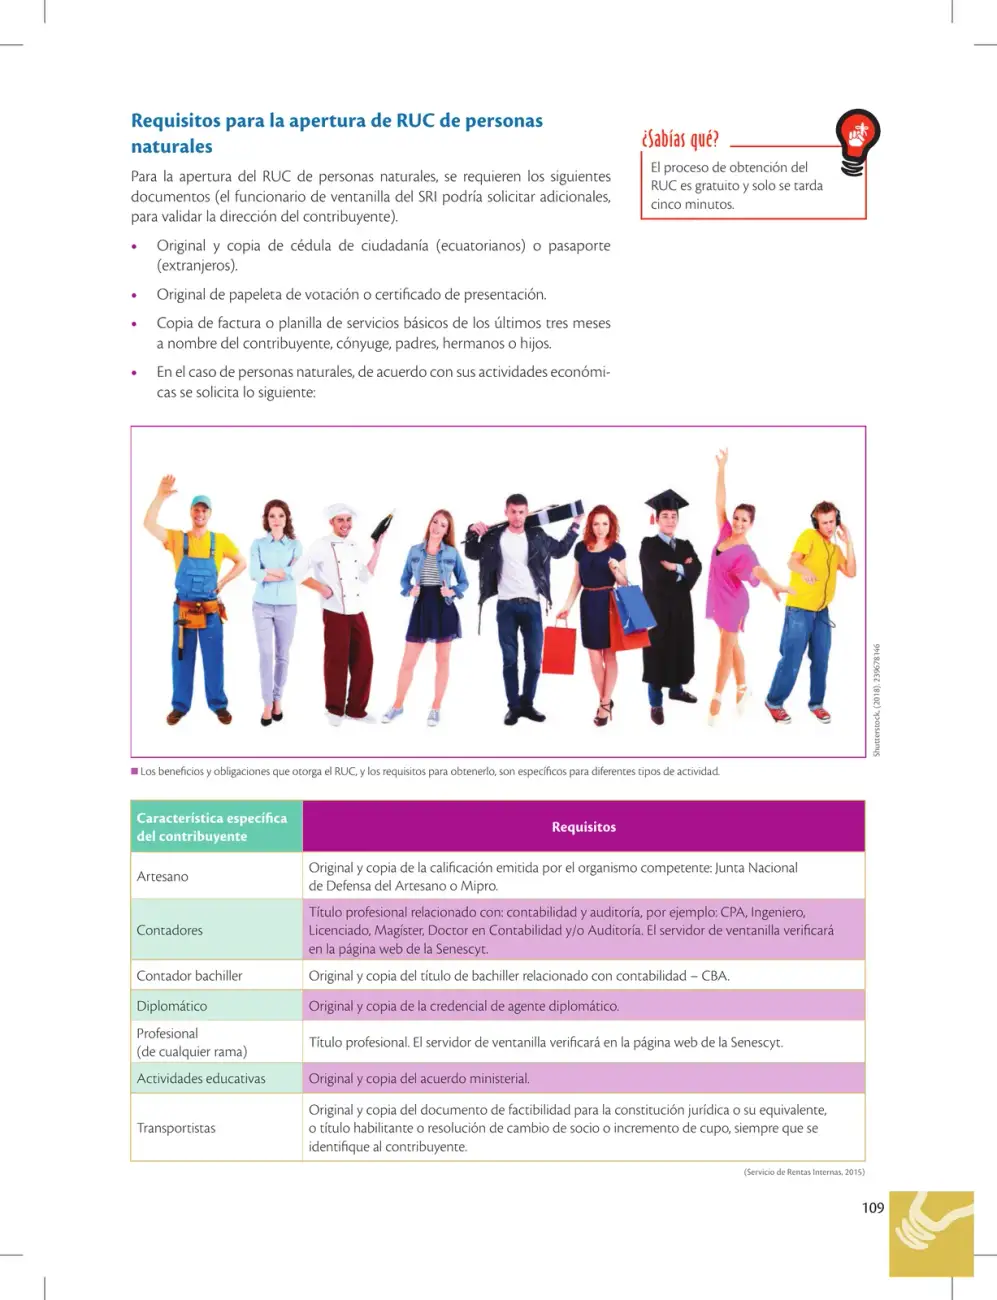 109
La página lista los documentos generales y específicos que exige el SRI en Ecuador para abrir el RUC de una persona natural, según su actividad económica, además de señalar que el trámite es gratuito y rápido.
Ver solucionario completo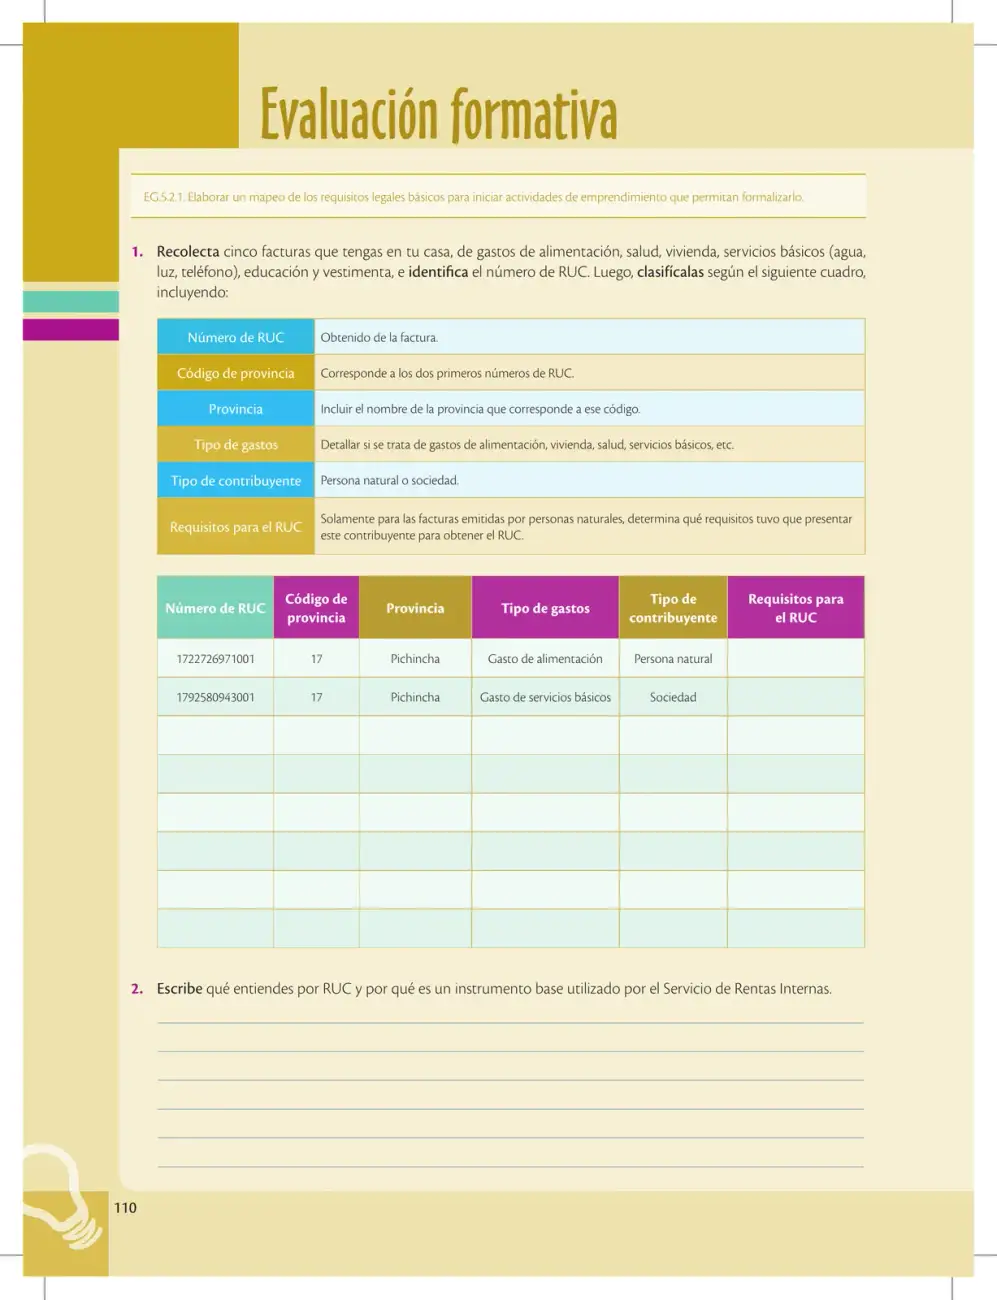 110
Página de evaluación formativa donde el estudiante clasifica facturas domésticas según el número de RUC, provincia y tipo de contribuyente, y define el RUC como instrumento clave del Servicio de Rentas Internas del Ecuador.
Ver solucionario completo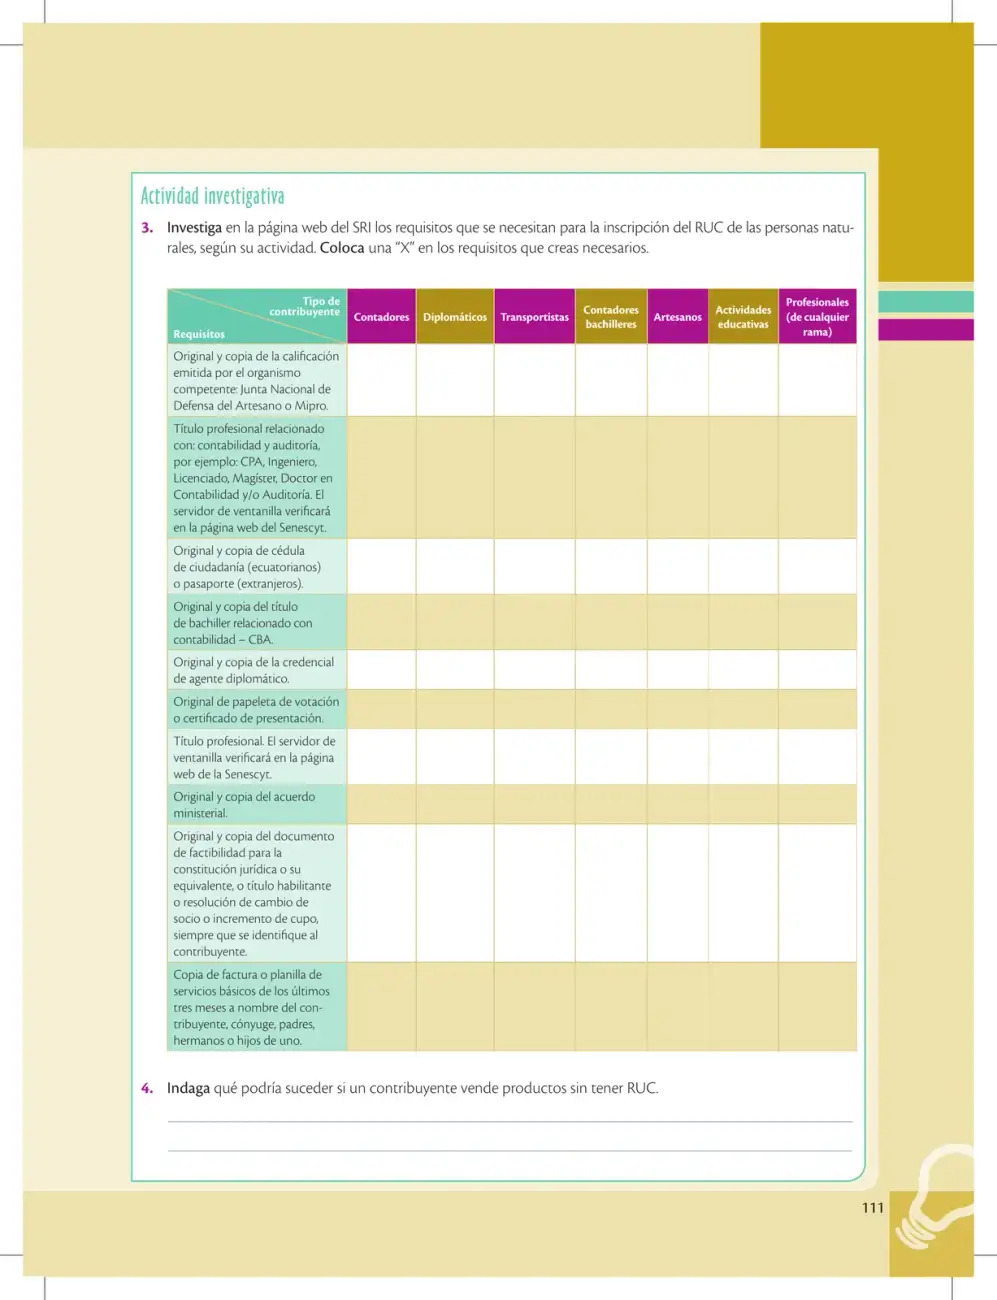 111
La página solicita investigar en el SRI los requisitos de inscripción del RUC de personas naturales según su actividad profesional, completando una tabla de correspondencia, y reflexionar sobre las consecuencias de vender sin RUC.
Ver solucionario completo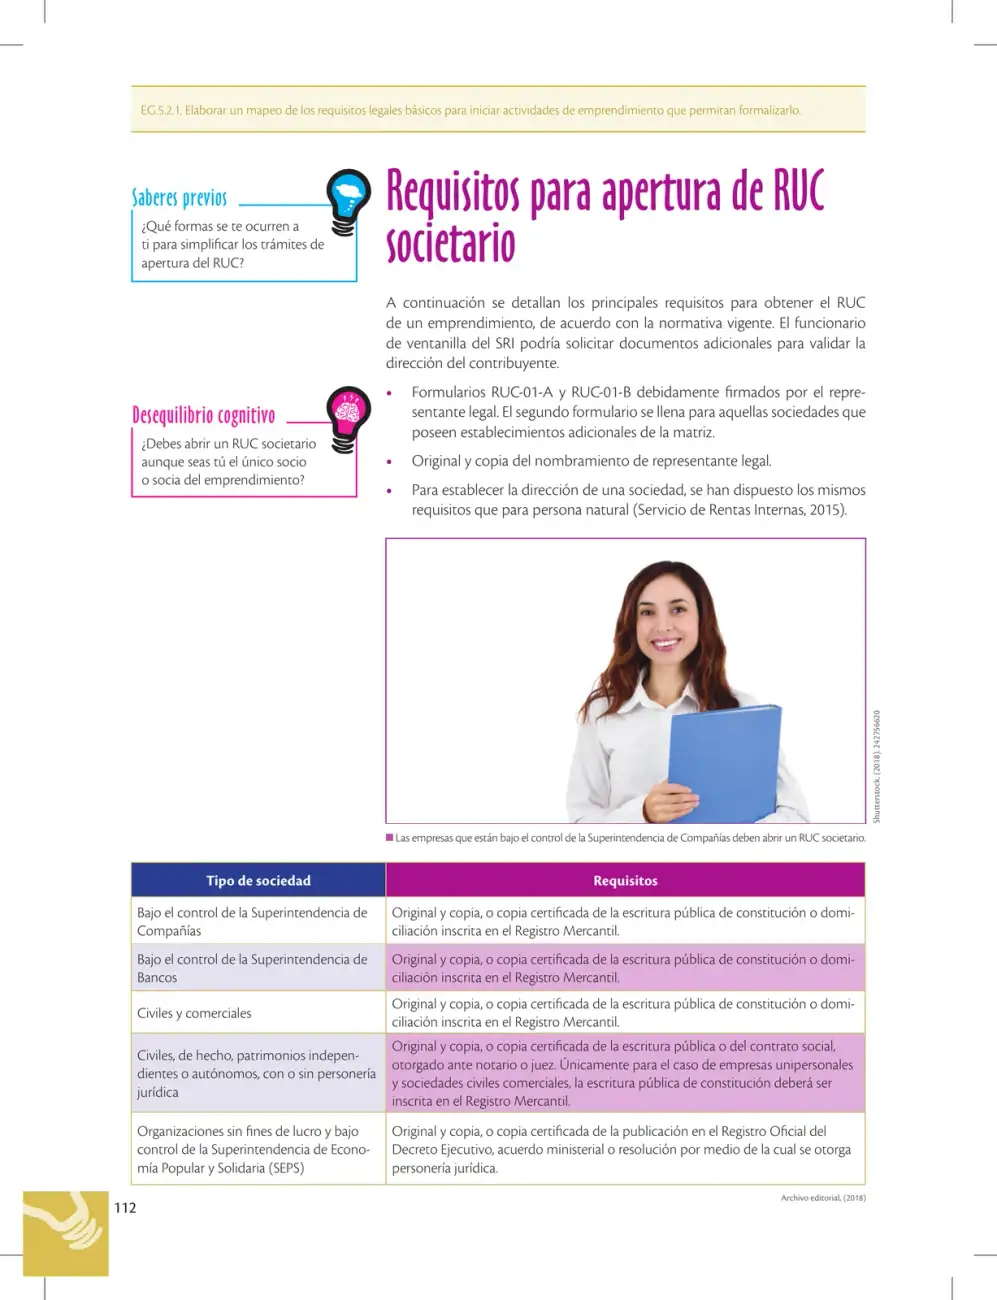 112
La página detalla los requisitos legales que debe cumplir un emprendimiento societario en Ecuador para obtener el RUC ante el SRI, diferenciando los documentos generales según el tipo de sociedad (Superintendencia de Compañías, Bancos, civiles y comerciales, sin fines de lucro, entre otros).
Ver solucionario completo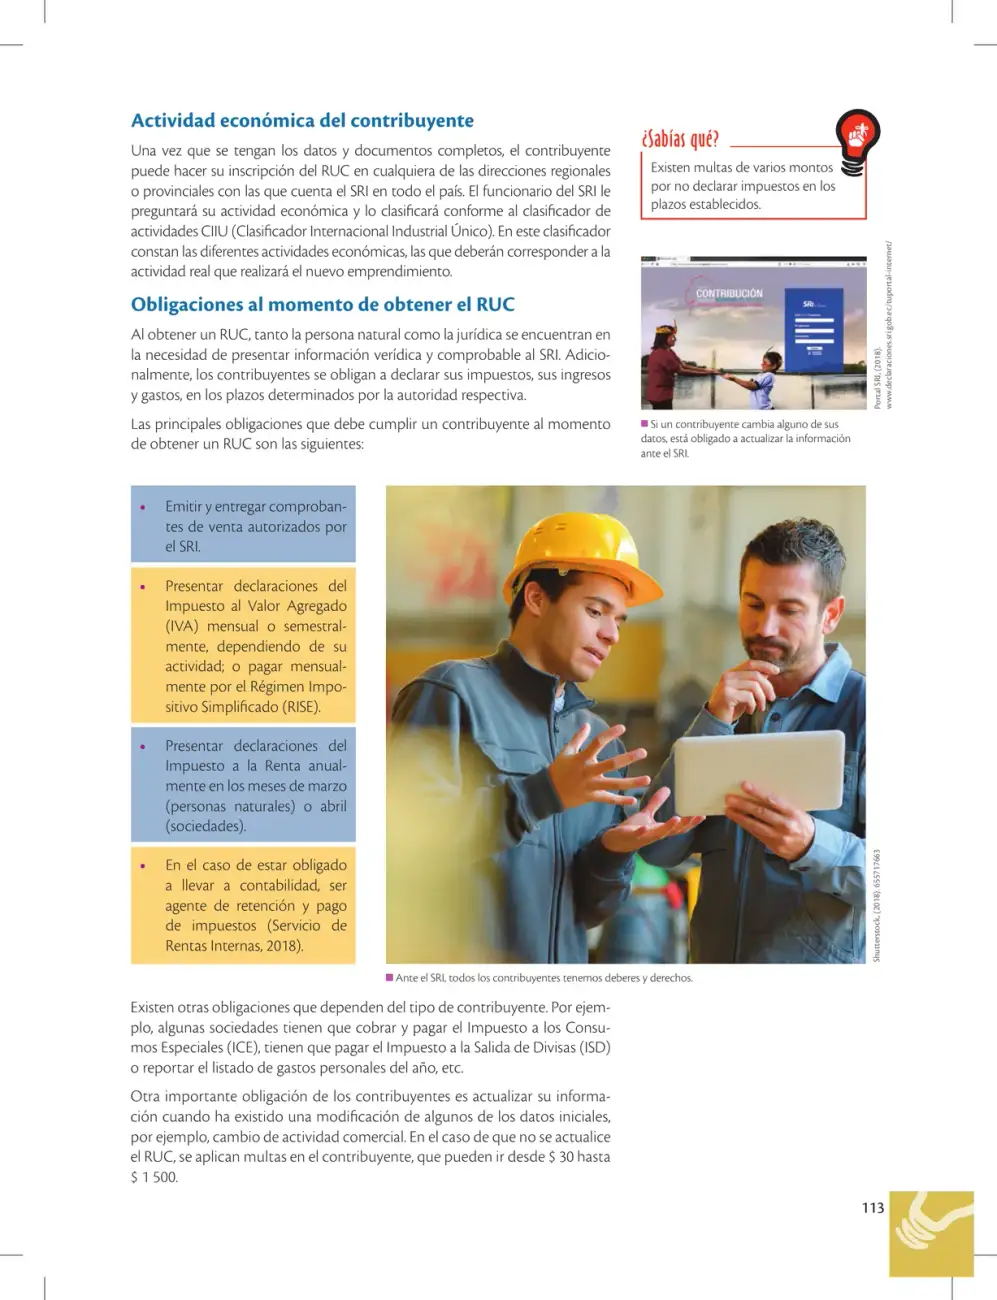 113
La página explica cómo el SRI clasifica la actividad económica del contribuyente mediante el CIIU al inscribir el RUC, y detalla las principales obligaciones tributarias (declarar IVA, RISE, Impuesto a la Renta, contabilidad) y la necesidad de actualizar los datos bajo riesgo de multas.
Ver solucionario completo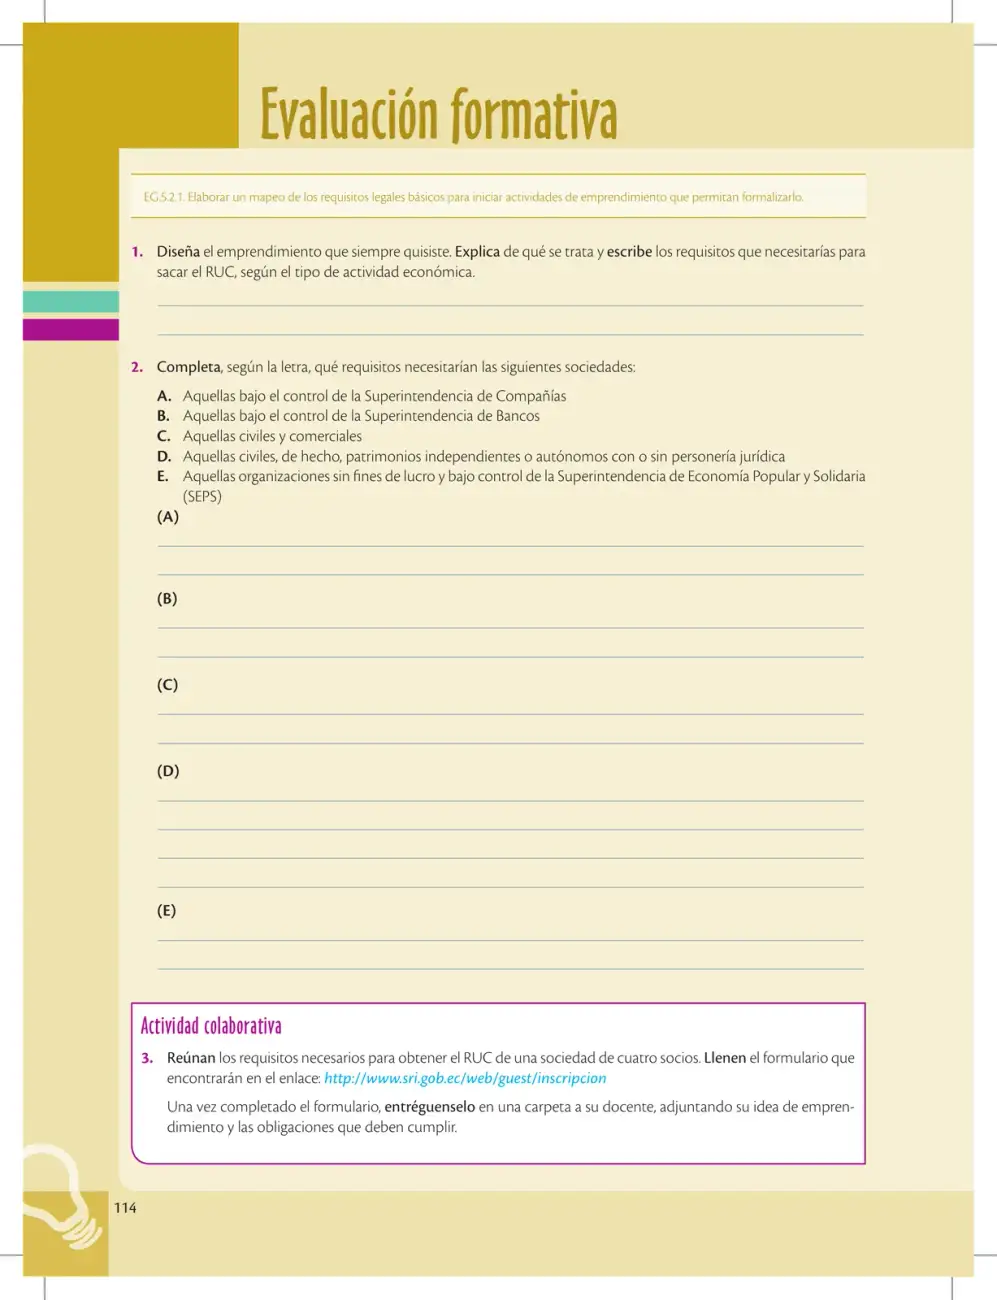 114
Página de evaluación formativa sobre los requisitos legales y tributarios (RUC) para formalizar un emprendimiento en Ecuador, incluyendo el mapeo de requisitos según el tipo de sociedad.
Ver solucionario completo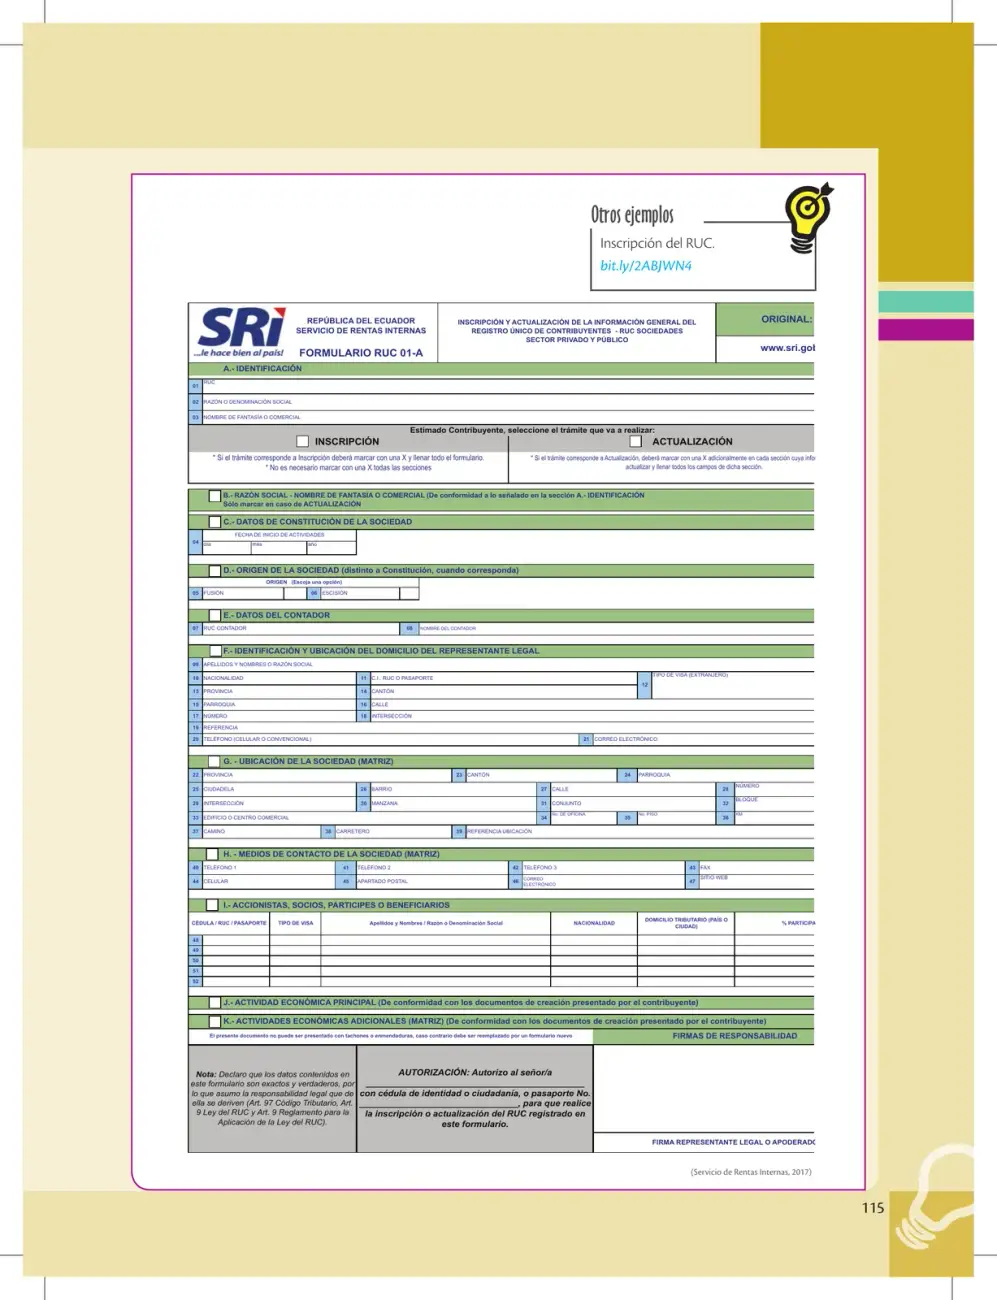 115
La página muestra como ejemplo real el Formulario RUC 01-A del Servicio de Rentas Internas de Ecuador, usado por sociedades privadas y públicas para inscribirse o actualizar su Registro Único de Contribuyentes.
Ver solucionario completo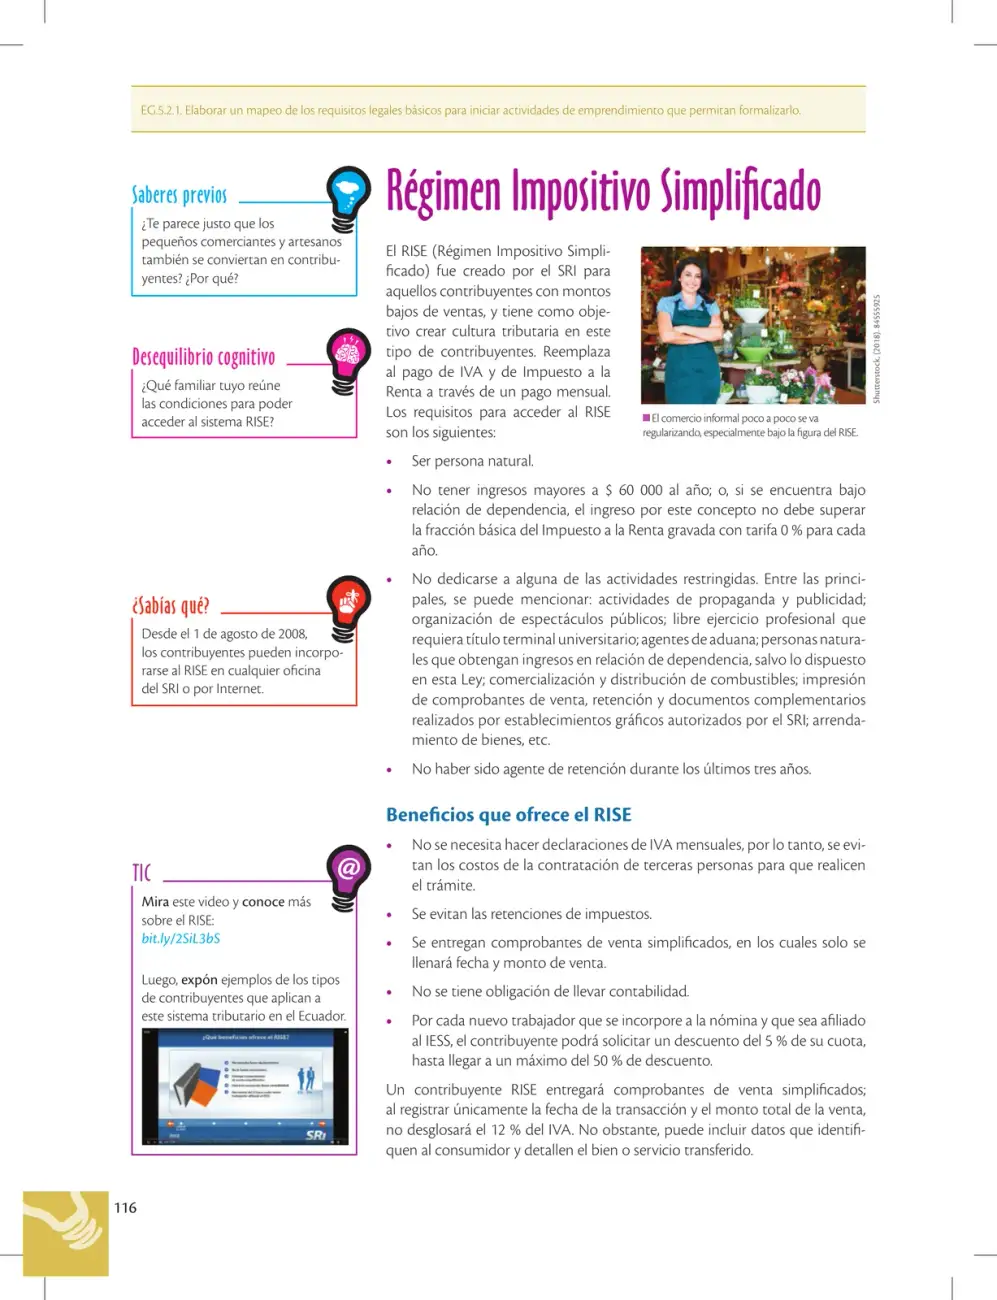 116
La página explica qué es el RISE en Ecuador, los requisitos legales para acceder a él y los beneficios que ofrece a pequeños comerciantes y emprendedores al formalizar su negocio.
Ver solucionario completo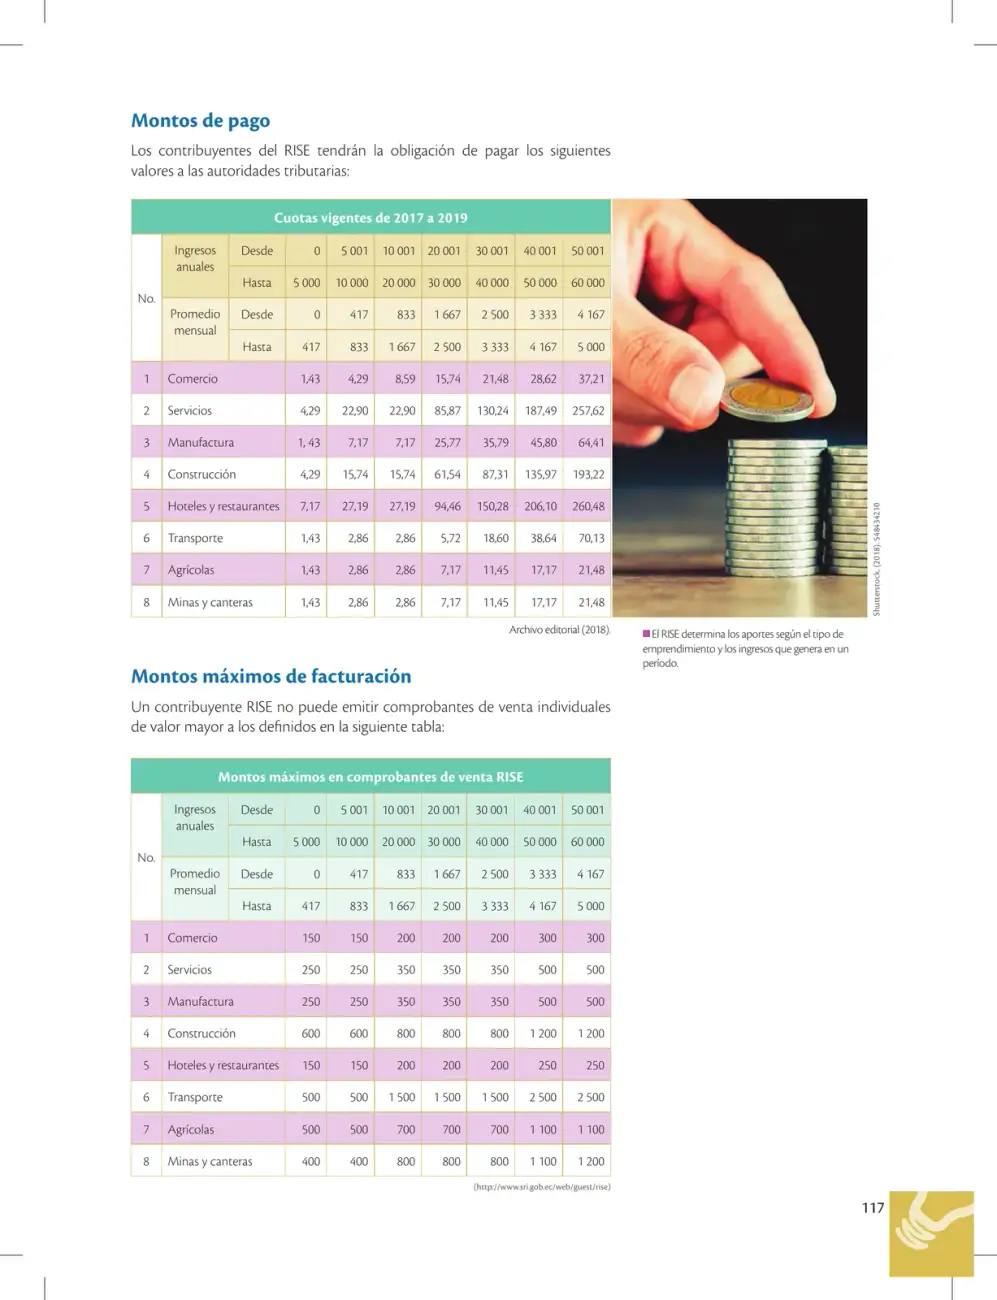 117
La página presenta dos tablas del RISE ecuatoriano: las cuotas anuales de pago según rubro e ingresos, y el monto máximo por comprobante de venta permitido a cada contribuyente.
Ver solucionario completo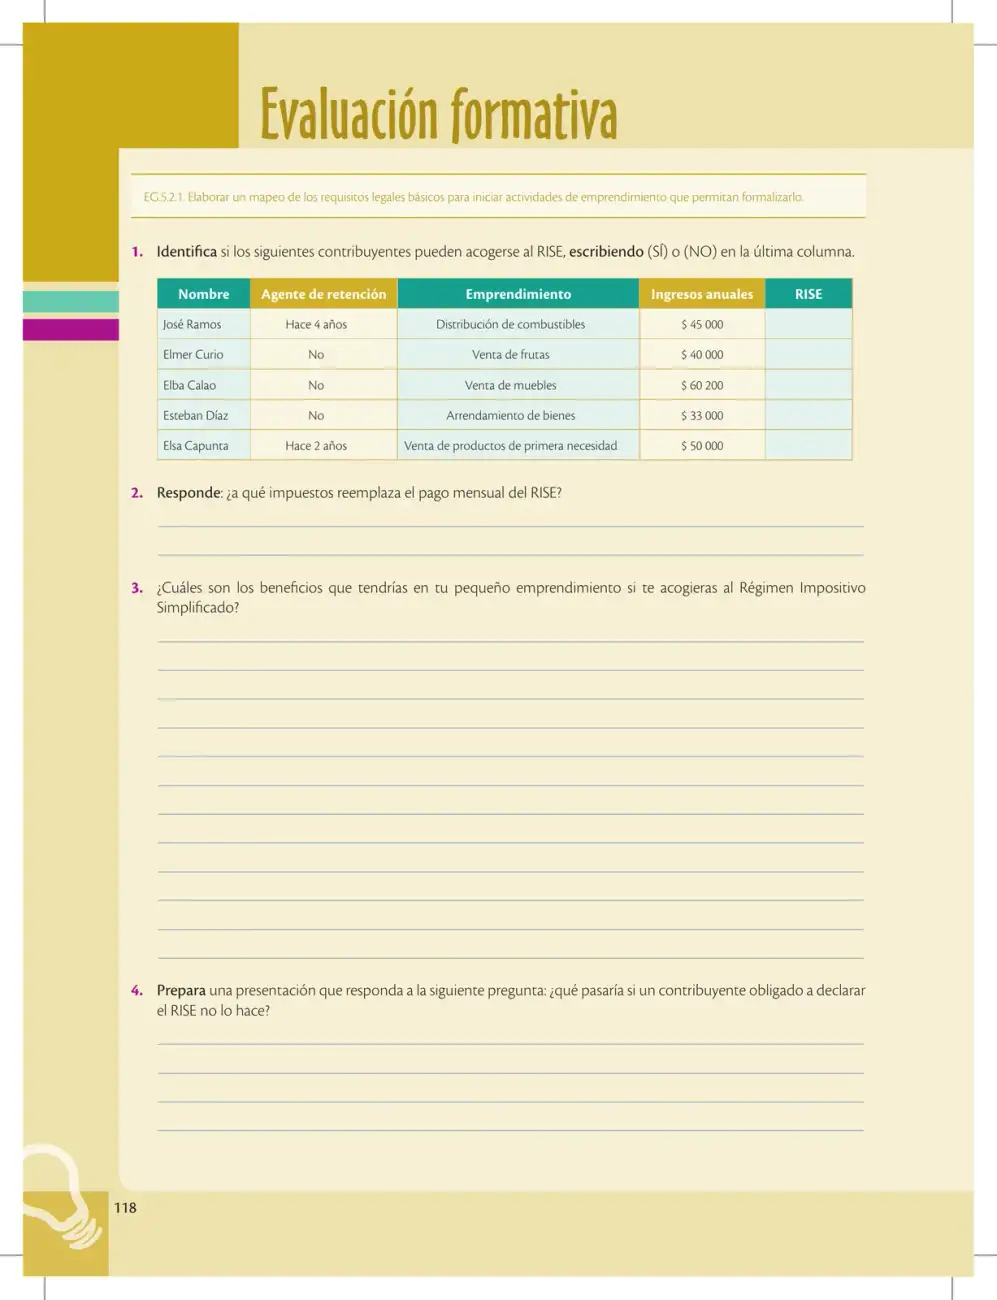 118
Evalúa el Régimen Impositivo Simplificado Ecuatoriano (RISE): quiénes pueden acogerse, qué impuestos reemplaza, sus beneficios y las sanciones por no declarar.
Ver solucionario completo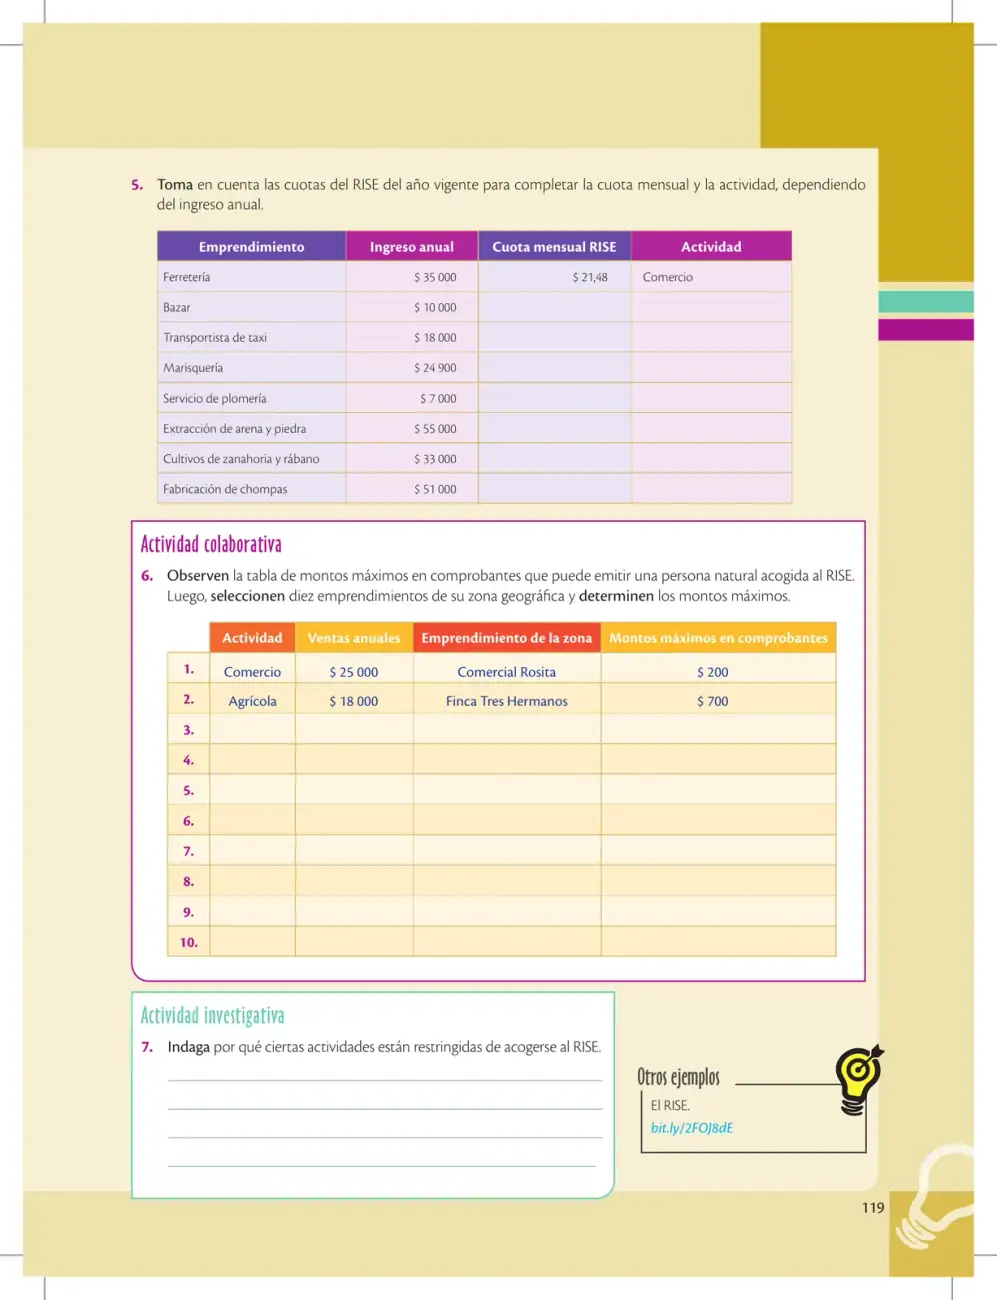 119
La página aplica el RISE peruano: completar cuotas mensuales y actividades según ingreso anual de emprendimientos, seleccionar emprendimientos locales con montos máximos en comprobantes y analizar por qué ciertas actividades están restringidas al RISE.
Ver solucionario completo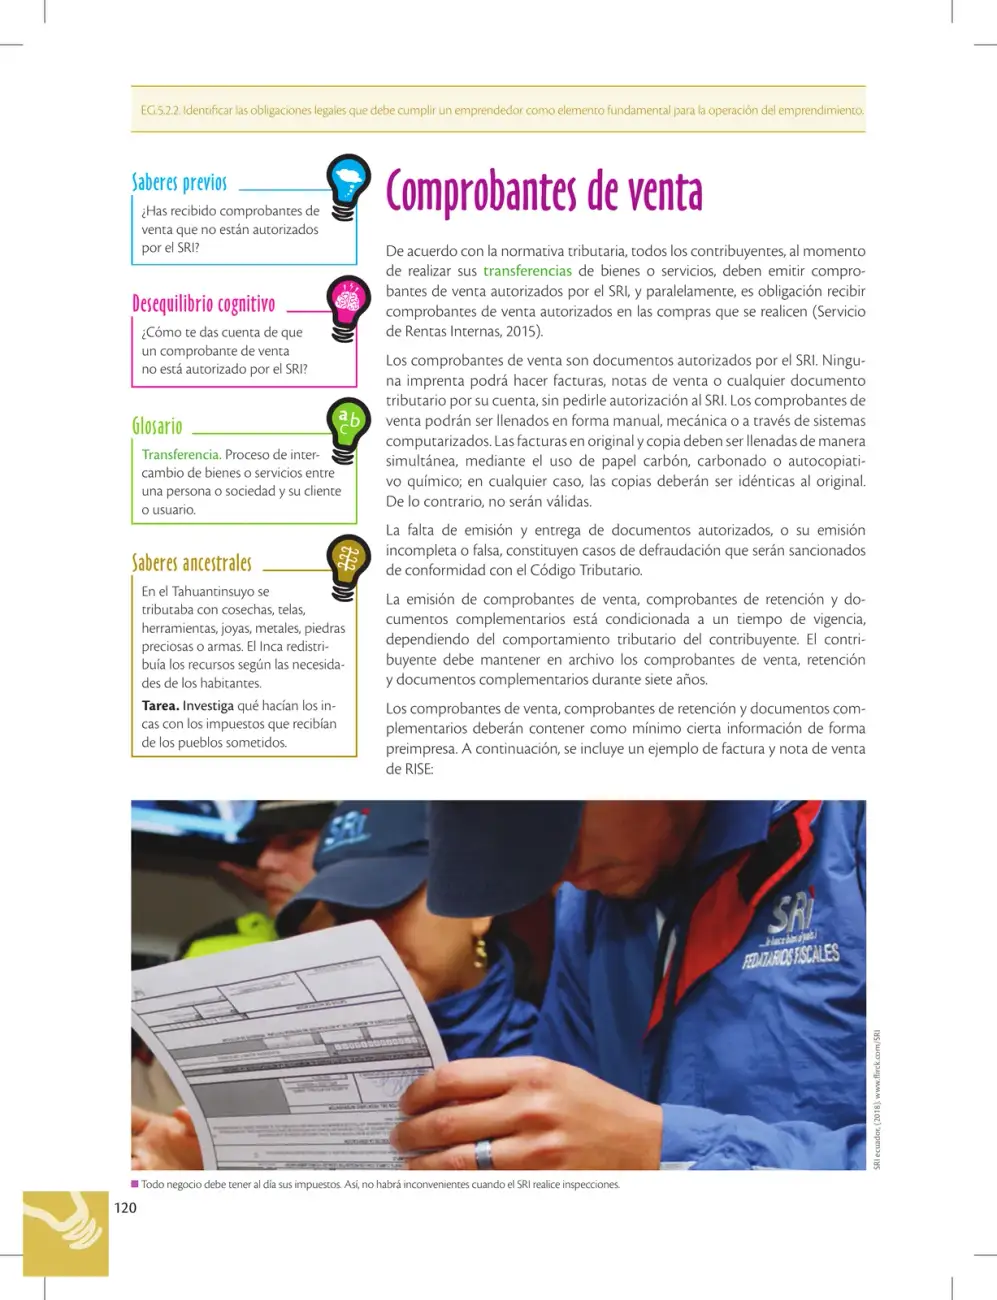 120
La página explica que en Ecuador todo contribuyente debe emitir y recibir comprobantes de venta autorizados por el SRI, conservarlos siete años y sancionarse su falsificación, contextualizado con la tributación incaica del Tahuantinsuyo.
Ver solucionario completo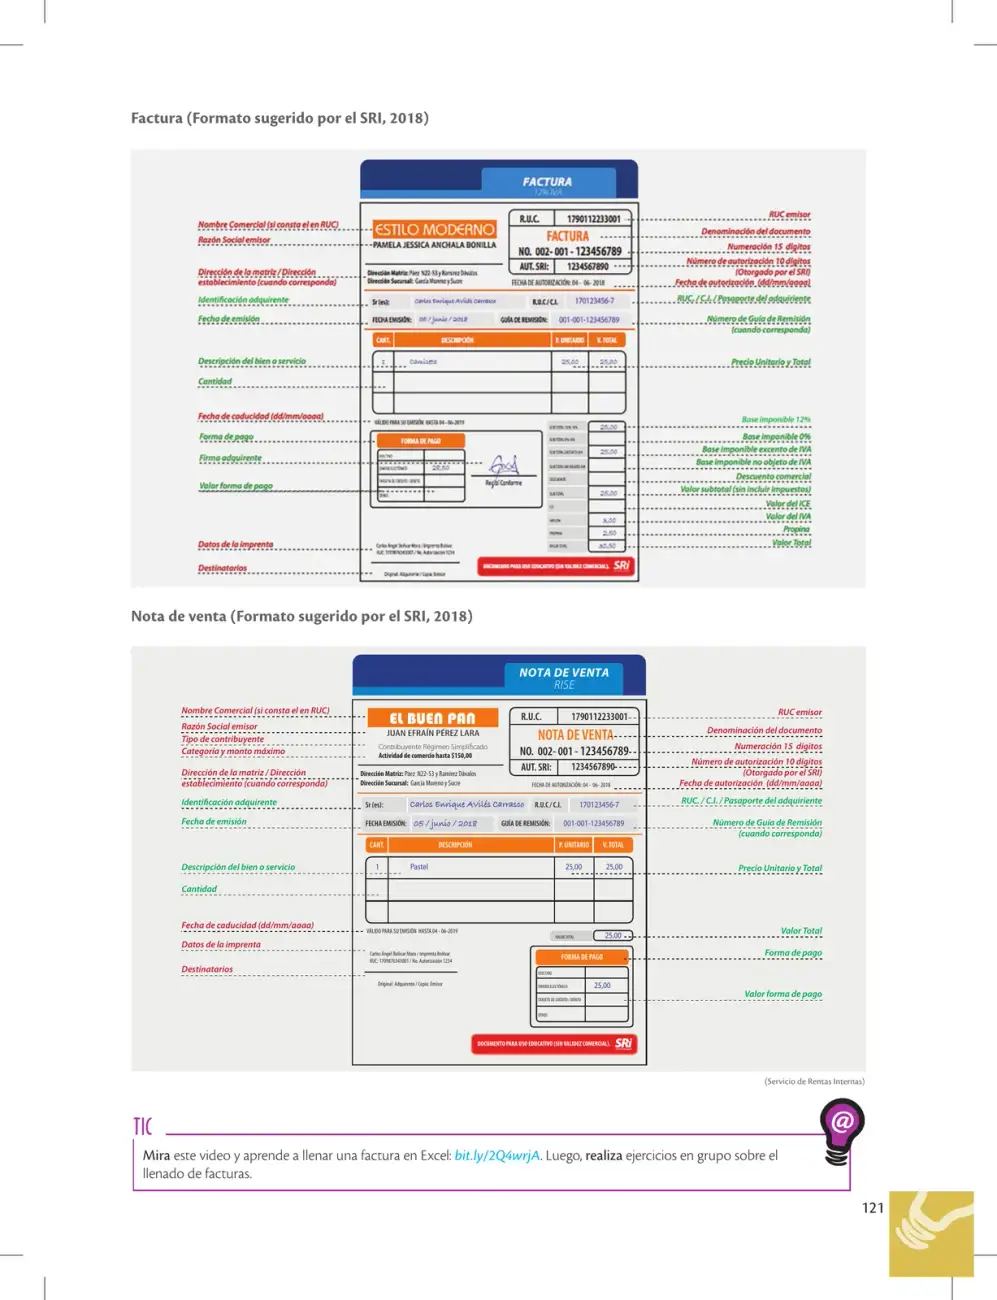 121
Muestra los formatos de factura y nota de venta sugeridos por el SRI de Ecuador (2018), identificando cada campo obligatorio: RUC emisor, numeración, autorización, datos del adquirente, detalle de bienes y totales con IVA.
Ver solucionario completo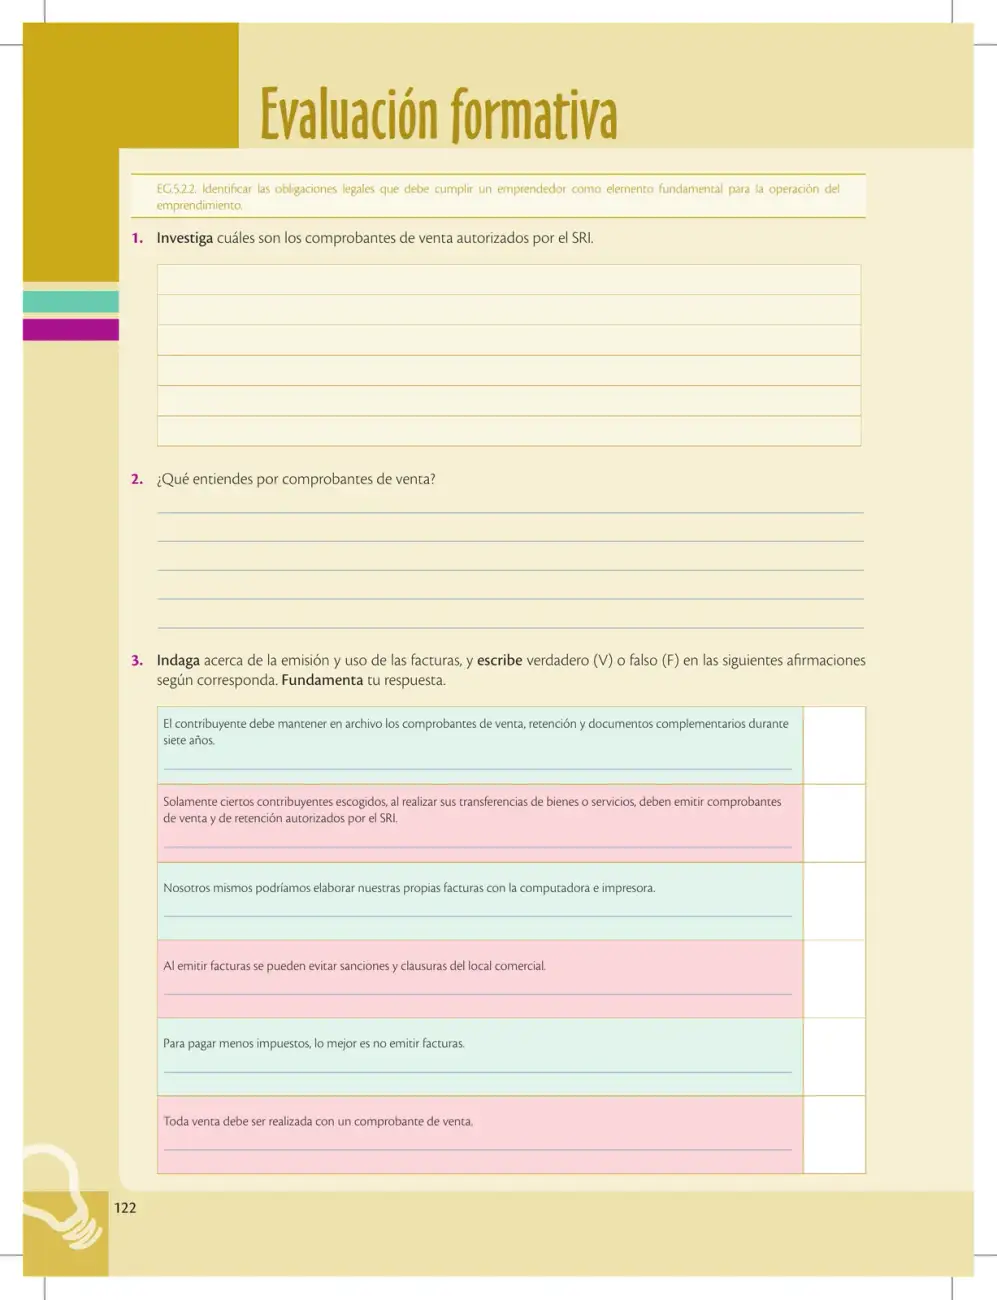 122
Evaluación formativa sobre las obligaciones legales del emprendedor frente al SRI: comprobantes de venta autorizados, su definición y el análisis de afirmaciones verdaderas o falsas sobre la emisión y uso de facturas.
Ver solucionario completo 123
Los estudiantes recopilan facturas y notas de venta RISE, identifican sus partes y diseñan un modelo de documento comercial para su propio emprendimiento.
Ver solucionario completo 124
La página explica la responsabilidad social del emprendedor: motivar al personal, pagar sueldos justos, promover equidad de género, incluir personas con discapacidad y cumplir la normativa legal y tributaria.
Ver solucionario completo 125
La página describe las responsabilidades sociales del emprendedor con sus colaboradores: desarrollo personal y familiar, capacitación constante, ser guía con coherencia, velar por el clima laboral y establecer medidas de seguridad y salud ocupacional.
Ver solucionario completo 126
Página de evaluación formativa sobre responsabilidad social empresarial y cumplimiento de obligaciones tributarias, donde el estudiante define conceptos y aporta ejemplos reales.
Ver solucionario completo 127
La página propone actividades colaborativas para diseñar estrategias que eleven el desarrollo integral de los trabajadores frente a conflictos y desmotivación, y para establecer planes de responsabilidad social en un emprendimiento propio.
Ver solucionario completo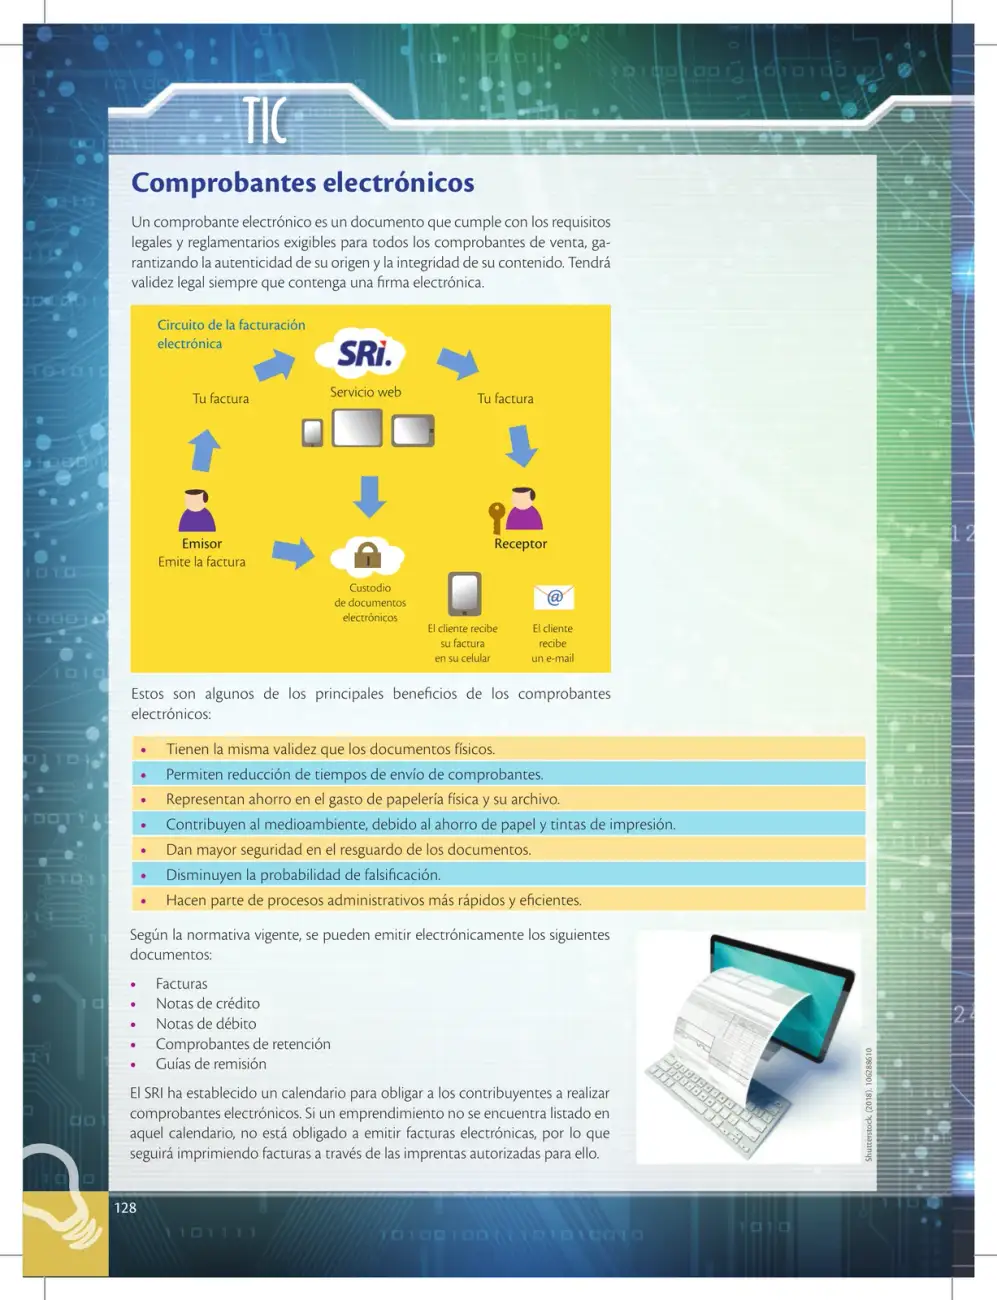 128
La página define los comprobantes electrónicos, presenta el circuito de facturación electrónica del SRI, lista sus principales beneficios y los documentos que pueden emitirse electrónicamente según la normativa vigente.
Ver solucionario completo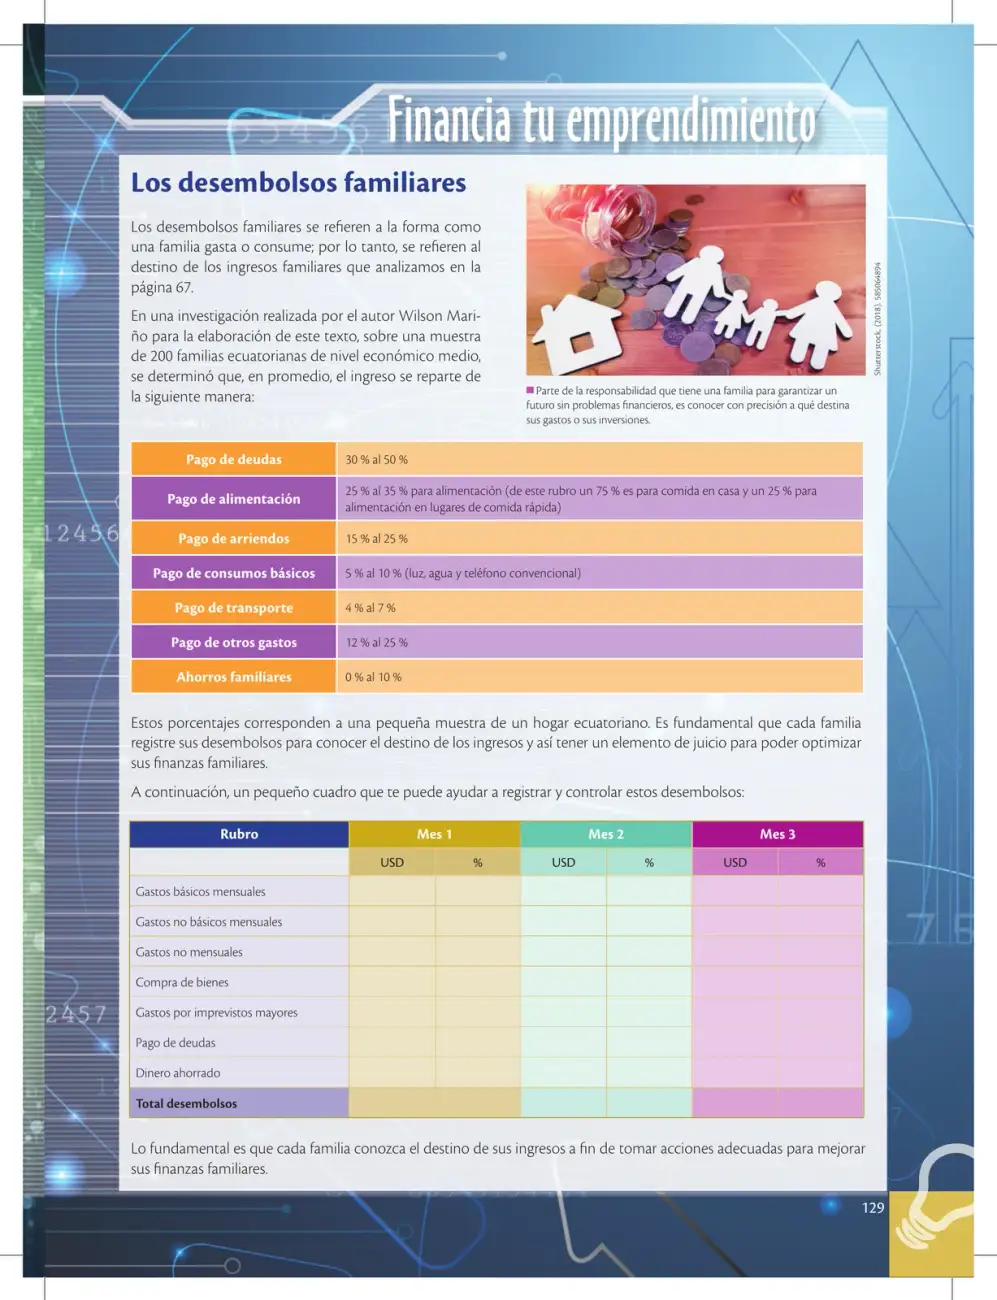 129
Explica qué son los desembolsos familiares, presenta porcentajes promedio de distribución del ingreso en 200 familias ecuatorianas (deudas, alimentación, arriendos, servicios, transporte y ahorro) y ofrece una plantilla mensual para registrar y controlar los gastos del hogar.
Ver solucionario completo 130
Evaluación sumativa sobre comprobantes de venta válidos, el RISE y la composición del RUC para personas naturales en emprendimientos.
Ver solucionario completo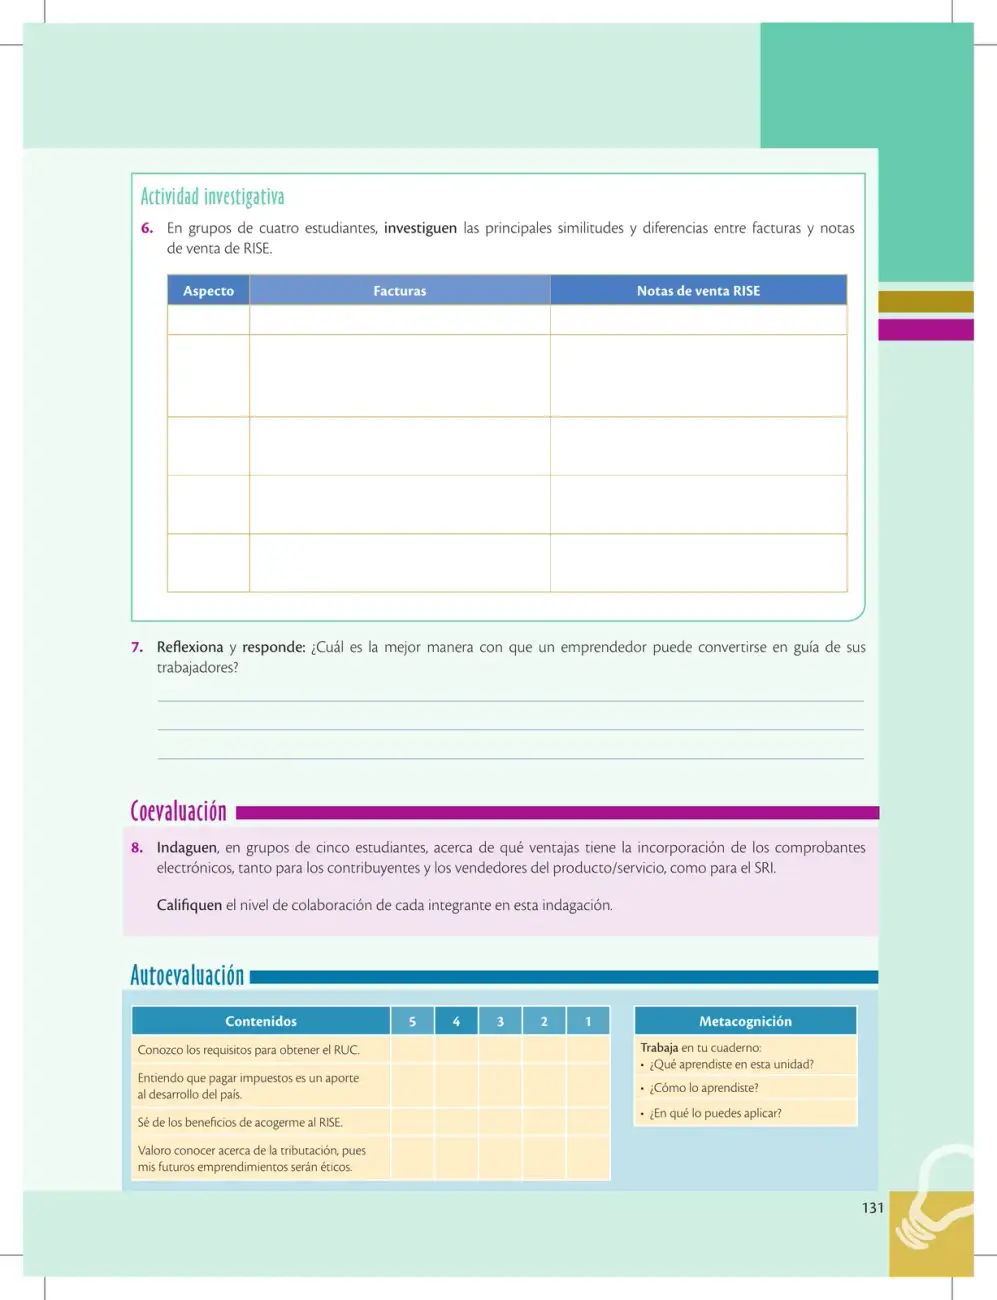 131
La página 131 plantea una investigación grupal sobre similitudes y diferencias entre facturas y notas de venta del RISE, una reflexión sobre el emprendedor como guía de sus trabajadores, una coevaluación sobre ventajas de los comprobantes electrónicos para contribuyentes y el SRI, y una autoevaluación con rúbrica de nivel de dominio.
Ver solucionario completo 132
Portadilla que introduce el tema de las obligaciones legales que todo emprendedor debe cumplir con el Estado ecuatoriano una vez obtenido su RUC y formalizada su actividad.
Ver solucionario completo 133
Portada de la Unidad 5 del libro de Emprendimiento y Gestión de 1.º de BGU (Ecuador), que presenta los objetivos de aprendizaje OG.EG.1 y OG.EG.4 sobre el espíritu emprendedor y las obligaciones legales y sociales del emprendedor.
Ver solucionario completo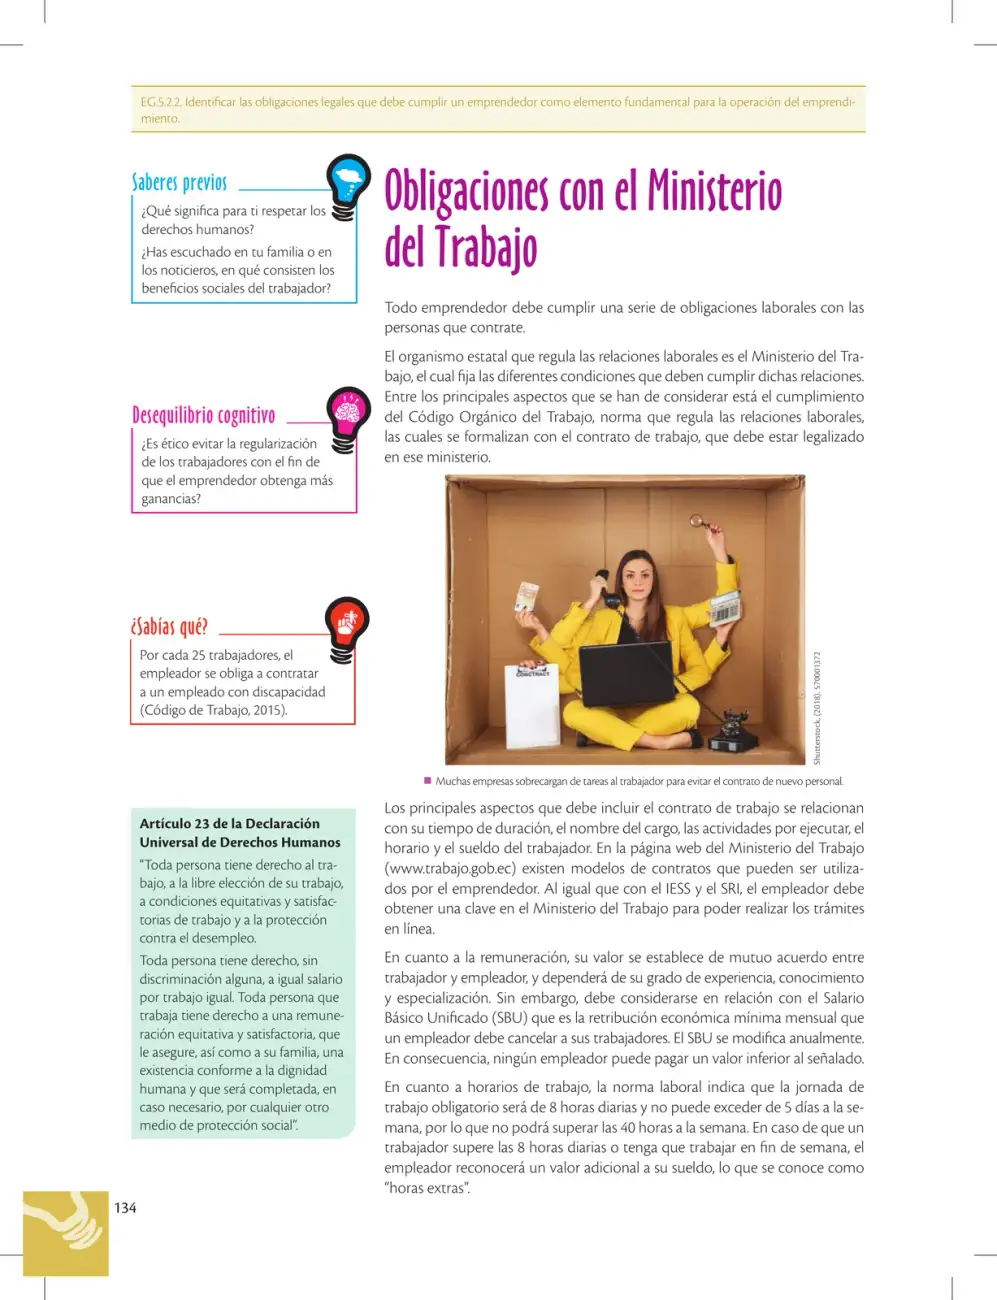 134
La página explica las obligaciones laborales que tiene un emprendedor con el Ministerio del Trabajo: contrato de trabajo, remuneración mínima (SBU), jornada de 8 horas diarias y 40 semanales, y horas extras, junto con preguntas de reflexión sobre derechos humanos y ética laboral.
Ver solucionario completo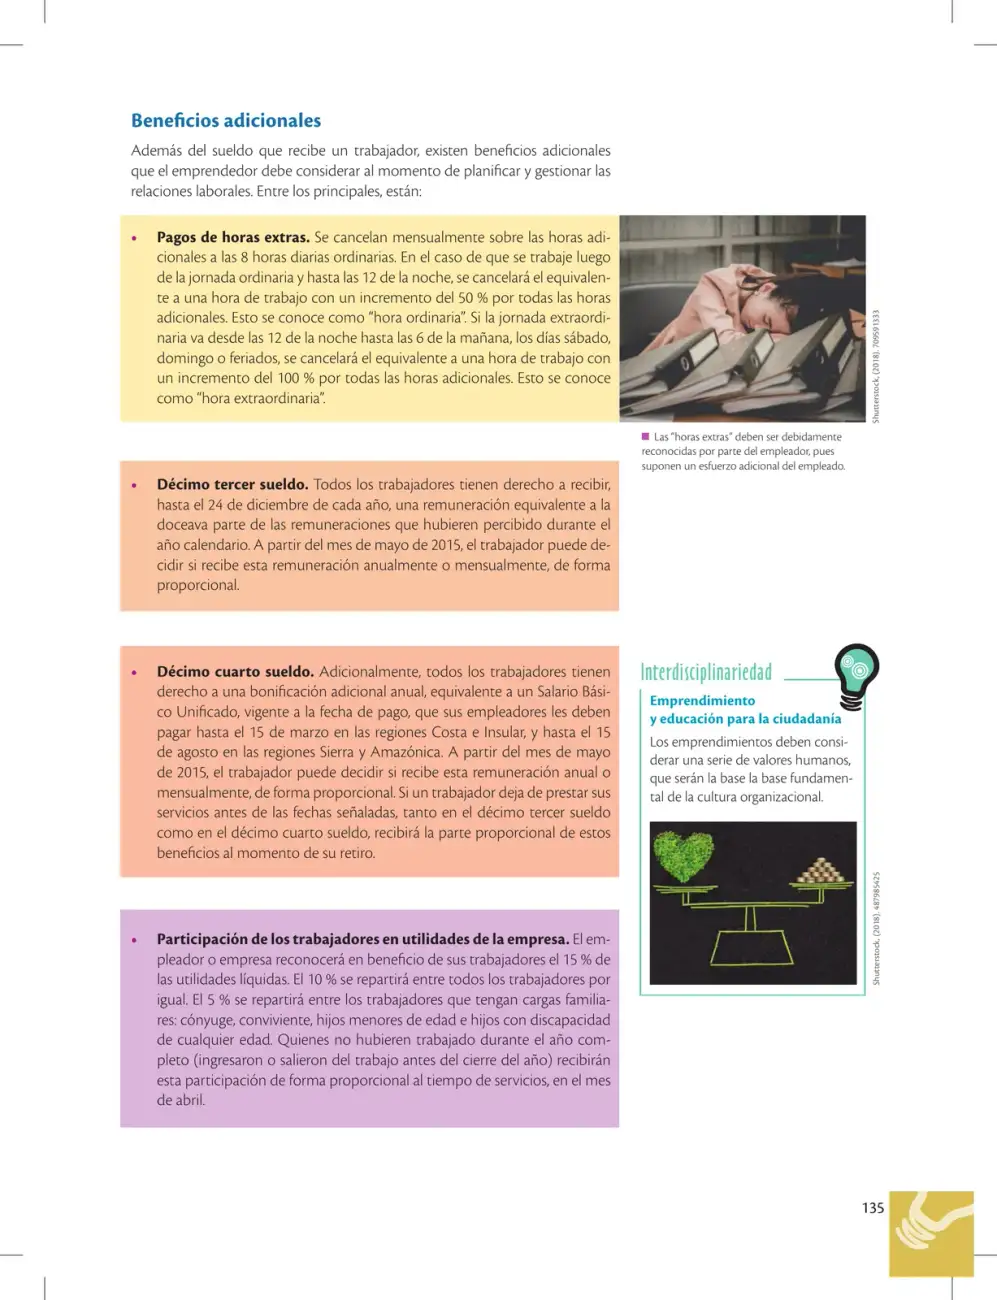 135
La página explica los beneficios laborales adicionales en Ecuador: pago de horas extras con recargos del 50% y 100%, décimo tercer y décimo cuarto sueldo, y participación de trabajadores en utilidades de la empresa.
Ver solucionario completo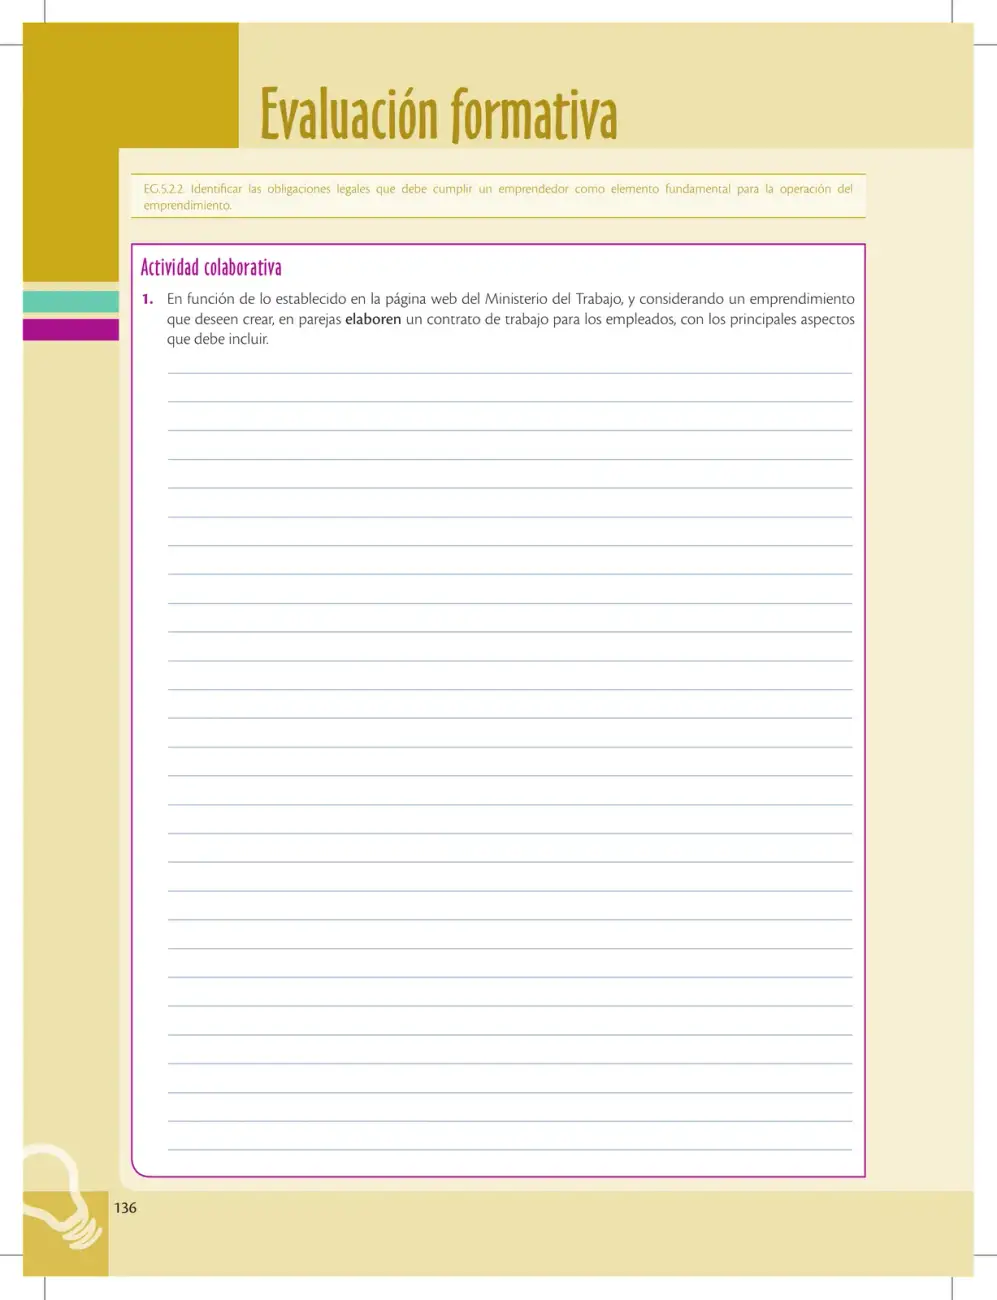 136
Evaluación formativa donde los estudiantes, en parejas, elaboran un contrato de trabajo para su emprendimiento considerando las obligaciones legales exigidas por el Ministerio del Trabajo.
Ver solucionario completo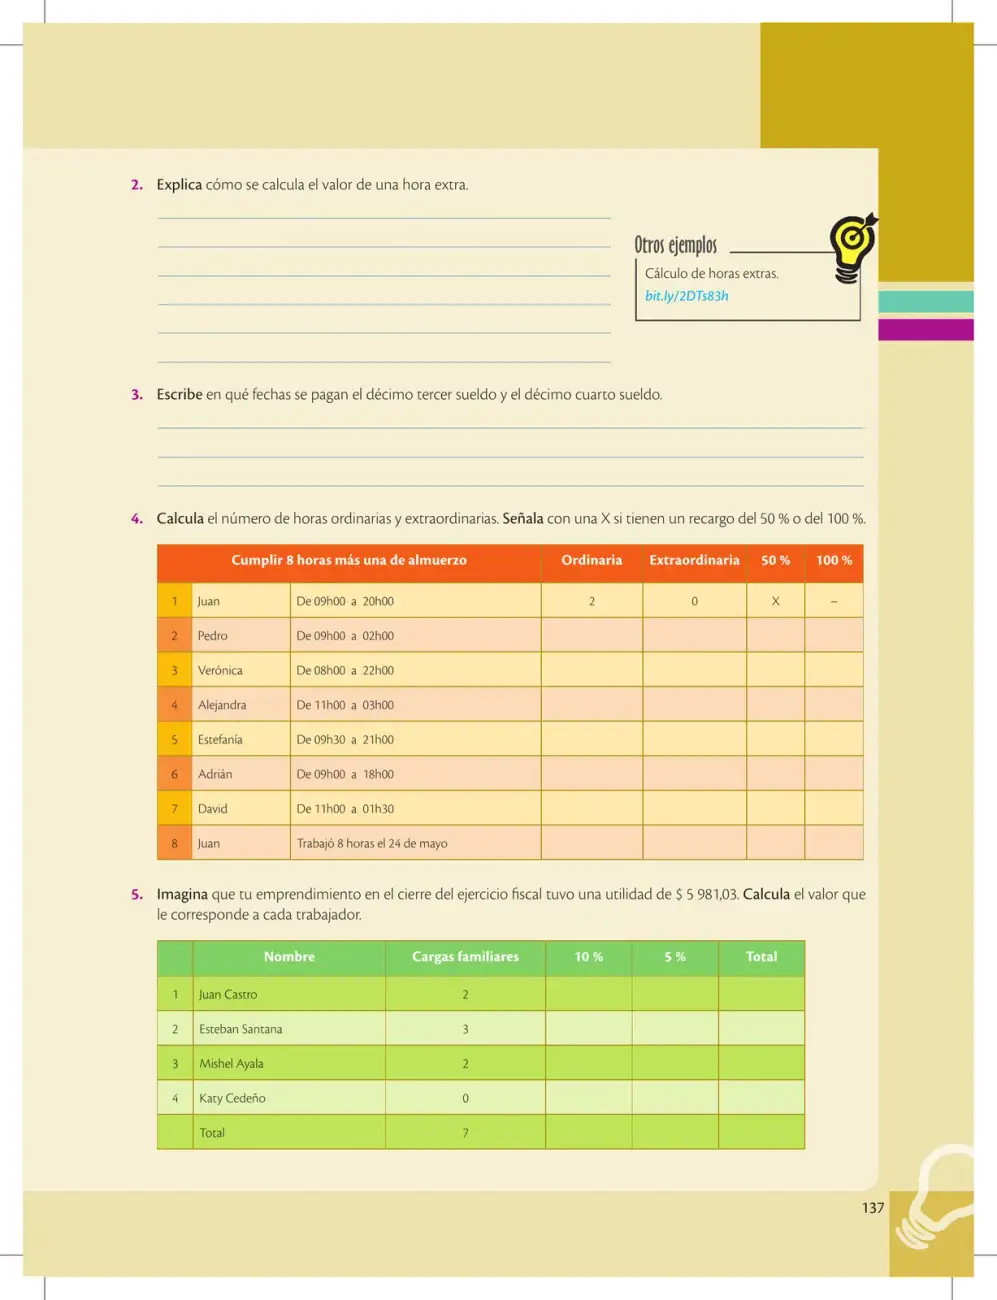 137
La página practica el cálculo del valor de horas extras, las fechas de pago del décimo tercer y cuarto sueldo, la clasificación de jornadas ordinarias y extraordinarias con recargos del 50% y 100%, y la distribución de utilidades entre trabajadores según cargas familiares.
Ver solucionario completo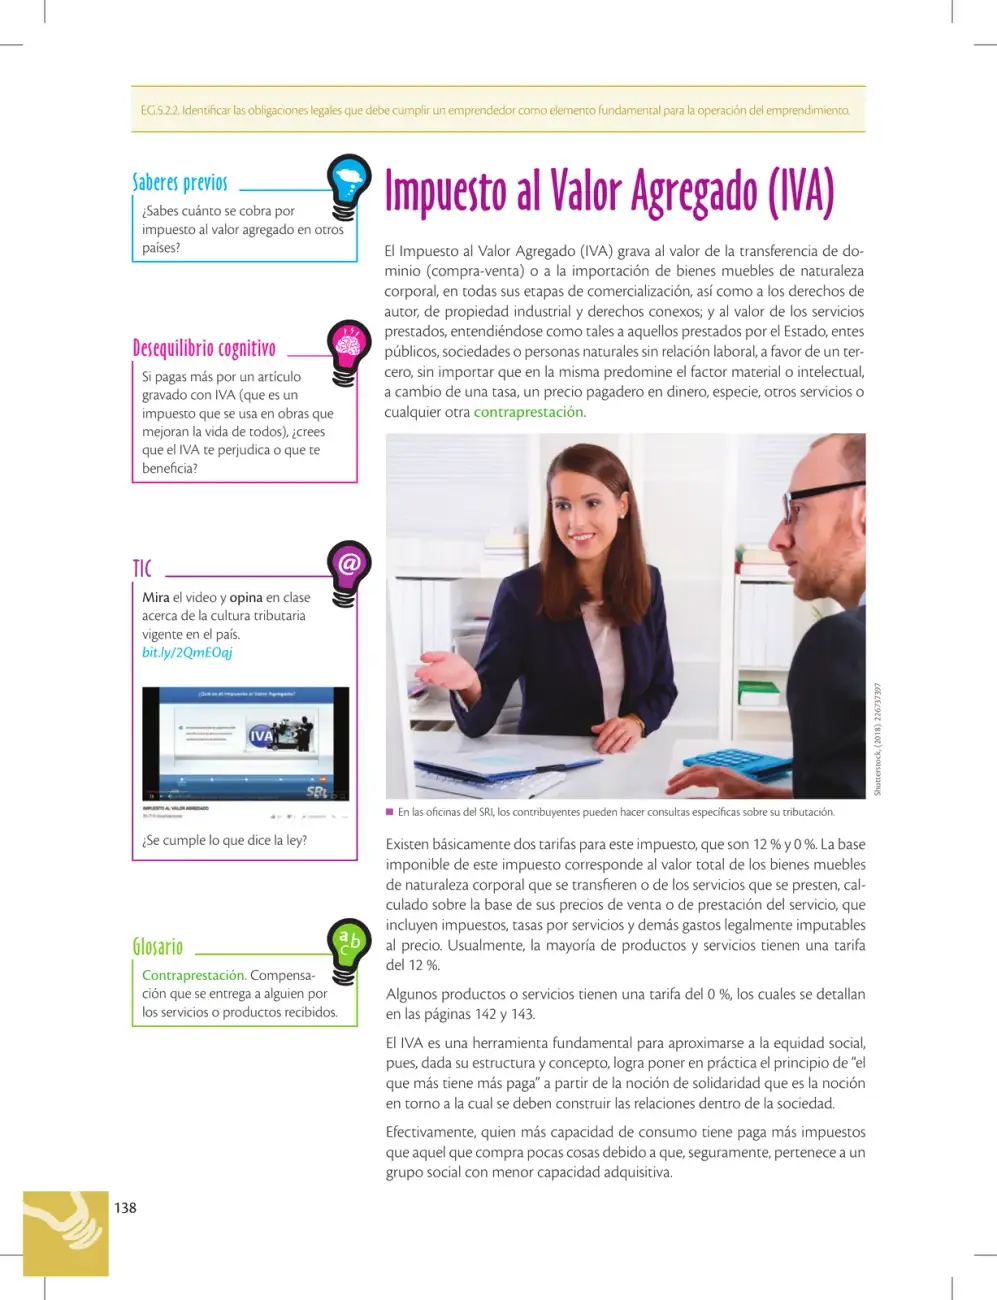 138
Página teórica que define el Impuesto al Valor Agregado (IVA), explica sus tarifas (12% y 0%), su base imponible y su rol como herramienta de equidad social basada en el principio de que quien más consume más aporta.
Ver solucionario completo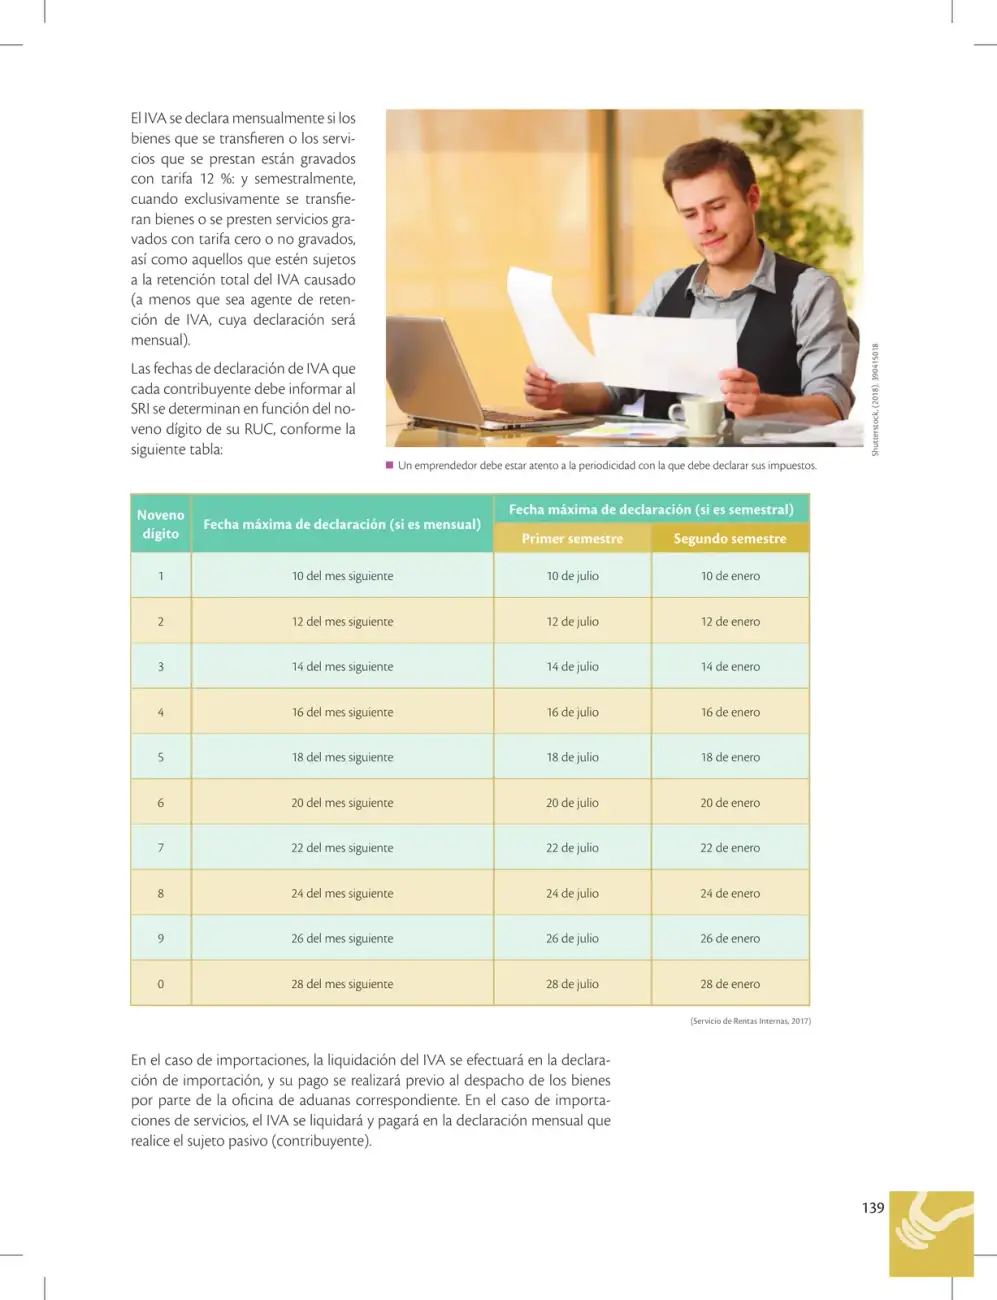 139
La página explica cuándo se declara el IVA (mensual o semestral), cómo el SRI determina la fecha máxima de declaración según el noveno dígito del RUC, y cómo se liquida el IVA en importaciones de bienes y servicios.
Ver solucionario completo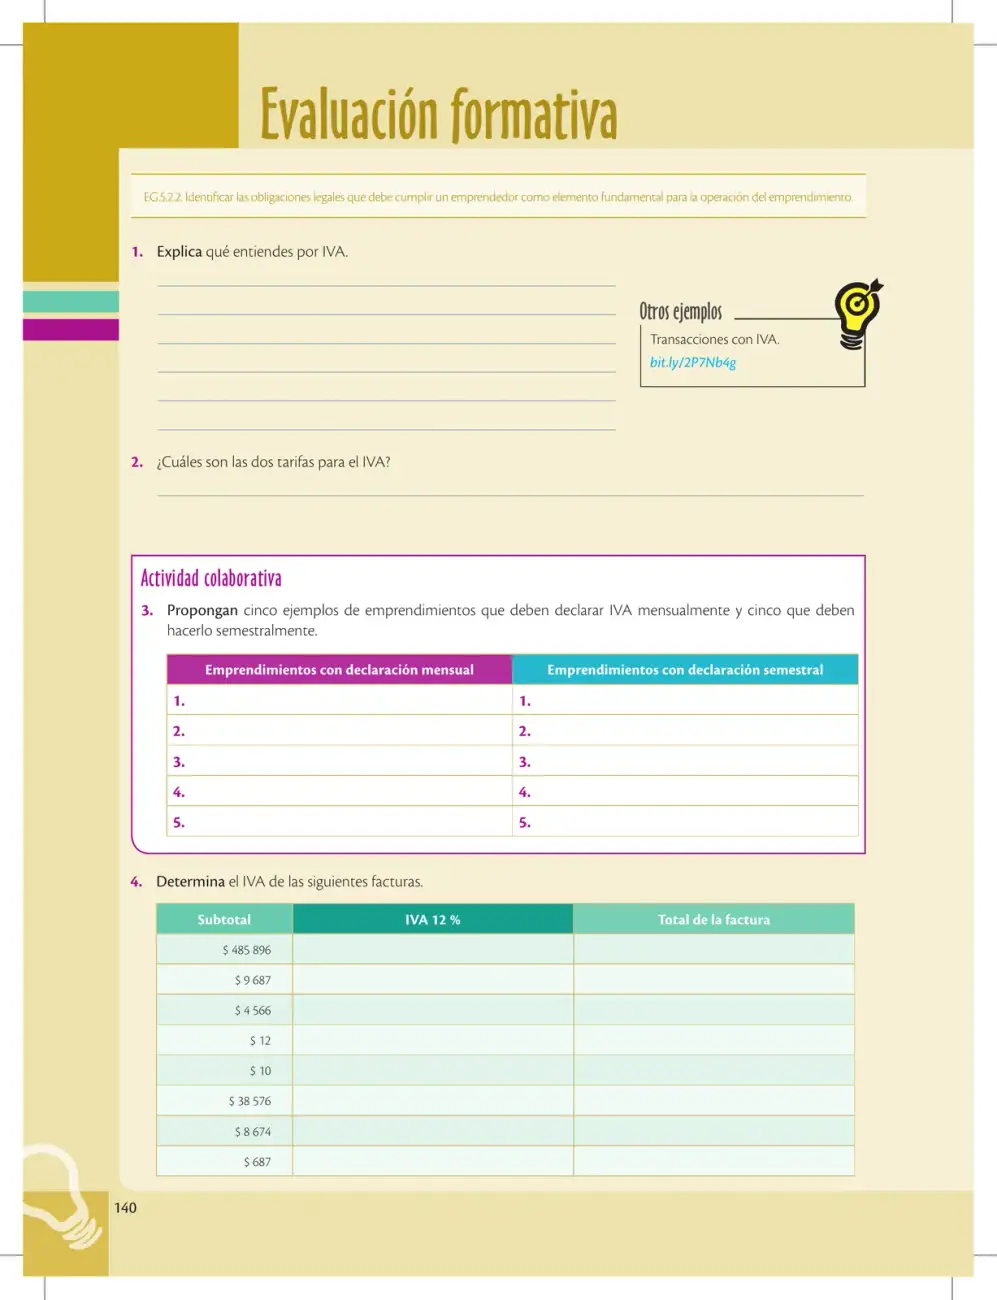 140
Evaluación formativa sobre el IVA: definición, tarifas (12 % y 0 %), ejemplos de emprendimientos con declaración mensual o semestral, y cálculo del IVA 12 % de ocho facturas.
Ver solucionario completo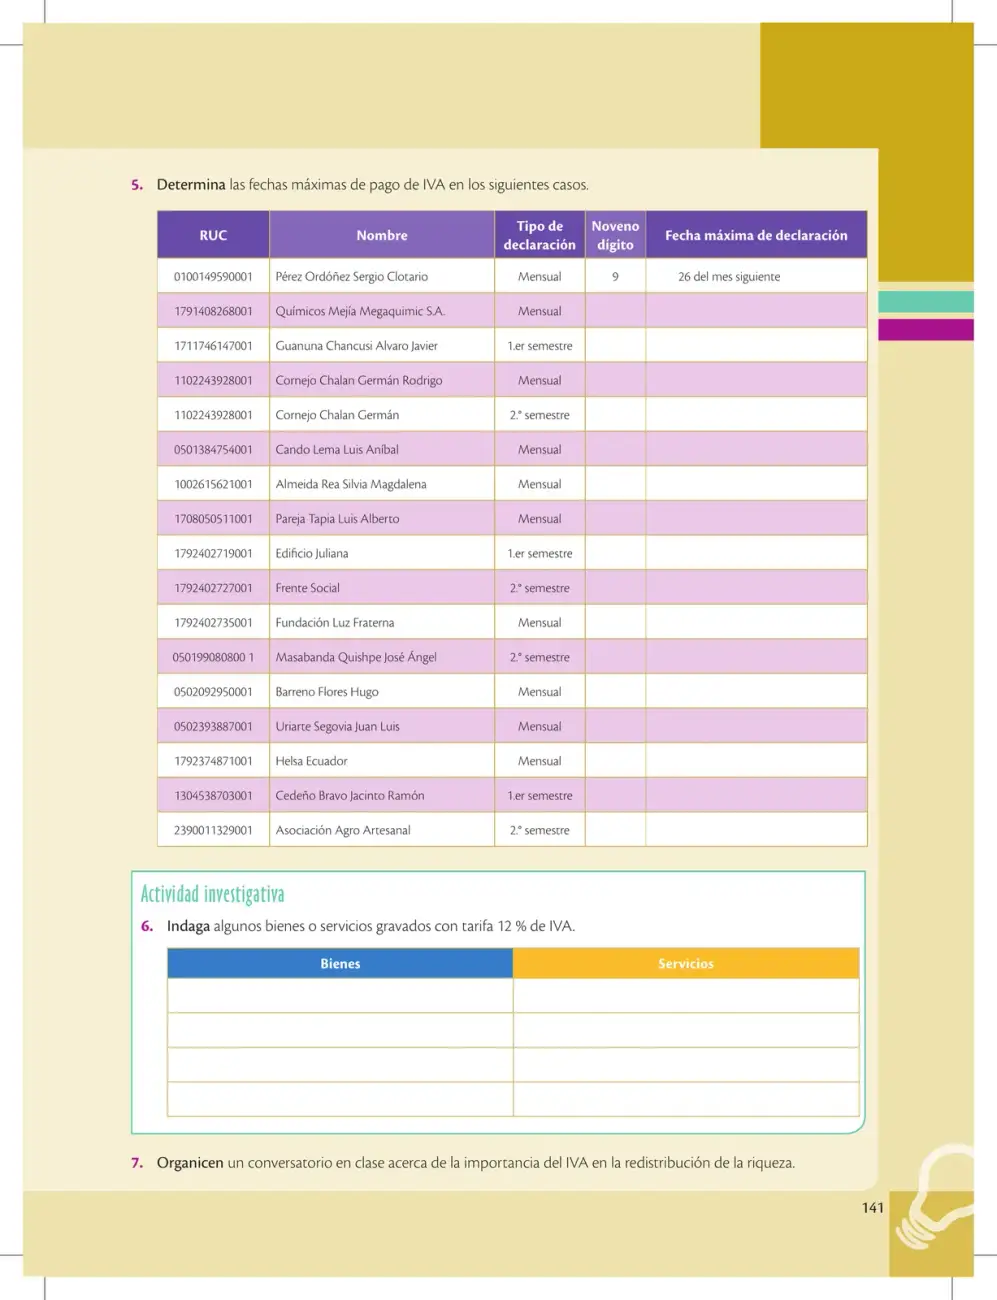 141
La página practica el cálculo de la fecha máxima de declaración de IVA según el noveno dígito del RUC y el tipo de declaración (mensual o semestral), e indaga bienes y servicios con tarifa 12%.
Ver solucionario completo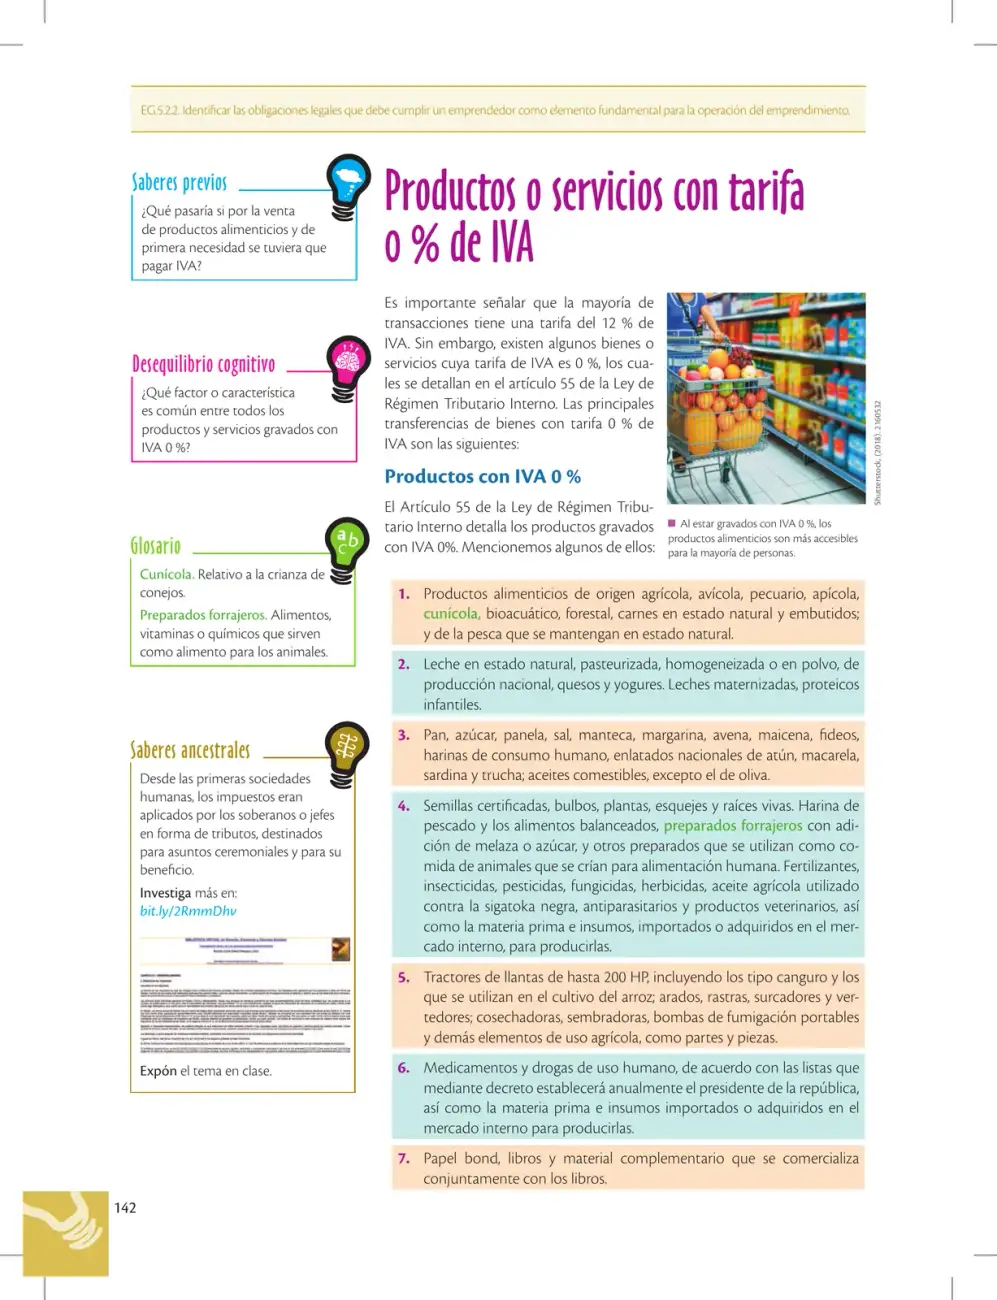 142
La página explica qué productos tienen tarifa de IVA 0% según el artículo 55 de la Ley de Régimen Tributario Interno, listando bienes alimenticios, agropecuarios, medicamentos y libros beneficiados.
Ver solucionario completo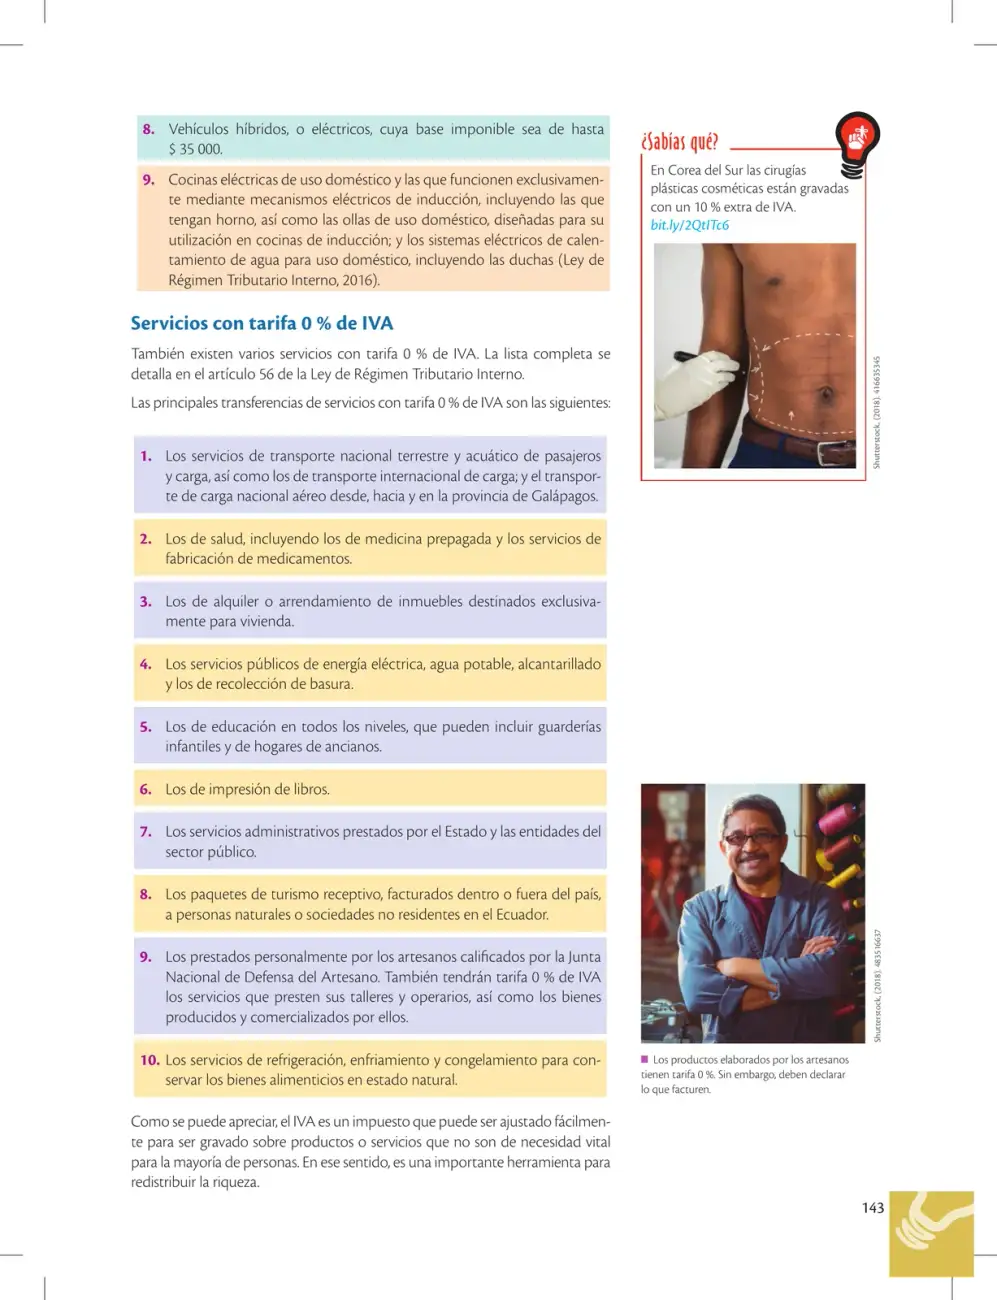 143
Página sobre los servicios con tarifa 0 % de IVA en Ecuador, enumerando los 10 principales sectores exonerados según la Ley de Régimen Tributario Interno y explicando el rol redistributivo del IVA.
Ver solucionario completo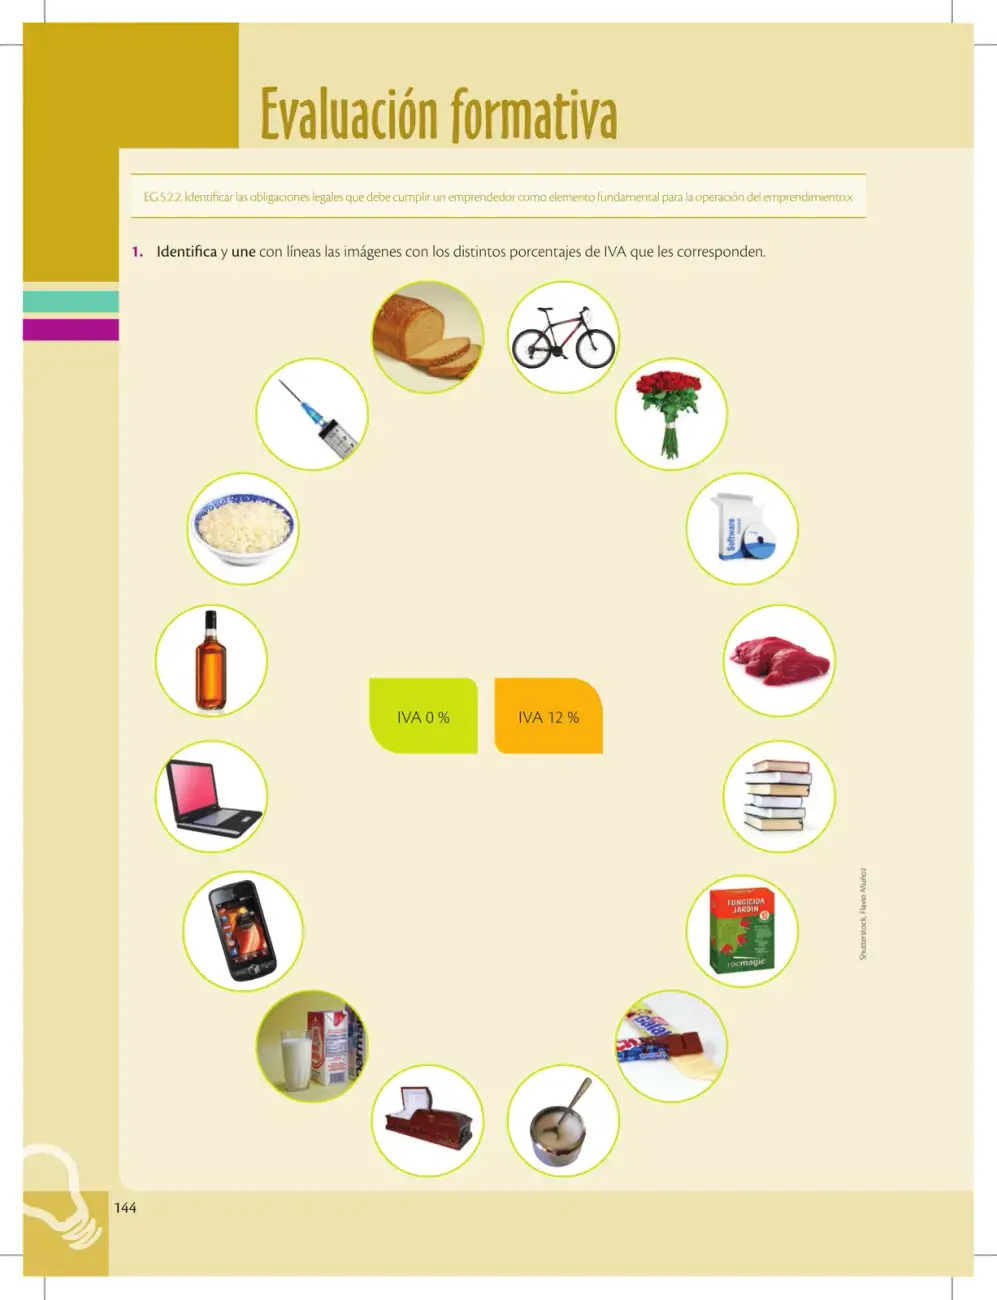 144
Actividad de evaluación formativa donde el estudiante debe clasificar imágenes de productos según correspondan a IVA 0 % o IVA 12 %, aplicando el EG.5.2.2 sobre obligaciones legales del emprendedor.
Ver solucionario completo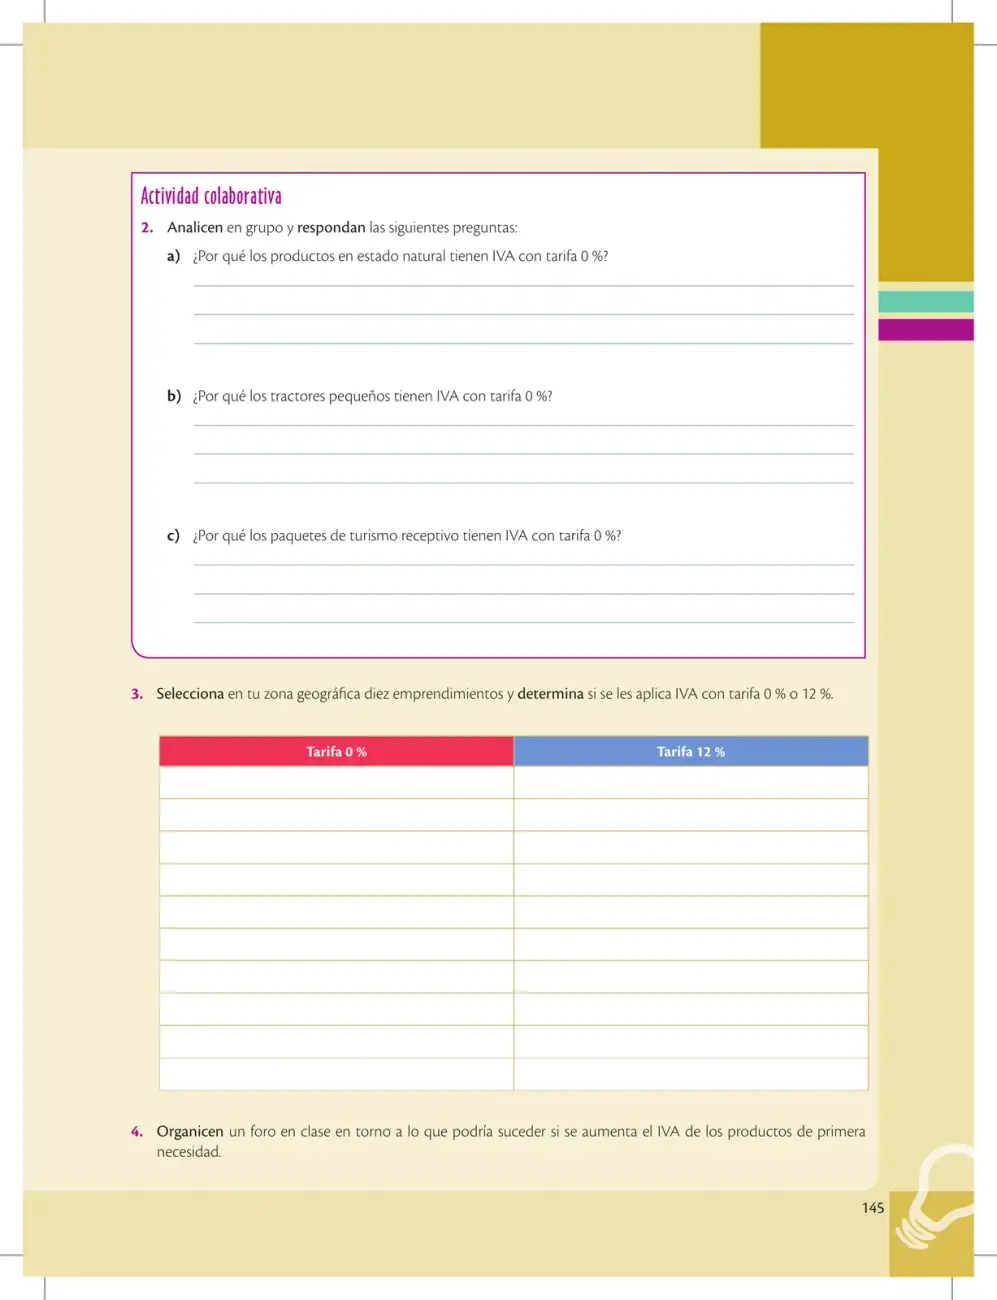 145
Actividad colaborativa sobre las razones por las que ciertos productos y servicios pagan IVA con tarifa 0 %, clasificación de emprendimientos locales según la tarifa y foro sobre el impacto de subir el IVA a productos de primera necesidad.
Ver solucionario completo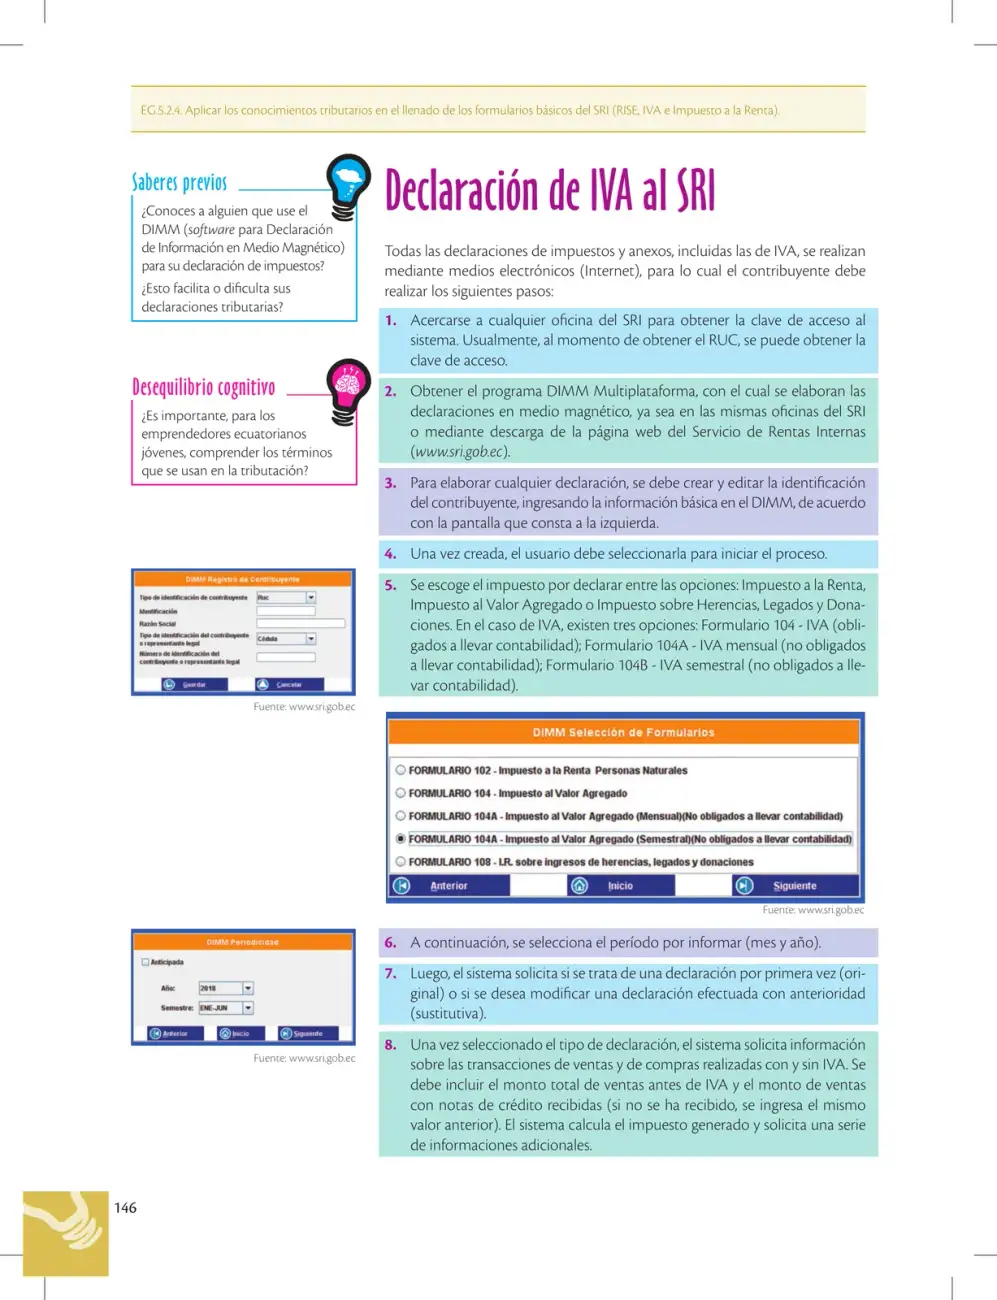 146
La página explica los 8 pasos para declarar el IVA ante el SRI de Ecuador de forma electrónica usando el programa DIMM, incluyendo la selección del formulario 104, 104A o 104B según la obligación de llevar contabilidad.
Ver solucionario completo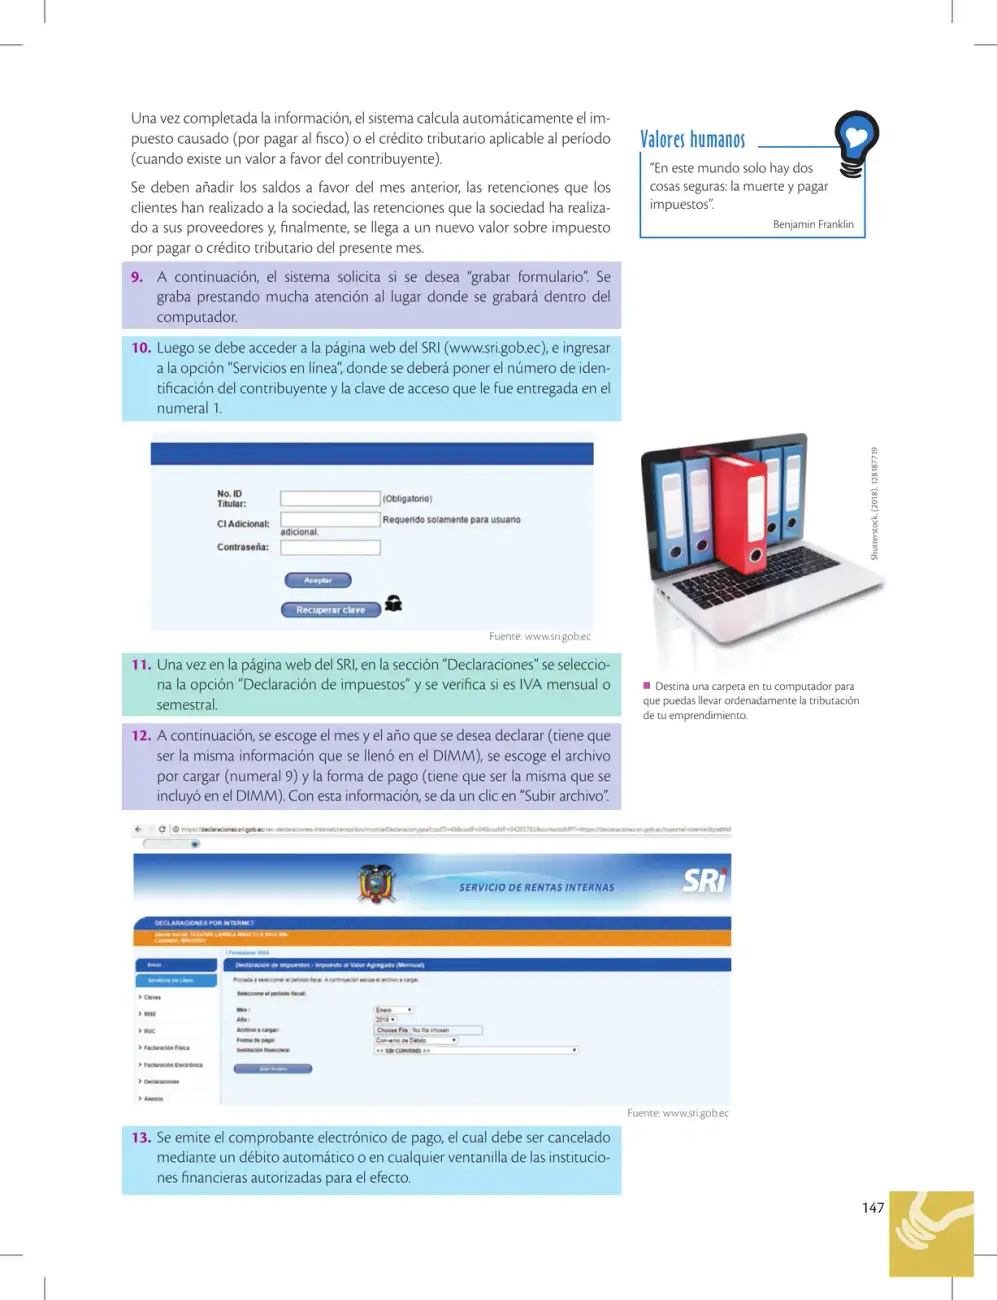 147
La página detalla los pasos finales para declarar y pagar el IVA de un emprendimiento en línea ante el SRI del Ecuador: grabar el formulario DIMM, subirlo en Servicios en Línea y cancelar el comprobante de pago.
Ver solucionario completo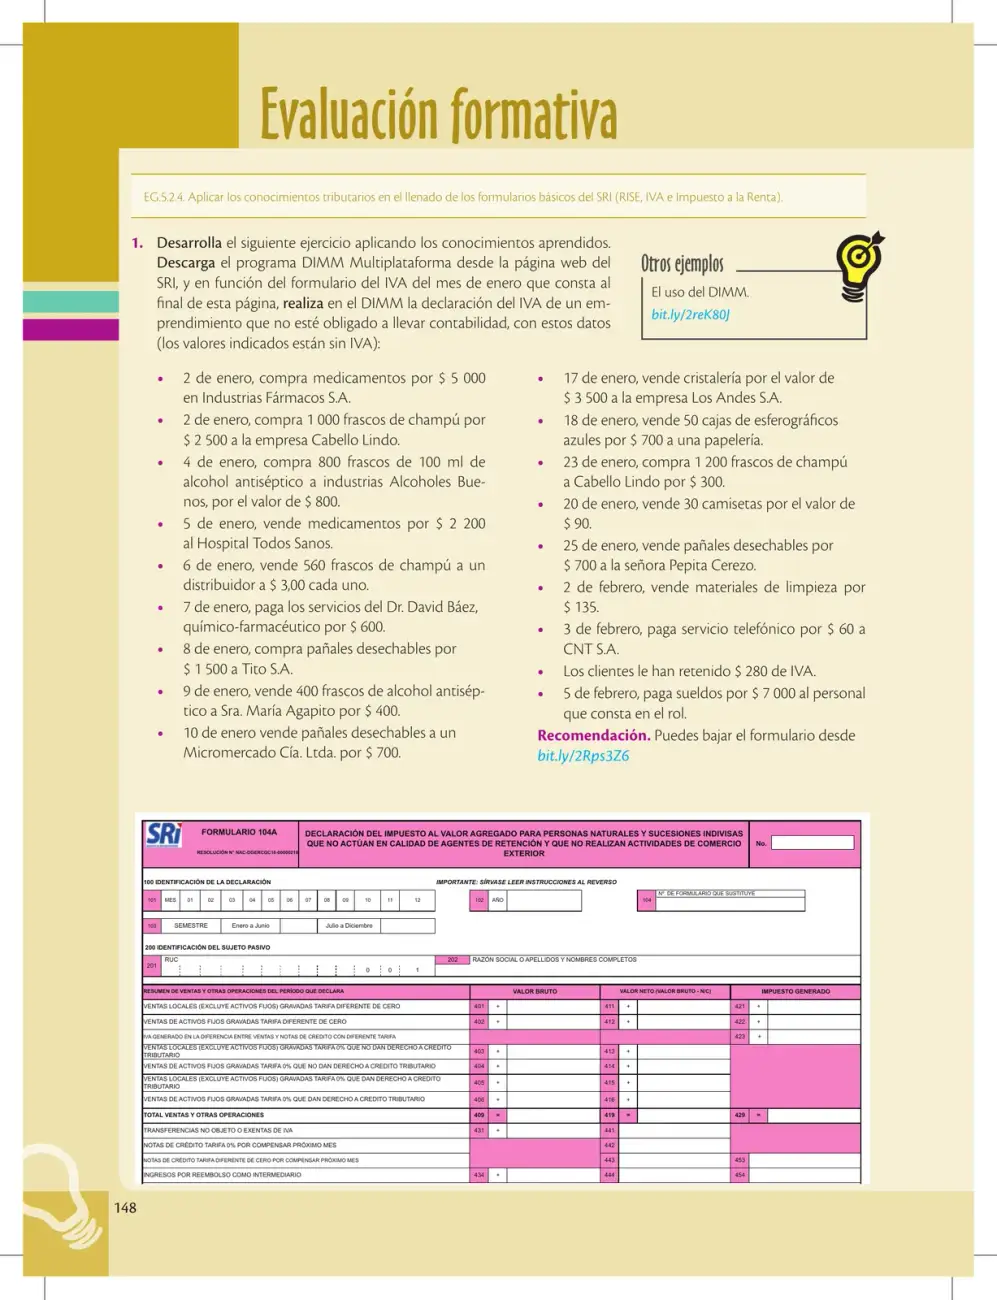 148
La página propone declarar el IVA de enero de un emprendimiento en el programa DIMM del SRI, clasificando compras y ventas para llenar el Formulario 104 (casillas 401/411/421 y compras con crédito tributario).
Ver solucionario completo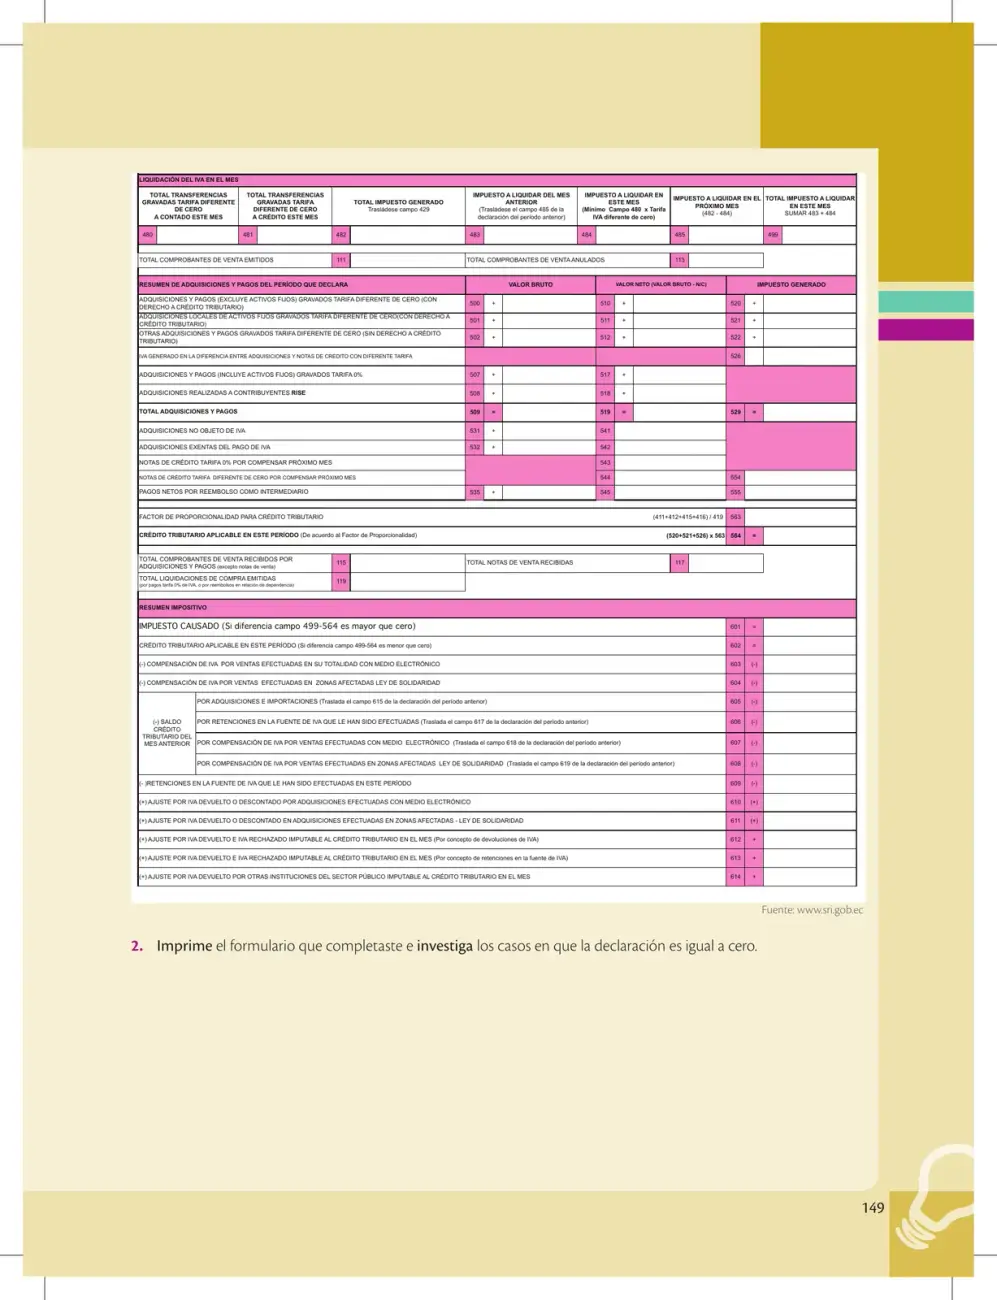 149
Página con el formulario de liquidación del IVA (SRI) y la instrucción de imprimirlo e investigar los casos en que la declaración es igual a cero.
Ver solucionario completo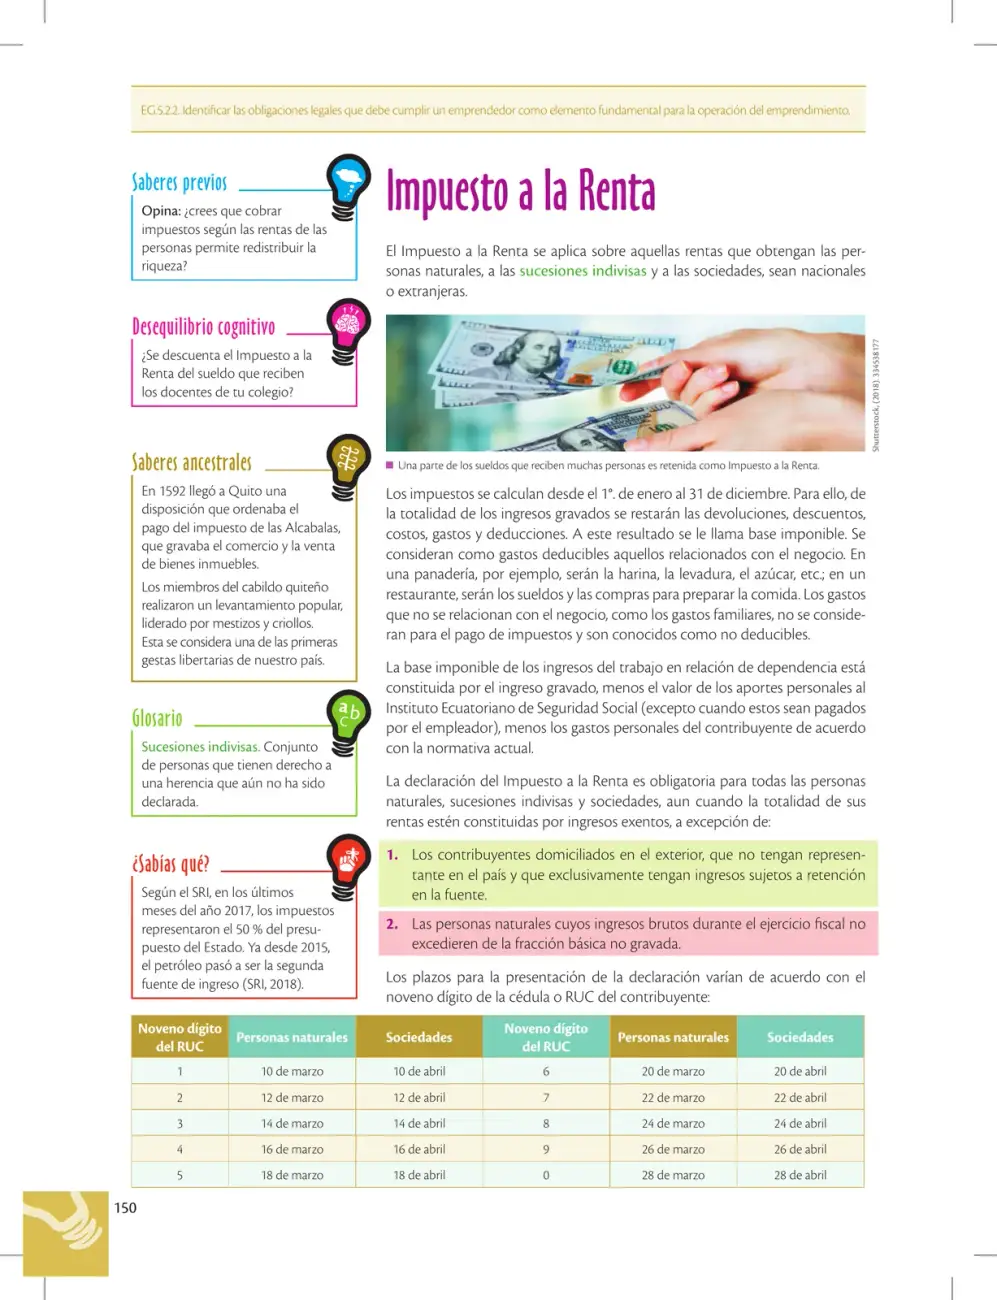 150
Página teórica sobre el Impuesto a la Renta en Ecuador: a quiénes se aplica, cómo se calcula la base imponible, la diferencia entre gastos deducibles y no deducibles, cuándo la declaración es obligatoria y los plazos según el noveno dígito del RUC.
Ver solucionario completo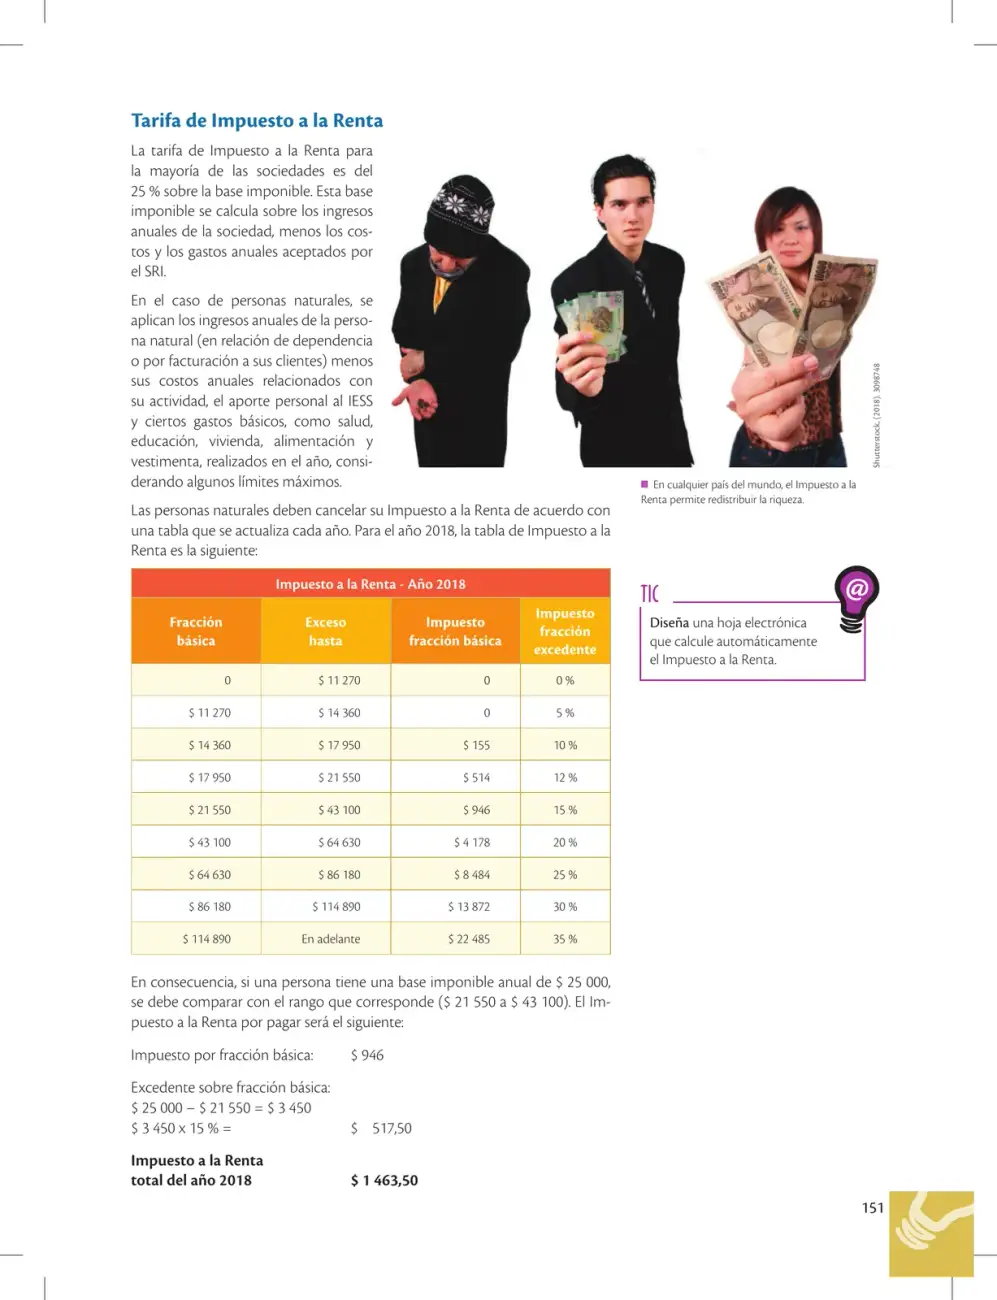 151
Explica cómo se calcula el Impuesto a la Renta en Ecuador para sociedades (25 %) y personas naturales mediante la tabla progresiva 2018, con un ejemplo resuelto de una base imponible de $ 25 000 que arroja un impuesto de $ 1 463,50.
Ver solucionario completo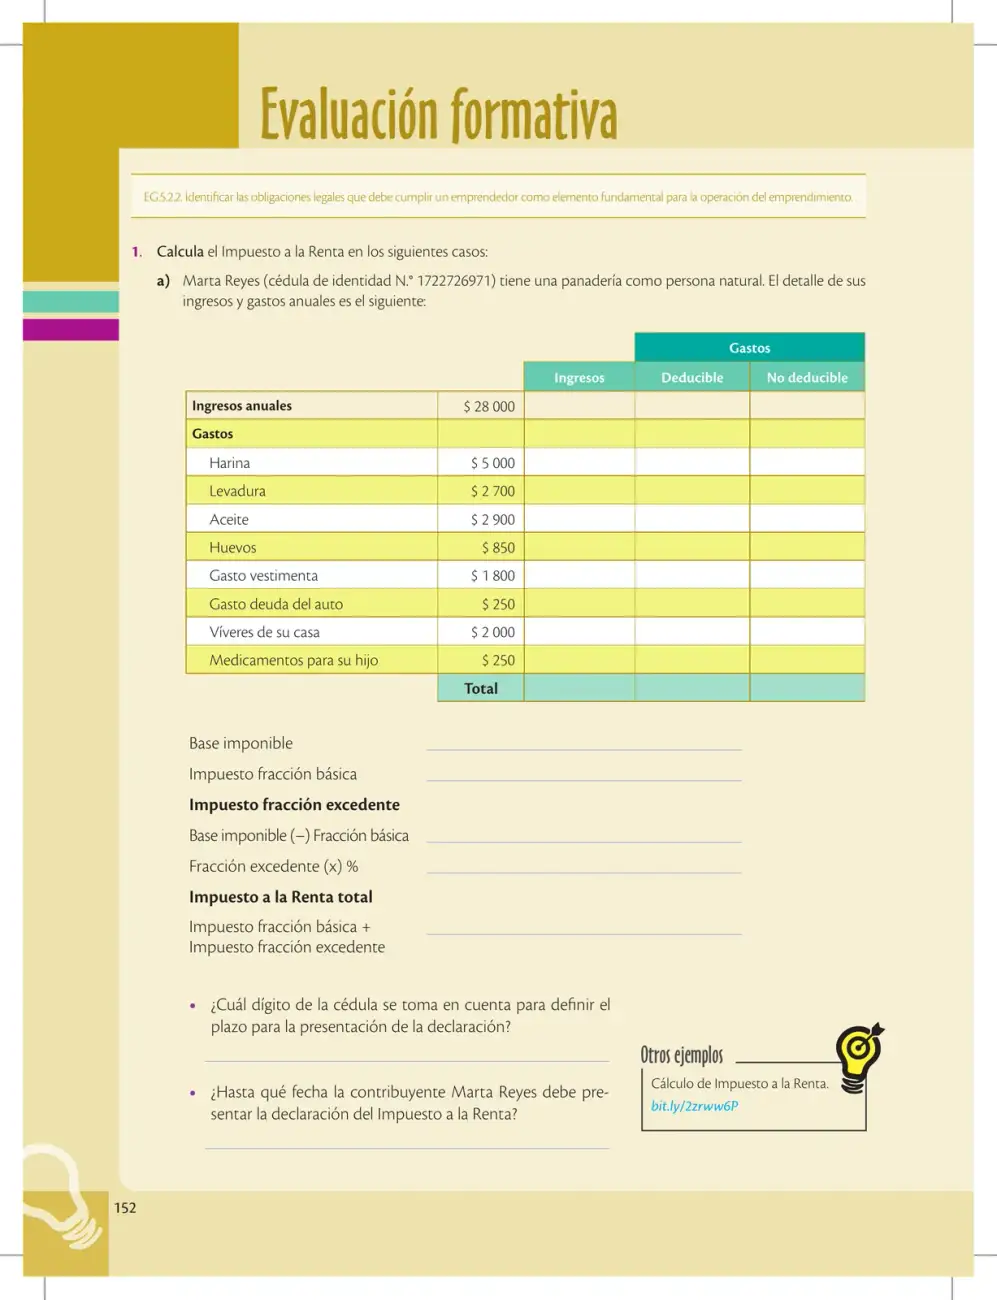 152
Ejercicio práctico de la Evaluación formativa EG.5.2.2 que pide calcular el Impuesto a la Renta de Marta Reyes, panadera persona natural, clasificando gastos en deducibles y no deducibles, hallando base imponible, fracción básica y excedente, y respondiendo sobre el plazo de declaración según el penúltimo dígito de la cédula.
Ver solucionario completo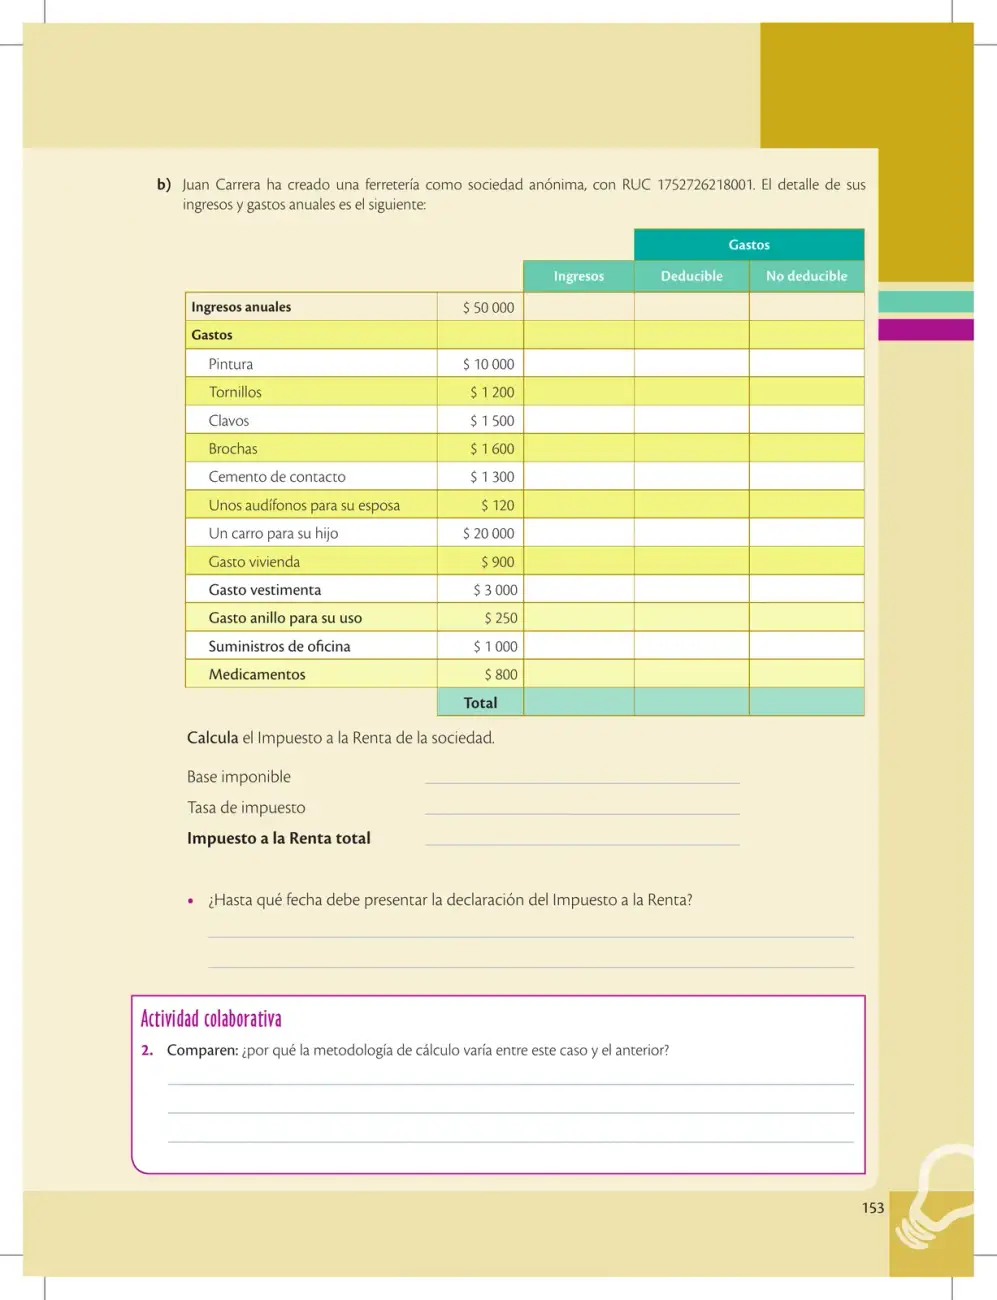 153
La página presenta el caso de una ferretería constituida como sociedad anónima con sus ingresos y gastos anuales, pidiendo clasificar cada gasto en deducible y no deducible para calcular la base imponible, la tasa y el Impuesto a la Renta total.
Ver solucionario completo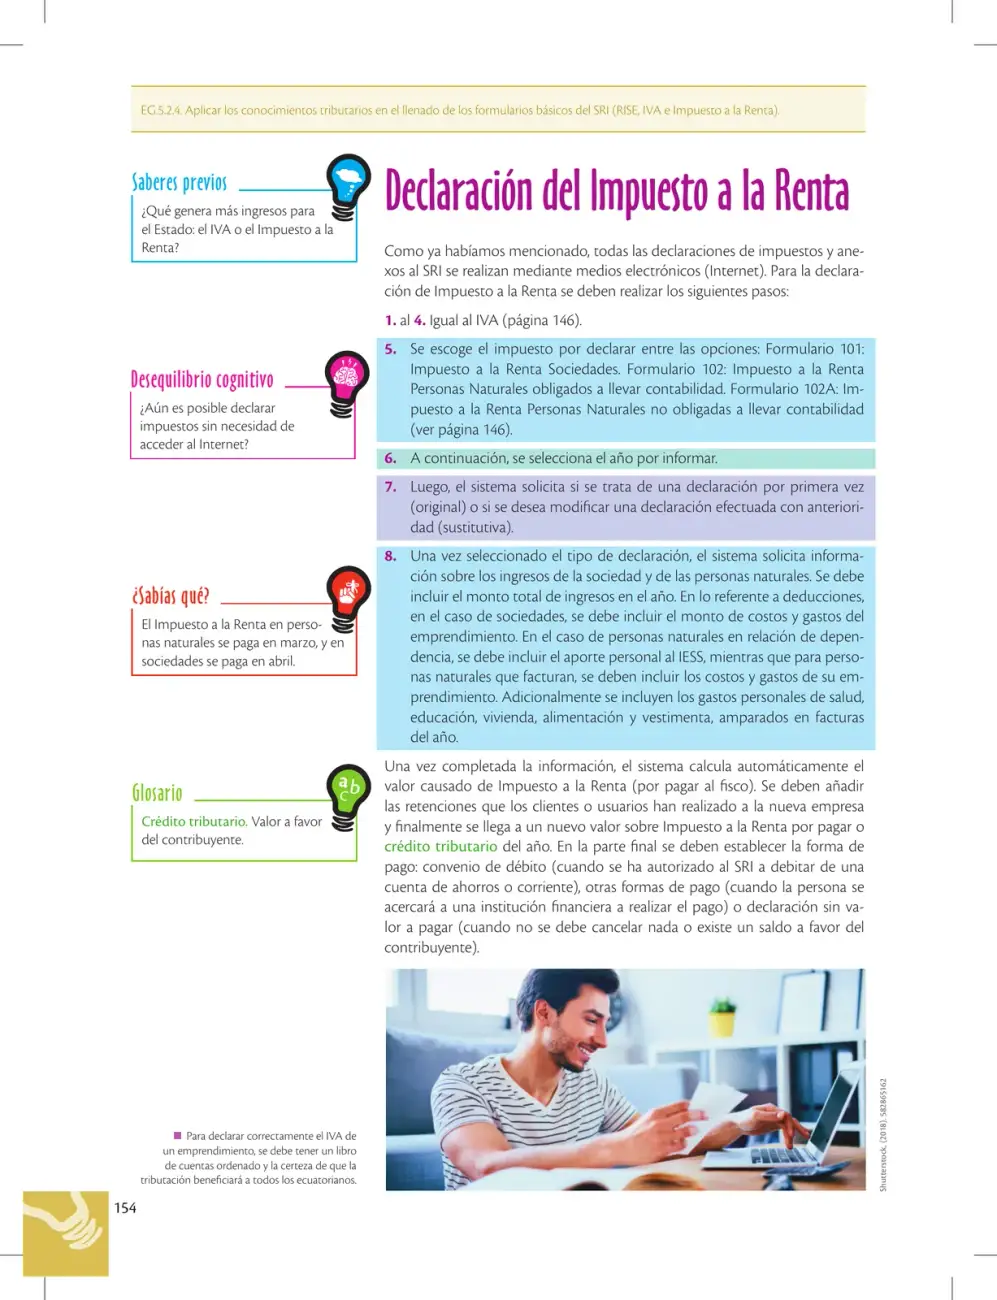 154
La página explica los pasos para declarar el Impuesto a la Renta en el SRI mediante medios electrónicos, incluyendo formularios, tipo de declaración, deducciones y formas de pago.
Ver solucionario completo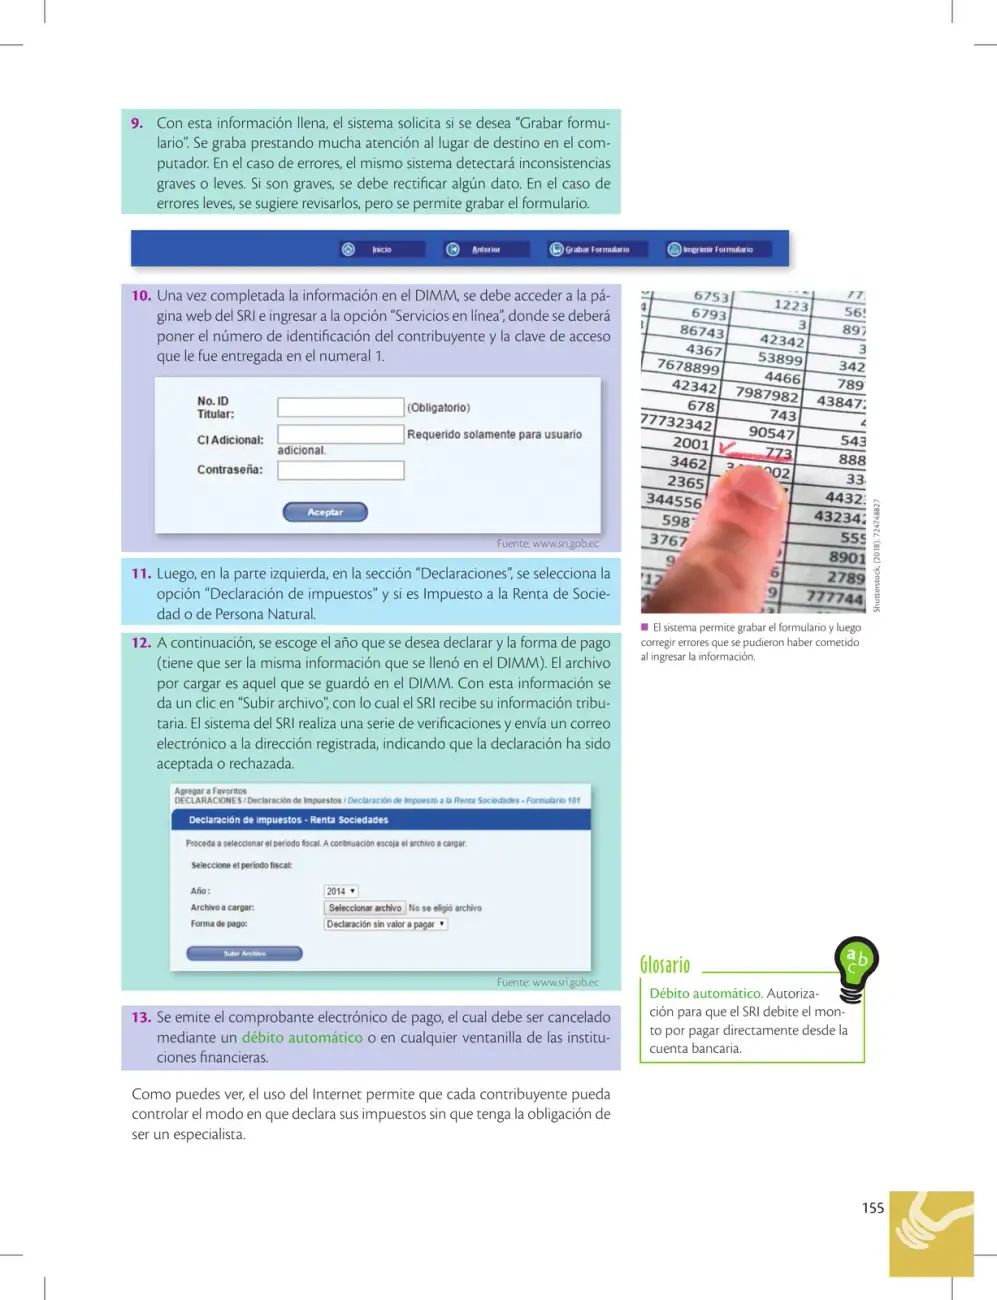 155
La página describe los pasos finales para declarar impuestos en línea ante el SRI: grabar el formulario DIMM, ingresar a Servicios en línea, subir el archivo, recibir la respuesta por correo y cancelar el comprobante electrónico de pago mediante débito automático o ventanilla.
Ver solucionario completo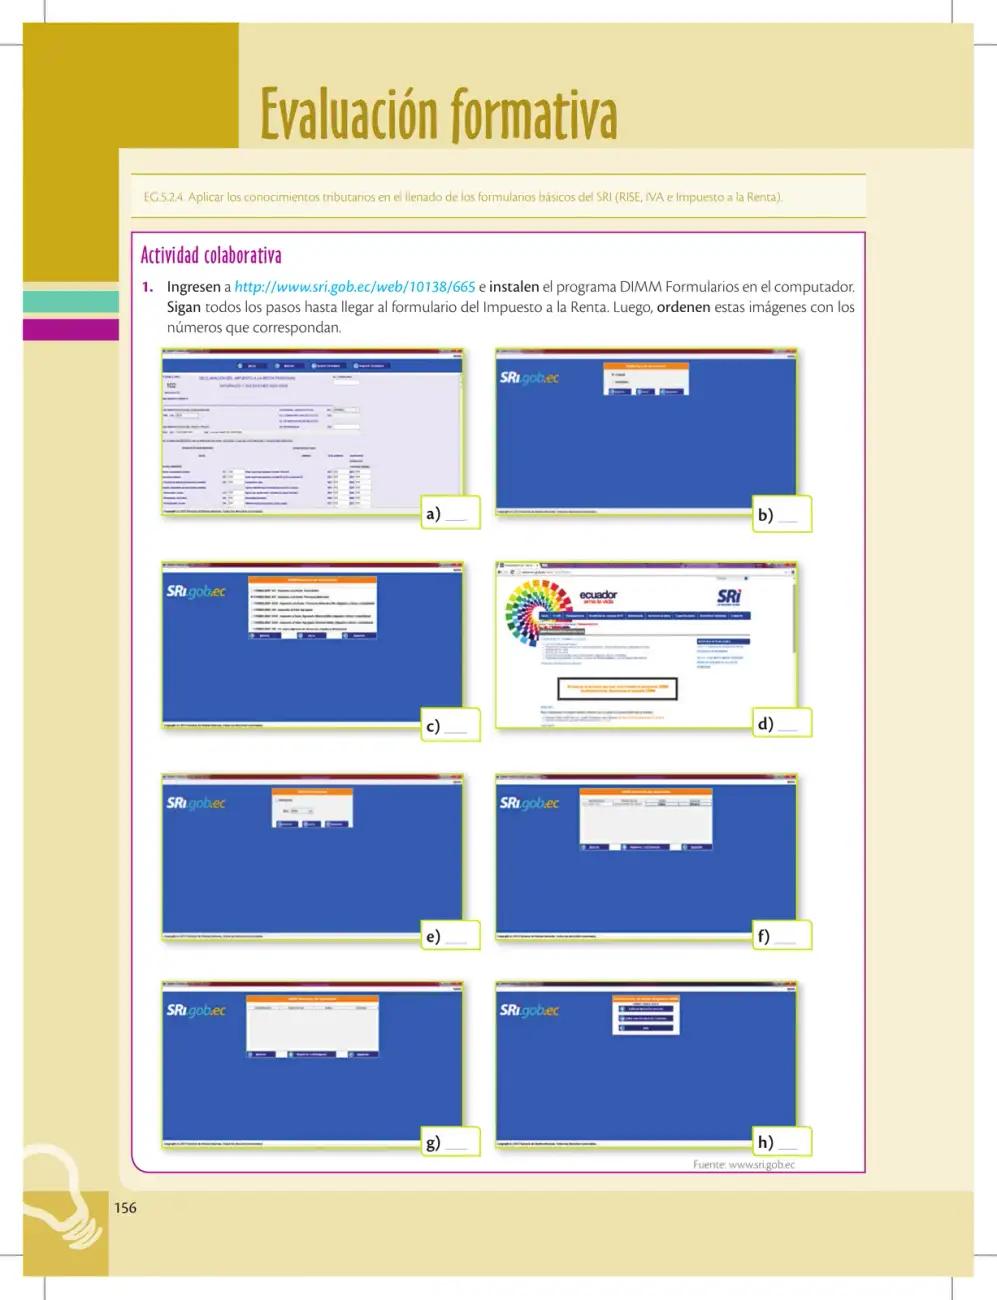 156
Actividad colaborativa donde el estudiante instala DIMM Formularios del SRI, sigue los pasos hasta el formulario del Impuesto a la Renta y ordena cronológicamente ocho capturas de pantalla de ese proceso.
Ver solucionario completo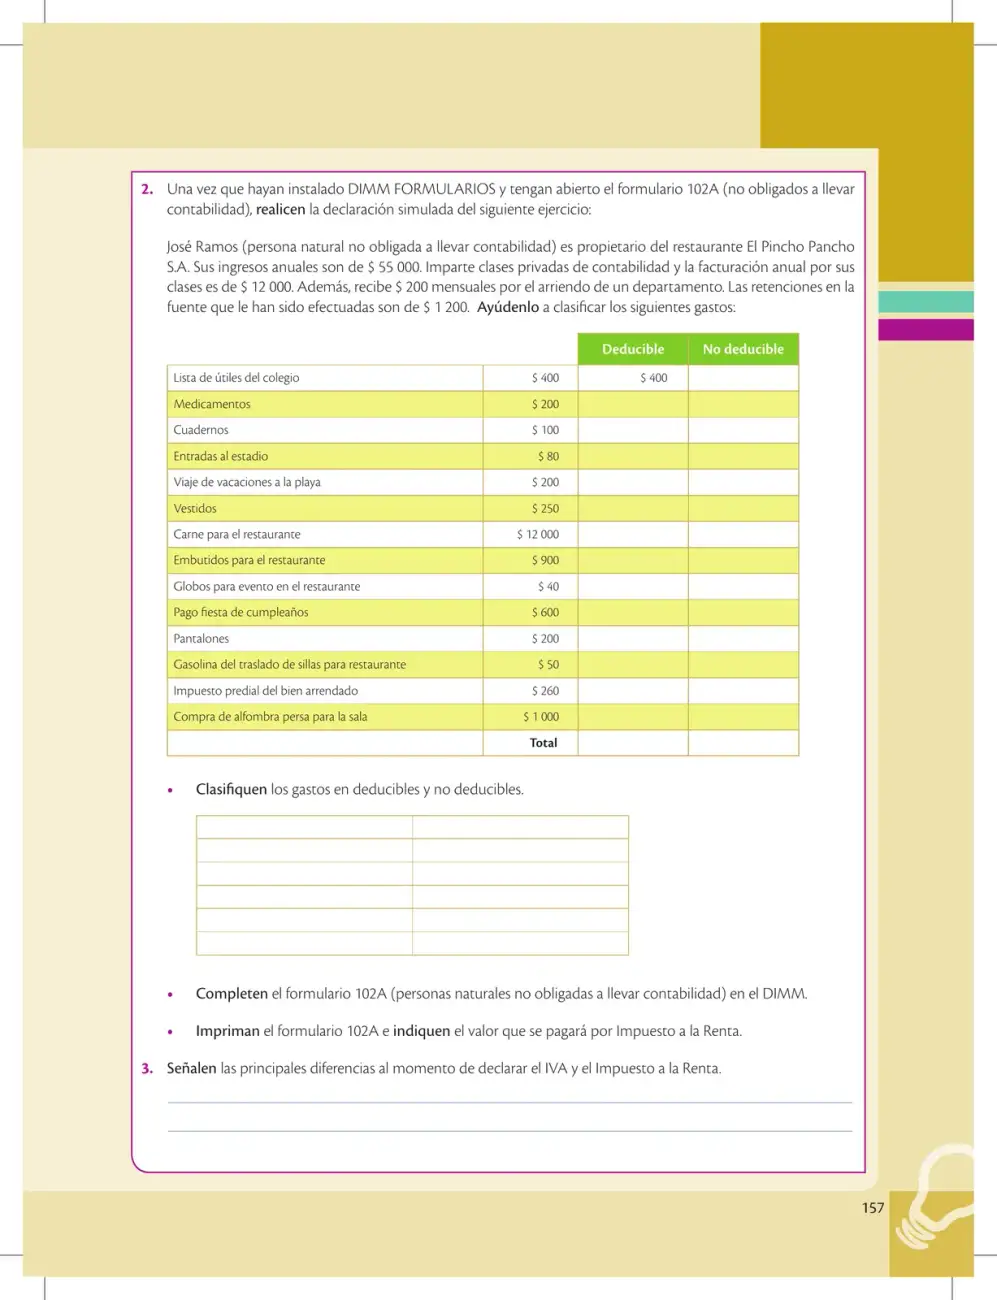 157
La página plantea una declaración simulada de Impuesto a la Renta mediante el formulario 102A, donde se debe clasificar gastos en deducibles y no deducibles de un restaurante y comparar la declaración de IVA con la del Impuesto a la Renta.
Ver solucionario completo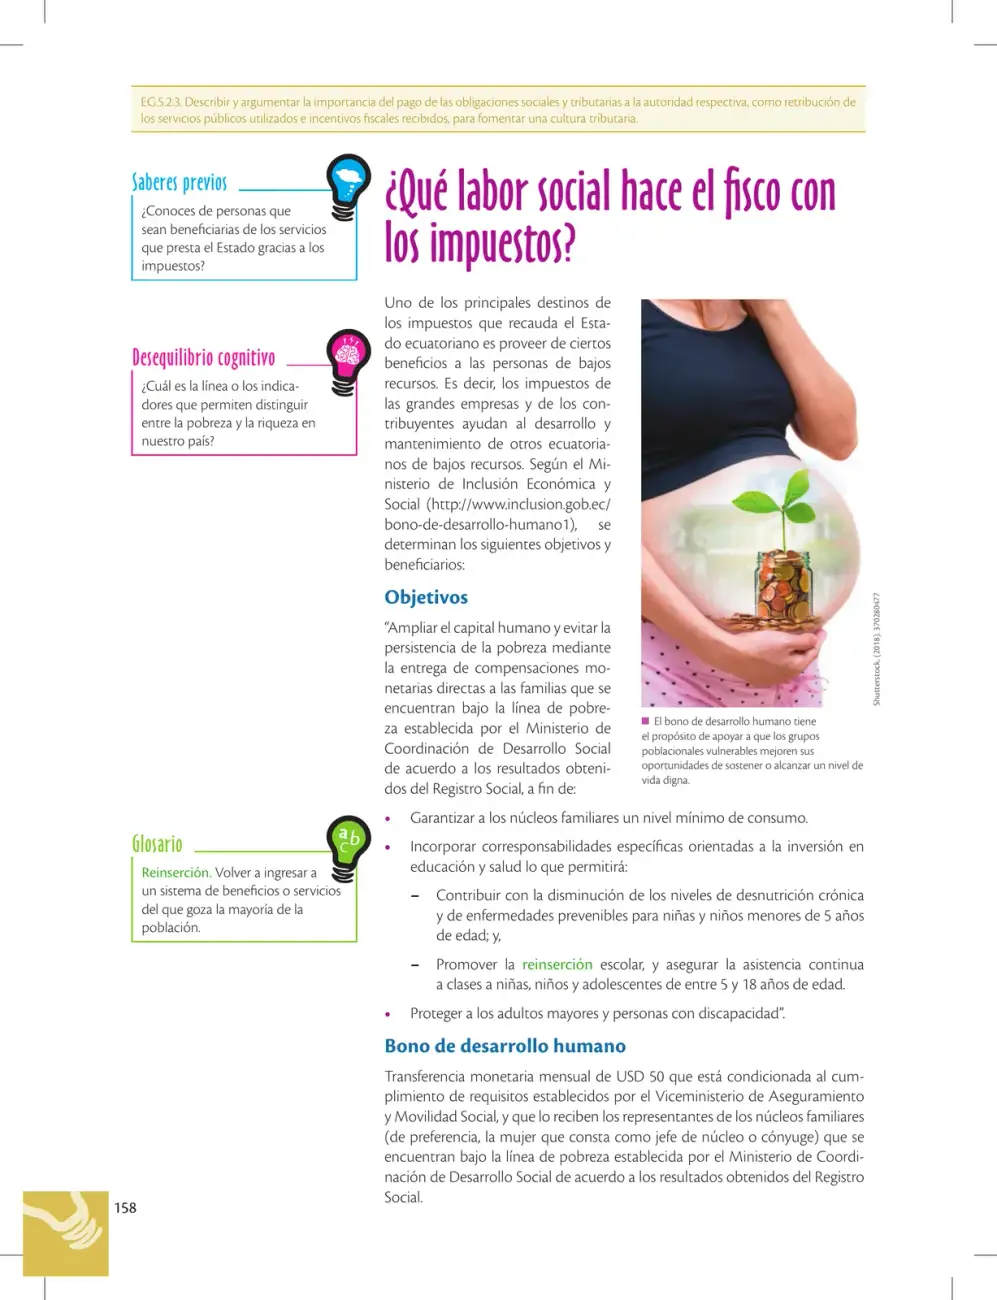 158
La página explica cómo el Estado ecuatoriano destina los impuestos recaudados a financiar beneficios sociales para personas de bajos recursos, a través del Bono de Desarrollo Humano y sus objetivos de reducir la pobreza, mejorar la salud, la educación y proteger a grupos vulnerables.
Ver solucionario completo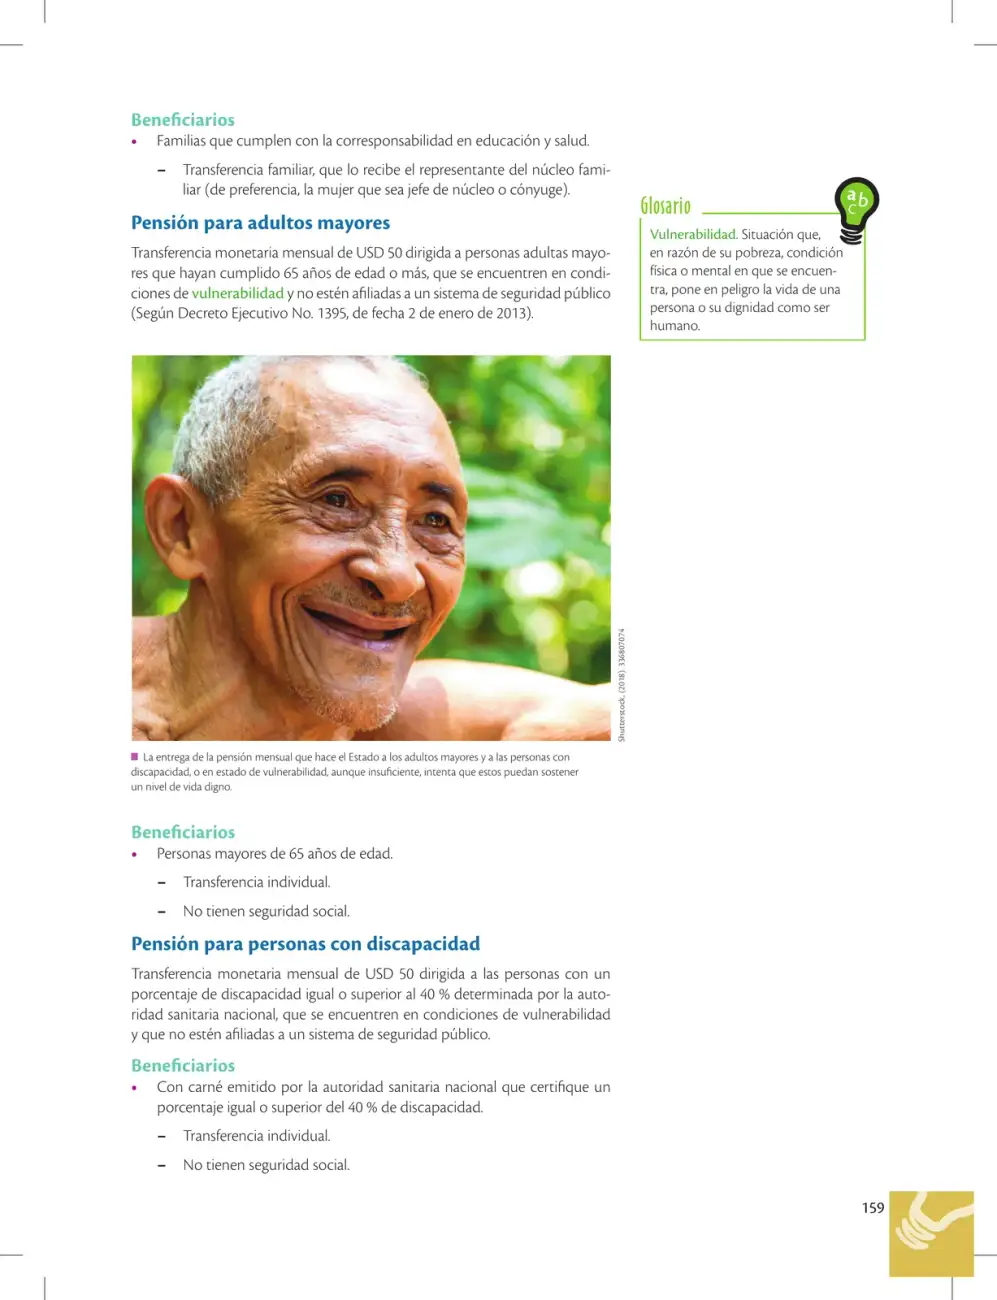 159
La página describe tres transferencias monetarias del Estado ecuatoriano: la transferencia familiar por corresponsabilidad, la pensión de USD 50 para adultos mayores de 65 años y la pensión de USD 50 para personas con discapacidad igual o superior al 40 %, detallando beneficiarios y condiciones, además del concepto de vulnerabilidad.
Ver solucionario completo 160
Página de evaluación formativa donde los estudiantes, en grupos, investigan los subsidios que otorgan tres países latinoamericanos a ciudadanos de bajos recursos y elaboran un ensayo con exposición en clase, vinculando la recaudación tributaria con la política social.
Ver solucionario completo 161
La página plantea actividades para reflexionar sobre el rol del Estado en el pago de bonos y subsidios a personas de bajos recursos o en vulnerabilidad en Ecuador, incluyendo un ensayo sobre el impacto de la evasión tributaria en los bonos de desarrollo humano.
Ver solucionario completo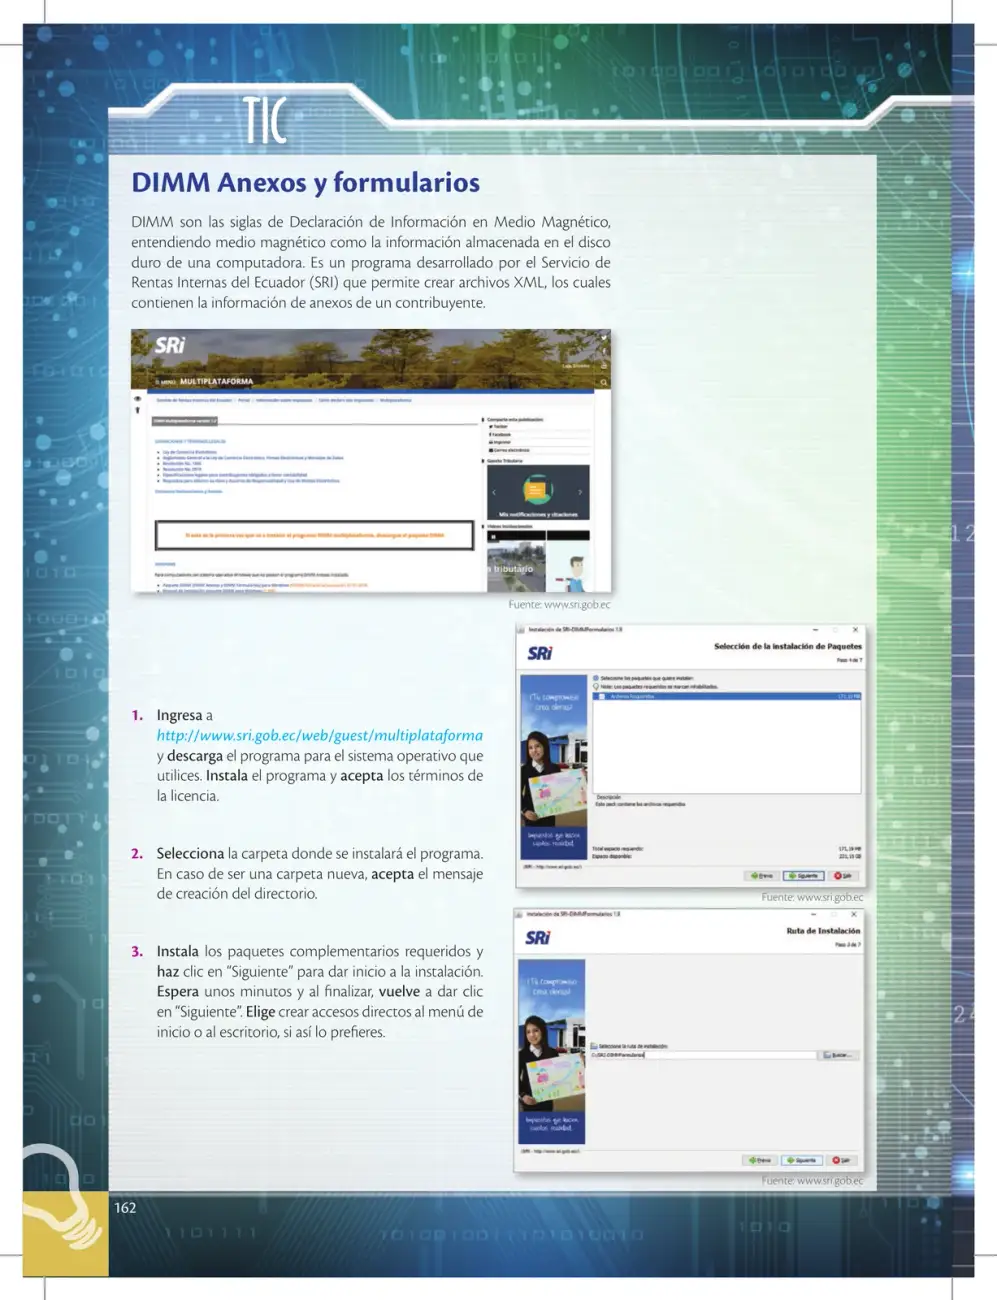 162
La página explica qué es el programa DIMM del SRI para crear archivos XML con anexos de contribuyentes, y describe los tres pasos iniciales para descargarlo e instalarlo desde la página multiplataforma del SRI.
Ver solucionario completo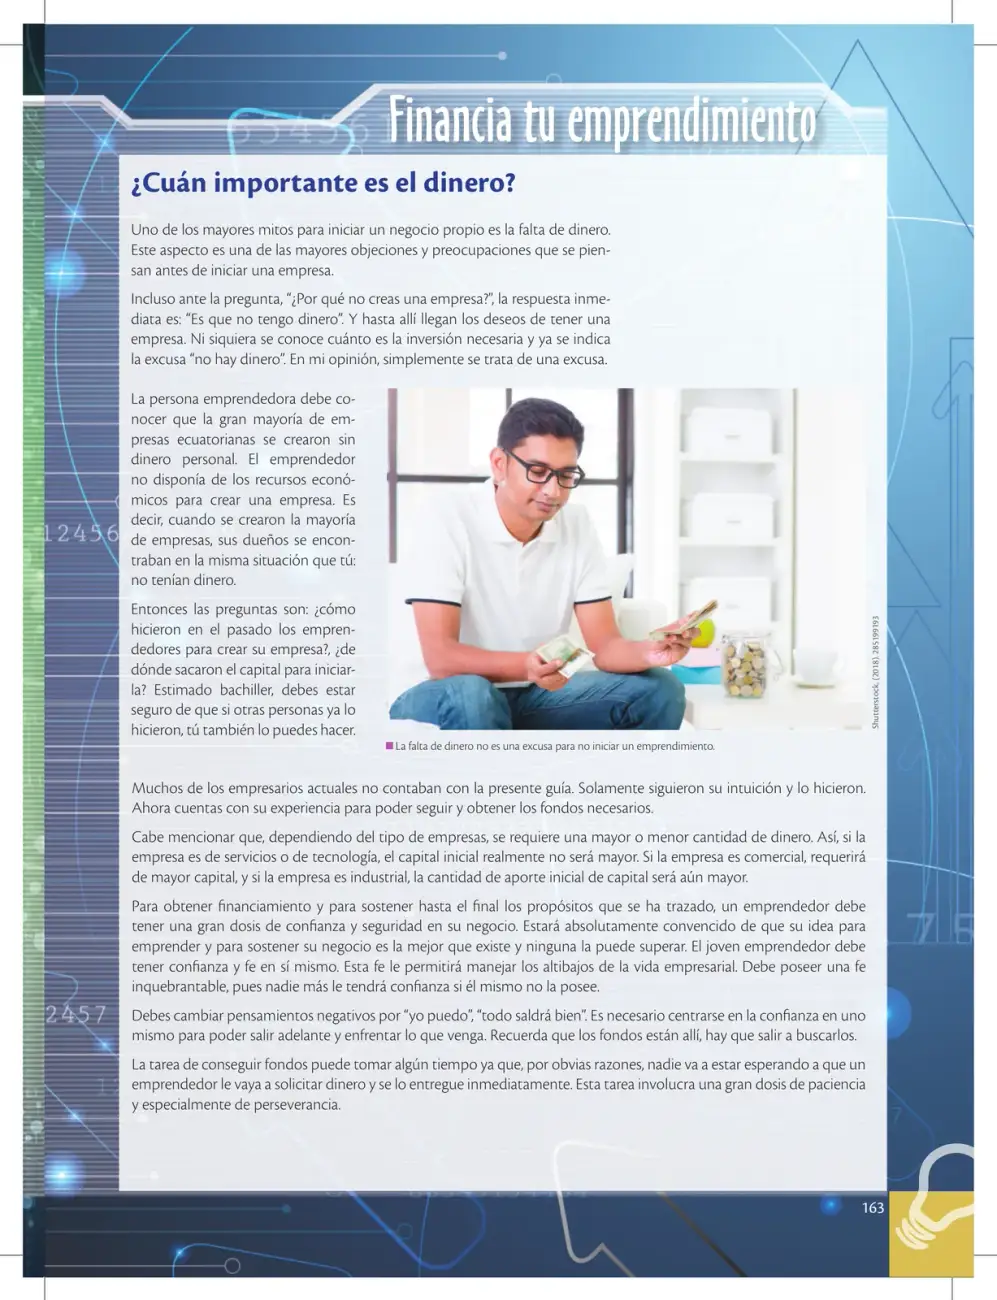 163
La página aborda el mito de la falta de dinero como obstáculo para emprender, explica que la mayoría de empresas ecuatorianas nacieron sin capital propio y destaca la confianza, paciencia y perseverancia como claves para conseguir financiamiento.
Ver solucionario completo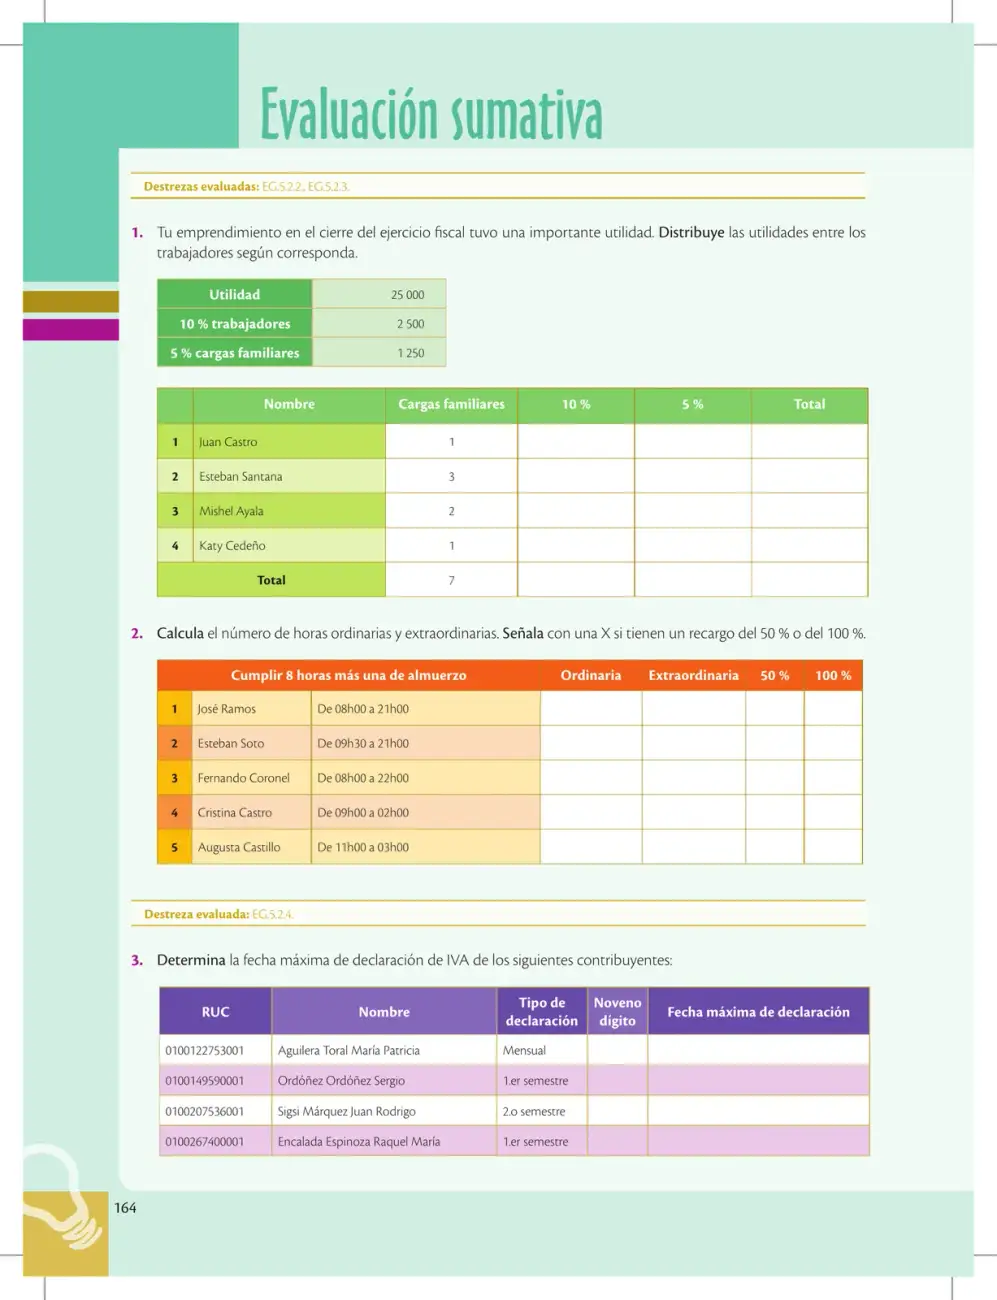 164
Página de evaluación sumativa de Emprendimiento y Gestión que aplica el cálculo de reparto de utilidades a trabajadores, horas ordinarias y extraordinarias con recargos, y la fecha máxima de declaración de IVA según el noveno dígito del RUC.
Ver solucionario completo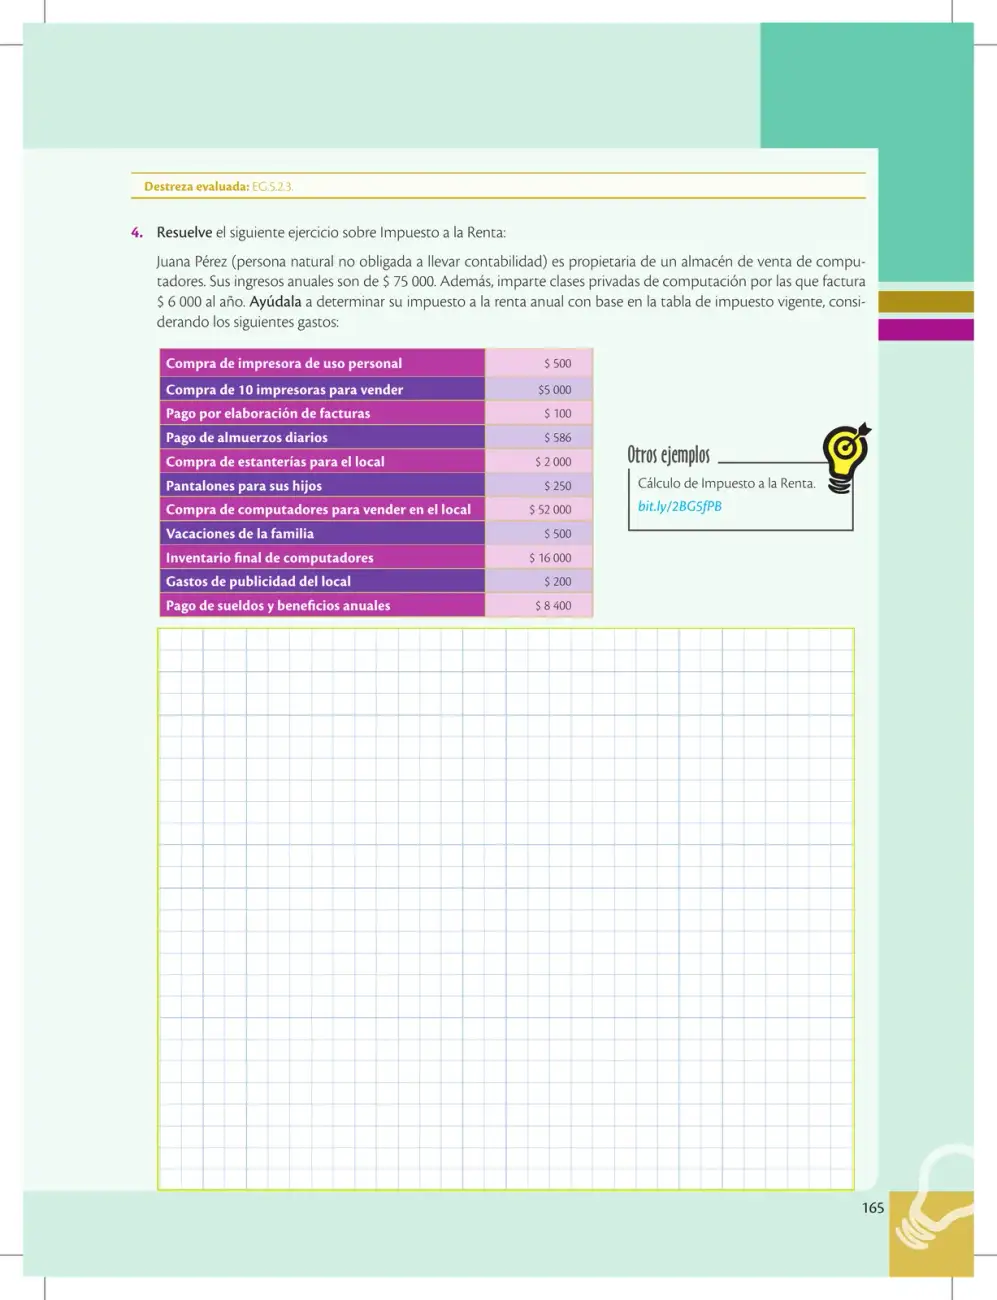 165
La página plantea un ejercicio práctico de cálculo del Impuesto a la Renta de una persona natural no obligada a llevar contabilidad, identificando ingresos y gastos deducibles de un almacén de computadores.
Ver solucionario completo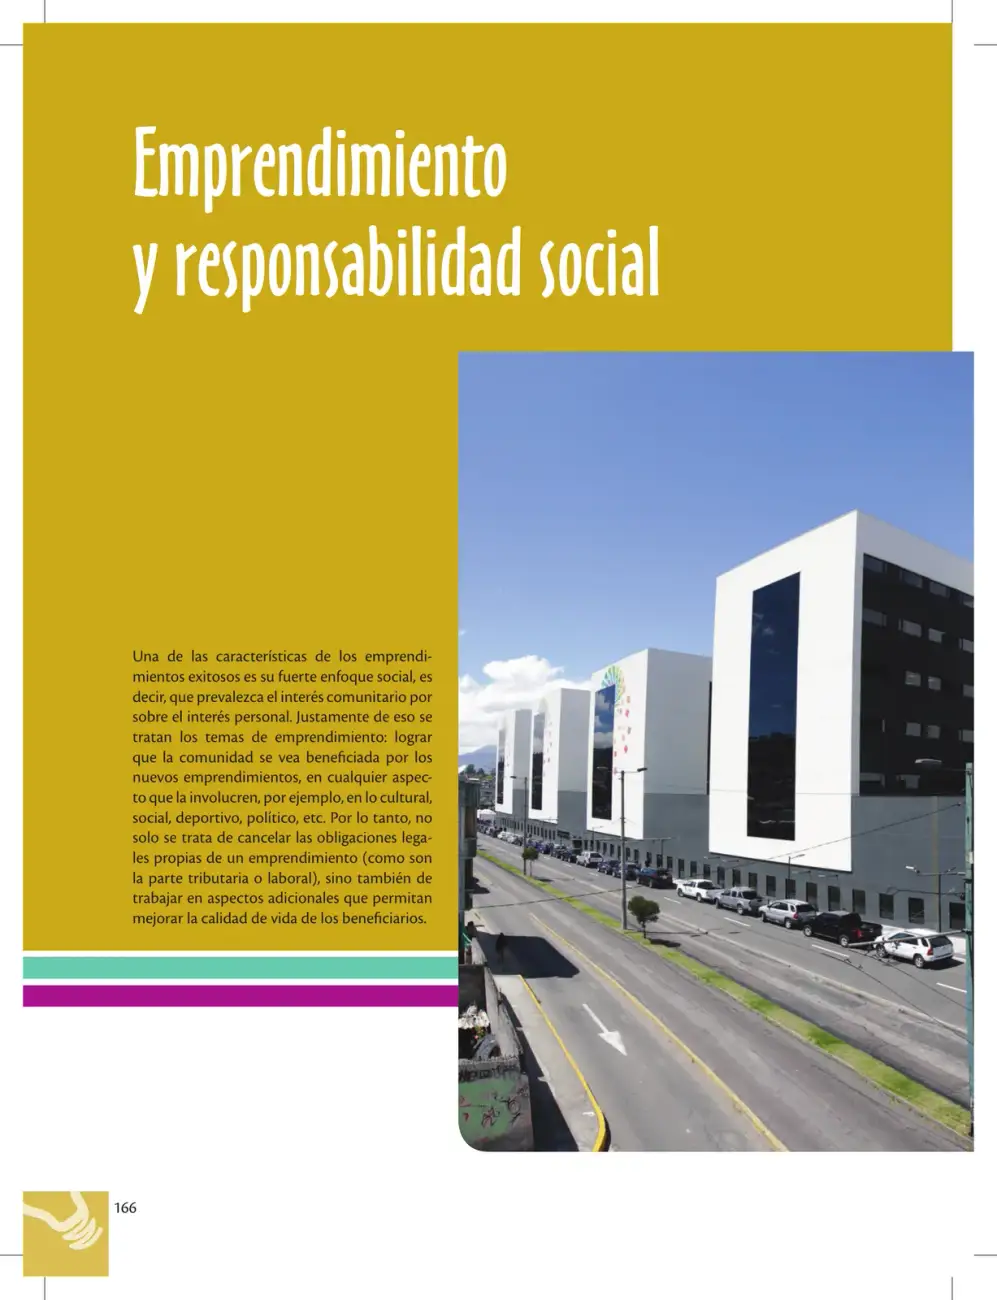 166
Página que introduce la idea de que un emprendimiento exitoso debe privilegiar el interés comunitario por sobre el personal, asumiendo obligaciones legales y acciones adicionales para mejorar la calidad de vida de los beneficiarios.
Ver solucionario completo 167
Portada de la Unidad 6 del libro de Emprendimiento y Gestión de 1.º de BGU (Ecuador), que presenta el objetivo OG.EG.4 sobre los requisitos y responsabilidades legales y sociales del emprendedor.
Ver solucionario completo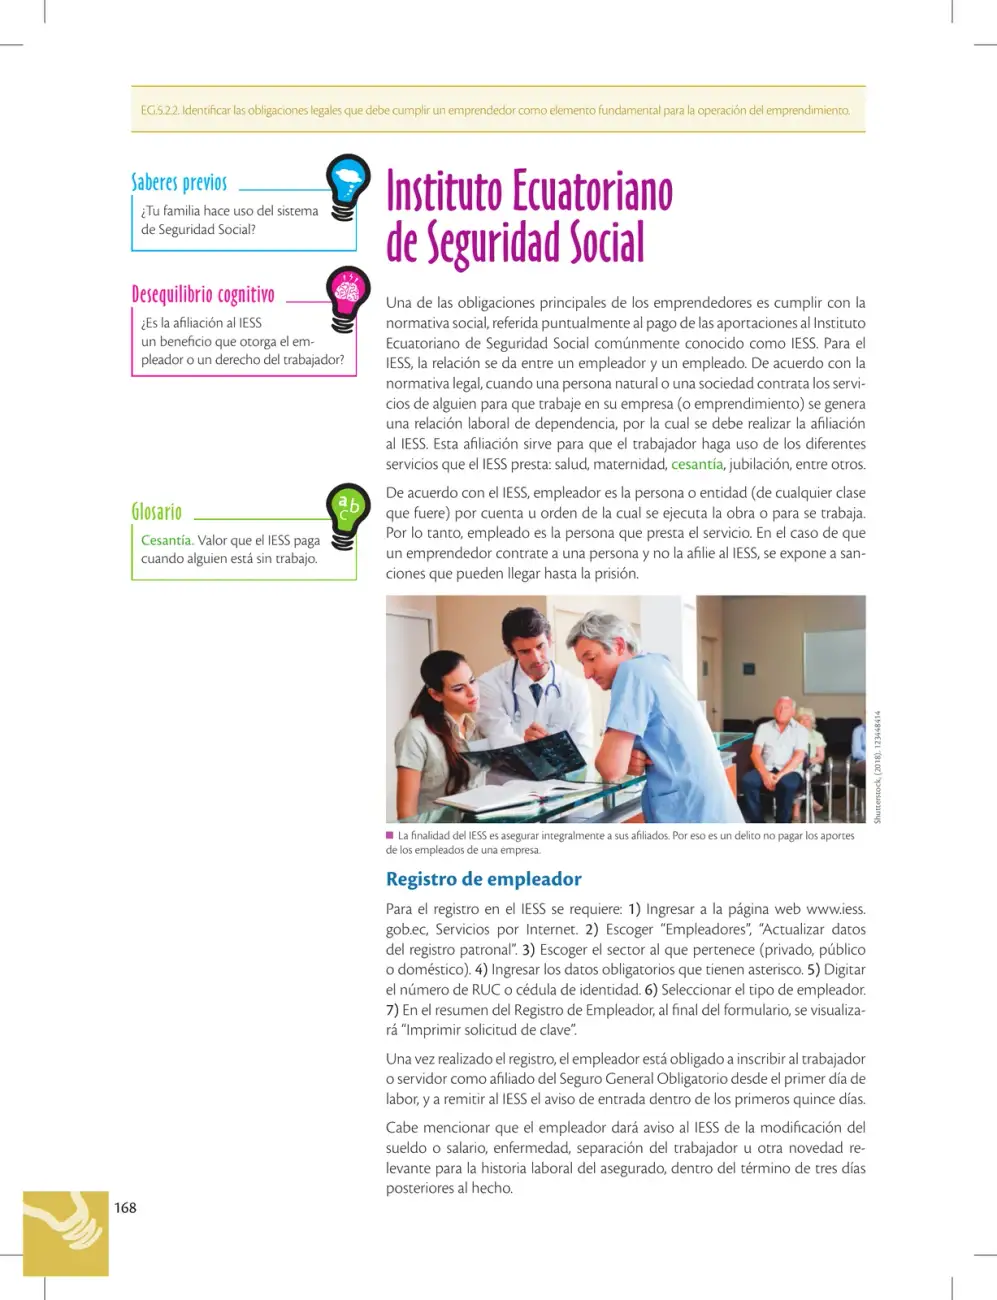 168
La página explica la obligación legal del emprendedor de afiliar a sus trabajadores al IESS, define los conceptos de empleador, empleado y cesantía, y detalla los siete pasos del registro de empleador en línea más los plazos de aviso al instituto.
Ver solucionario completo 169
La página explica la tasa de aportación al IESS en Ecuador: coparticipación entre aporte personal (9,45 %) y patronal (11,15 %), el proceso de pago, la mora patronal y las prestaciones de cesantía y jubilación.
Ver solucionario completo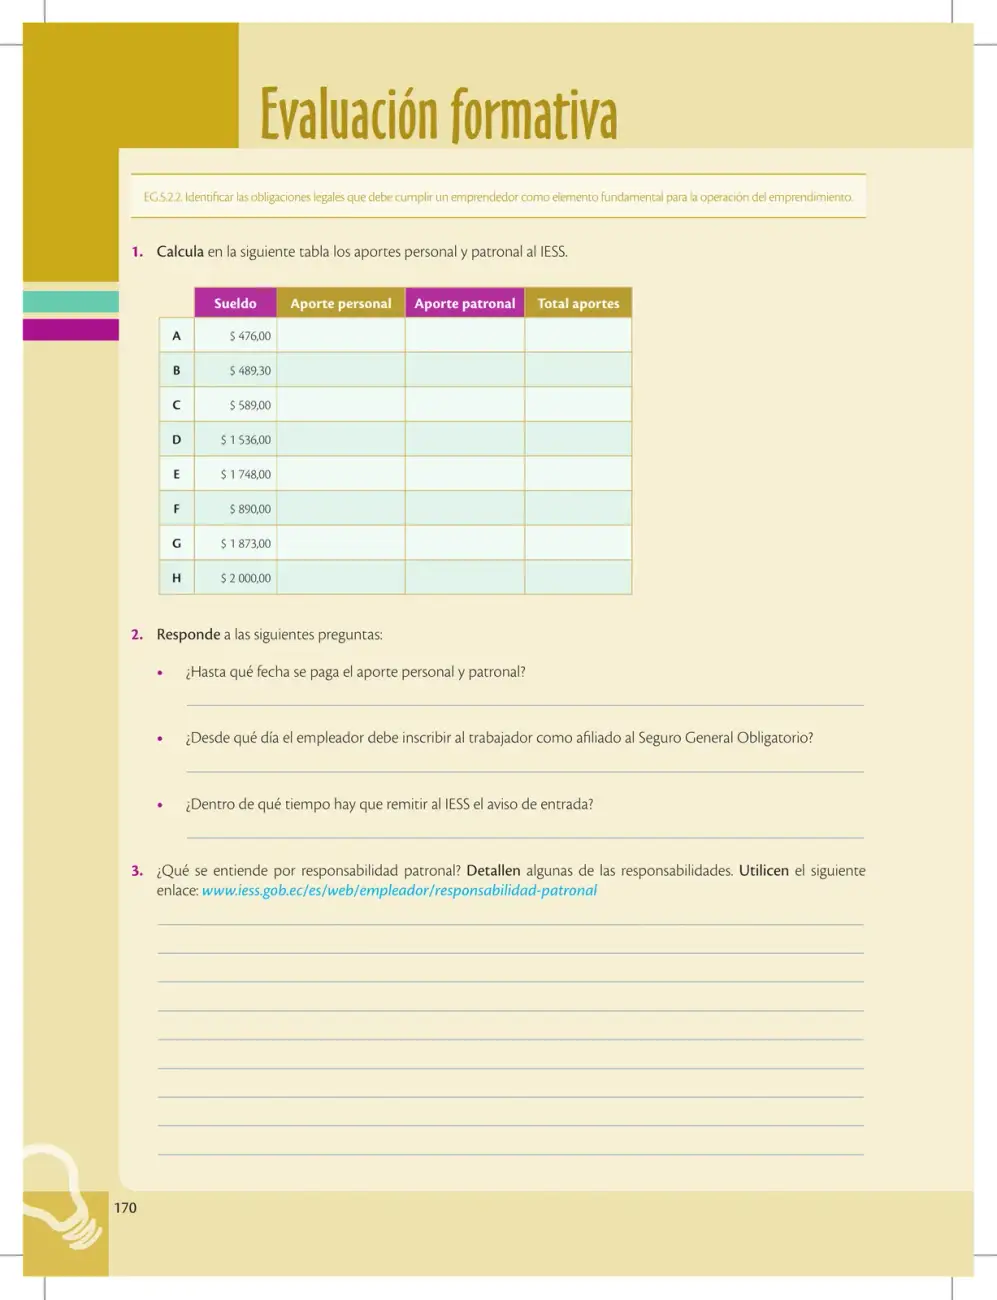 170
Evaluación formativa que comprueba el cálculo de aportes personales y patronales al IESS (9,45 % y 11,15 %) y el dominio de las obligaciones legales del empleador: plazos de pago, afiliación y aviso de entrada, y responsabilidad patronal.
Ver solucionario completo 171
La página aborda el registro de empleador en el IESS de Ecuador: el aviso de entrada y salida, los beneficios del empleado afiliado al Seguro General Obligatorio y los requisitos para registrar un nuevo empleador.
Ver solucionario completo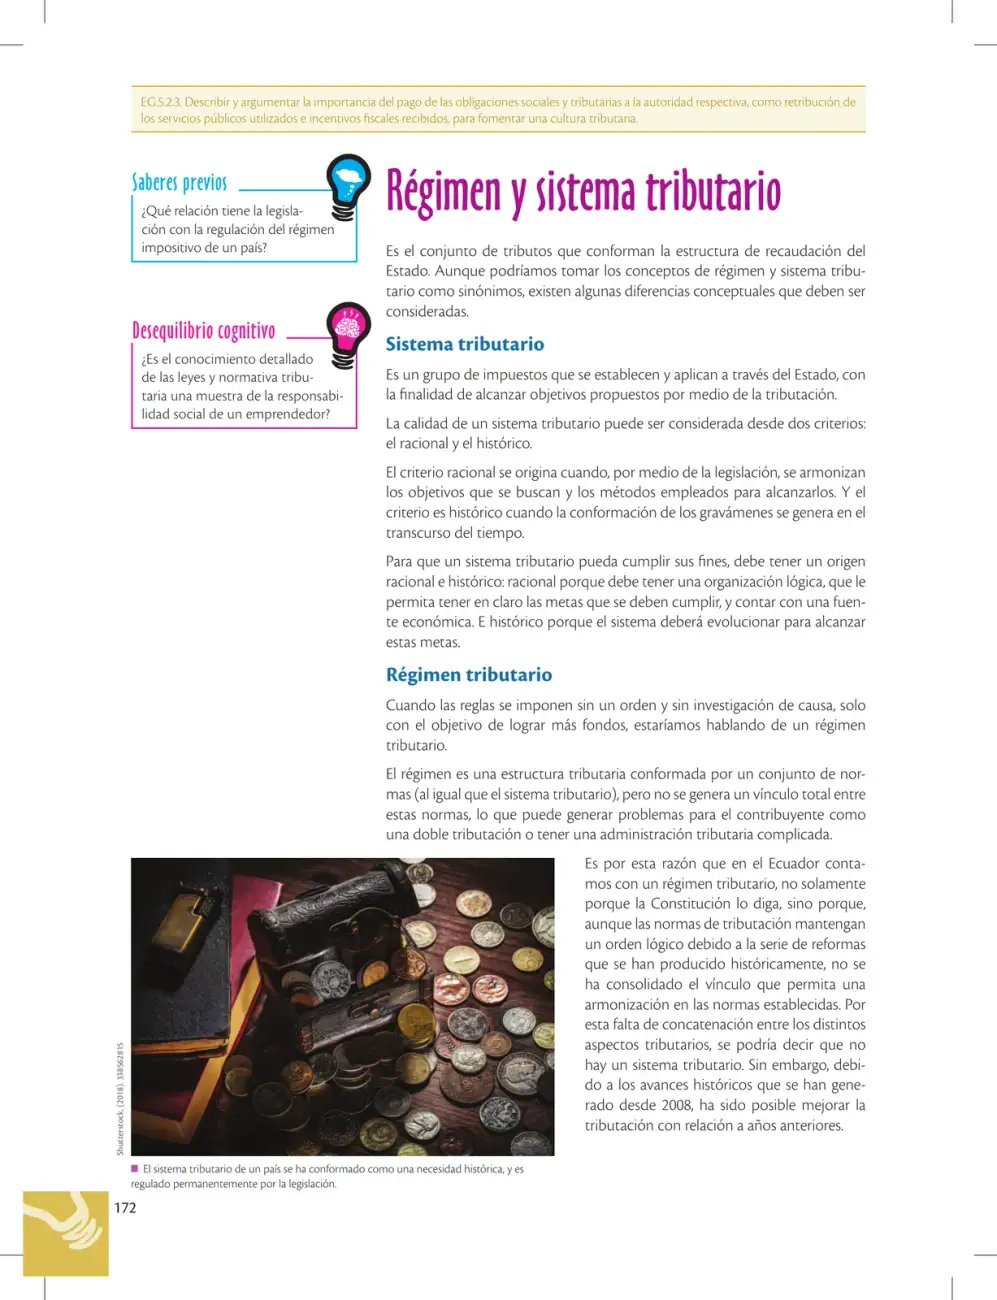 172
La página explica las diferencias conceptuales entre régimen y sistema tributario, los criterios racional e histórico para evaluar la calidad de un sistema tributario, y la situación tributaria del Ecuador.
Ver solucionario completo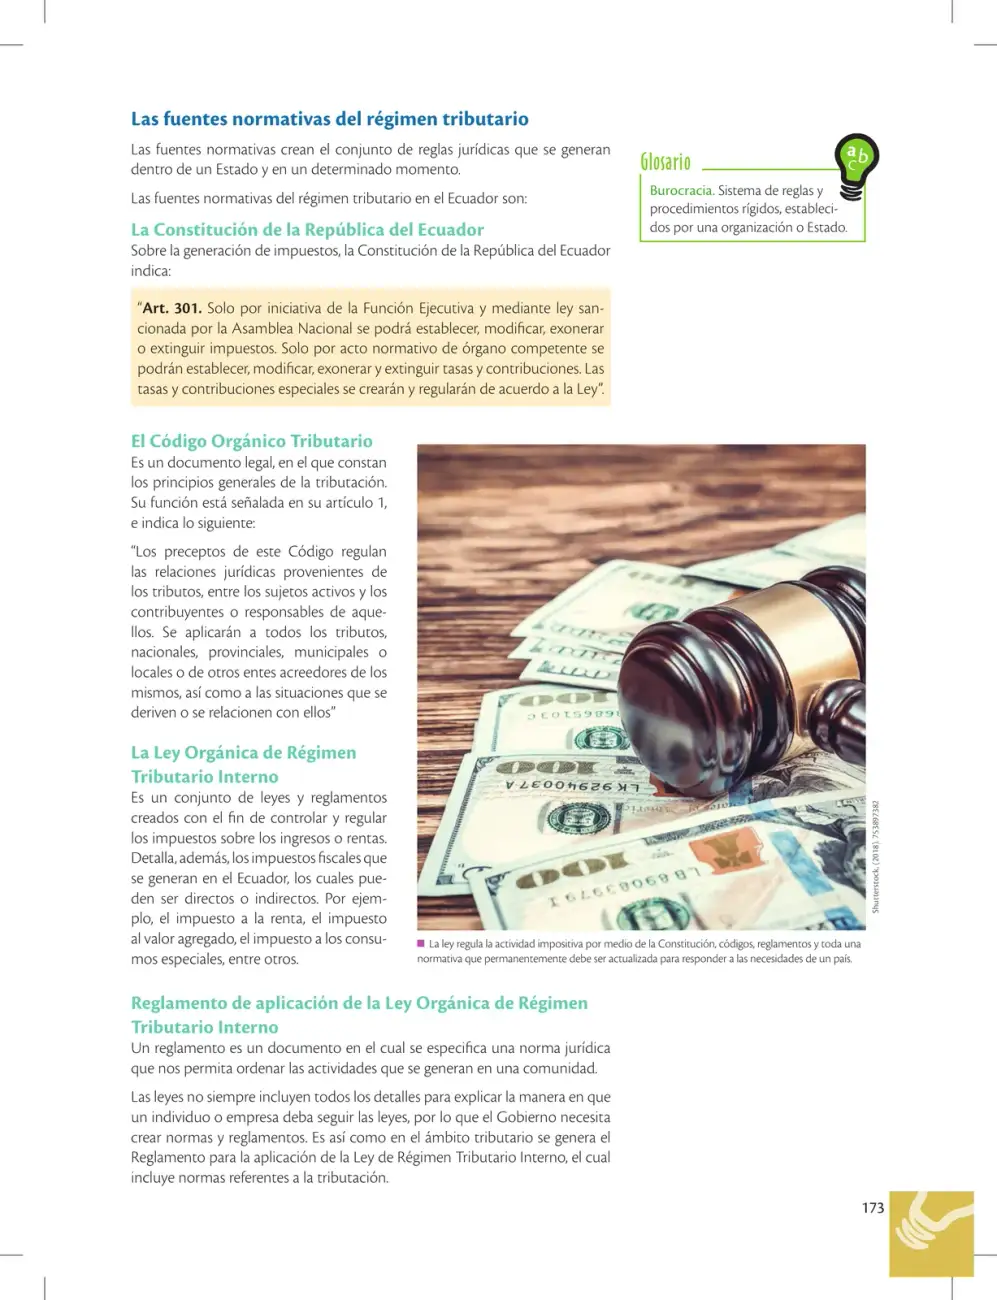 173
La página explica las fuentes normativas que regulan el régimen tributario en Ecuador: la Constitución (Art. 301), el Código Orgánico Tributario, la Ley Orgánica de Régimen Tributario Interno y su Reglamento de aplicación.
Ver solucionario completo 174
Evaluación formativa sobre los conceptos de sistema tributario y régimen tributario, los criterios de un buen sistema tributario y la justificación del régimen tributario ecuatoriano más allá de la Constitución.
Ver solucionario completo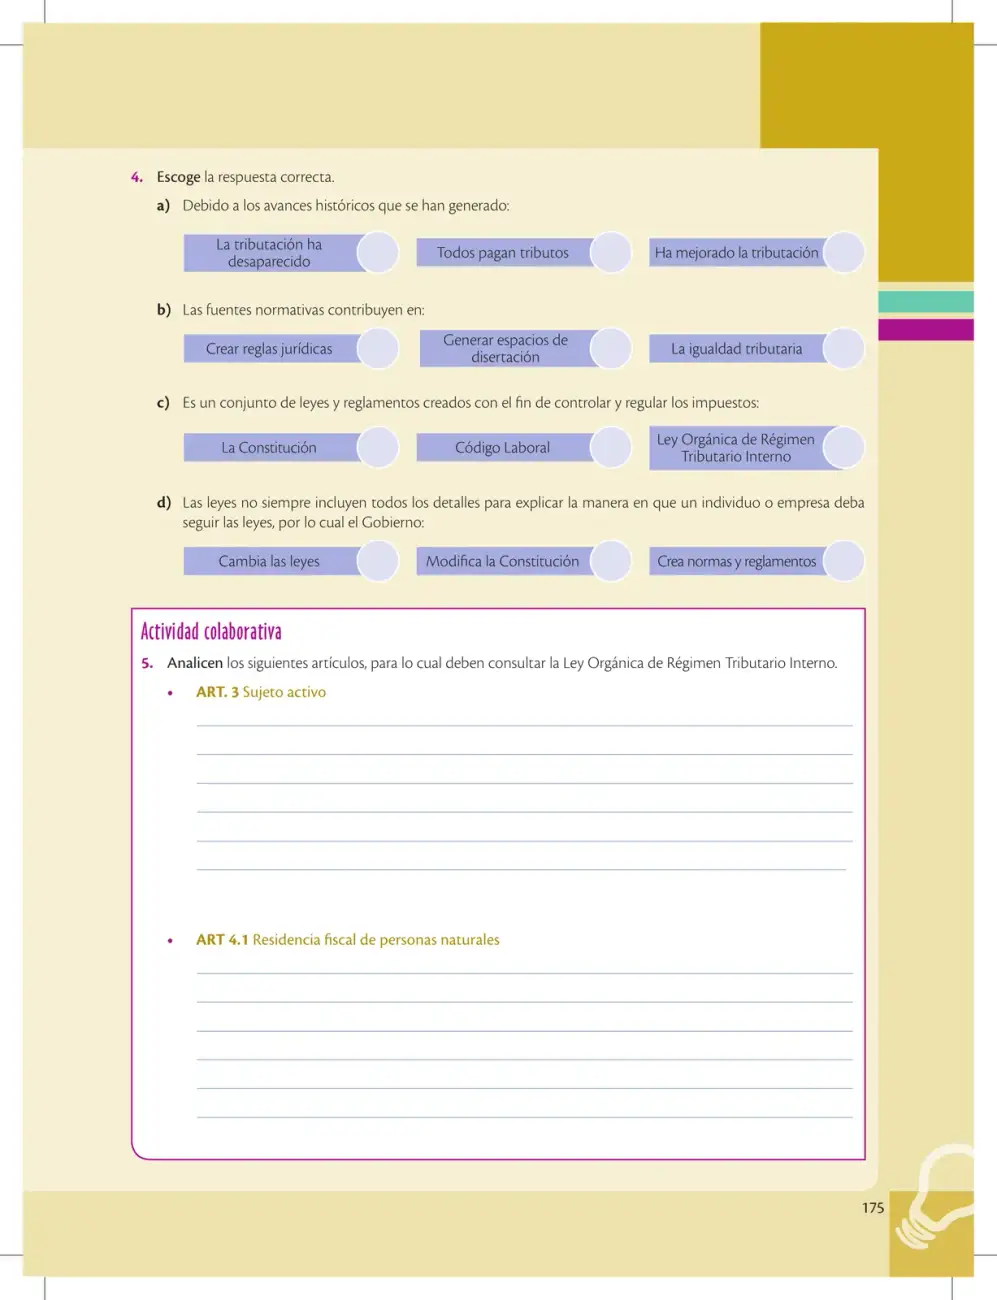 175
La página presenta ejercicios de opción múltiple sobre tributación, fuentes normativas y la Ley Orgánica de Régimen Tributario Interno (LORRTI), además de una actividad colaborativa para analizar artículos específicos de dicha ley.
Ver solucionario completo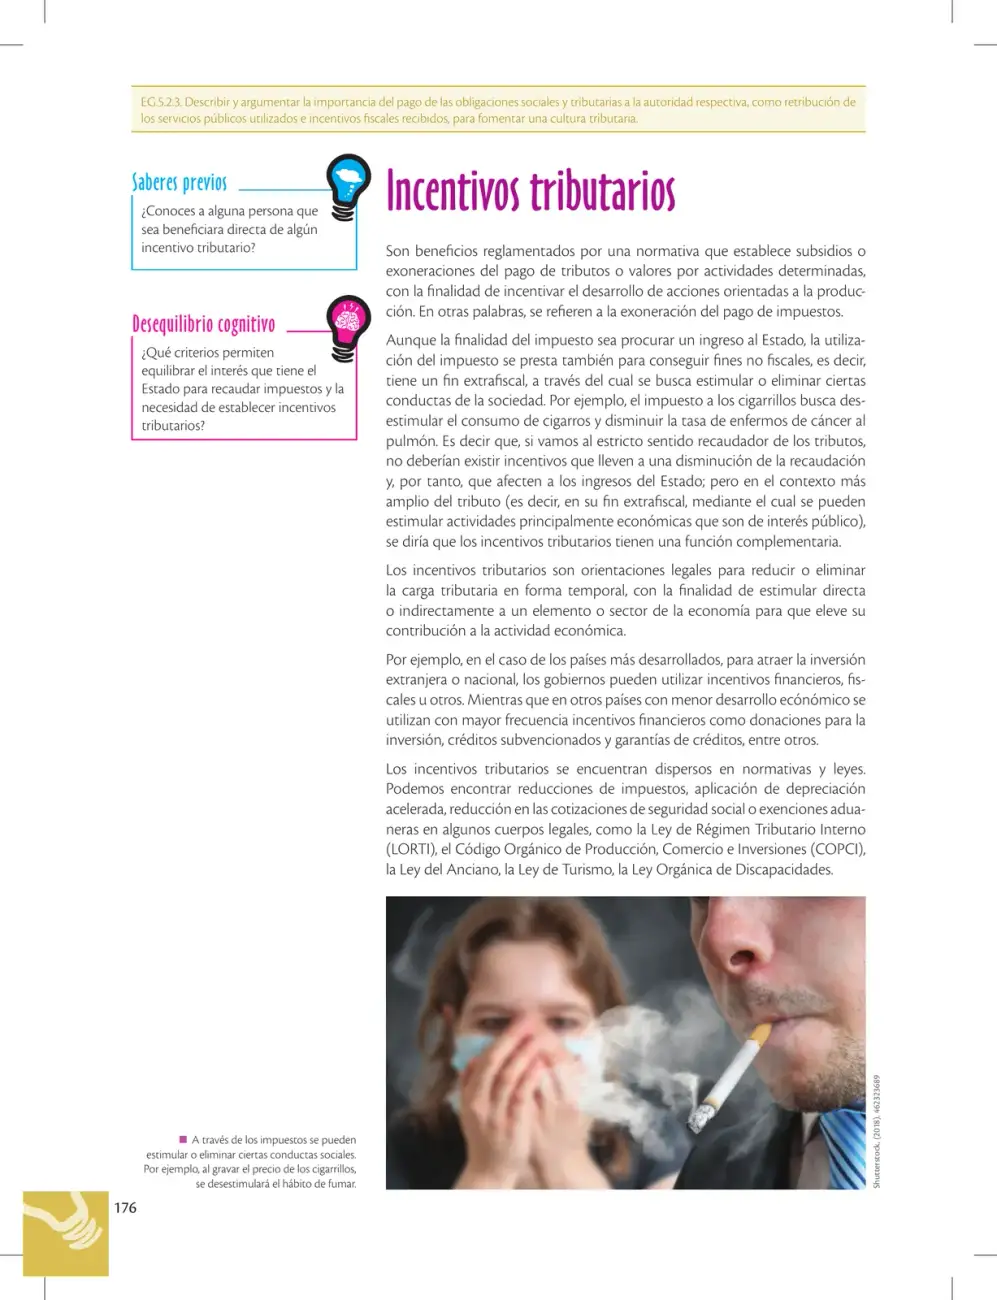 176
La página define los incentivos tributarios como subsidios o exoneraciones temporales que buscan estimular actividades económicas de interés público. Explica su función extrafiscal (orientar conductas sociales) y cita leyes ecuatorianas como la LORTI, el COPCI y la Ley de Turismo.
Ver solucionario completo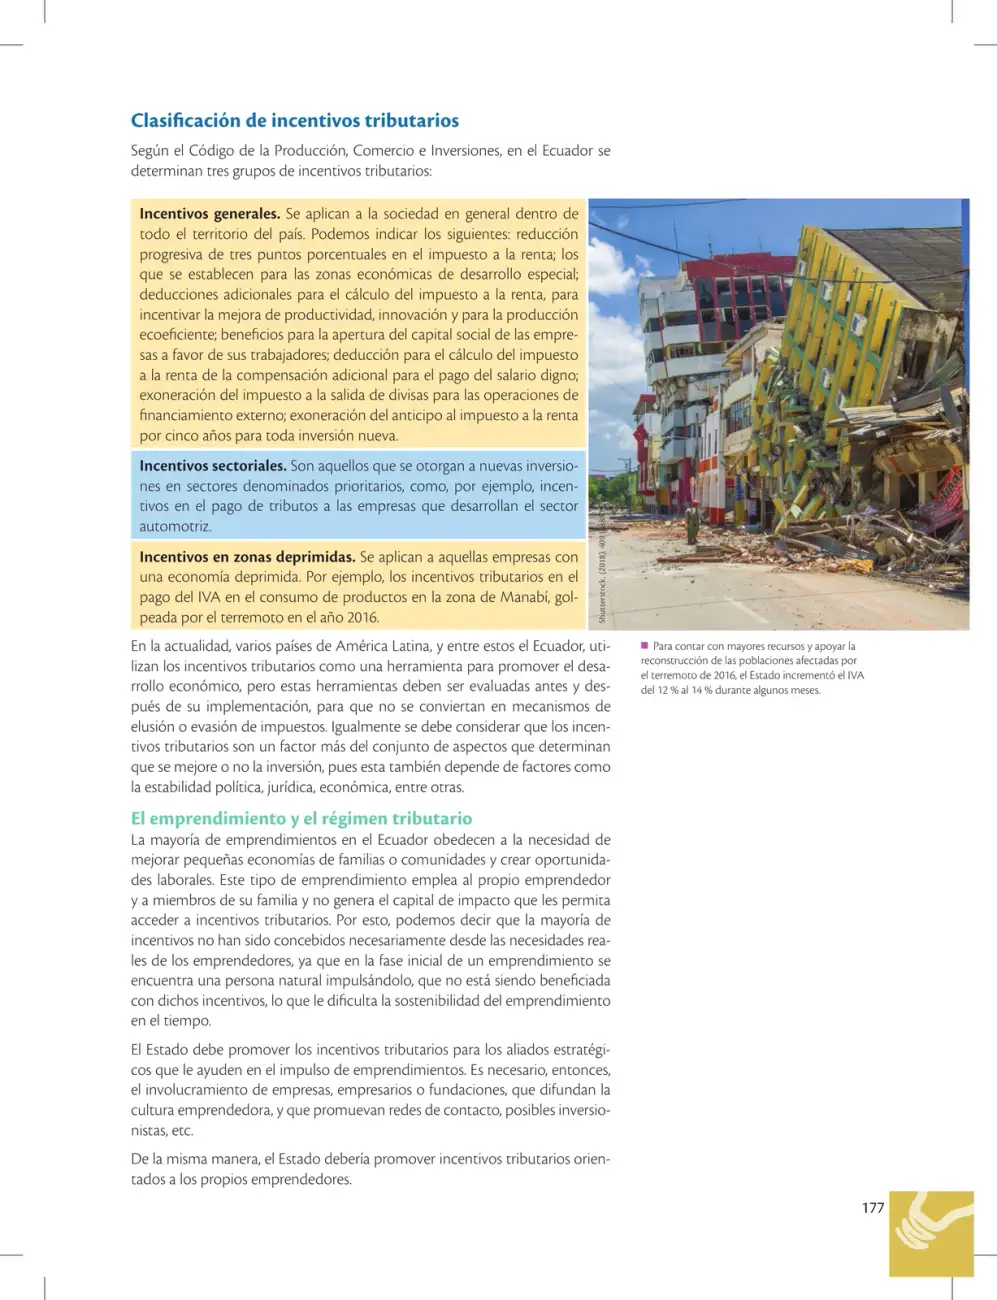 177
La página clasifica los incentivos tributarios del Ecuador en generales, sectoriales y en zonas deprimidas según el Código de la Producción, y analiza su relación con el emprendimiento, destacando que la mayoría de emprendedores no acceden a dichos incentivos.
Ver solucionario completo 178
Página de evaluación formativa sobre cultura tributaria: pide explicar los beneficios tributarios y el fin extrafiscal, y ejemplificar el argumento sobre los incentivos tributarios.
Ver solucionario completo 179
La página propone una actividad colaborativa donde los estudiantes diseñan cinco incentivos tributarios para emprendimientos y un reto de opción múltiple sobre tipos de incentivos fiscales (sectorial, general, por zonas) y su evaluación.
Ver solucionario completo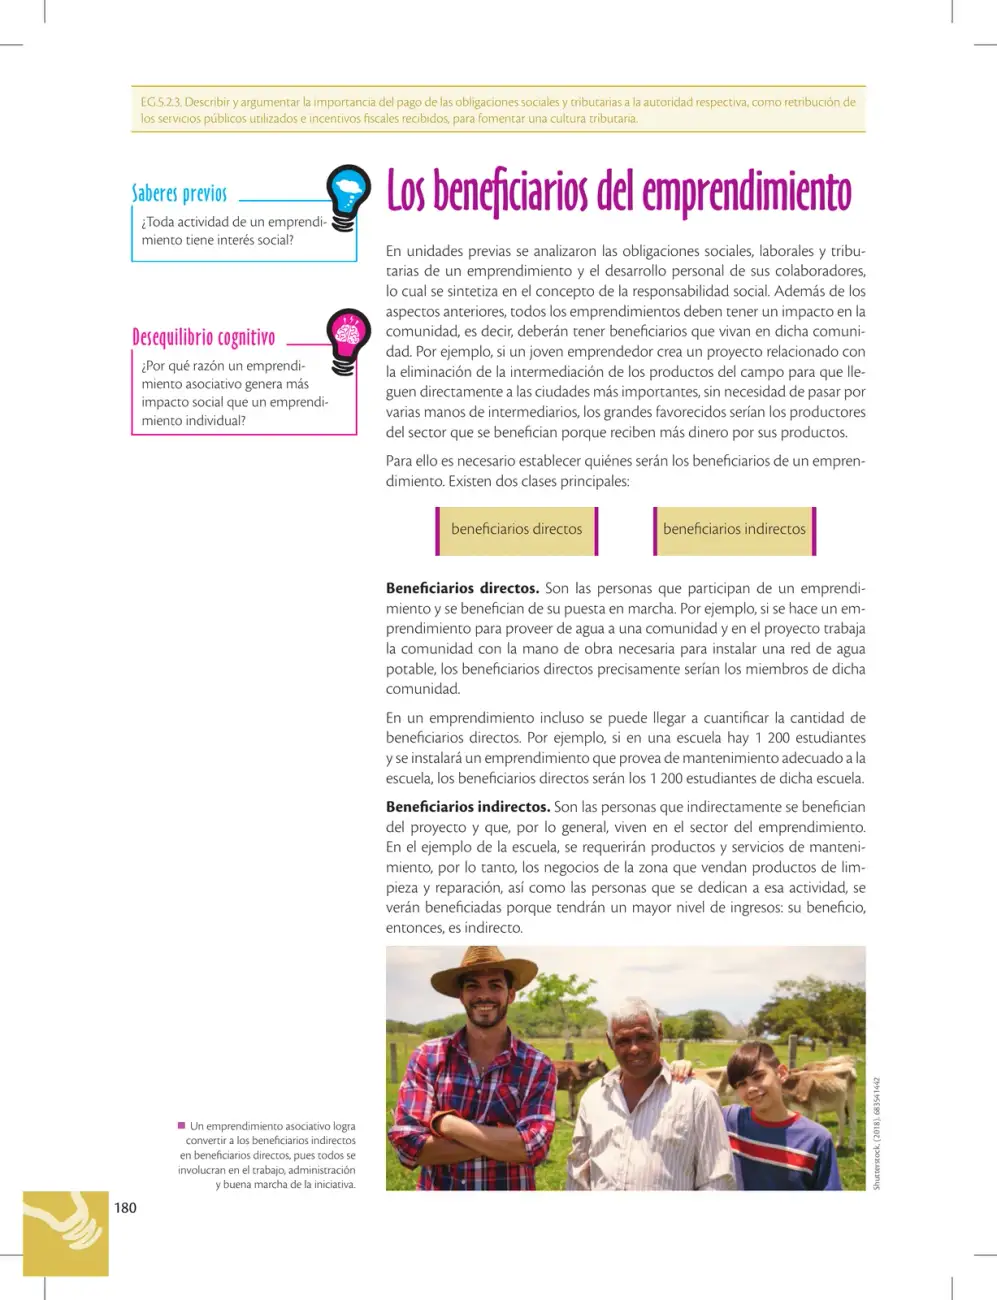 180
La página explica qué son los beneficiarios de un emprendimiento y clasifica a los beneficiarios en directos (quienes participan y se benefician de la puesta en marcha) e indirectos (quienes se benefician sin participar directamente), con ejemplos de una comunidad de agua, una escuela y una eliminación de intermediarios.
Ver solucionario completo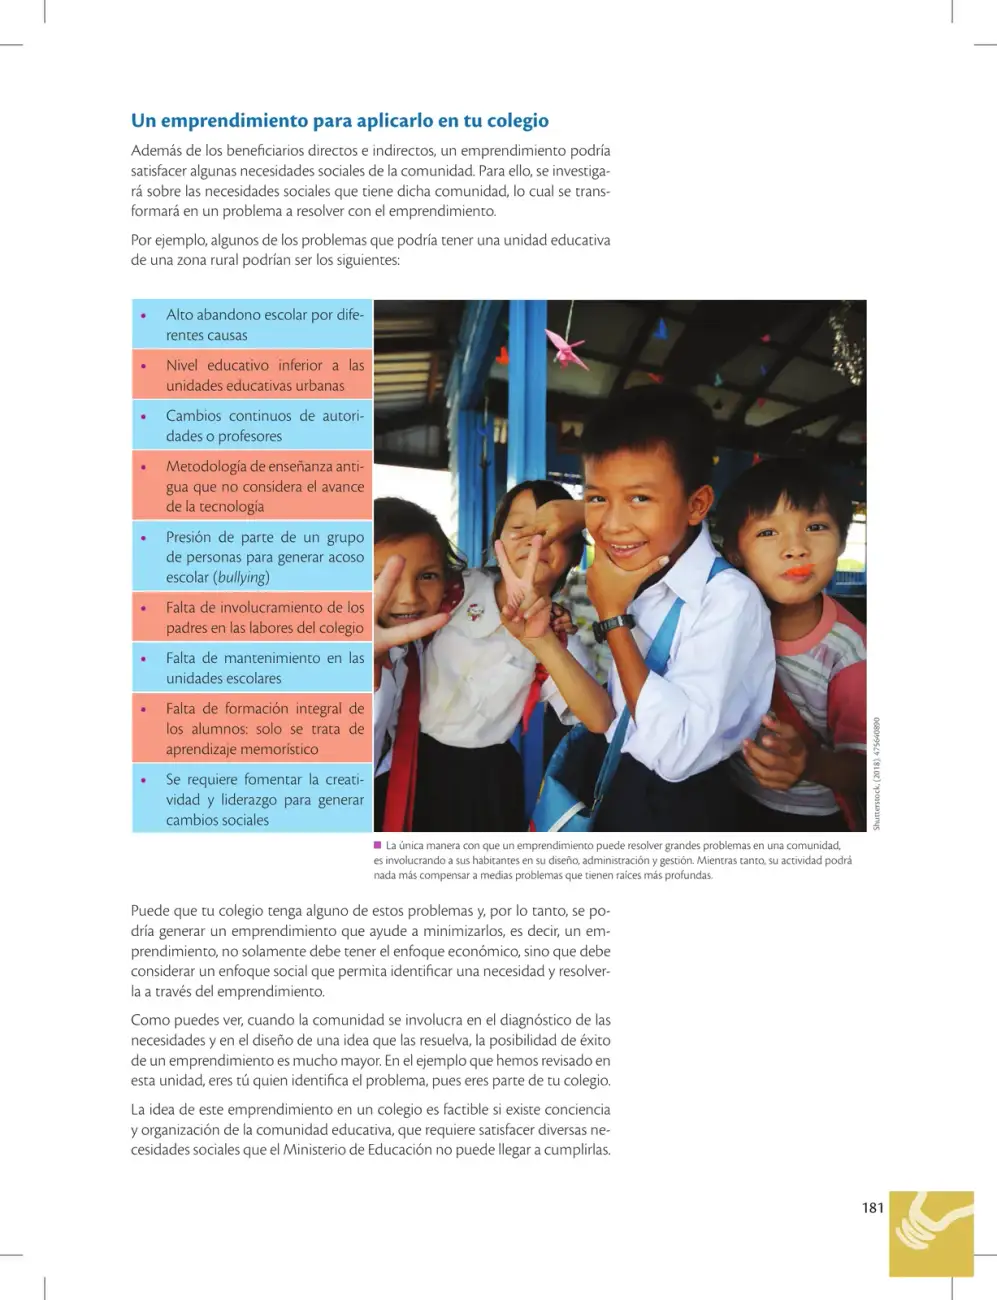 181
La página explica cómo un emprendimiento con enfoque social puede identificar y resolver necesidades de la comunidad educativa, usando como ejemplo los problemas típicos de una unidad escolar rural.
Ver solucionario completo 182
Página de evaluación formativa sobre la distinción entre beneficiarios directos e indirectos de un emprendimiento y el diseño colaborativo de estrategias sociales comunitarias.
Ver solucionario completo 183
Actividad grupal donde los estudiantes identifican un problema real de su unidad educativa y diseñan un emprendimiento para resolverlo, detallando problema, necesidad, descripción, beneficiarios directos e indirectos.
Ver solucionario completo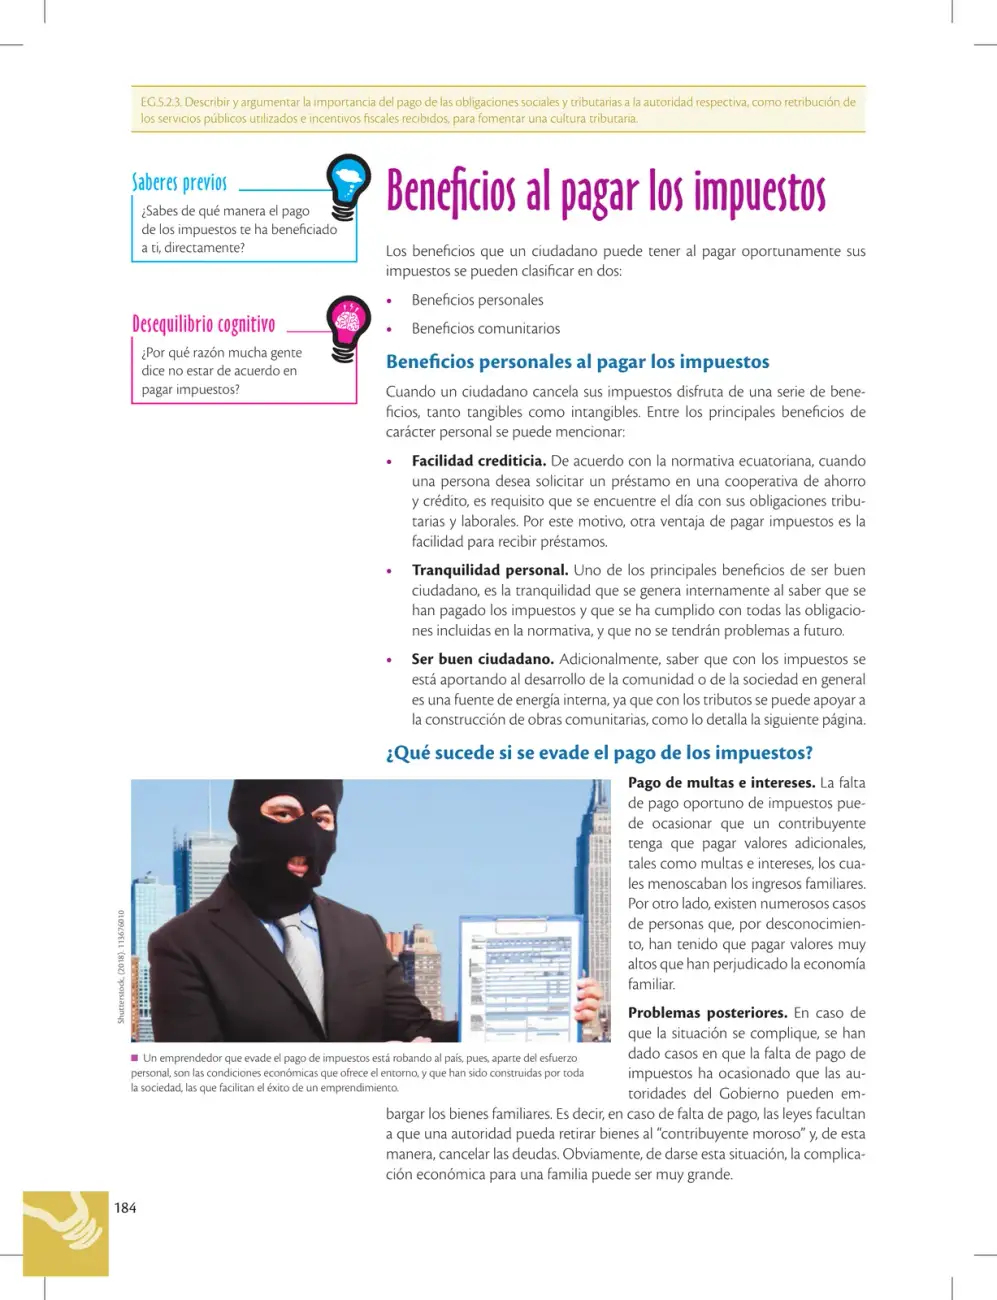 184
La página expone los beneficios personales y comunitarios de pagar impuestos oportunamente (facilidad crediticia, tranquilidad y ser buen ciudadano) y las consecuencias de evadirlos, como multas, intereses y embargo de bienes.
Ver solucionario completo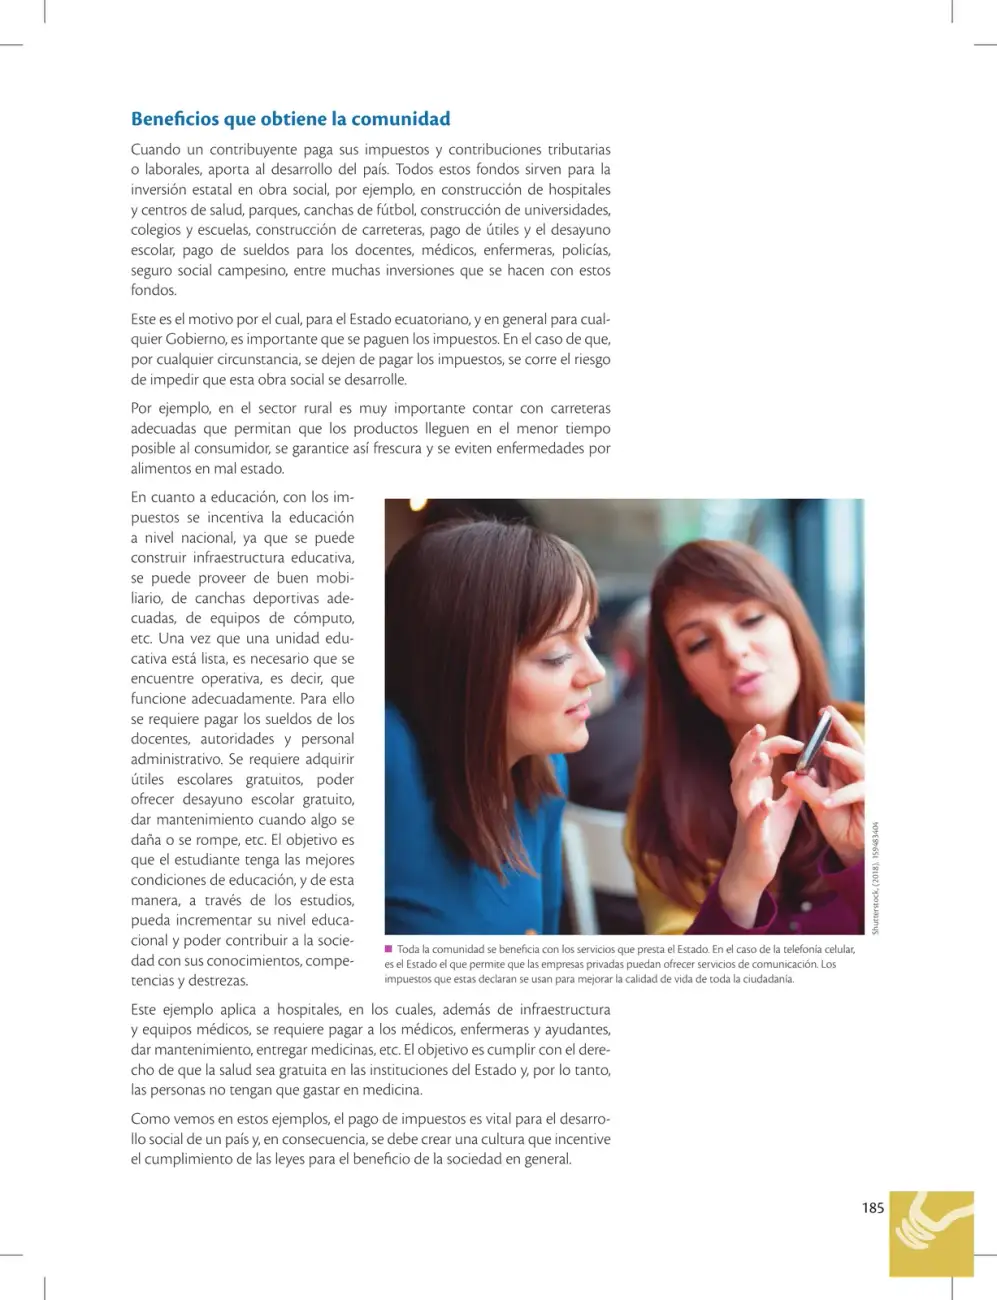 185
La página explica cómo el pago de impuestos y contribuciones financia la obra social del Estado (salud, educación, carreteras) y por qué es vital para el desarrollo social de un país.
Ver solucionario completo 186
Evaluación formativa sobre la EG.5.2.3: investigar las obras sociales financiadas con impuestos en Ecuador y el monto anual destinado por el Estado al rubro educación, fomentando la cultura tributaria.
Ver solucionario completo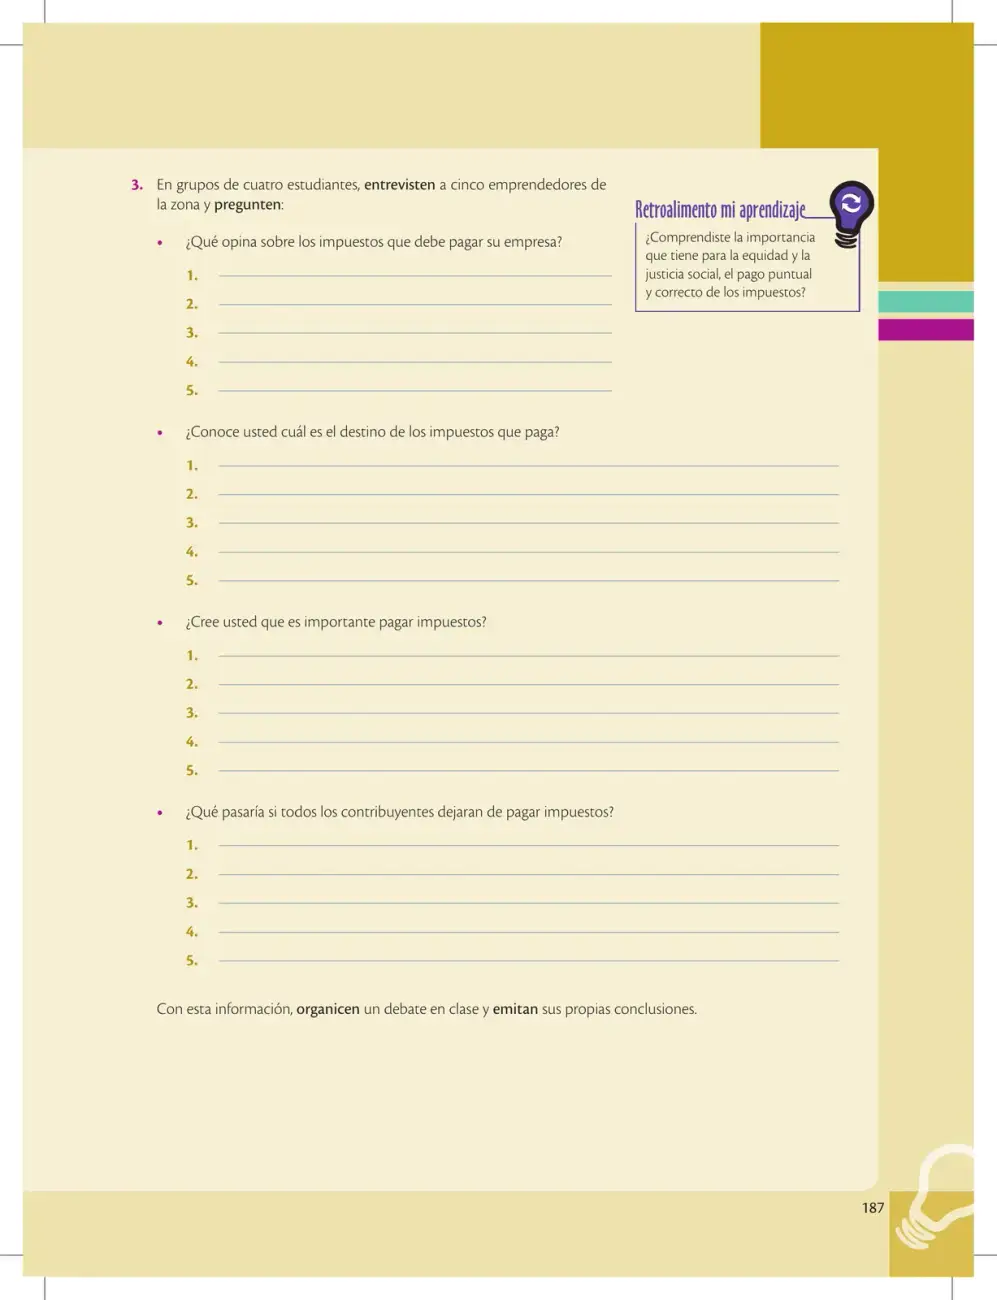 187
Actividad grupal en la que los estudiantes entrevistan a cinco emprendedores sobre su opinión del pago de impuestos, el destino de lo recaudado y las consecuencias de no pagar, para luego organizar un debate y emitir conclusiones.
Ver solucionario completo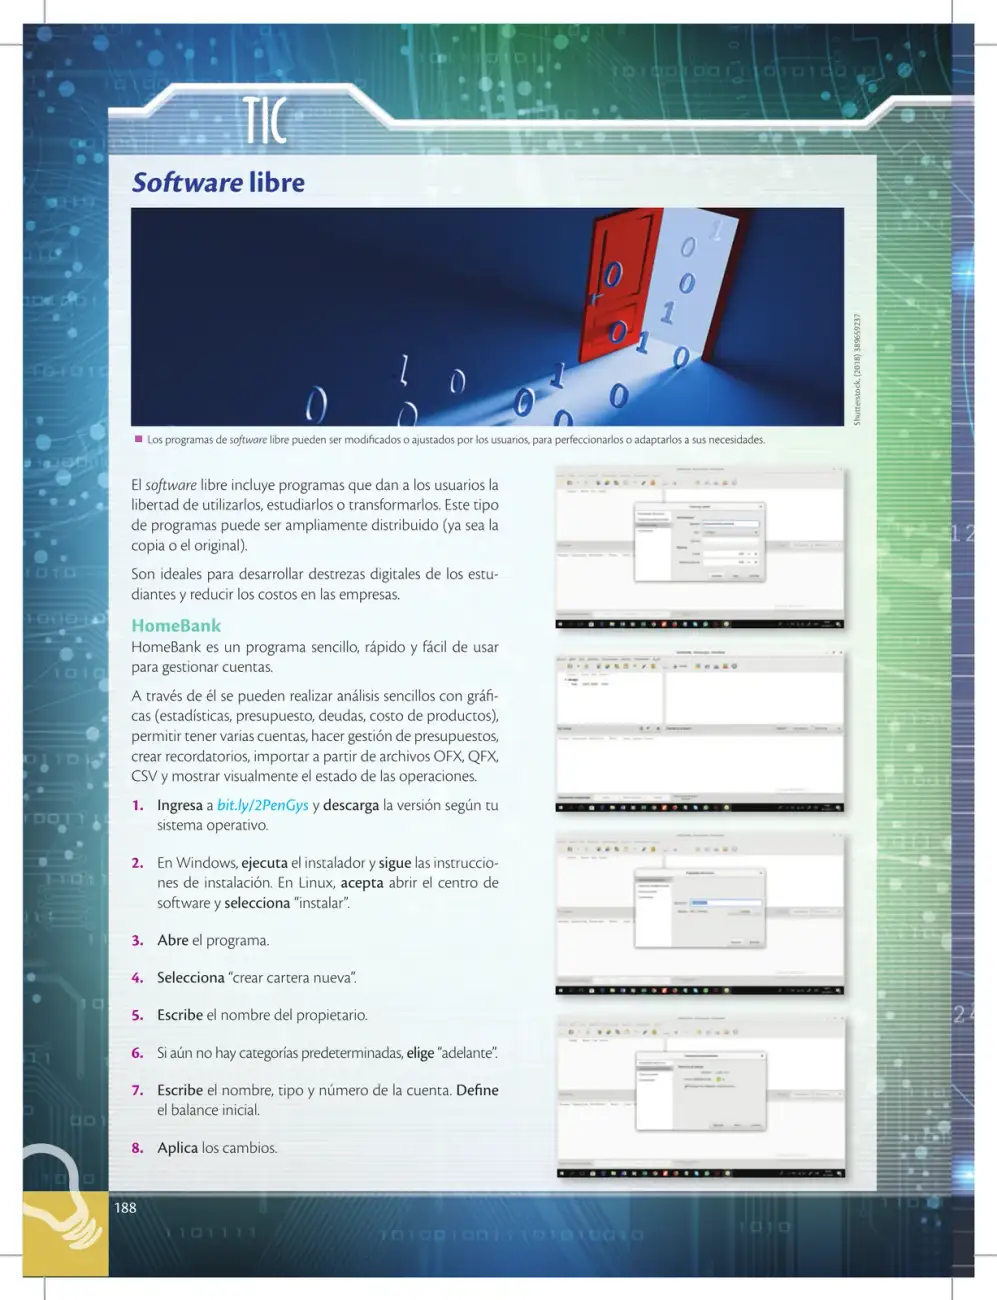 188
La página explica qué es el software libre y guía paso a paso la instalación y configuración inicial de HomeBank, un programa gratuito para gestionar cuentas y presupuestos.
Ver solucionario completo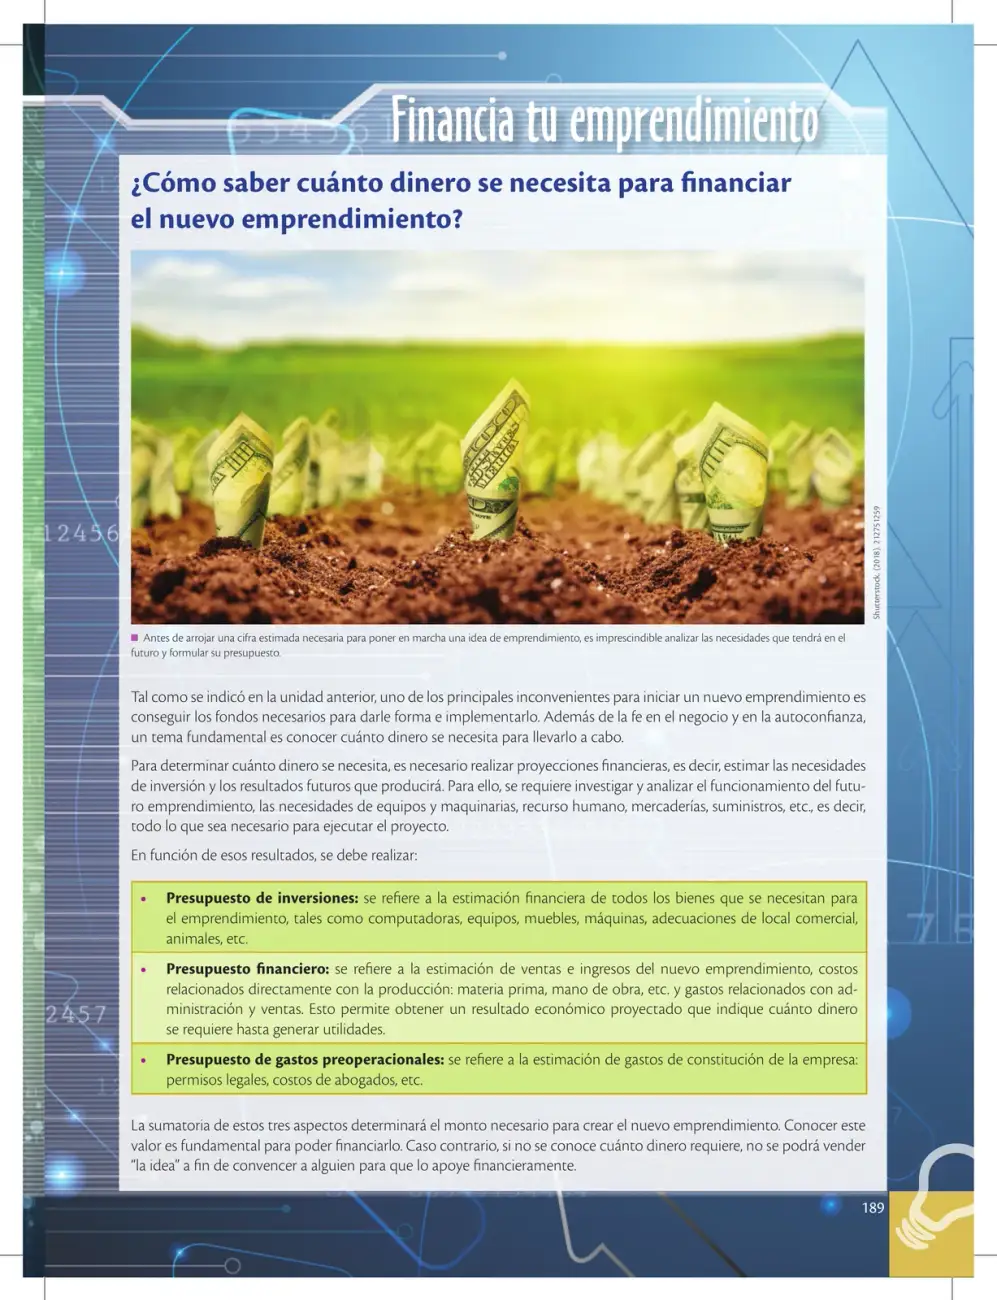 189
La página explica cómo determinar el dinero necesario para financiar un nuevo emprendimiento mediante proyecciones financieras y tres presupuestos: de inversiones, financiero y preoperacionales, cuya suma da el monto total requerido.
Ver solucionario completo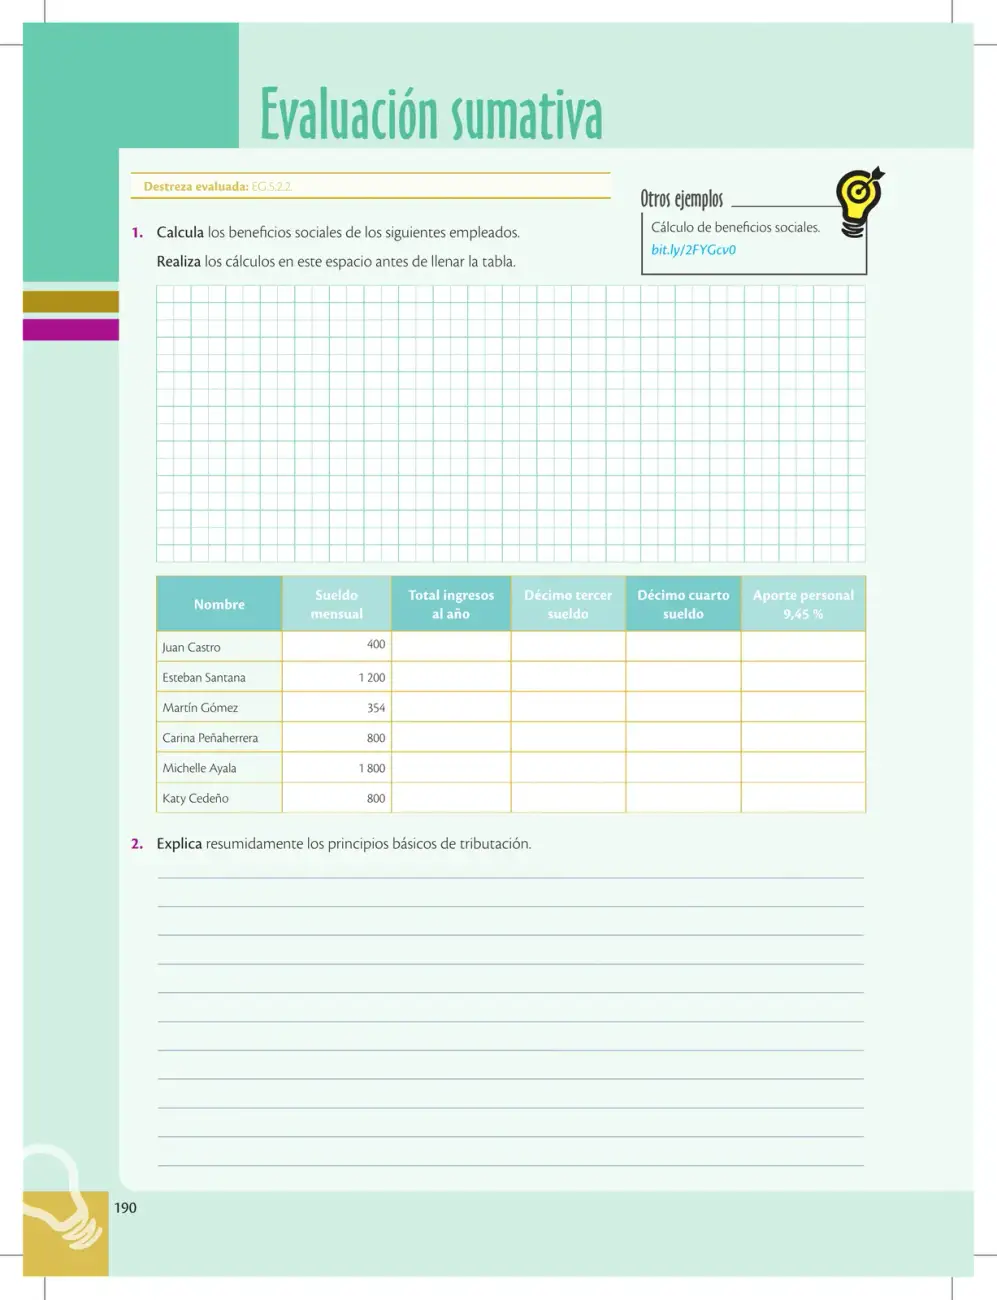 190
Página de evaluación sumativa donde se calculan beneficios sociales (décimo tercer y cuarto sueldo, aporte personal del 9,45%) de seis empleados según su sueldo mensual, y se explica brevemente los principios básicos de tributación.
Ver solucionario completo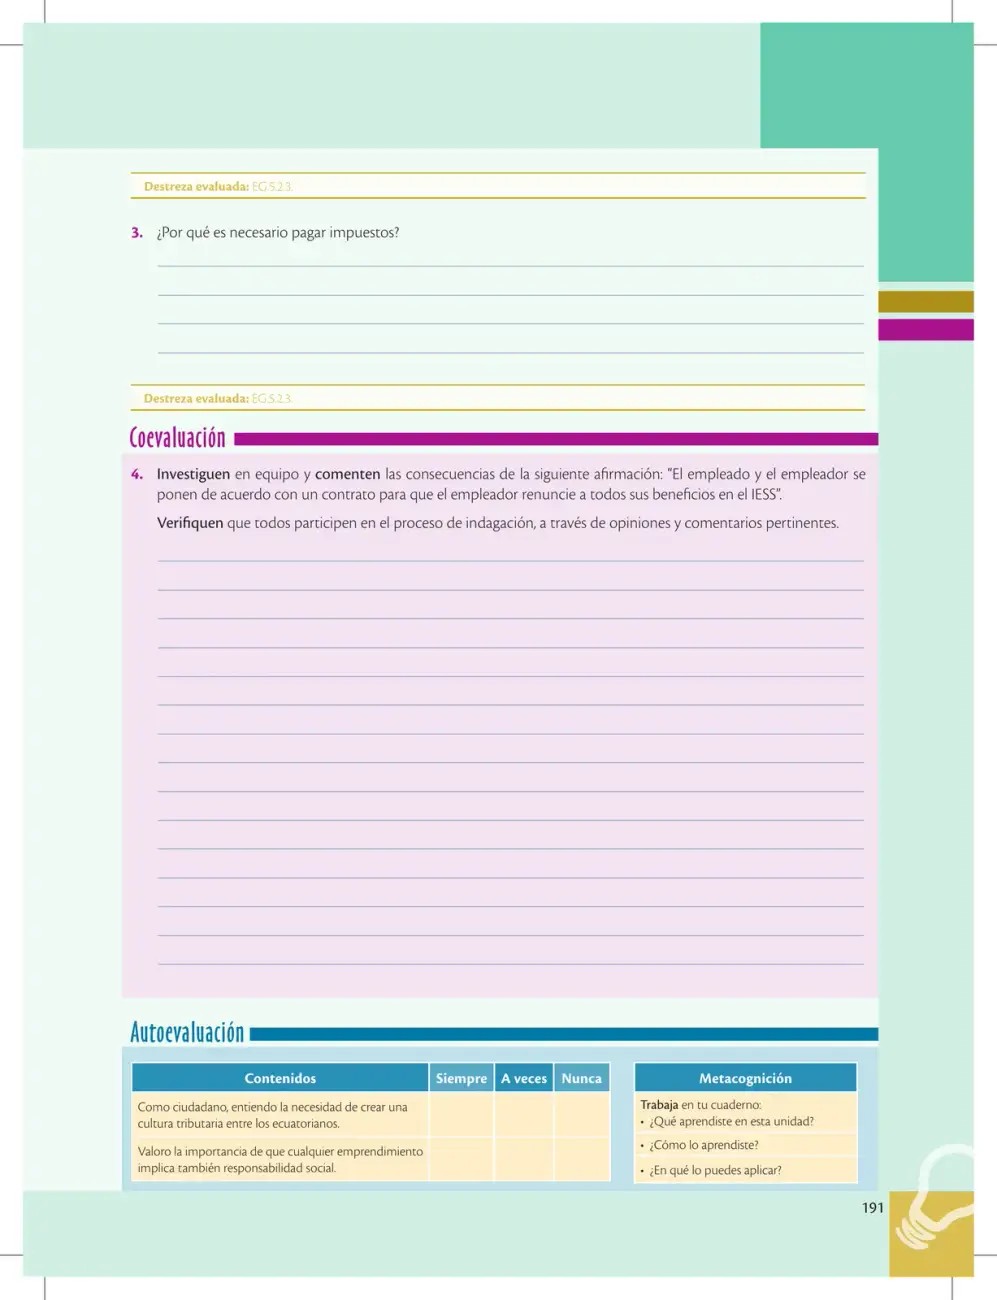 191
Página de evaluación sobre la necesidad de pagar impuestos, las consecuencias de un acuerdo para renunciar a beneficios del IESS y una autoevaluación de cultura tributaria y responsabilidad social.
Ver solucionario completo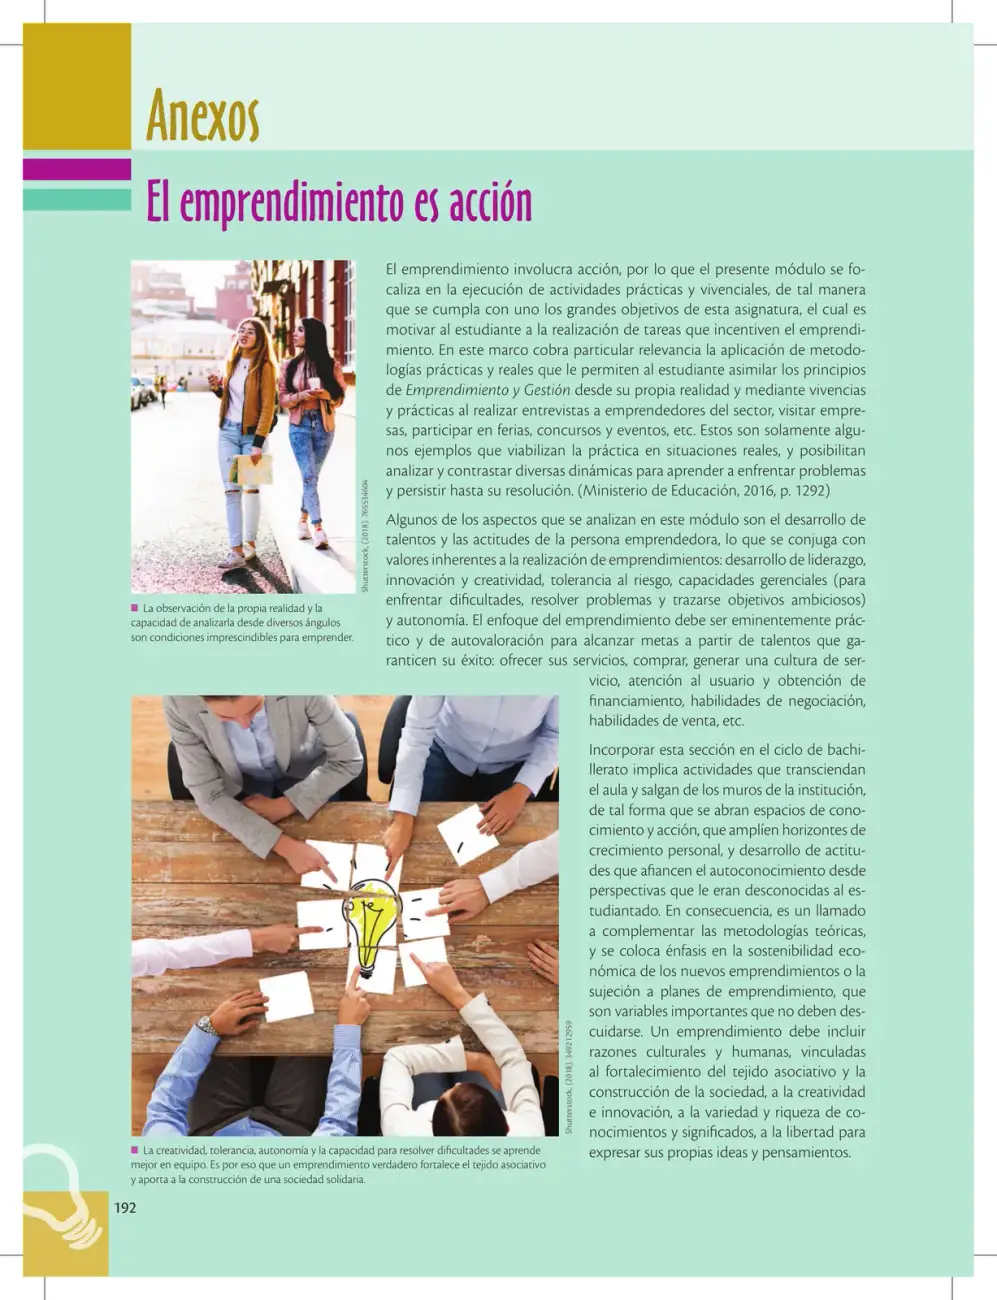 192
Página introductoria del anexo que argumenta por qué el emprendimiento debe enseñarse mediante acciones prácticas y vivenciales fuera del aula, destacando valores, talentos y la sostenibilidad económica de los emprendimientos.
Ver solucionario completo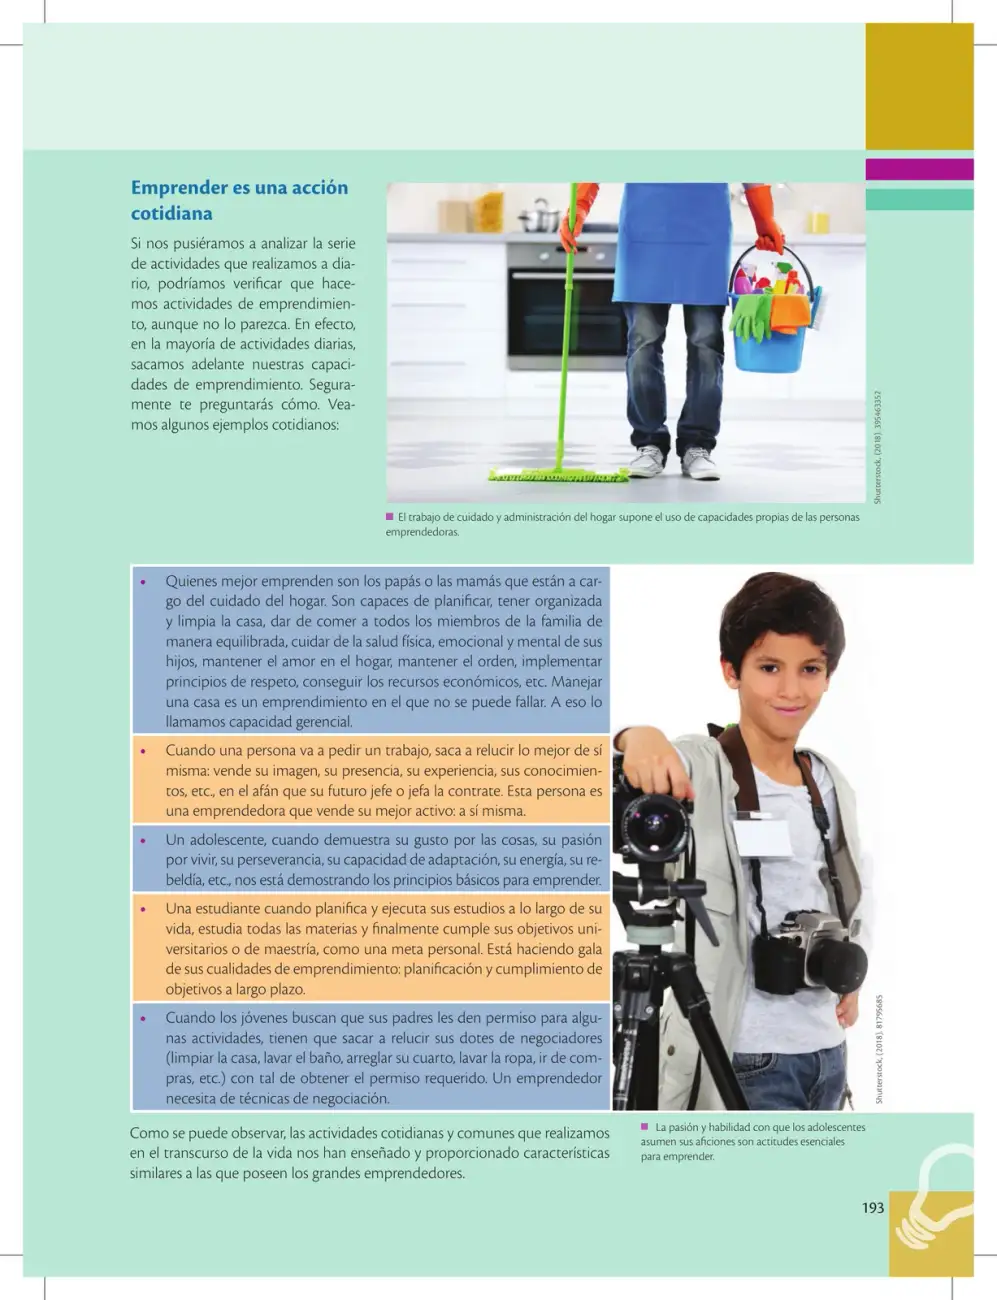 193
La página muestra que las actividades diarias (cuidar el hogar, buscar trabajo, estudiar, negociar) ya ponen en práctica capacidades de emprendimiento como planificación, gestión y negociación.
Ver solucionario completo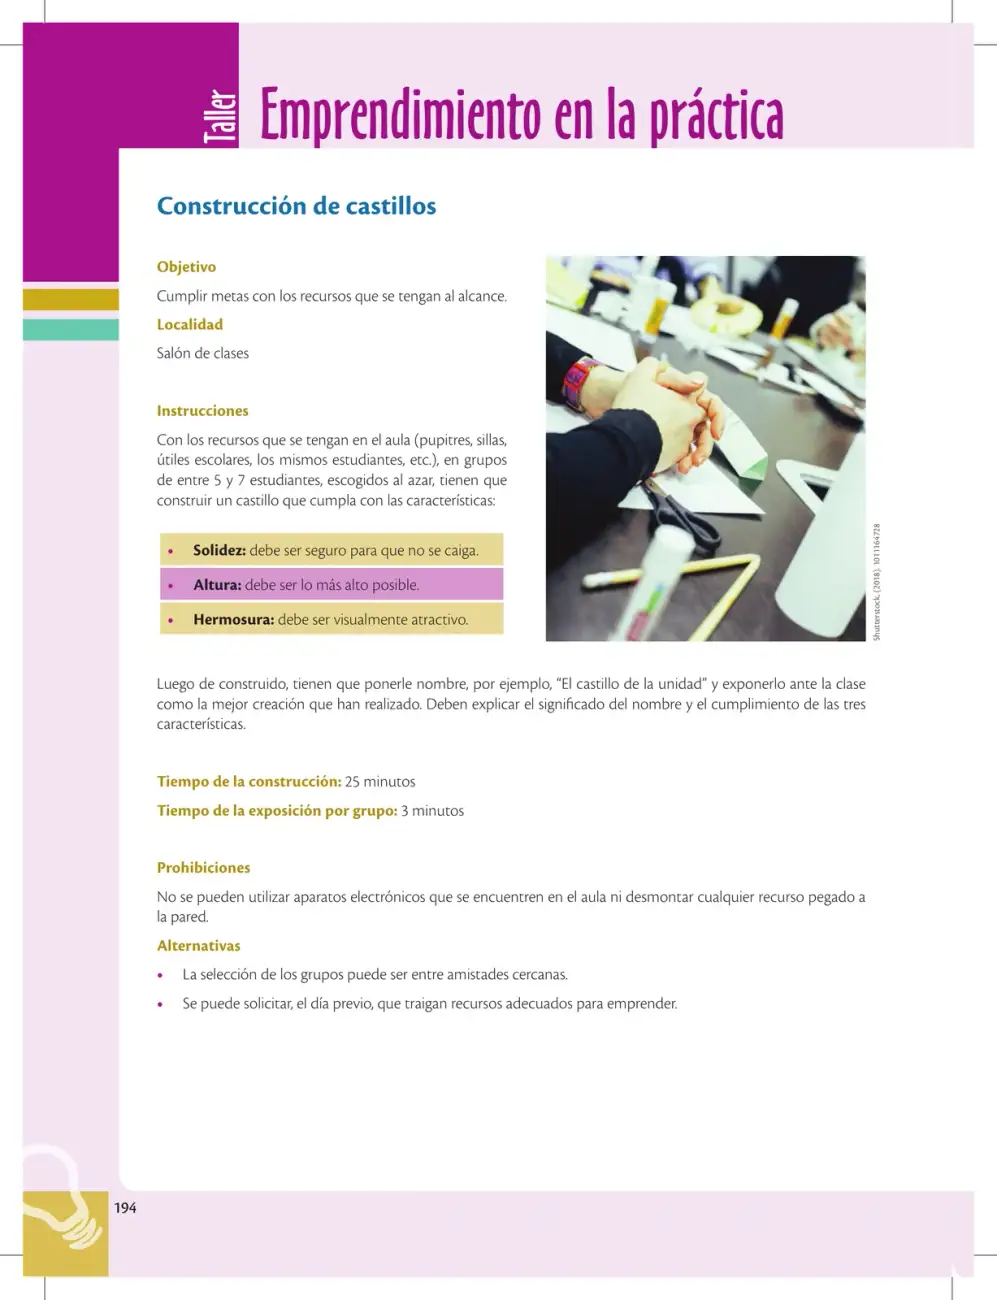 194
Taller práctico donde los estudiantes, en grupos de 5 a 7, construyen un castillo con recursos del aula cumpliendo las metas de solidez, altura y hermosura, luego lo exponen ante la clase con un nombre significativo.
Ver solucionario completo 195
Página de evaluación y autoevaluación donde el estudiante registra su planificación, el objetivo alcanzado, los recursos utilizados, la organización del trabajo en equipo, la exposición de su construcción y su aprendizaje, además de reflexionar sobre la importancia de acordar y cumplir metas con otras personas.
Ver solucionario completo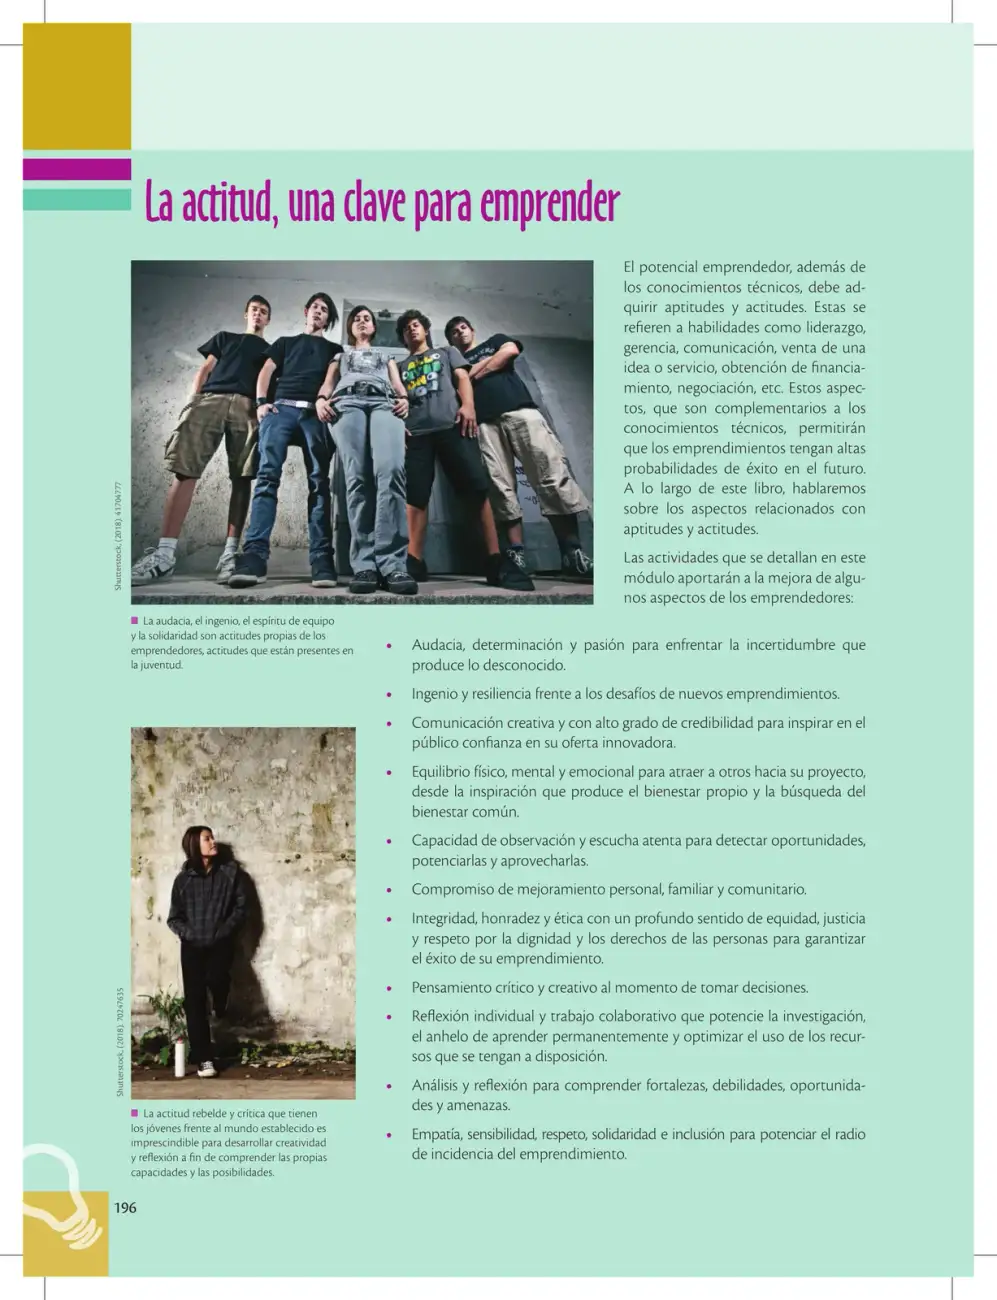 196
La página explica que el potencial emprendedor requiere, además de conocimientos técnicos, aptitudes y actitudes como liderazgo, comunicación, audacia e integridad, y enumera las actitudes que las actividades del módulo ayudarán a desarrollar en los estudiantes.
Ver solucionario completo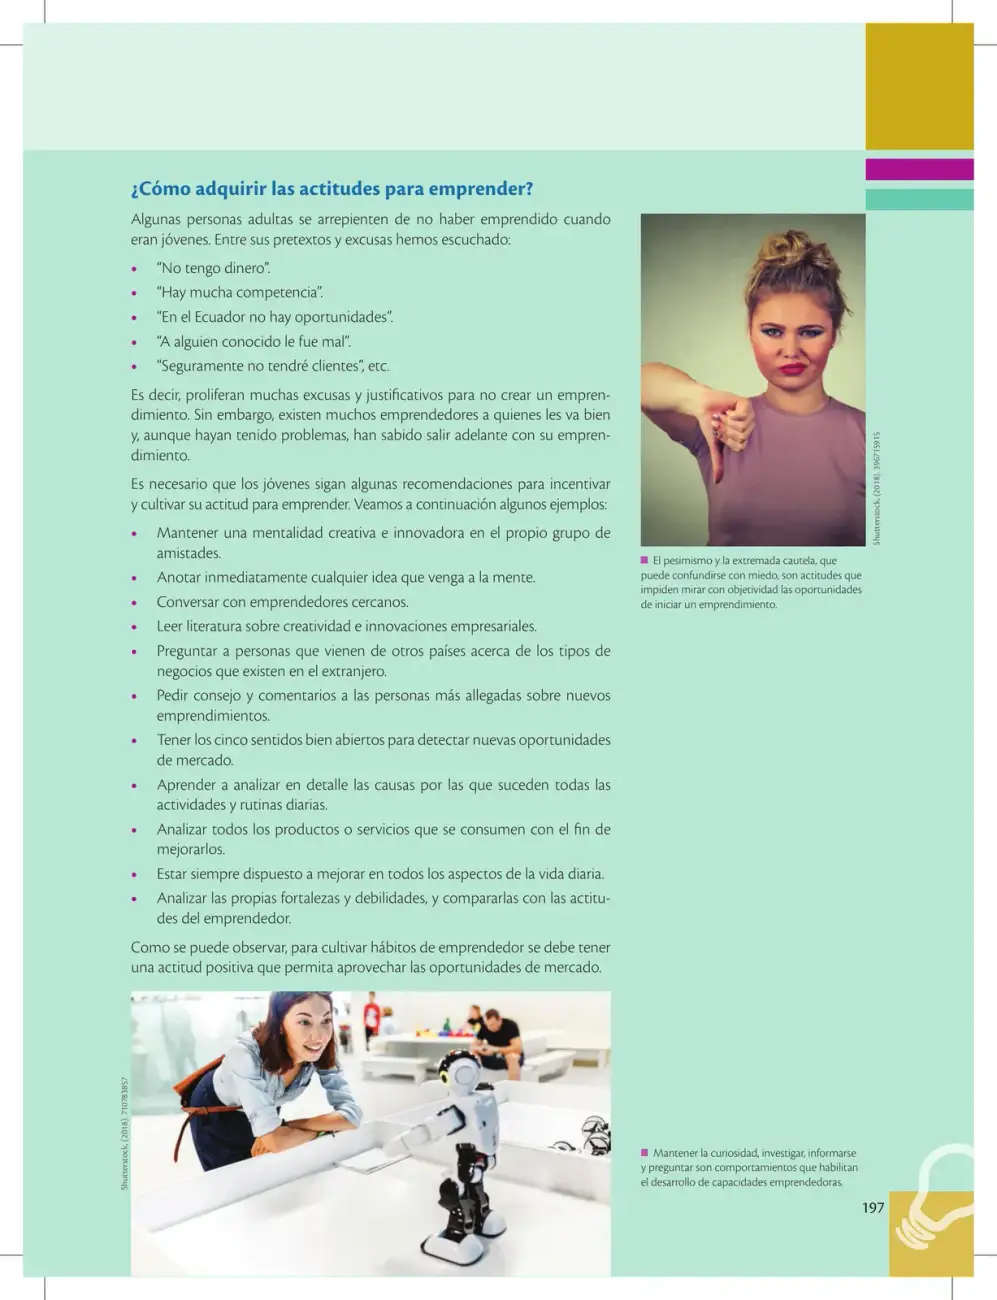 197
La página explica por qué los jóvenes se excusan para no emprender y ofrece once recomendaciones concretas para cultivar una actitud emprendedora positiva y detectar oportunidades de mercado.
Ver solucionario completo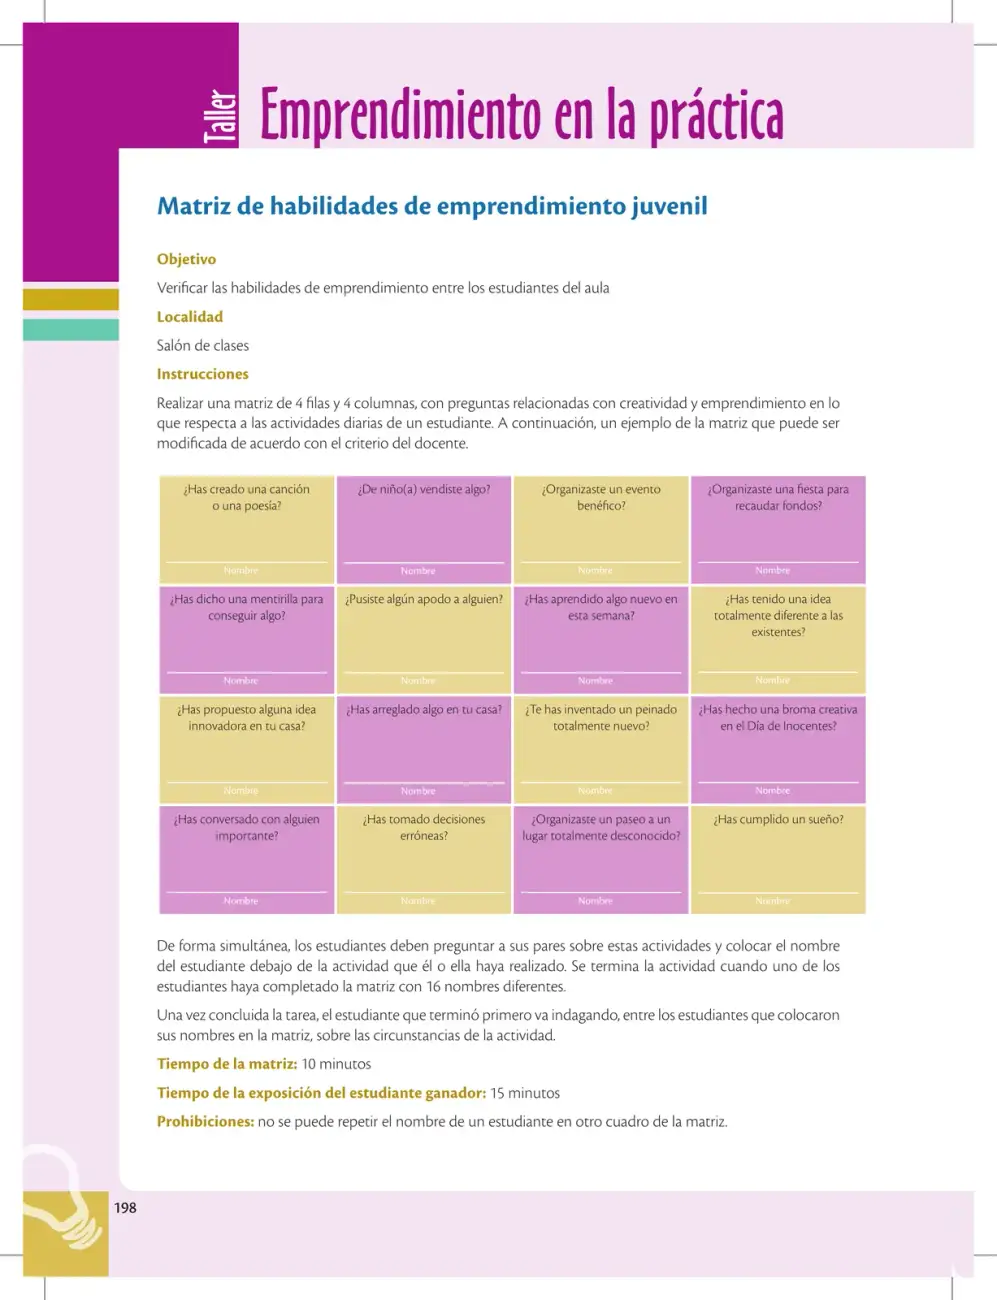 198
Taller de dinámica en el aula donde los estudiantes construyen una matriz 4x4 con 16 preguntas sobre creatividad y emprendimiento, y recolectan nombres de pares que hayan realizado cada actividad, verificando habilidades emprendedoras.
Ver solucionario completo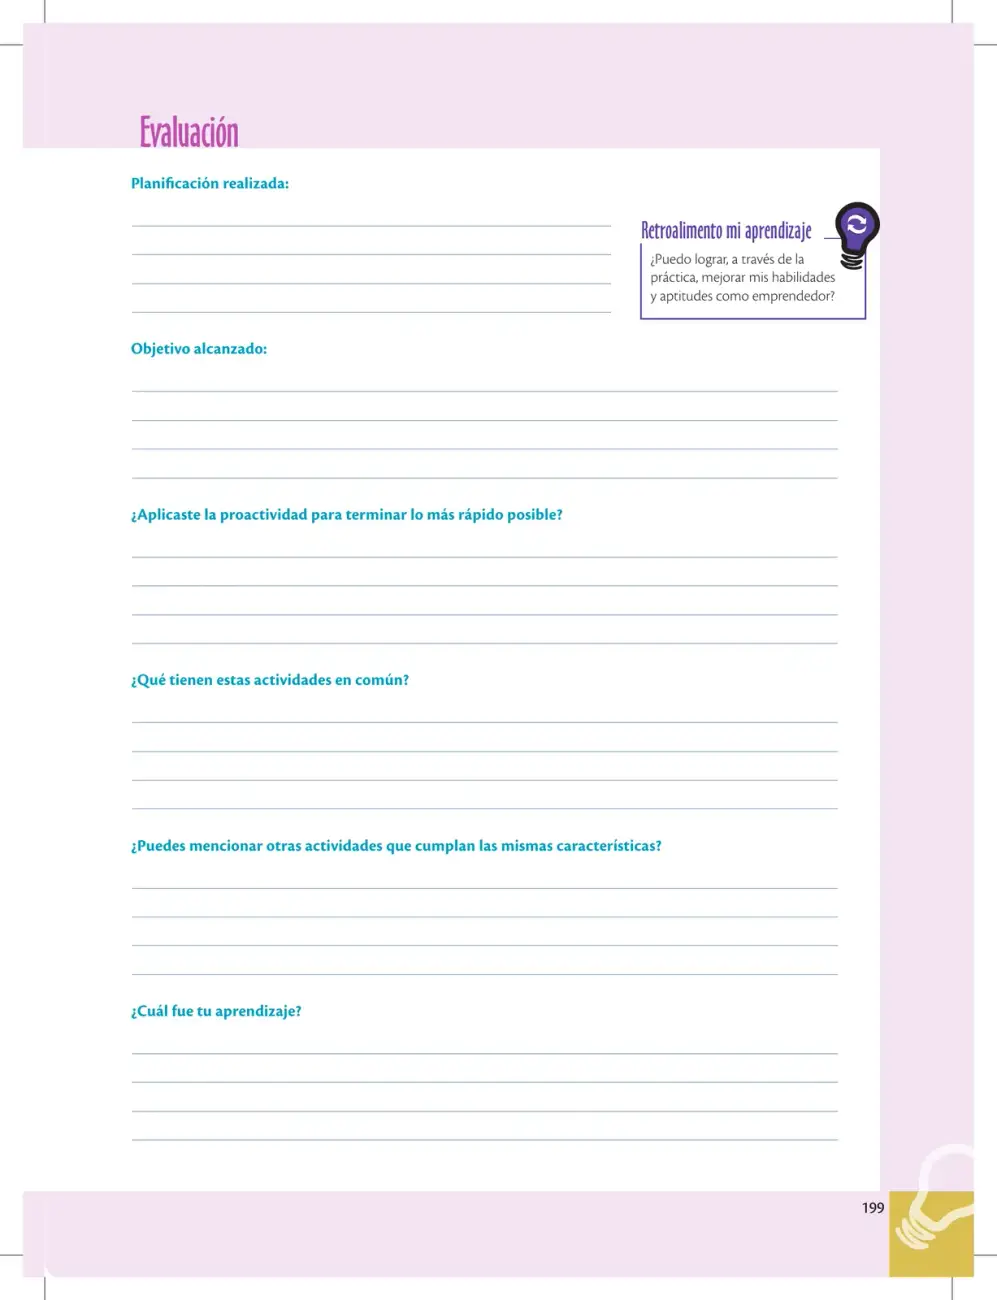 199
Página de autoevaluación donde el estudiante registra su planificación, objetivo alcanzado y reflexiona sobre su proactividad, las características comunes de las actividades y su aprendizaje como emprendedor.
Ver solucionario completo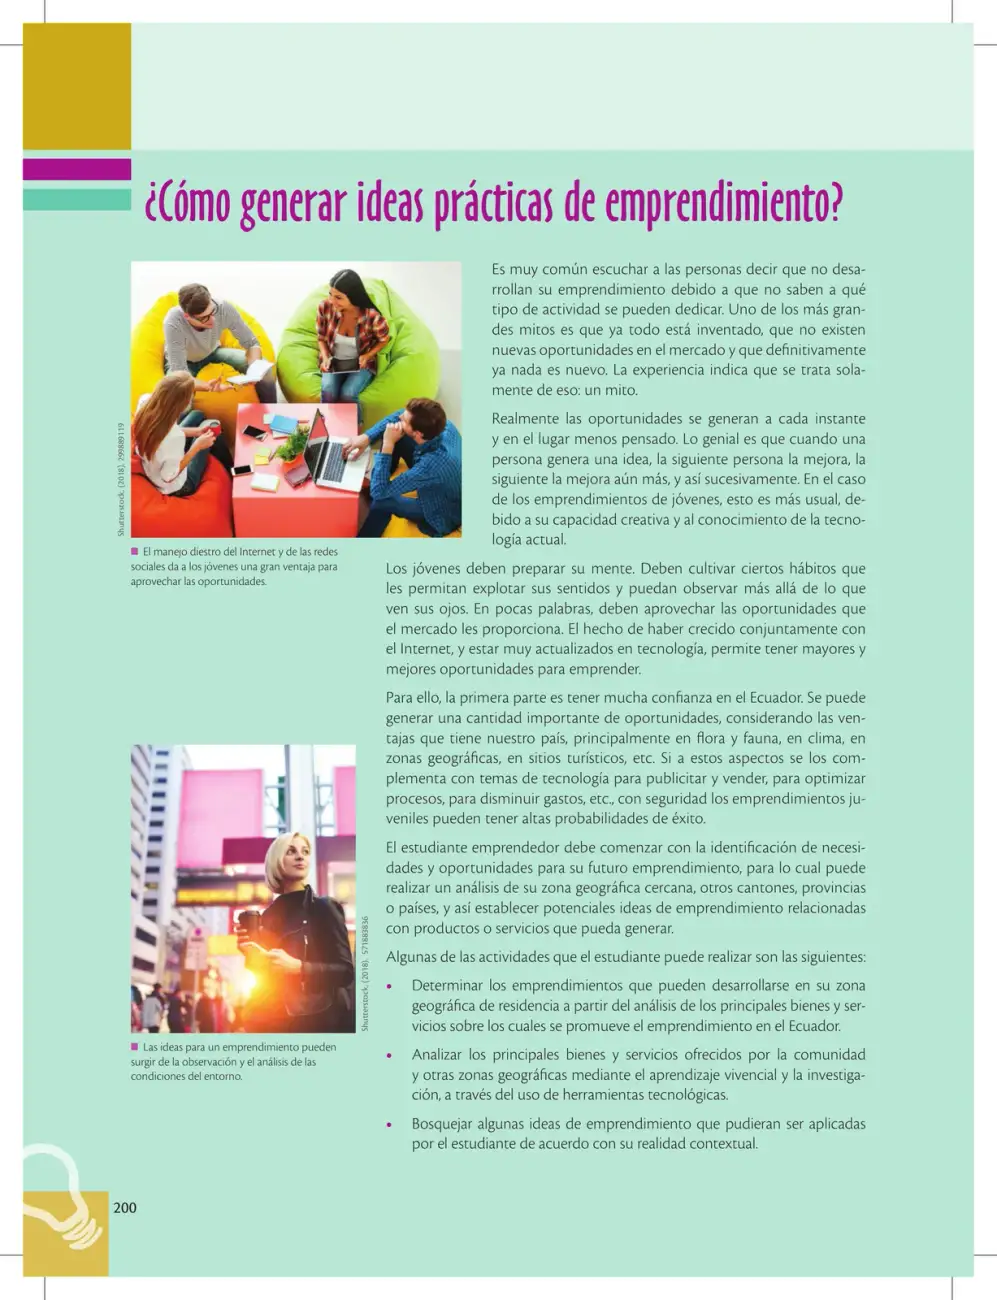 200
La página explica que las oportunidades de emprendimiento se generan continuamente y propone actividades para que el estudiante identifique necesidades, analice su entorno y bosqueje ideas de emprendimiento aplicables a su realidad en Ecuador.
Ver solucionario completo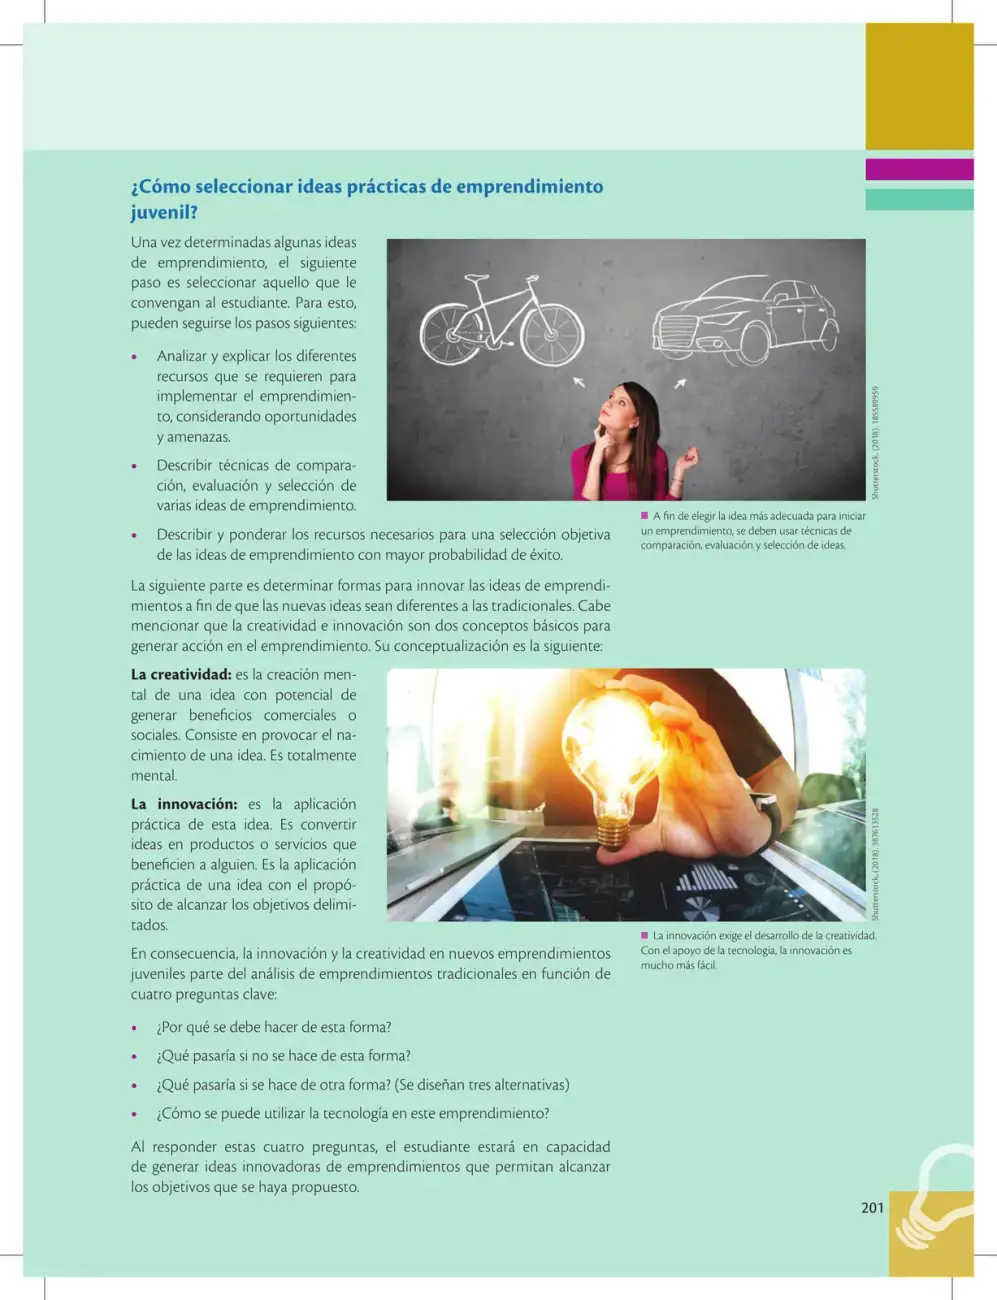 201
La página explica los pasos para seleccionar ideas de emprendimiento juvenil, define creatividad e innovación y presenta cuatro preguntas clave para generar ideas innovadoras a partir de emprendimientos tradicionales.
Ver solucionario completo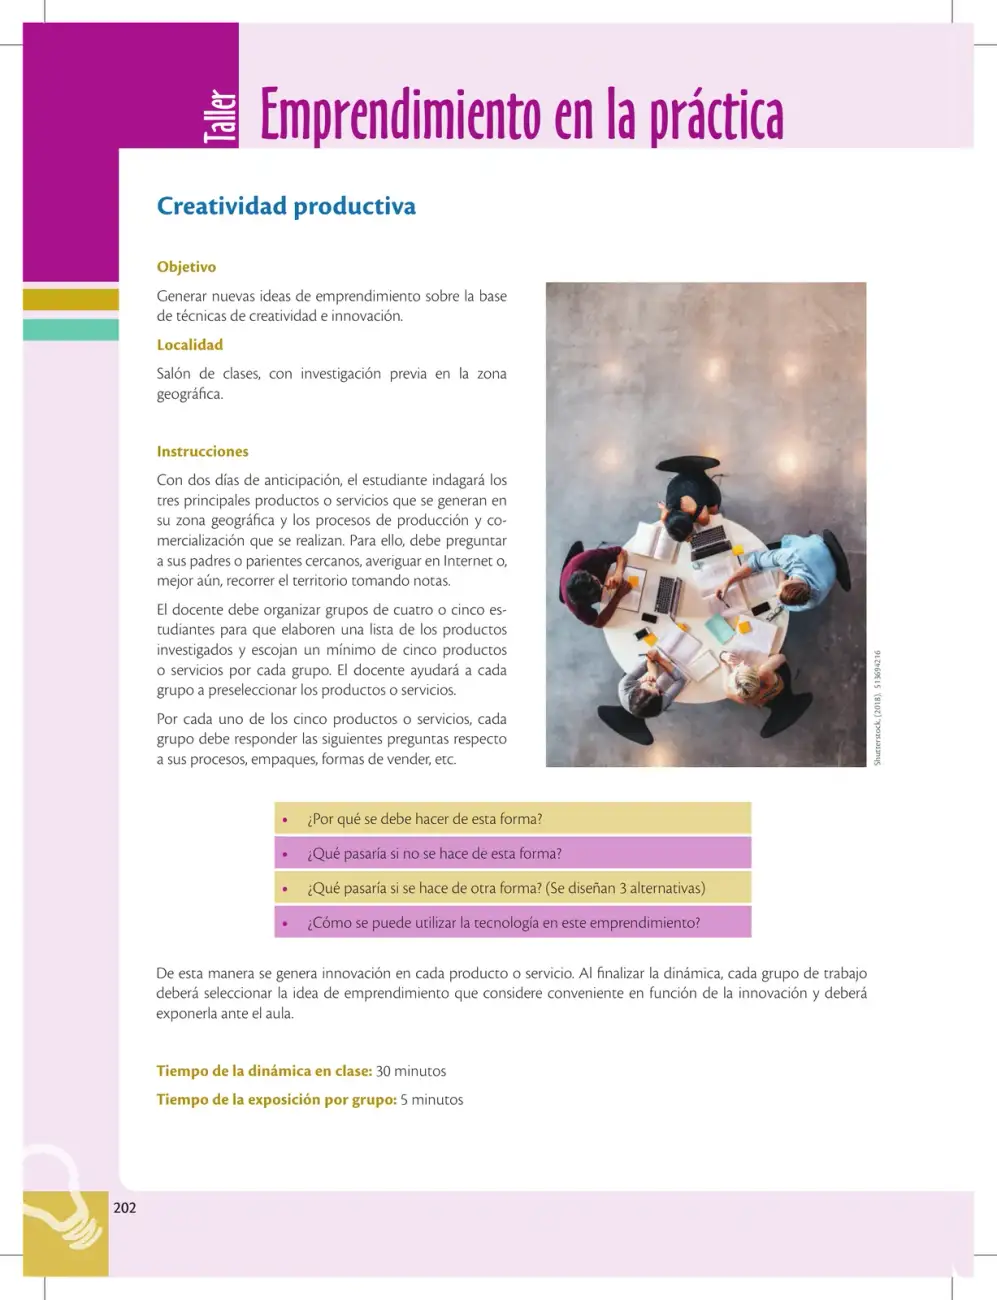 202
Taller de aula donde los estudiantes investigan productos o servicios de su zona y, mediante preguntas de innovación, generan nuevas ideas de emprendimiento para exponer al grupo.
Ver solucionario completo 203
Página de evaluación donde el estudiante registra productos o servicios escogidos, sus procesos, la tecnología aplicable y reflexiona sobre la viabilidad y el éxito de sus ideas de emprendimiento.
Ver solucionario completo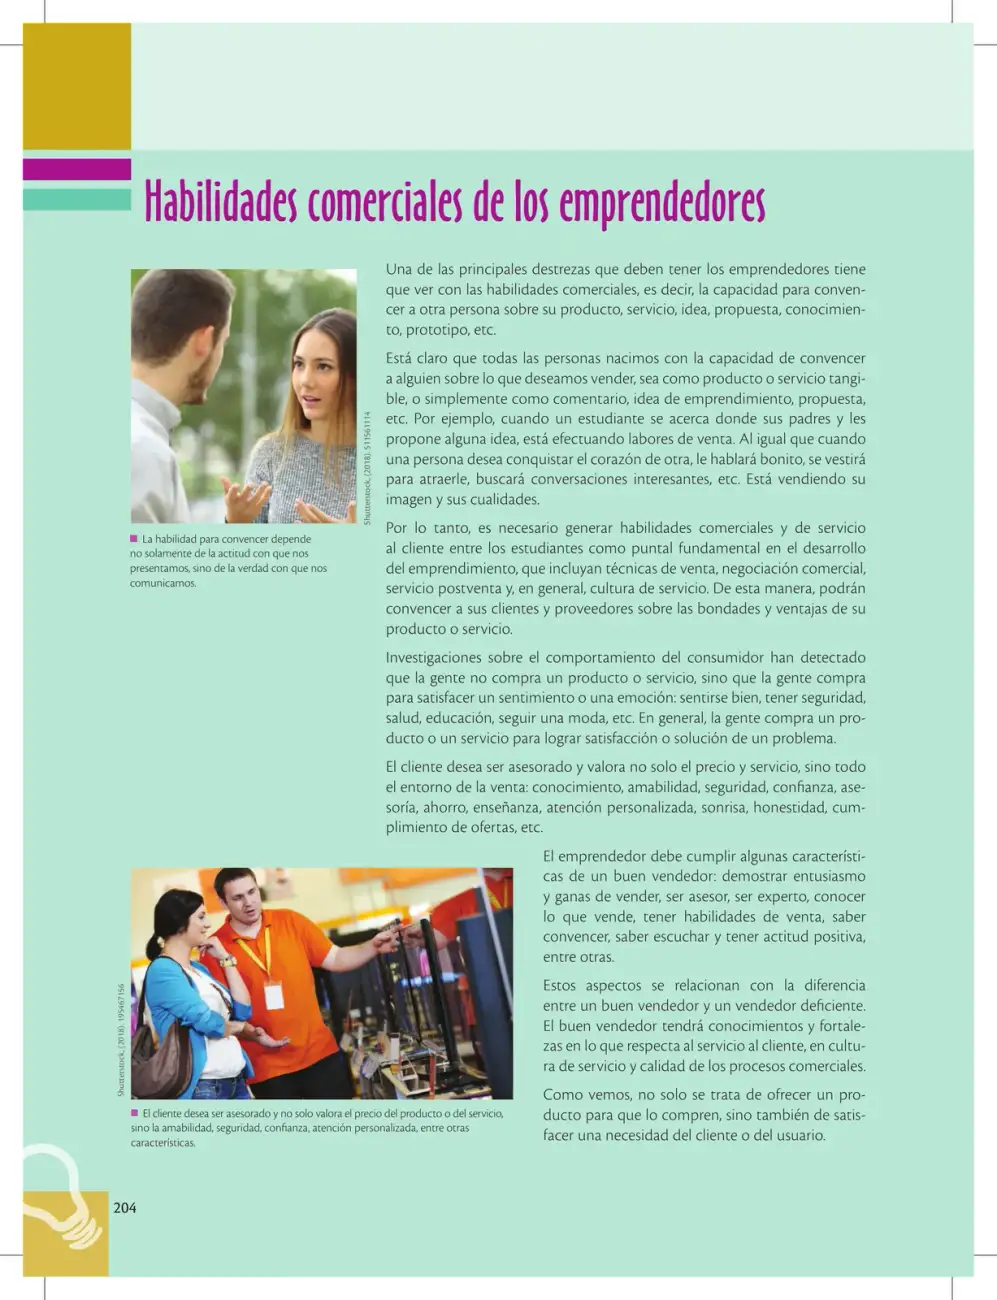 204
La página explica que los emprendedores necesitan habilidades comerciales y de servicio al cliente para convencer a otros. Detalla que el cliente compra para satisfacer emociones o necesidades y describe las características de un buen vendedor.
Ver solucionario completo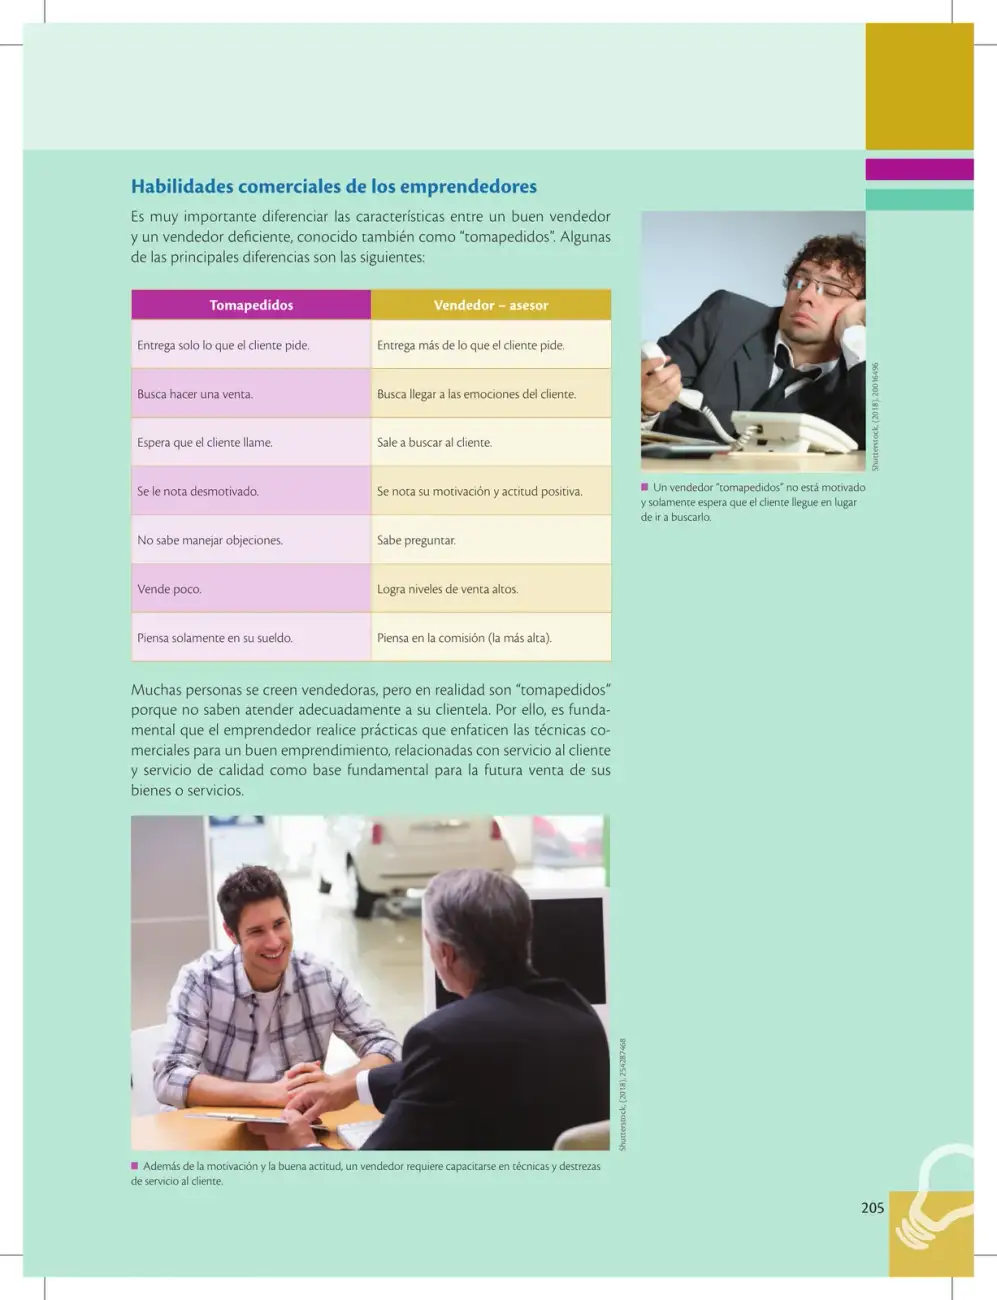 205
La página compara al vendedor deficiente o 'tomapedidos' con el vendedor-asesor mediante un cuadro de siete características. Destaca la motivación, la actitud positiva, el servicio al cliente y la capacitación comercial como bases para vender bienes o servicios.
Ver solucionario completo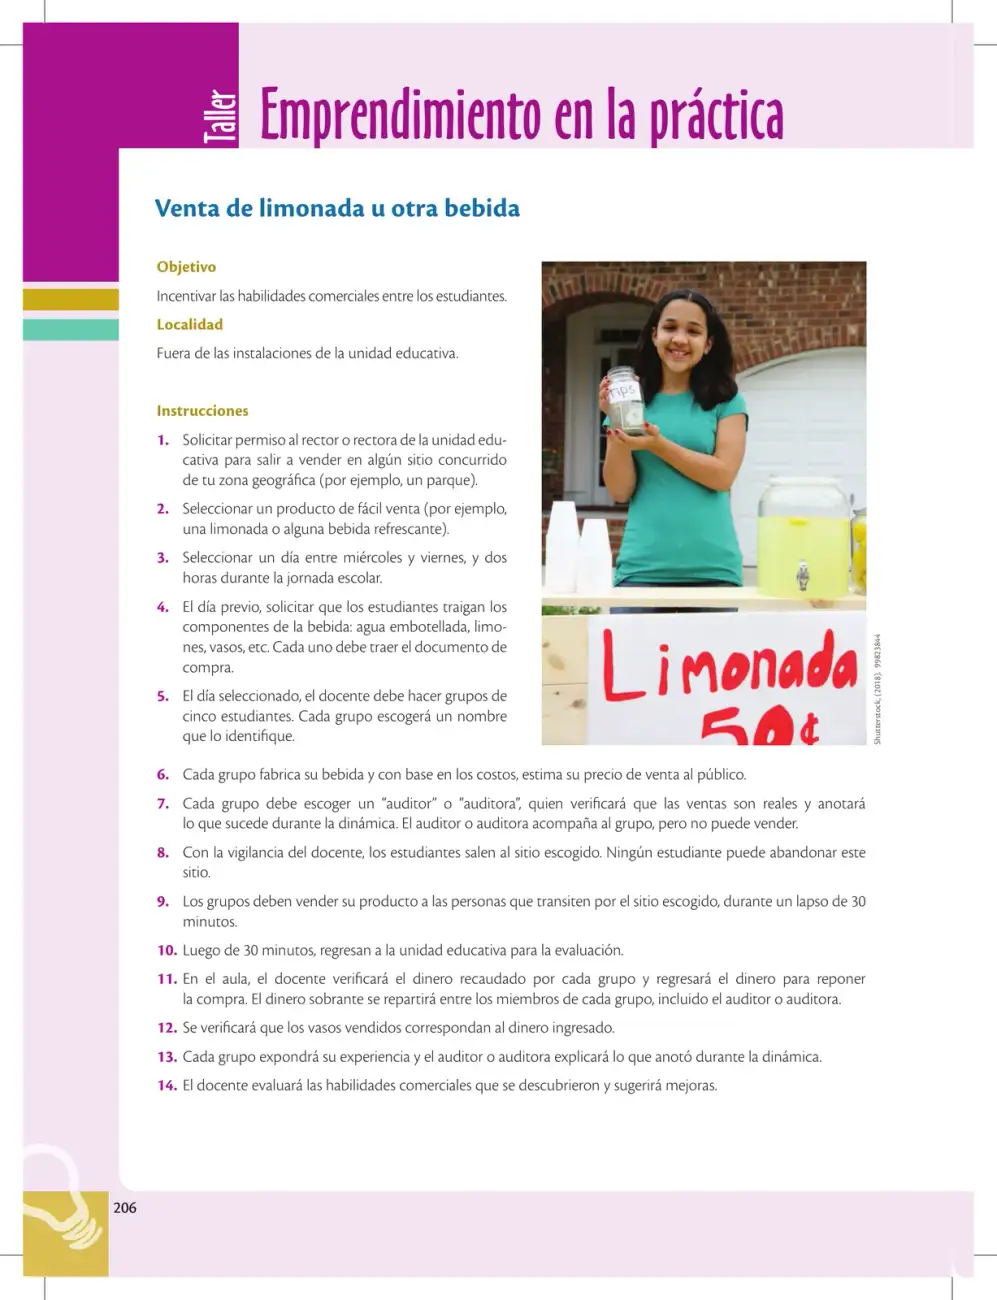 206
Taller práctico para incentivar habilidades comerciales mediante la venta de limonada en un sitio concurrido. Incluye formación de grupos, cálculo de costos y precio de venta, registro de ventas con un auditor y evaluación de la experiencia.
Ver solucionario completo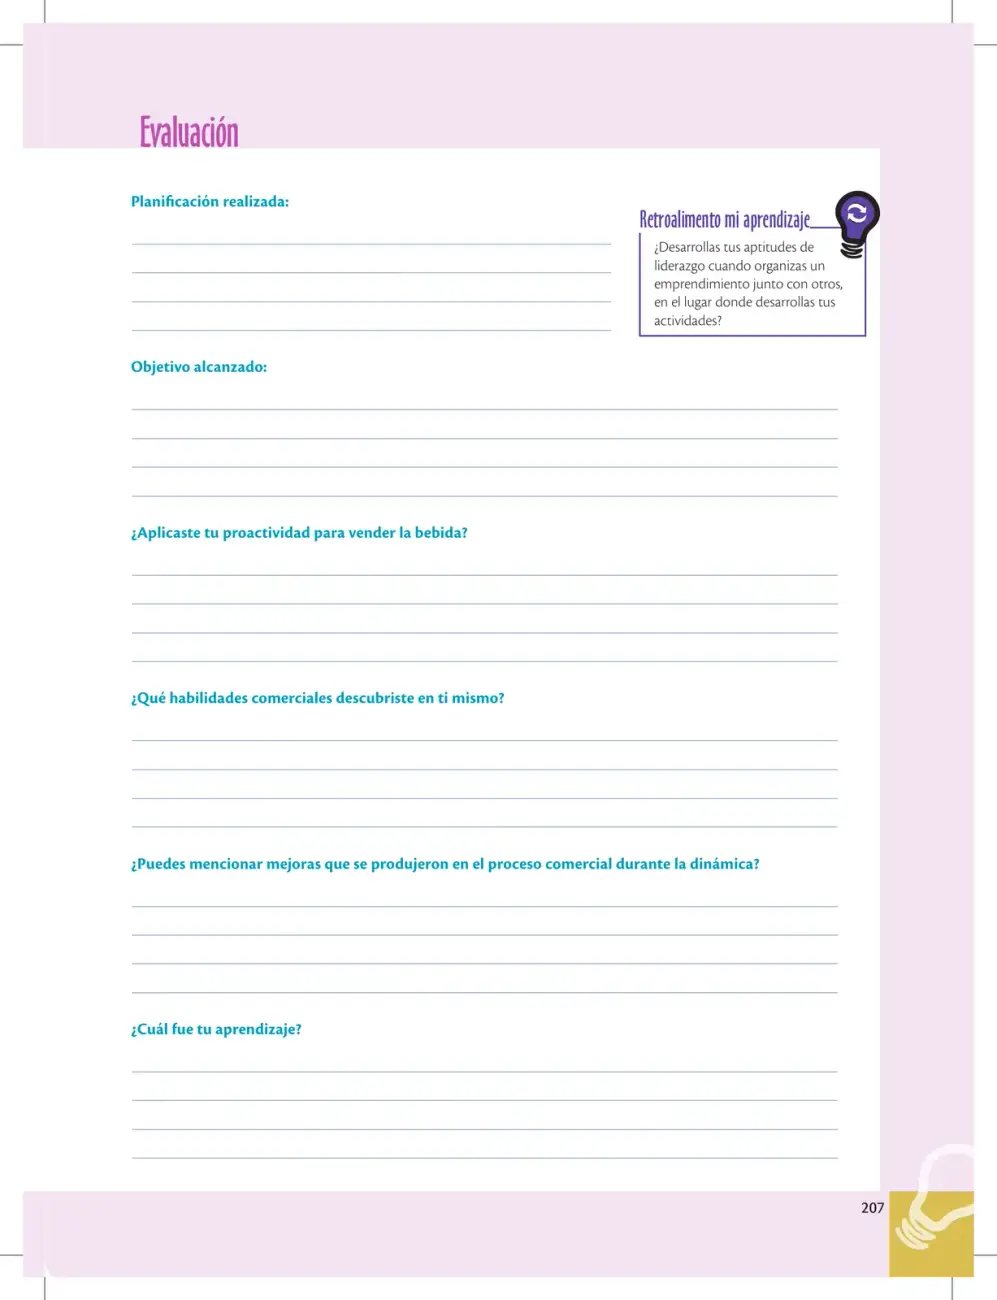 207
Página de autoevaluación donde el estudiante registra su planificación, objetivos alcanzados y reflexiona sobre habilidades de liderazgo, proactividad y competencias comerciales desarrolladas al vender una bebida en un emprendimiento grupal.
Ver solucionario completo 208
Página final con las referencias bibliográficas y webgráficas (leyes, textos de contabilidad, informes de emprendimiento y fuentes institucionales) usadas en el libro de Emprendimiento y Gestión de 1.° BGU del Ecuador.
Ver solucionario completoLibros recomendados
Historia 1 BGU · 2025
Ministerio de Educación del Ecuador
226 págs
Lengua y Literatura 1 BGU (PDF de 64 páginas) · 2025
Ministerio de Educación del Ecuador
64 págs
Lengua y Literatura 1 BGU · 2025
Ministerio de Educación del Ecuador
87 págs
Historia 1° · 2024
Ministerio de Educación del Ecuador
386 págs
Matematica 1° · 2024
Ministerio de Educación del Ecuador
98 págs
Fisica 1° · 2024
Ministerio de Educación del Ecuador
274 págs
Ingles 1° · 2024
Ministerio de Educación del Ecuador
34 págs
Quimica 1° · 2024
Ministerio de Educación del Ecuador
210 págs